RKLB 完整示範:十個技能,一步一步分析 Rocket Lab
這份示範對同一檔股票 Rocket Lab(RKLB)跑十個 InvestSkill 技能,分成四個問題:這是好公司嗎?值多少錢?市場在說什麼?可能出什麼錯? 每一步都包含:下了什麼指令、真實輸出的截圖、該注意哪些地方,以及結果。
以下全部是 2026-10-11 真實執行的結果。每個技能都從兩份 SEC 資料出發:FY2025 10-K 的申報數字(XBRL 資料包)與 2026 年第二季 10-Q 全文,外加 2026-10-09 收盤價 $68.21。和 10-K 示範不同,這些技能可以上網查財報裡沒有的資料:歷史股價、Form 4 內部人交易、空單、法說會逐字稿、同業倍數。每個網路數字都在輸出裡標了日期和來源。完整輸出在頁面最下方。英文版用同樣的十個技能分析 Palantir:PLTR Full Demo。
僅供教育用途,不構成投資建議。 市場資料每天在變,網路來源也不如 SEC 財報可靠。所以最後一步會回頭驗證第一份報告。
快速跳轉: 0 · 資料 · 第一部分 · 公司 · 第二部分 · 價格 · 第三部分 · 市場 · 第四部分 · 風險 · 結果
整體計畫
| 部分 | 步驟 | 技能 | 結果 |
|---|---|---|---|
| 一 · 公司 | 1 | stock-eval |
NEUTRAL · 4.2 / 10 · HOLD |
| 2 | competitor-analysis |
護城河 6.1 / 10,窄但在變寬 → NEUTRAL · 5.6 | |
| 3 | earnings-call-analysis |
營運打敗指引,但 Neutron 措辭轉弱 → NEUTRAL · 5.5 | |
| 二 · 價格 | 4 | stock-valuation |
綜合內在價值 $28 → BEARISH · 2.5 / 10 · SELL |
| 5 | dividend-analysis |
資本配置 3.9 / 10,18 個月稀釋 26.7% → BEARISH · SELL | |
| 三 · 市場 | 6 | technical-analysis |
均線空頭排列,接近決定方向 → NEUTRAL · 4.2 |
| 7 | insider-trading |
12 個月賣出約 $683M、零買進 → BEARISH · 3.5 · HOLD | |
| 8 | short-interest |
7.4% 空單,多半是避險 → NEUTRAL · 4.5 | |
| 四 · 風險 | 9 | bear-case |
空頭強度 6.5 / 10(強) → BEARISH · 3.5 · SELL |
| 10 | fact-check |
查核分數 7.1 / 10,5 項不符,皆不影響結論 |
步驟 0 · 取得資料
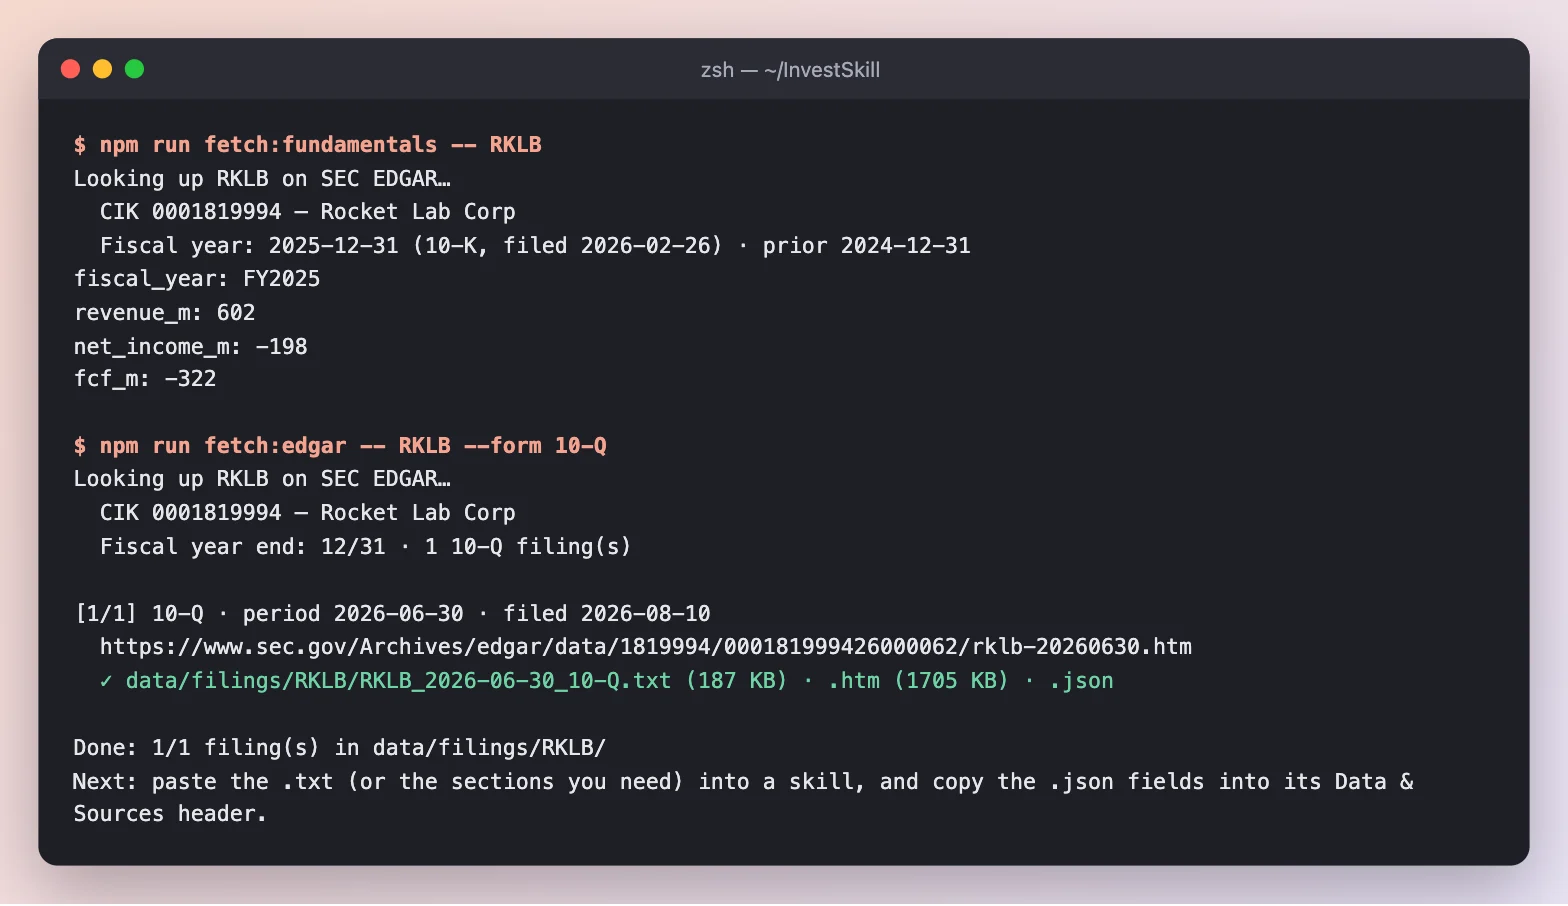
FY2025 營收 $6.02 億、淨利 −$1.98 億、自由現金流 −$3.22 億(公司申報值),加上完整的 2026 Q2 10-Q(187 KB 純文字)。最新收盤價由我們手動填入資料包。
結果: data/fixtures/RKLB.md 和 data/filings/RKLB/RKLB_2026-06-30_10-Q.txt,下面每個技能都從這裡出發。每個指令最後都加上同一句:先用這兩個檔案,只有檔案裡沒有的資料才上網查,每個來源都要標日期;全部內容請用繁體中文輸出。
第一部分 · 這是好公司嗎?
步驟 1 · stock-eval:全面評估
/us-stock-analysis:stock-eval RKLB — start from data/fixtures/RKLB.md and the latest 10-Q; use the web only for data not in them 全部內容請用繁體中文輸出。
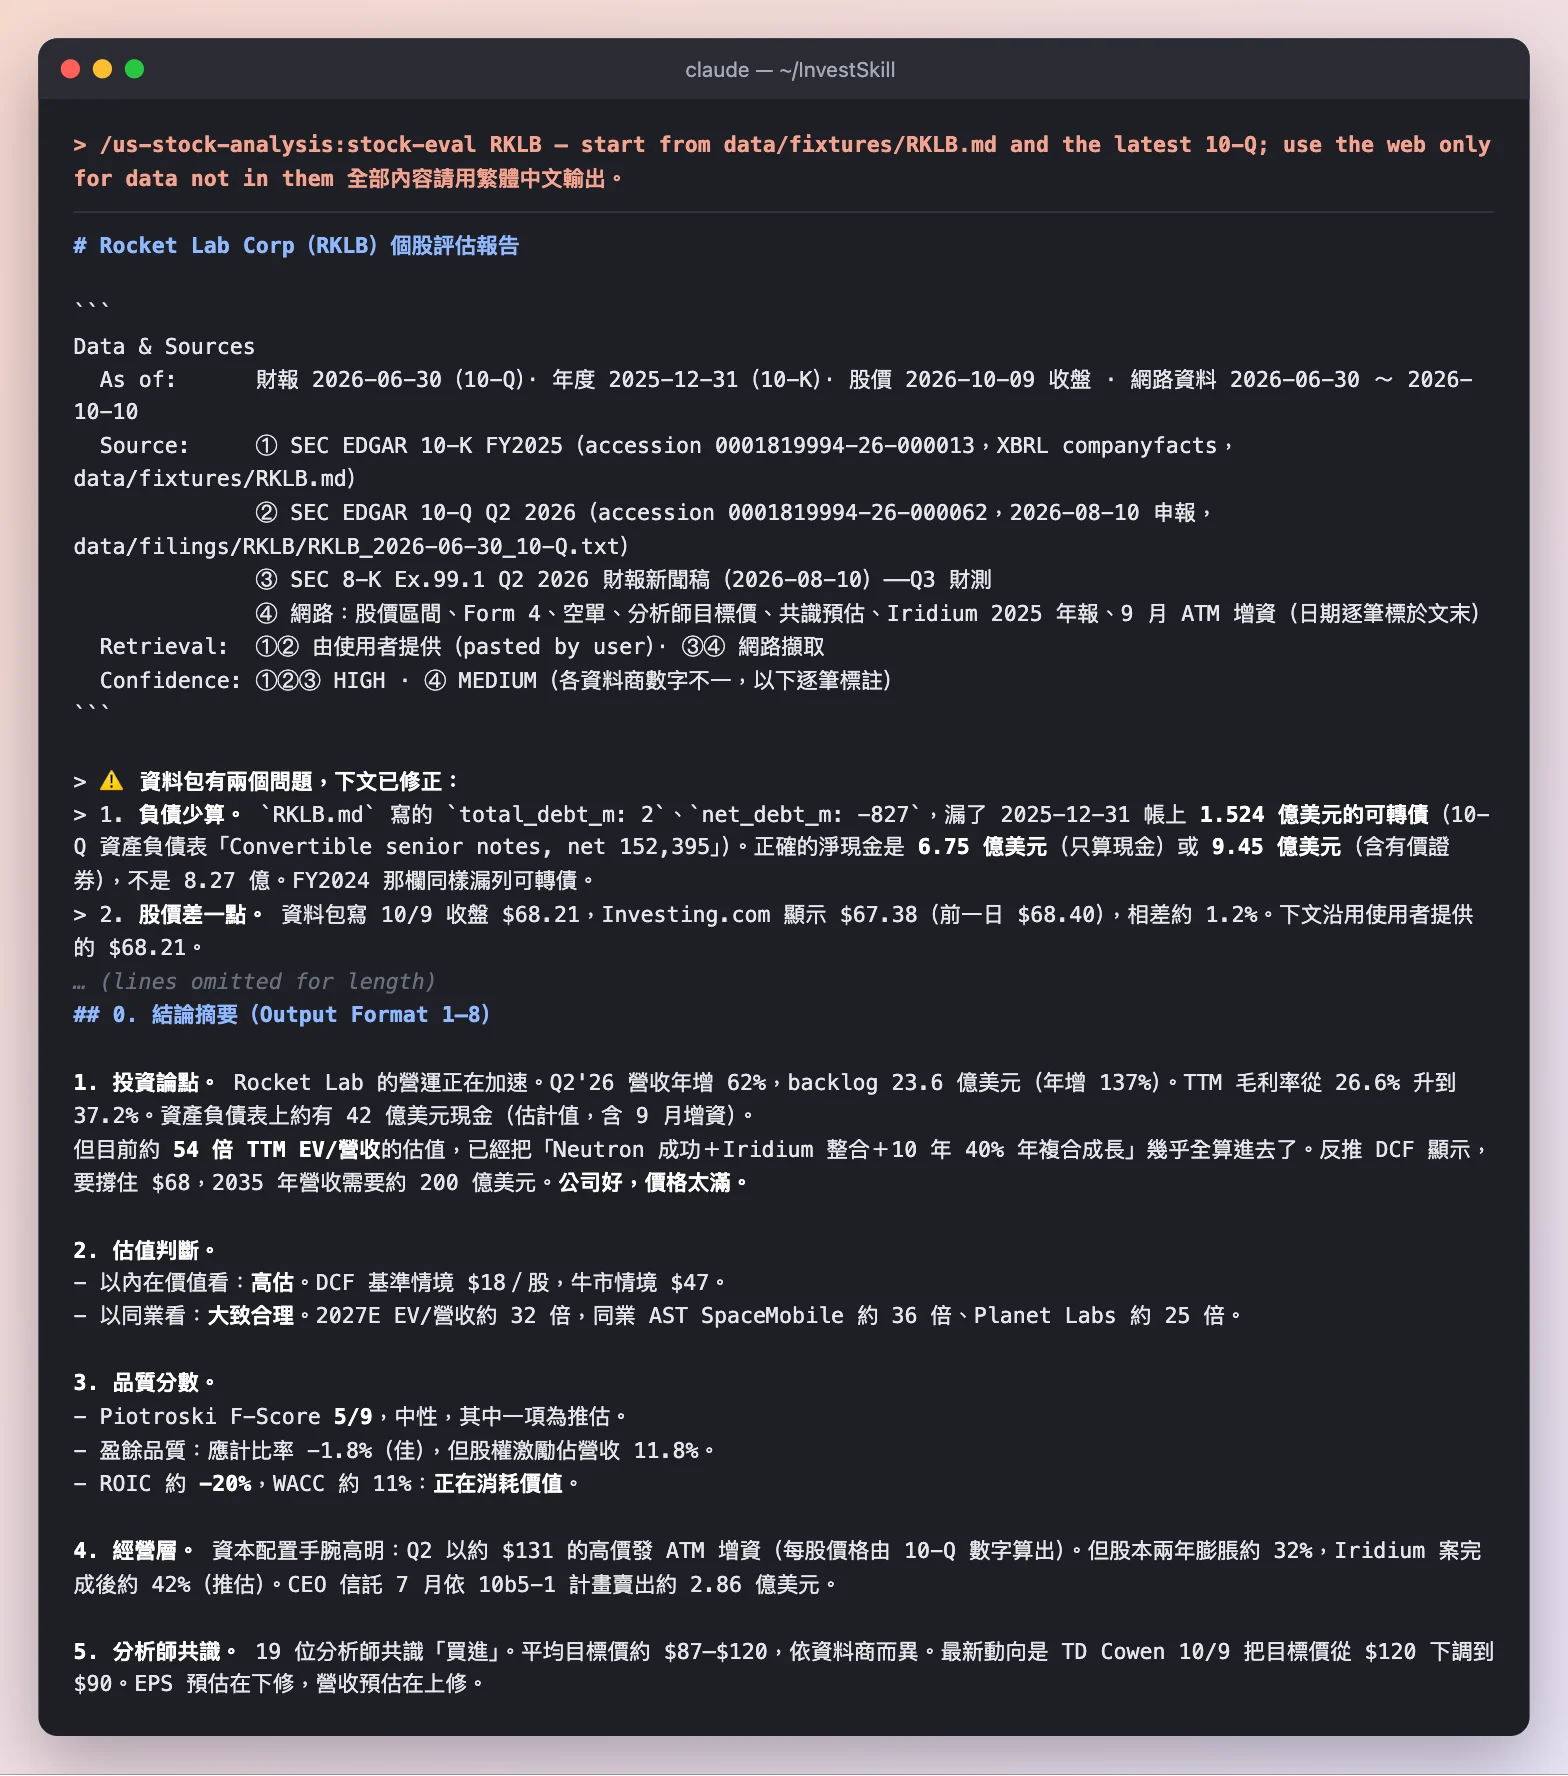
先交代每個來源的日期與信心,接著直接指出資料包的兩個問題,然後才給結論。
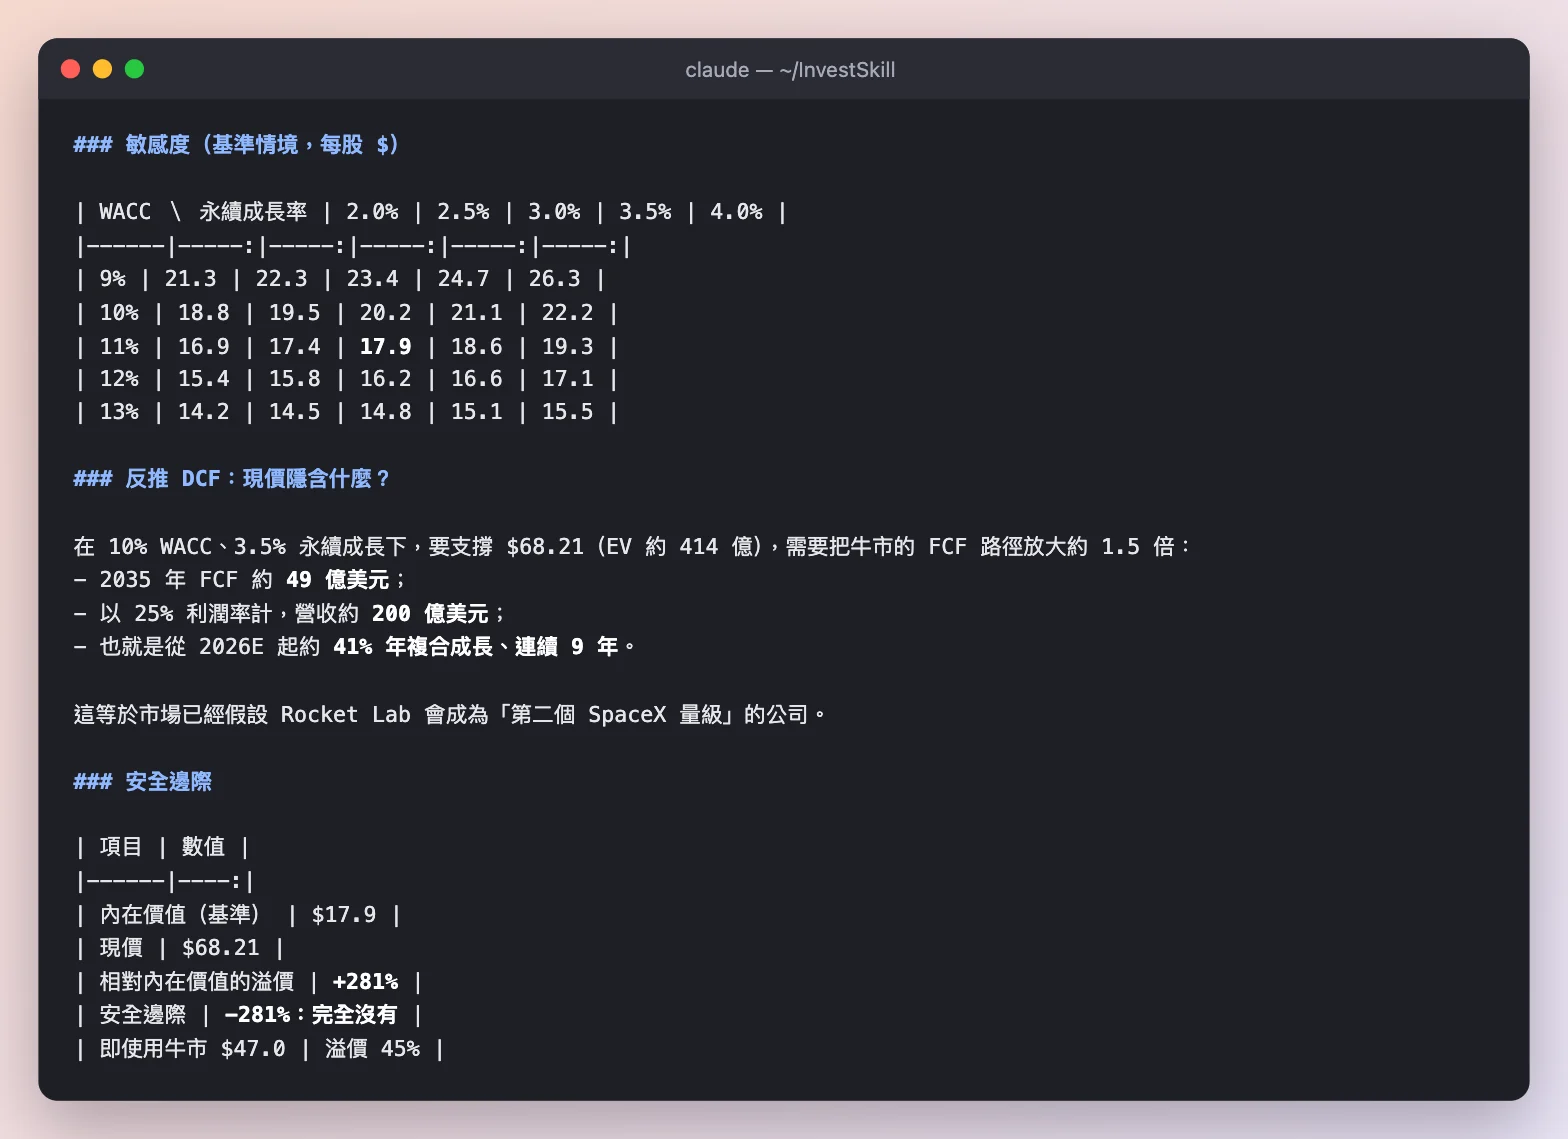
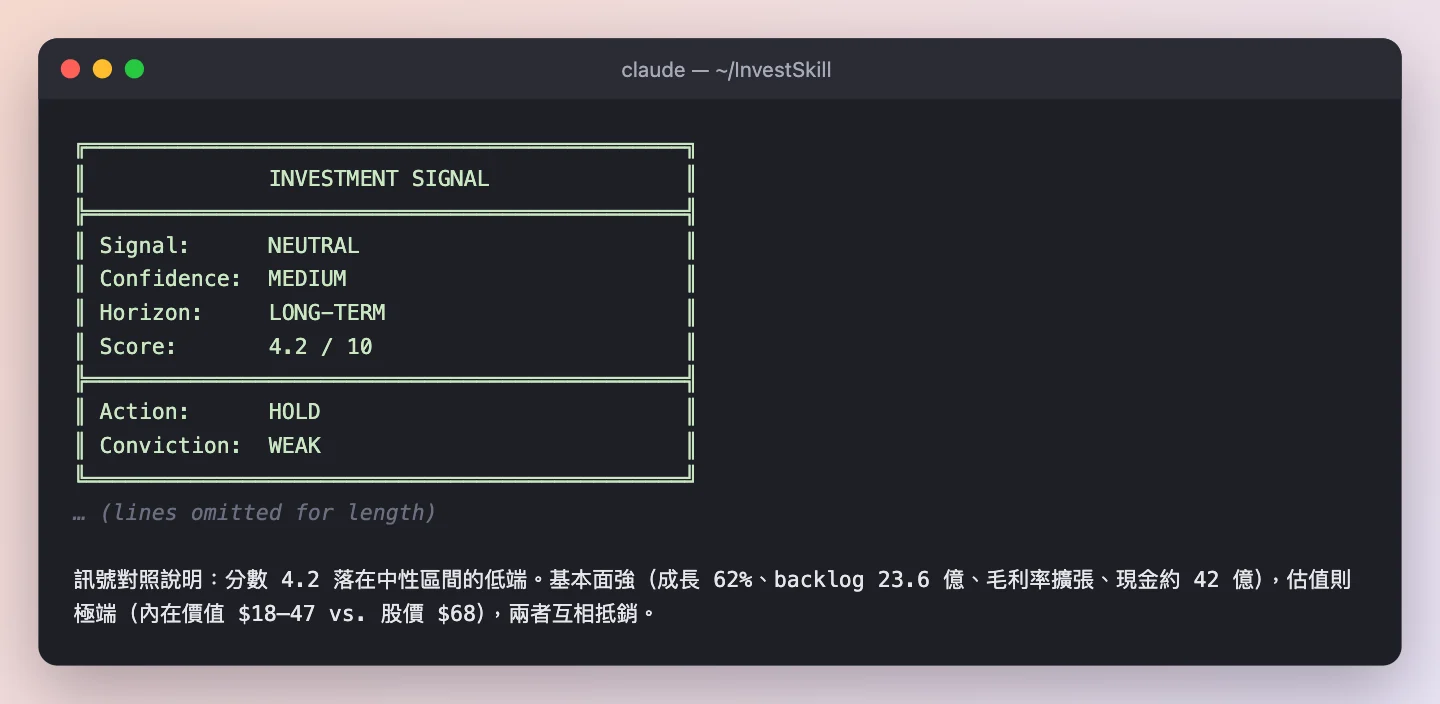
注意這幾點
- 它抓出資料包漏掉的負債。 資料包寫總負債 $2M,但 10-Q 資產負債表上有 $1.524 億的可轉債,所以淨現金被高估了。(這是
fetch-fundamentals的對應缺口:可轉債只標在LongTermDebt總額裡。現在已修正,重新產生的資料包總負債是 $152M。)它也發現一個資料商的 10/9 收盤價是 $67.38,和資料包的 $68.21 差 1.2%,並說明自己沿用哪一個。事後查證: Yahoo Finance、CNBC、Morningstar 都顯示官方收盤價 $68.21;$67.38 並未標示為收盤價,很可能是盤後成交價。 - 營運在加速: Q2 營收年增 62%,在手訂單 $23.6 億(年增 137%),毛利率從 26.6% 升到 37.2%。
- 但估值太滿: DCF 基準情境只有每股 $18,反推 DCF 要撐住 $68,需要連續 9 年約 41% 的年複合成長,等於假設它成為「第二個 SpaceX 量級」的公司。
結果: NEUTRAL · 信心 MEDIUM · 4.2 / 10 · HOLD。「公司好,價格太滿」,建議等 $40–48 再分批。
步驟 2 · competitor-analysis:護城河有多寬?
/us-stock-analysis:competitor-analysis RKLB — start from data/fixtures/RKLB.md and the latest 10-Q; use the web only for data not in them 全部內容請用繁體中文輸出。
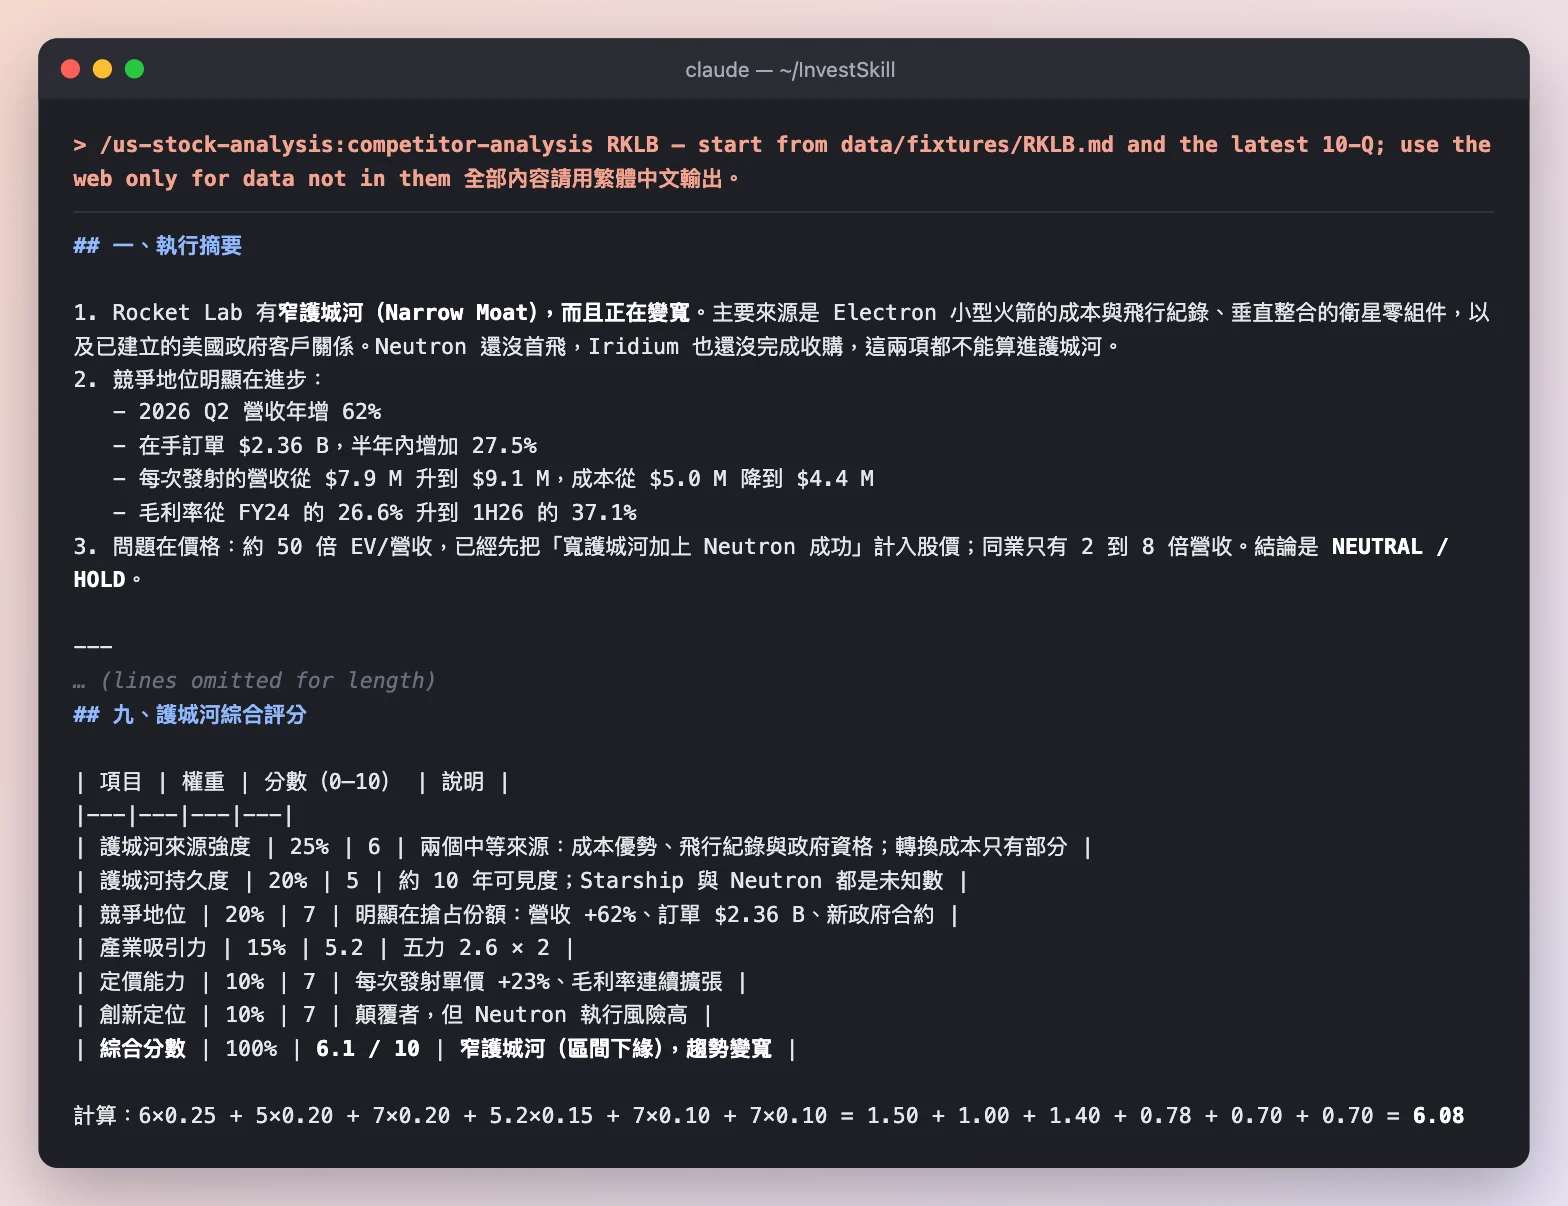
注意這幾點
- 只算已經證明的東西。 Neutron 還沒首飛、Iridium 還沒完成收購,所以這兩項都不算進護城河。
- 定價能力看得到: 每次發射的營收從 $790 萬升到 $910 萬,成本從 $500 萬降到 $440 萬。
- 護城河不等於買進: 約 50 倍 EV/營收,已經先把「寬護城河加上 Neutron 成功」算進股價,同業只有 2 到 8 倍。
結果: 窄護城河、趨勢變寬(6.1 / 10)→ NEUTRAL · 5.6 / 10 · HOLD。
步驟 3 · earnings-call-analysis:管理層說了什麼?
/us-stock-analysis:earnings-call-analysis RKLB(最近一季法說會)
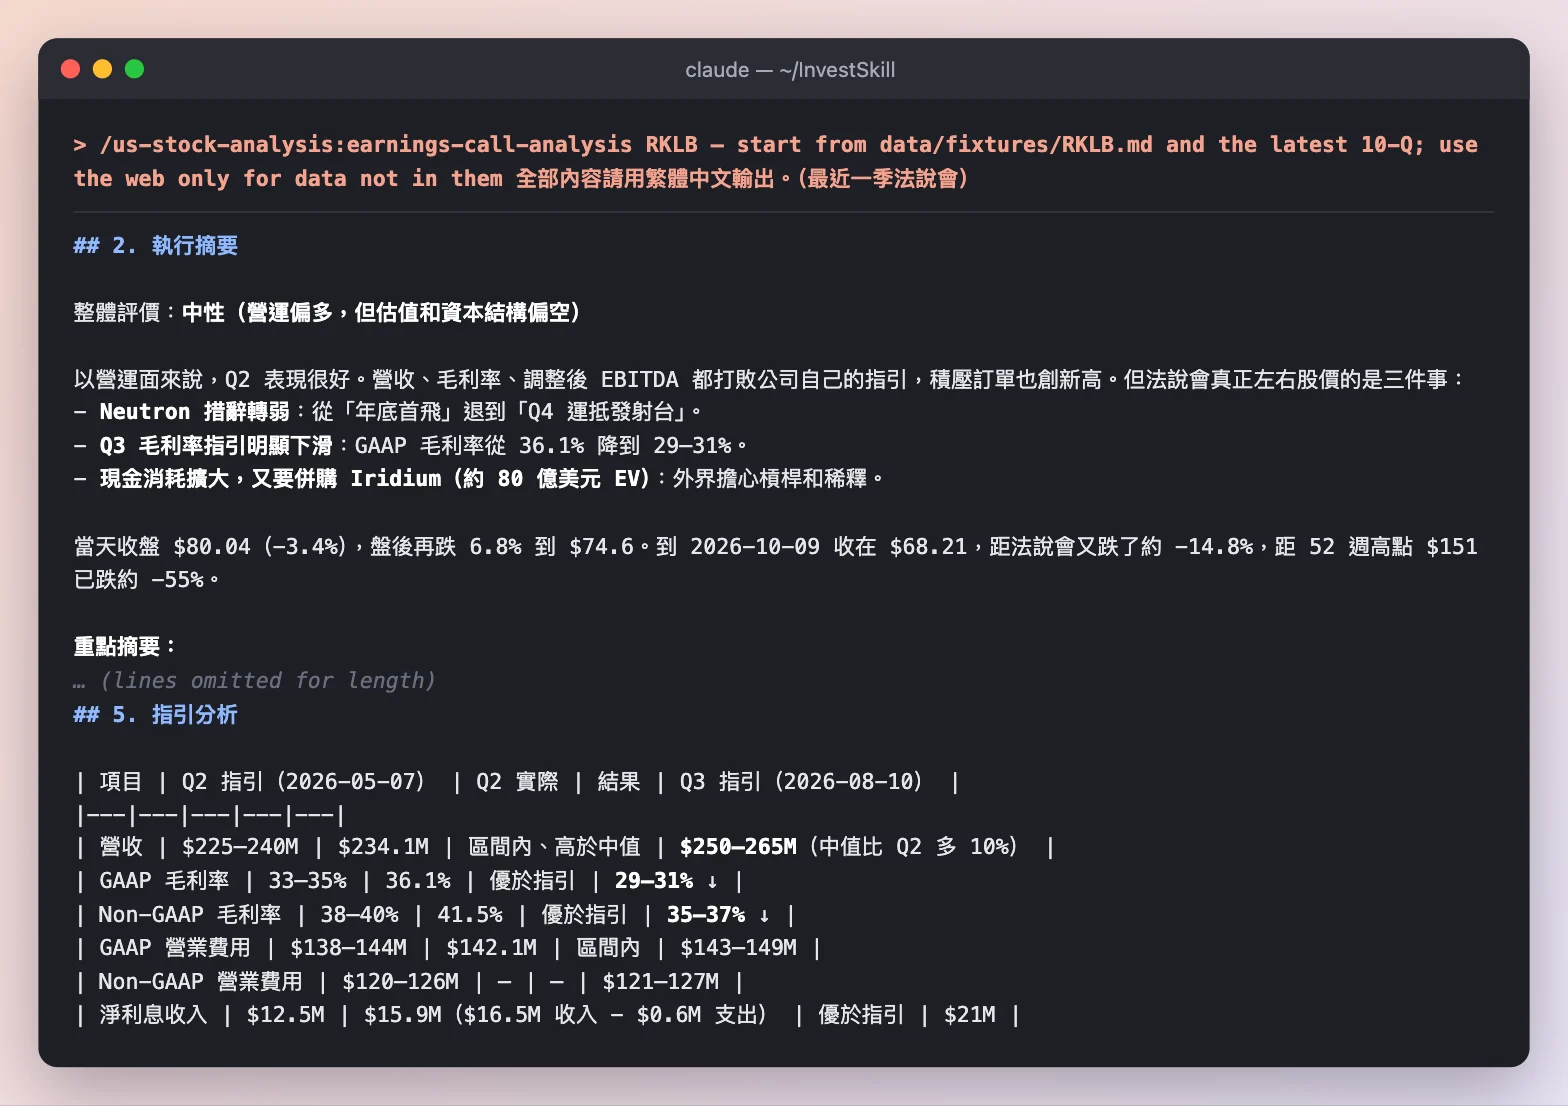
注意這幾點
- 數字很好,股價卻跌。 營收、毛利率、調整後 EBITDA 全部打敗指引,但法說會當天盤後跌 6.8%。真正左右股價的是三件事:Neutron 措辭從「年底首飛」退到「Q4 運抵發射台」、Q3 毛利率指引從 36.1% 降到 29–31%、現金消耗擴大又要收購 Iridium。
- 它比對了措辭變化: 10-Q 寫「年底發射的窗口正在收窄」,Q1 新聞稿寫的還是「進度如期」。
- 可信度分開評: 財務指引可信度高,Neutron 時程可信度低(已延期兩次)。
結果: NEUTRAL · 5.5 / 10 · HOLD。
第二部分 · 值多少錢?
步驟 4 · stock-valuation:多種方法,一個區間
/us-stock-analysis:stock-valuation RKLB — start from data/fixtures/RKLB.md and the latest 10-Q; use the web only for data not in them 全部內容請用繁體中文輸出。
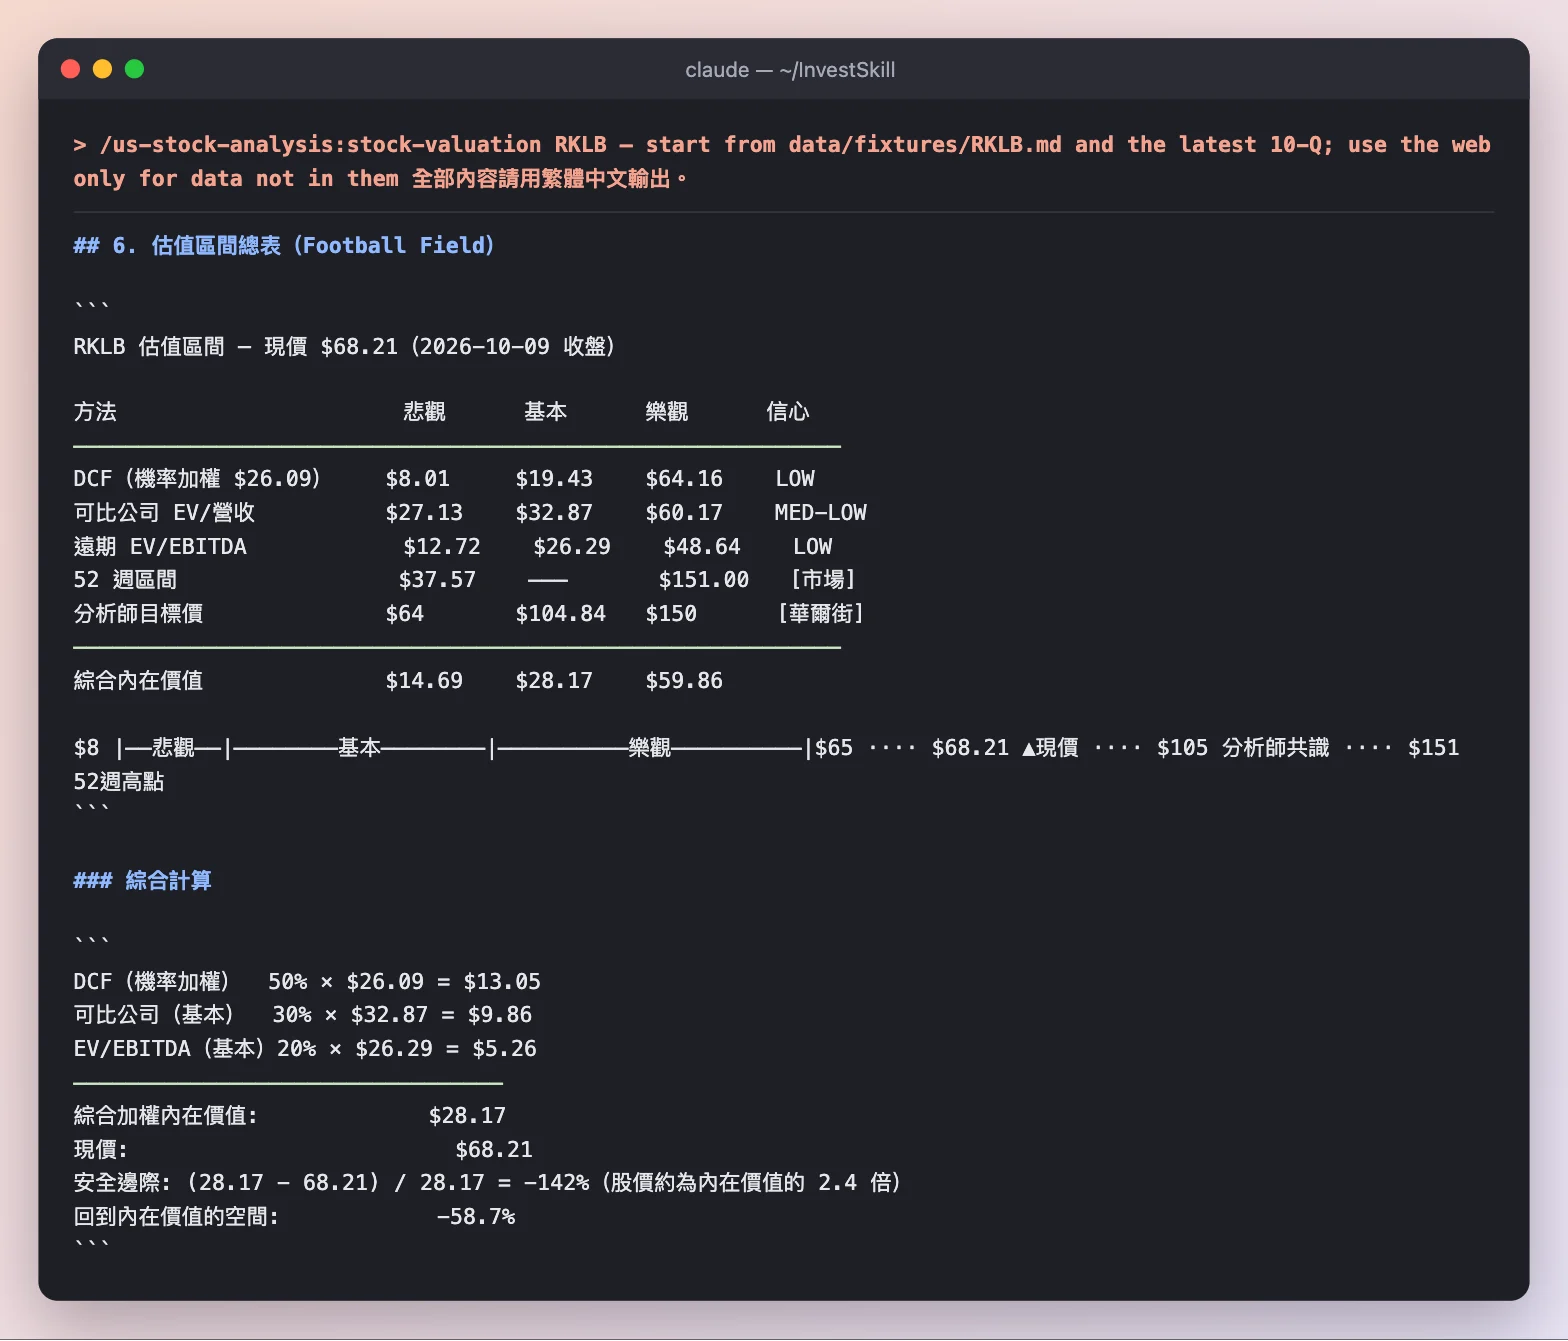
注意這幾點
- 三種方法都遠低於股價: 綜合內在價值 $28.17,股價約是它的 2.4 倍。連最樂觀的綜合情境($59.86)都低於現價。
- 它提醒自己的限制: 太空股的定價大量來自敘事與動能,過去 12 個月股價在 $37.57 到 $151 之間來回,「估值偏貴不代表短期會下跌」。
- 和步驟 1 的差別:
stock-eval說 HOLD,這裡說 SELL。兩者看的是同一批事實,只是這裡只回答「價格合不合理」。
結果: BEARISH · 2.5 / 10 · SELL。
步驟 5 · dividend-analysis:公司怎麼運用現金?
/us-stock-analysis:dividend-analysis RKLB — start from data/fixtures/RKLB.md and the latest 10-Q; use the web only for data not in them 全部內容請用繁體中文輸出。
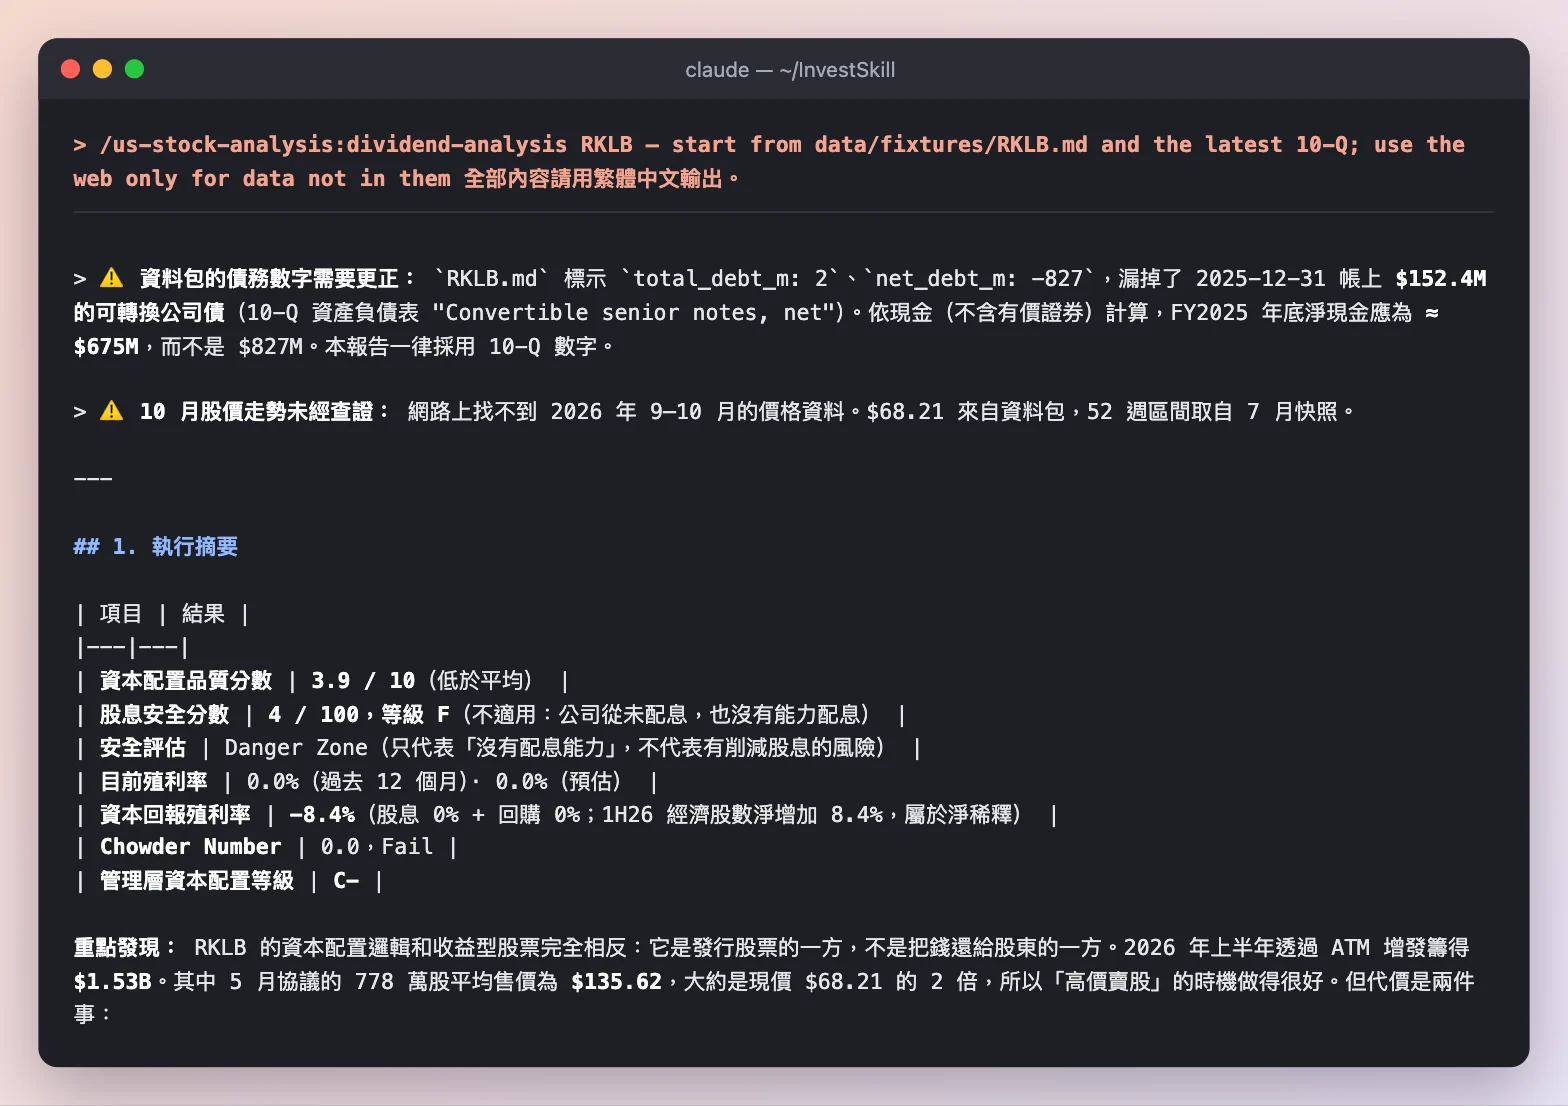
注意這幾點
- 它是發股票的一方,不是還錢給股東的一方。 2026 上半年用 ATM 增發籌了 $15.3 億,5 月那批均價 $135.62,大約是現價的 2 倍,時機抓得很好。
- 代價是稀釋: 經濟股數 18 個月增加 26.7%,資本回報殖利率是 −8.4%。
- 兩個技能查到不同的新聞。 這份報告寫 Iridium 收購背後有「$36 億過橋貸款」,但步驟 1 的
stock-eval找到 9/15 的新聞:公司已經用 ATM 募資 $19.4 億,並終止了過橋貸款。上網查資料的技能,結果取決於它找到哪一篇。事後查證: Rocket Lab 自己的 8-K 確認過橋貸款已於 2026-09-15 終止,所以stock-eval是對的;這份報告引用的是 6 月 30 日的 10-Q,當時正確,但到 10 月已經過時。這正是要標日期、要以第一手來源為準的原因。
結果: 資本配置 3.9 / 10(等級 C−) → BEARISH · SELL。它特別說明:這只代表「不適合收益型配置」,不是看空成長論點。
第三部分 · 市場在說什麼?
步驟 6 · technical-analysis:走勢圖
/us-stock-analysis:technical-analysis RKLB — start from data/fixtures/RKLB.md and the latest 10-Q; use the web only for data not in them 全部內容請用繁體中文輸出。
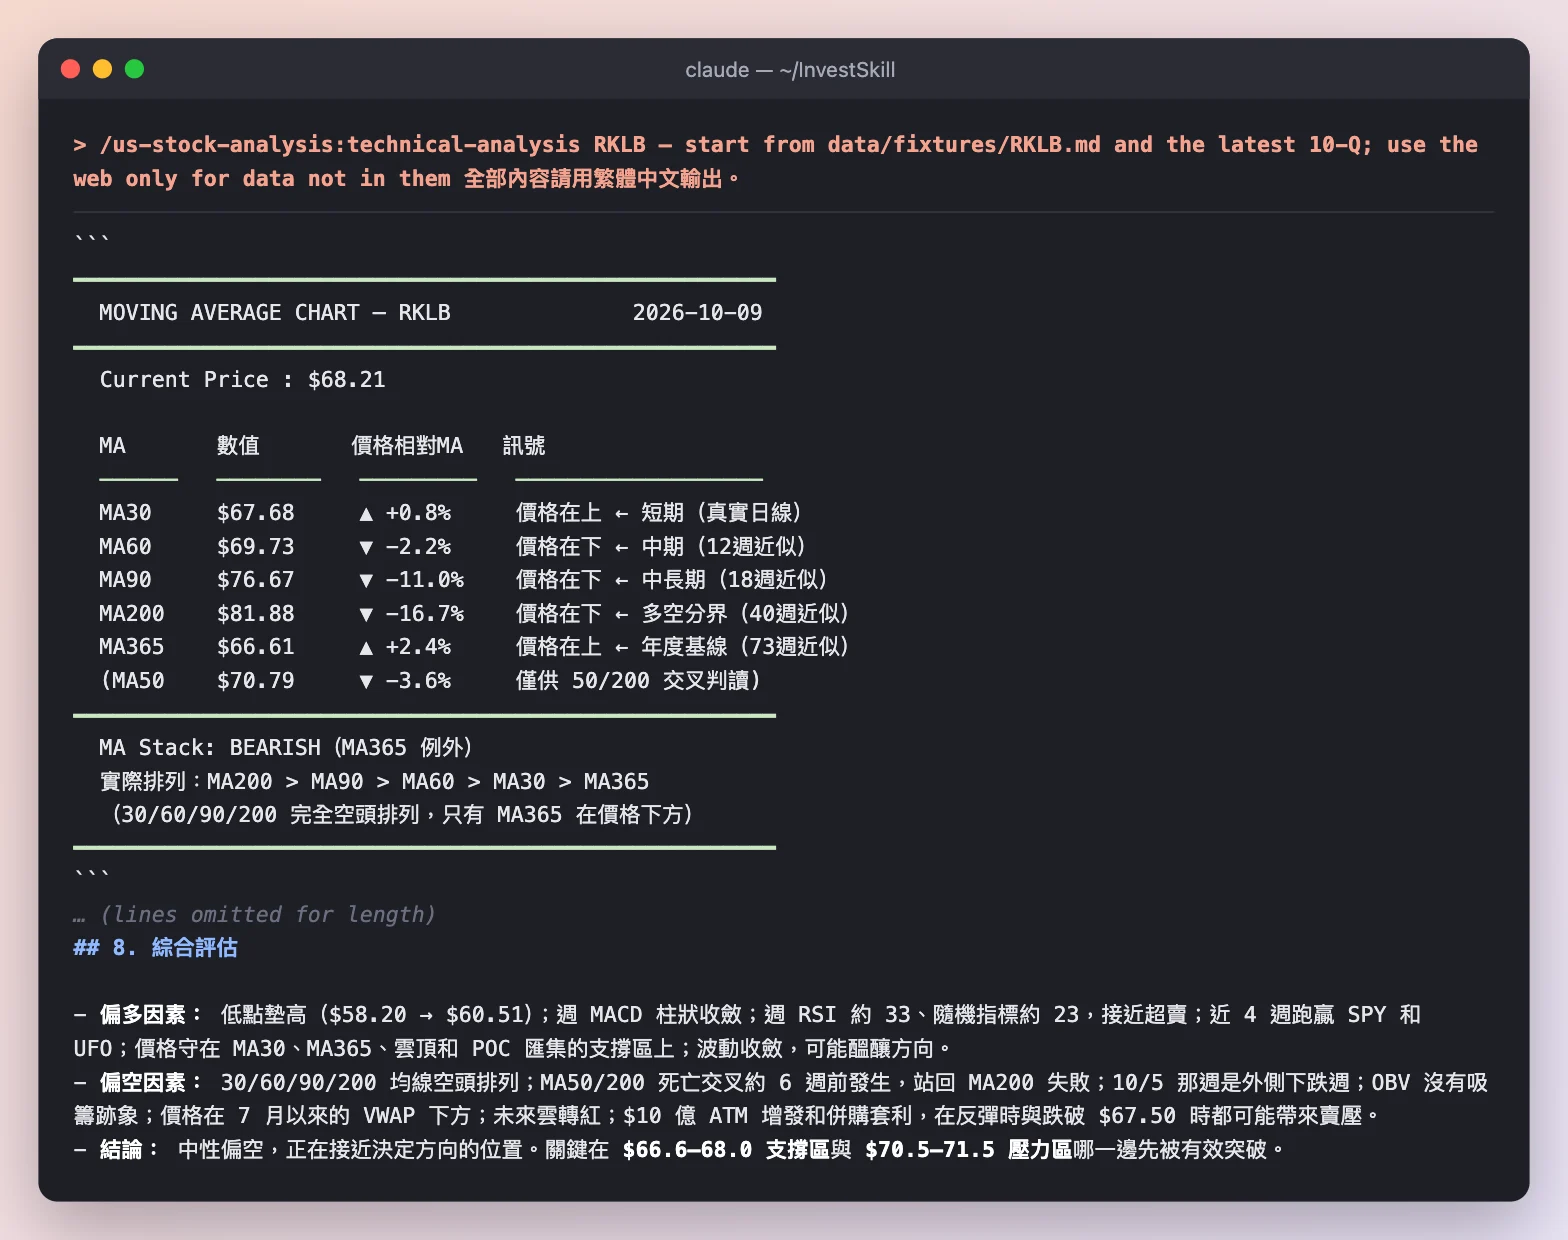
注意這幾點
- 它標出哪些數字是近似值。 只有 MA30 是用真實日線算的,MA60 以上是用週線近似,圖上逐一標註。
- 空頭排列: MA30/60/90/200 完全空頭排列,MA50/200 死亡交叉約 6 週前發生,股價從 52 週高點 $151 跌了約 55%。
- 但接近決定方向: 週 RSI 約 33、接近超賣,低點墊高。關鍵是 $66.6–68.0 支撐和 $70.5–71.5 壓力哪一邊先被突破。
結果: NEUTRAL · 4.2 / 10 · HOLD(中性偏空)。
步驟 7 · insider-trading:內部人在買還是賣?
/us-stock-analysis:insider-trading RKLB — start from data/fixtures/RKLB.md and the latest 10-Q; use the web only for data not in them 全部內容請用繁體中文輸出。
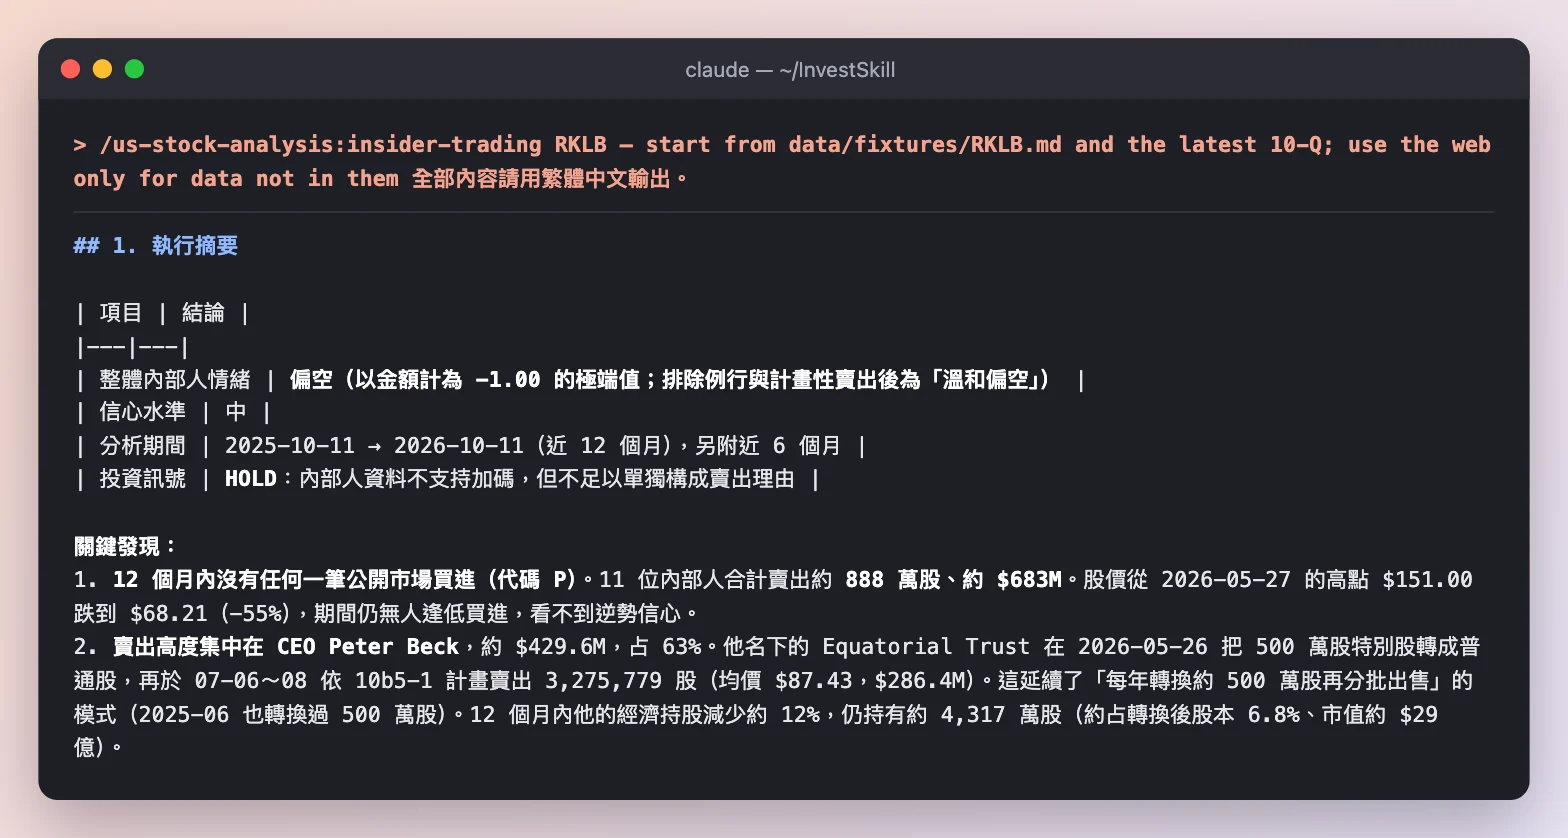
注意這幾點
- 零買進: 12 個月內 11 位內部人賣出約 888 萬股、約 $683M,股價跌了 55% 也沒有人逢低買進。
- 它看出賣出的型態: CEO 的信託每年把約 500 萬股特別股轉成普通股再依 10b5-1 計畫分批賣出;CFO 的新計畫涵蓋全部既得選擇權。
- 它點出值得追蹤的時序,但不下結論: CFO 和一名董事在 6/3 簽新的 10b5-1 計畫,25 天後公司宣布收購 Iridium。報告寫明「沒有證據顯示違規」。
結果: BEARISH · 3.5 / 10 · HOLD:不支持加碼,但不足以單獨構成賣出理由。
步驟 8 · short-interest:空方擠不擠?
/us-stock-analysis:short-interest RKLB — start from data/fixtures/RKLB.md and the latest 10-Q; use the web only for data not in them 全部內容請用繁體中文輸出。
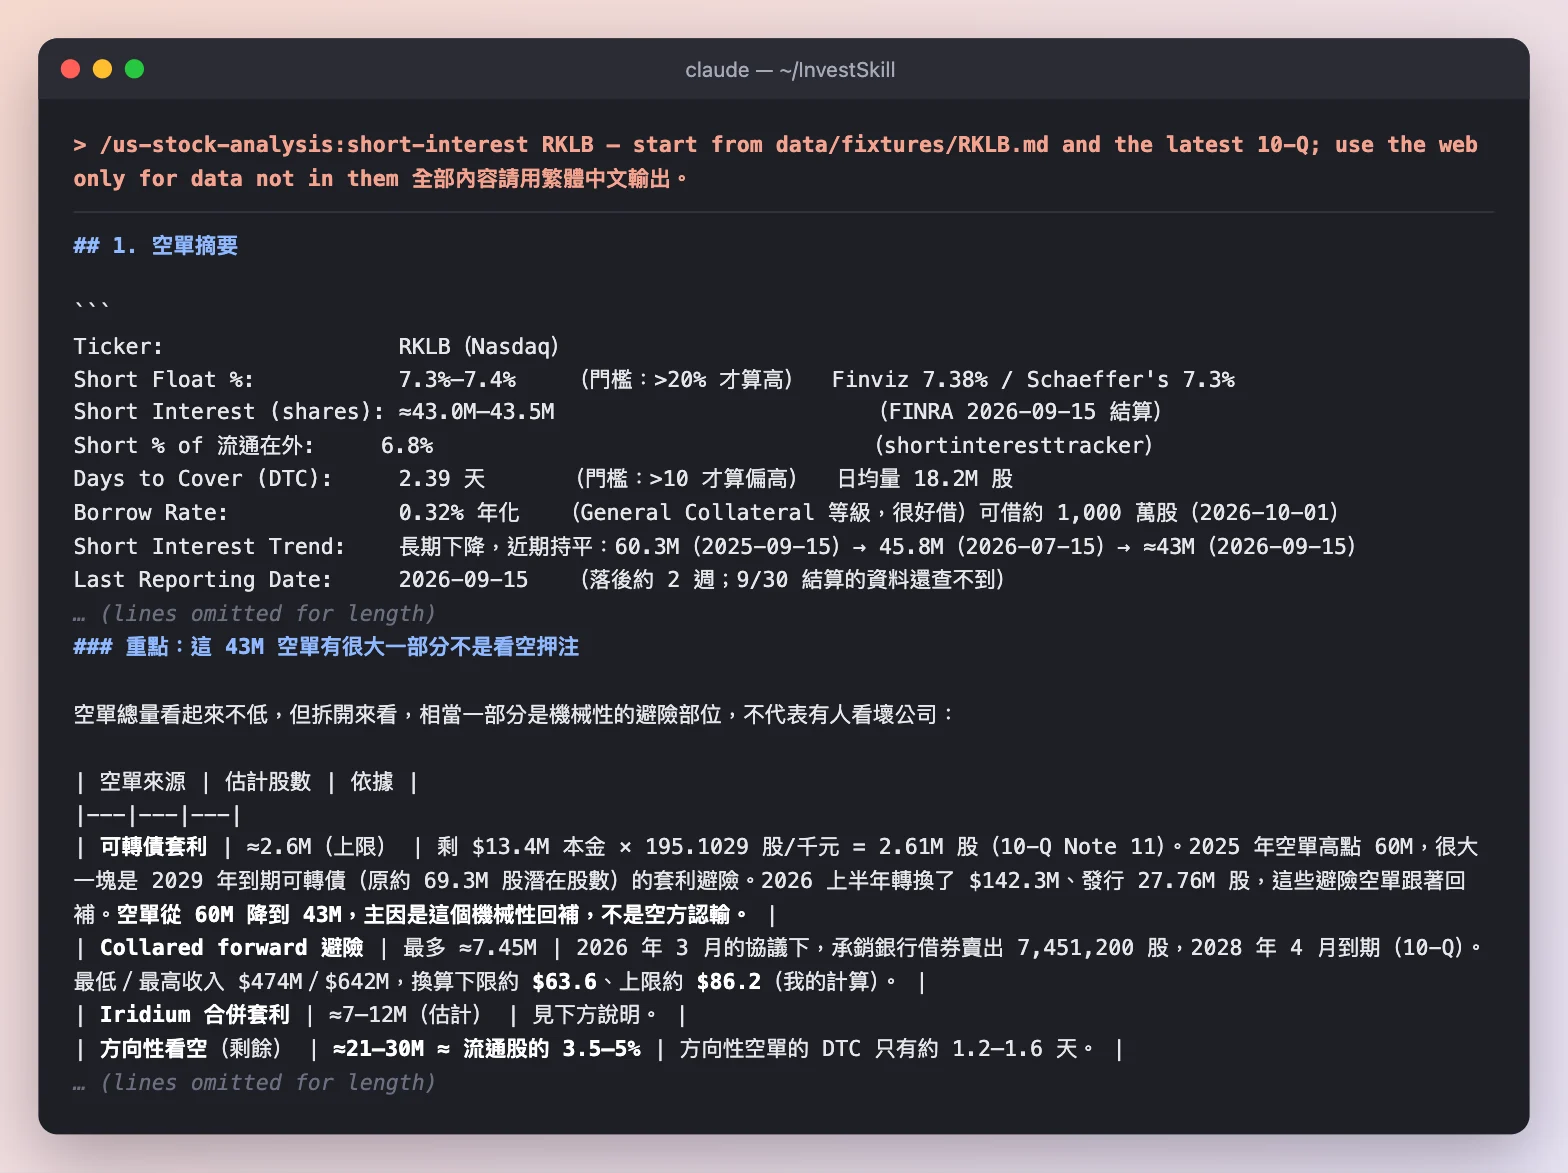
注意這幾點
- 它把空單拆開來看。 43M 股空單裡,有可轉債套利、collared forward 避險、Iridium 合併套利,真正的方向性看空只占流通股約 3.5–5%。
- 它算出一個反直覺的結構: RKLB 跌破 $67.50 時,合併套利者的避險部位會變大,需要再加空,等於跌勢會自己增加空單。
- 空單從 60M 降到 43M,主因是可轉債轉換後的機械性回補,不是空方認輸。
結果: NEUTRAL · 4.5 / 10 · HOLD,軋空機率低。
第四部分 · 可能出什麼錯?
步驟 9 · bear-case:紅隊
/us-stock-analysis:bear-case RKLB — start from data/fixtures/RKLB.md and the latest 10-Q; use the web only for data not in them 全部內容請用繁體中文輸出。
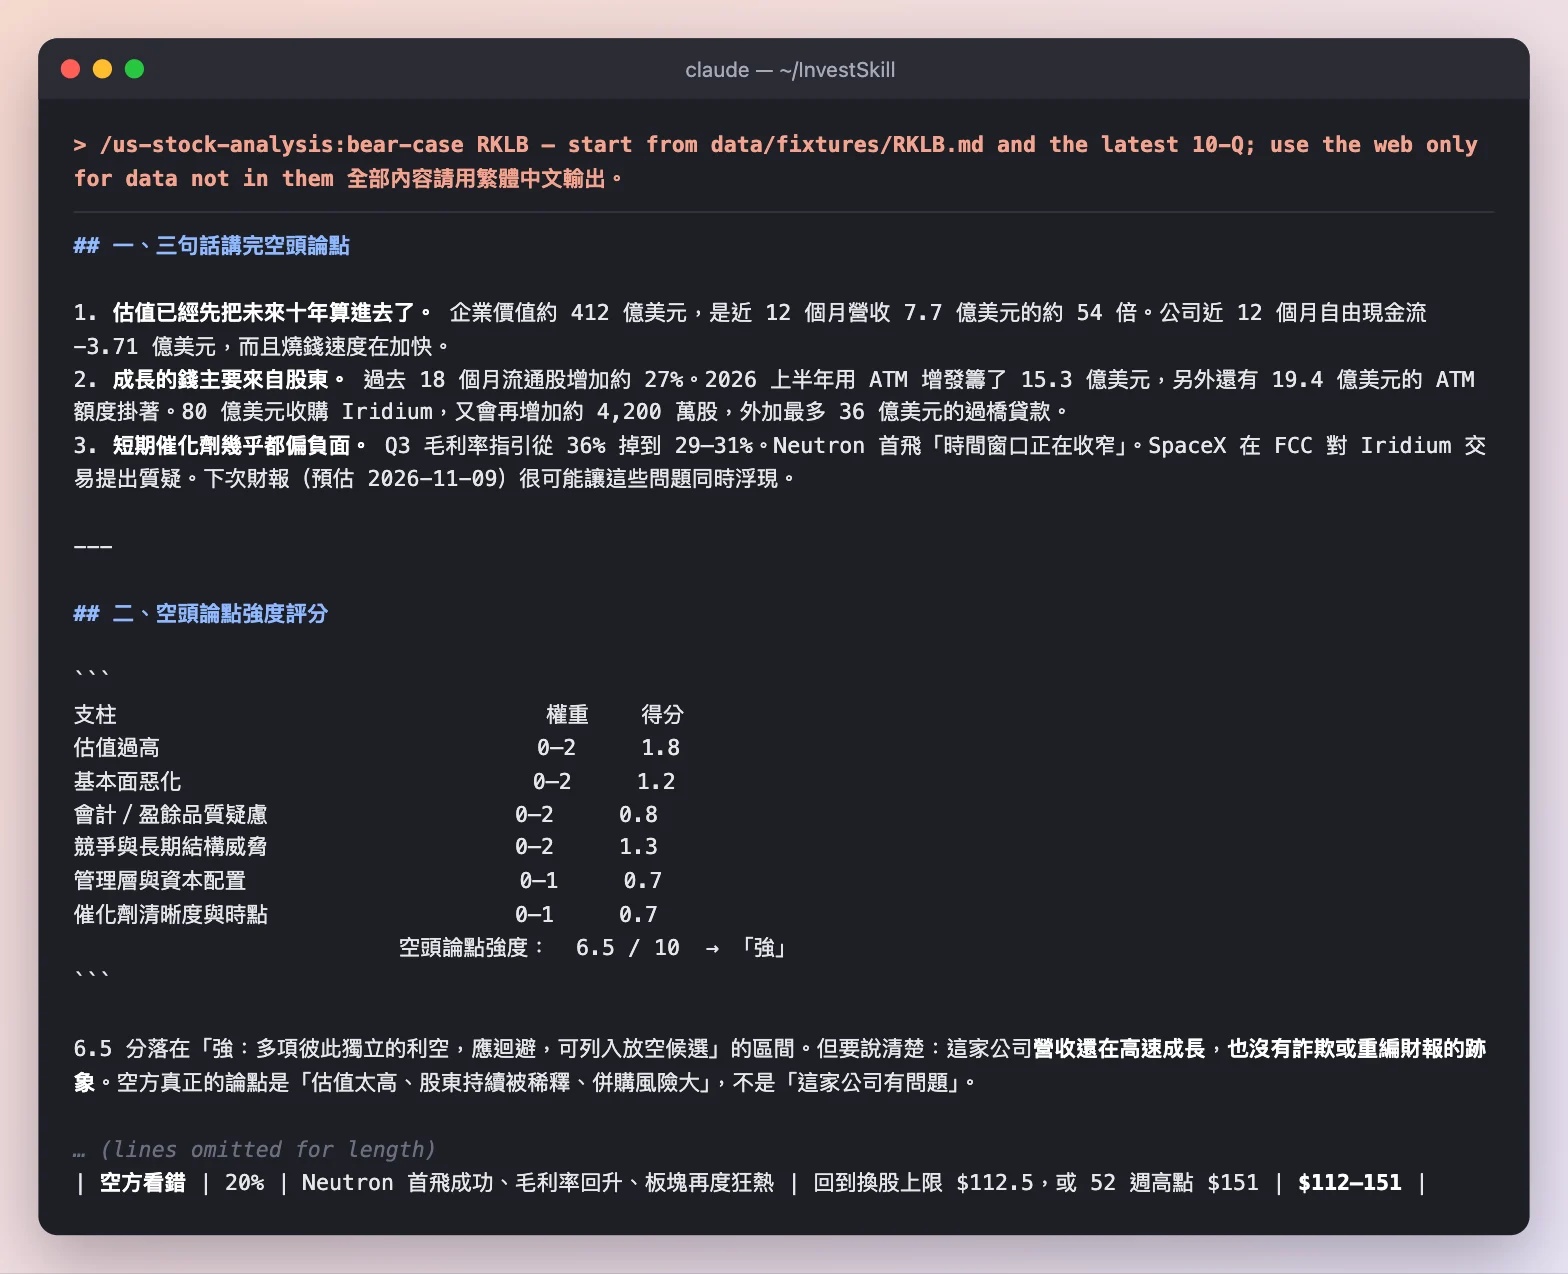
注意這幾點
- 這次空方比 PLTR 強: 6.5 / 10(「強」),而 PLTR 只有 5.0。除了估值(1.8 / 2),基本面(1.2)和競爭威脅(1.3)也有分數。
- 它把話說清楚: 營收還在高速成長,也沒有詐欺或重編財報的跡象。空方的論點是「估值太高、股東持續被稀釋、併購風險大」,不是「這家公司有問題」。
- 但不建議直接放空: 機率加權約 $55(−19%),看錯時漲幅可能超過 100%。比較合理的做法是不持有,或用選擇權價差表達看法。
結果: 空頭強度 6.5 / 10 → BEARISH · 3.5 / 10 · SELL。
步驟 10 · fact-check:回頭驗證第一份報告
/us-stock-analysis:fact-check output/rklb/01-stock-eval.md — verify every figure against data/fixtures/RKLB.md and the 10-Q; mark web-only figures unverifiable 全部內容請用繁體中文輸出。
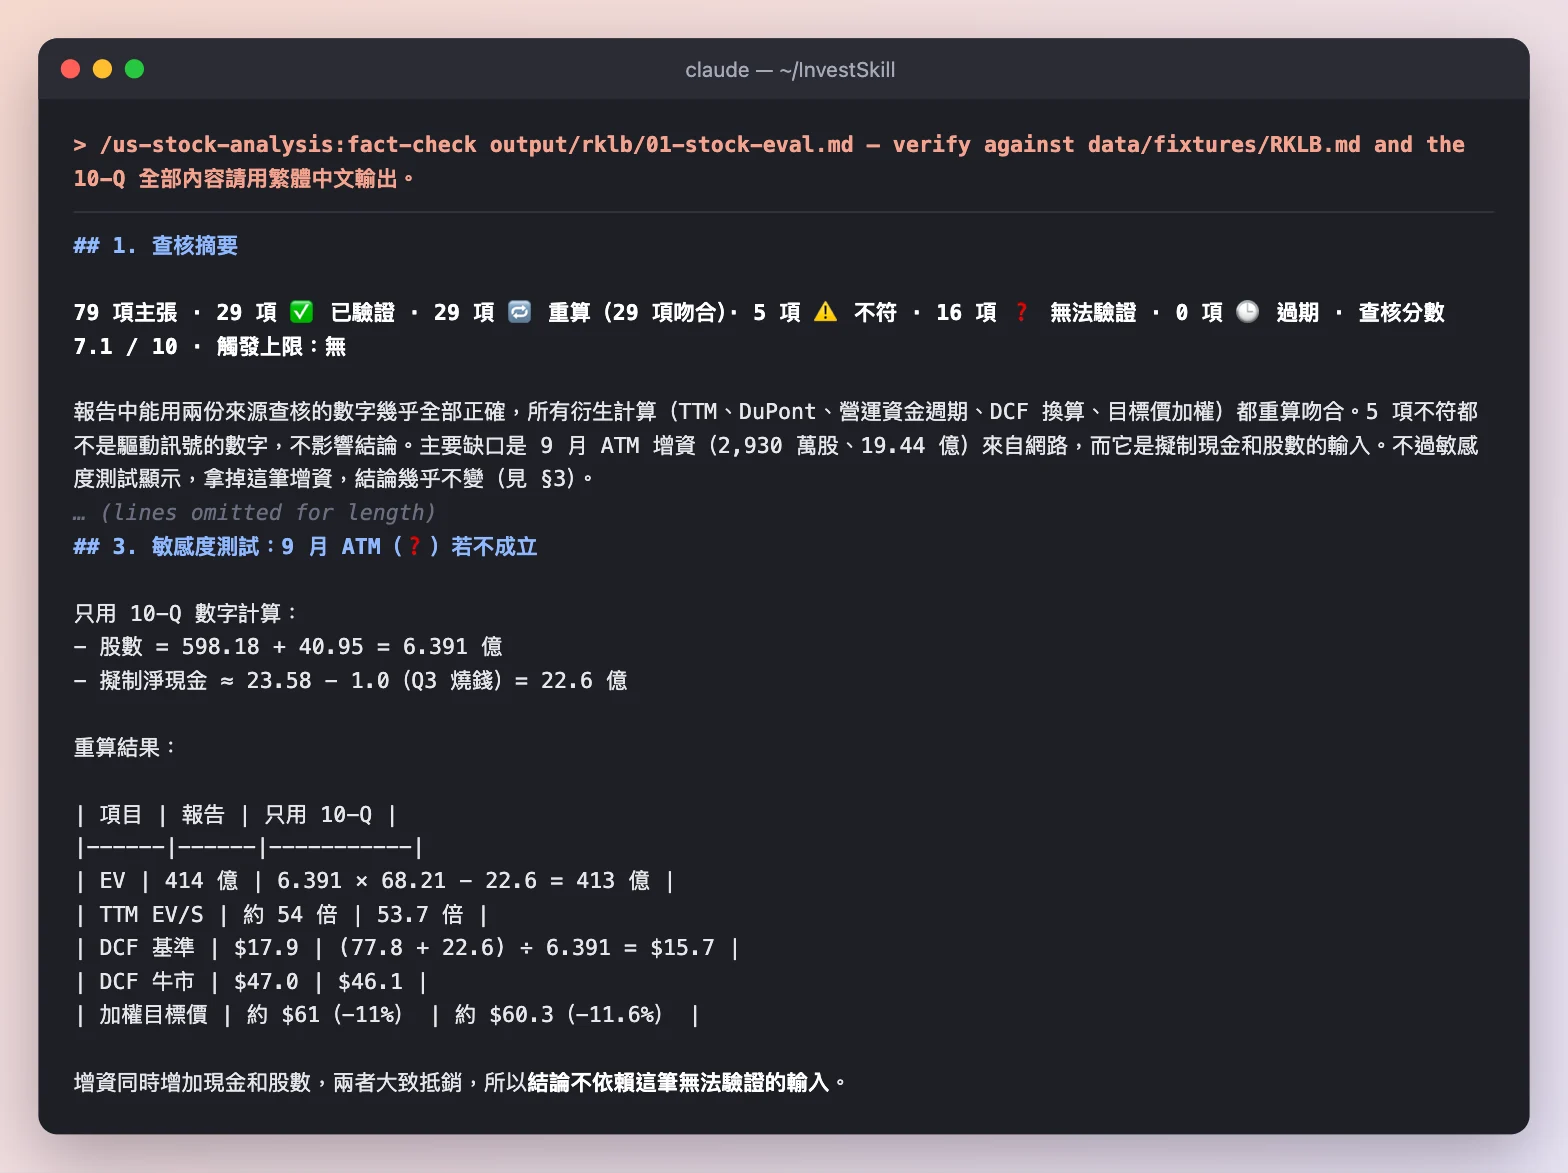
只用兩份 SEC 檔案離線查核。步驟 1 從網路找到的數字一律標 ❓ 無法驗證,意思是「沒查」,不是「錯」。
注意這幾點
- 能查的幾乎都對: 29 項重算全部吻合,包括 TTM、DuPont、DCF 換算和目標價加權。
- 它做了一個聰明的測試。 9 月 ATM 增資(2,930 萬股、19.44 億)只來自網路、無法驗證,而它又是現金和股數的輸入。查核把這筆拿掉重算:增資同時增加現金和股數,兩者大致抵銷,加權目標價從約 $61 變成約 $60.3,結論不依賴這筆無法驗證的數字。
- 5 項不符都不是關鍵數字: 例如「毛利率從 26.6% 升到 37.2%」裡的 26.6% 其實是 FY2024(FY2025 是 34.4%),趨勢方向仍然正確;一個「約 3,000 萬」的負債數字疑似標錯列名。
步驟 10 的結果: 查核分數 7.1 / 10。 原報告的 NEUTRAL / HOLD 照抄不變;輸入數字大致可信。
最後得到了什麼
| 技能 | 訊號 | 分數 |
|---|---|---|
stock-eval |
NEUTRAL · HOLD | 4.2 |
competitor-analysis |
NEUTRAL · HOLD | 5.6 |
earnings-call-analysis |
NEUTRAL · HOLD | 5.5 |
stock-valuation |
BEARISH · SELL | 2.5 |
dividend-analysis |
BEARISH · SELL | 3.9 |
technical-analysis |
NEUTRAL · HOLD | 4.2 |
insider-trading |
BEARISH · HOLD | 3.5 |
short-interest |
NEUTRAL · HOLD | 4.5 |
bear-case |
BEARISH · SELL | 3.5 |
fact-check |
(照抄)NEUTRAL · HOLD | 查核 7.1 |
這份示範告訴我們
- 和 PLTR 比,結論明顯更偏空。 兩家公司都在高速成長、估值都很高,但 RKLB 還在燒錢、持續稀釋,又有一筆 $80 億的收購。十個技能裡有四個給出 BEARISH,PLTR 只有一個。
- 技能會修正資料。 兩個技能各自發現資料包漏掉 $1.524 億可轉債。資料包是起點,不是標準答案。這個缺口後來也在
fetch-fundamentals中修正了。 - 上網的技能可能查到不同的新聞。 步驟 1 找到「過橋貸款已終止」,步驟 5 沒找到。每個網路數字都有日期,你才分得出哪個比較新;公司的 8-K 確認步驟 1 是對的。現在每個技能都有同一條規則:來源互相矛盾時,第一手來源優先、其次取最新的,兩個值都列出來,絕不取平均(見資料與準確性)。
- 原始訊號需要拆解。 7.4% 的空單看起來不低,拆開後多半是避險;內部人賣出看起來很多,拆開後多半是計畫性賣出。
自己跑一次
export EDGAR_USER_AGENT="Your Name you@example.com"
npm run fetch:fundamentals -- RKLB        # 接著在 price: 那一行填上今天的股價
npm run fetch:edgar -- RKLB --form 10-Q

# 在 Claude Code 裡,每個技能後面都加上同一句
/us-stock-analysis:stock-eval RKLB — start from data/fixtures/RKLB.md and the latest 10-Q in data/filings/RKLB/; use the web only for data not in them, and cite each source with its date 全部內容請用繁體中文輸出。
這裡的每次執行都用 claude -p "<指令>" --allowedTools Read,WebSearch,WebFetch。把 stock-eval 換成上面任何一個技能即可。其他 AI 工具可以貼上 prompts/ 裡對應的檔案。其他示範請看示範總覽。
完整輸出
上面每次執行的完整、未經修改的輸出。
步驟輸出:stock-eval
# Rocket Lab Corp(RKLB)個股評估報告

```
Data & Sources
  As of:      財報 2026-06-30(10-Q)· 年度 2025-12-31(10-K)· 股價 2026-10-09 收盤 · 網路資料 2026-06-30 ~ 2026-10-10
  Source:     ① SEC EDGAR 10-K FY2025(accession 0001819994-26-000013,XBRL companyfacts,data/fixtures/RKLB.md)
              ② SEC EDGAR 10-Q Q2 2026(accession 0001819994-26-000062,2026-08-10 申報,data/filings/RKLB/RKLB_2026-06-30_10-Q.txt)
              ③ SEC 8-K Ex.99.1 Q2 2026 財報新聞稿(2026-08-10)——Q3 財測
              ④ 網路:股價區間、Form 4、空單、分析師目標價、共識預估、Iridium 2025 年報、9 月 ATM 增資(日期逐筆標於文末)
  Retrieval:  ①② 由使用者提供(pasted by user)· ③④ 網路擷取
  Confidence: ①②③ HIGH · ④ MEDIUM(各資料商數字不一,以下逐筆標註)
```

> ⚠️ **資料包有兩個問題,下文已修正:**
> 1. **負債少算。** `RKLB.md` 寫的 `total_debt_m: 2`、`net_debt_m: -827`,漏了 2025-12-31 帳上 **1.524 億美元的可轉債**(10-Q 資產負債表「Convertible senior notes, net 152,395」)。正確的淨現金是 **6.75 億美元**(只算現金)或 **9.45 億美元**(含有價證券),不是 8.27 億。FY2024 那欄同樣漏列可轉債。
> 2. **股價差一點。** 資料包寫 10/9 收盤 $68.21,Investing.com 顯示 $67.38(前一日 $68.40),相差約 1.2%。下文沿用使用者提供的 $68.21。

---

## 0. 結論摘要(Output Format 1–8)

**1. 投資論點。** Rocket Lab 的營運正在加速。Q2'26 營收年增 62%,backlog 23.6 億美元(年增 137%)。TTM 毛利率從 26.6% 升到 37.2%。資產負債表上約有 42 億美元現金(估計值,含 9 月增資)。
但目前約 **54 倍 TTM EV/營收**的估值,已經把「Neutron 成功+Iridium 整合+10 年 40% 年複合成長」幾乎全算進去了。反推 DCF 顯示,要撐住 $68,2035 年營收需要約 200 億美元。**公司好,價格太滿。**

**2. 估值判斷。**
- 以內在價值看:**高估**。DCF 基準情境 $18/股,牛市情境 $47。
- 以同業看:**大致合理**。2027E EV/營收約 32 倍,同業 AST SpaceMobile 約 36 倍、Planet Labs 約 25 倍。

**3. 品質分數。**
- Piotroski F-Score **5/9**,中性,其中一項為推估。
- 盈餘品質:應計比率 −1.8%(佳),但股權激勵佔營收 11.8%。
- ROIC 約 **−20%**,WACC 約 11%:**正在消耗價值**。

**4. 經營層。** 資本配置手腕高明:Q2 以約 $131 的高價發 ATM 增資(每股價格由 10-Q 數字算出)。但股本兩年膨脹約 32%,Iridium 案完成後約 42%(推估)。CEO 信託 7 月依 10b5-1 計畫賣出約 2.86 億美元。

**5. 分析師共識。** 19 位分析師共識「買進」。平均目標價約 $87–$120,依資料商而異。最新動向是 TD Cowen 10/9 把目標價從 $120 下調到 $90。EPS 預估在下修,營收預估在上修。

**6. 三大風險。**
- Neutron 首飛延到 2027。
- Iridium 案的監管與整合(約 80 億美元 EV、約 16 倍 OEBITDA)。
- 高倍數股票遇到成長或毛利不如預期(Q3 GAAP 毛利率財測降到 29–31%)。

**7. 12 個月目標價。**
- 空頭 $35(30%)
- 基準 $60(45%)
- 多頭 $93(25%)
- **機率加權約 $61,比現價低約 11%。**

**8. 建議進場區。** 分批,**$40–48**。$48 以下才接近牛市 DCF 的價值;$40 附近接近 52 週低點 $37.57。在現價 $68 不建議追高。

---

## 1. 公司概況

| 項目 | 內容 |
|------|------|
| 業務 | 端到端太空公司,分兩個部門。**發射服務**:Electron 小型火箭、HASTE 次軌道高超音速測試、開發中的 Neutron 中型可回收火箭。**太空系統**:衛星平台、零組件、光學、雷射通訊、太空機器人。 |
| 營收組成(Q2'26) | 太空系統 1.895 億(81%,年增 94%)· 發射 4,460 萬(19%,年減 4%,主因 HASTE 改按完工比例認列)(10-Q) |
| 規模 | Electron 累計 87 次成功任務,送出超過 250 顆衛星。2025 年發射次數全球第二。2025 年發射 21 次,2026 上半年 12 次(10-Q) |
| 每次發射經濟效益 | Q2'26 每次營收 910 萬、成本 440 萬;去年同期為 790 萬與 500 萬(10-Q) |
| Backlog | **23.559 億美元**(太空系統 14.158 億、發射 9.402 億),45% 在 12 個月內認列(10-Q) |
| 客戶集中度 | 「政府客戶」佔 2026 上半年營收 **42%**;MDA 佔應收帳款 11%(10-Q) |
| 近期併購 | GEOST(2025-08,2.92 億)· Mynaric(2026-04,1.61 億,全數用股票支付)· Motiv(2026-05,4,450 萬)· **Iridium(待完成,EV 約 80 億,預計 2027 年完成)**(10-Q) |
| Q2 之後的新合約 | Space Force 次軌道飛彈防禦發射 12 次,2.66 億(7/21);SB-AMTI Flatellite 衛星計畫 3.97 億,含選擇權(7/30)(10-Q MD&A) |

### Iridium 交易重點(10-Q 附註 1、MD&A、風險因子)

- **價格與支付方式。** 每股 $54 = 現金 $27 加上 RKLB 股票。換股比例有上下限(collar):
  - RKLB 10 日 VWAP ≤ $67.50 時,固定 0.4000。
  - 介於 $67.50 和 $112.50 之間時,比例 = $27 ÷ VWAP。
  - VWAP ≥ $112.50 時,固定 0.2400。
- **為什麼重要:** 現價 $68.21 幾乎就在 collar 下緣。再跌的話,換股比例會鎖在 0.4,賣方拿到的股票價值會低於 $27,對 Iridium 股東投票形成壓力。
- **資金需求。** 需要超過 30 億美元現金,支付股票對價、償還部分 Iridium 債務和交易費用。另外約 18 億美元的 Iridium 定期貸款可能需要再融資。
- **融資進度。** 原本有 36 億美元過橋貸款承諾。據 2026-09-15 新聞稿,公司已用 ATM **發行 2,930 萬股、募得約 19.44 億美元**,並**終止過橋貸款**([QuiverQuant 9/15](https://www.quiverquant.com/news/Rocket+Lab+Completes+$1.944+Billion+ATM+Offering+to+Fully+Finance+Pending+Iridium+Acquisition))。
- **時間表。** 截止日 2027-06-28,最多可延兩次到 2027-12-28。需要通過 HSR、FCC、外國投資審查。
- **Iridium 基本面(2025)。** 營收 8.717 億、OEBITDA 4.953 億、淨槓桿 3.4 倍;2026 年 OEBITDA 財測 4.8–4.9 億([Iridium 8-K,2026-02-12](https://www.sec.gov/Archives/edgar/data/1418819/000141881926000008/pressreleaseq42025.htm))。
- **收購倍數。** 80 億 ÷ 4.953 億 ≈ **16.2 倍 OEBITDA**。

---

## 2. 財務體質

### 損益(百萬美元)

TTM = FY25 − 1H25 + 1H26。

| 項目 | FY2024 | FY2025 | TTM 2026-06 | 1H26 | 1H25 |
|------|-------:|-------:|-----------:|-----:|-----:|
| 營收 | 436 | 602 | **769.3** | 434.4 | 267.1 |
| 營收成長 | — | **+38.0%** ✅ | — | **+62.7%** | — |
| 毛利 | 116 | 207 | 286.5 | 161.1 | 81.6 |
| 毛利率 | 26.6% | **34.4%** ✅ | **37.2%** | 37.1% | 30.6% |
| 研發 | 174 | 271 | 312.7 | 162.9 | 121.2 |
| 銷管 | 132 | 165 | 197.4 | 111.6 | 79.2 |
| 營業利益 | −190 | −229 | **−223.7** | −113.5 | −118.8 |
| 營業利益率 | −43.5% | −38.0% | −29.1% | −26.1% | −44.5% |
| 淨利 | −190 | −198 | **−165.3** | −94.3 | −127.0 |
| 稀釋 EPS | −0.38 | −0.37 | — | −0.15 | −0.25 |

*FY2025 的淨利有 2,800 萬美元所得稅利益墊高,稅前虧損其實是 −2.26 億。*

### 現金流(百萬美元)

| 項目 | FY2024 | FY2025 | TTM | 1H26 |
|------|-------:|-------:|----:|-----:|
| 營業現金流 | −49 | −166 | −222.9 | −134.4 |
| 資本支出 | 67 | 156 | 148.4 | 53.1 |
| **自由現金流** | −116 | **−322** ✅ | **−371.3** | −187.5 |
| 股權激勵 | 57 | 71 | 81.5 | 47.7 |
| 折舊攤銷 | 34 | 44 | 62.5 | 35.9 |

1H26 營業現金流惡化的主因是營運資金:應收 −6,300 萬、存貨 −7,330 萬、其他非流動資產 −4,030 萬;合約負債 +7,880 萬只抵掉一部分。這些變化反映製造型合約在擴張,也有部分來自併購(10-Q 現金流量表)。

### 資產負債(2026-06-30,10-Q)

| 項目 | 2026-06-30 | 2025-12-31 |
|------|----------:|----------:|
| 現金+有價證券 | **23.876 億** | 10.988 億 |
| 可轉債(4.25%,2029 年到期) | 1,310 萬 | **1.524 億**(資料包漏列) |
| 長期借款+融資租賃 | 約 3,000 萬 | 約 3,000 萬 |
| **淨現金** | **約 23.6 億** | 約 9.2 億 |
| 合約負債(客戶預付款) | 3.512 億 | 1.954 億 |
| 股東權益 | 34.922 億 | 17.219 億 |

**擬制現金(推估):** 6/30 的 23.9 億,加上 9 月 ATM 約 19.2 億(扣 1–2% 費用),減掉 Q3 約 1 億的現金消耗,**約 42 億美元**。Iridium 交易完成後約剩 12 億,另外承擔約 18 億的 Iridium 定期貸款。合併後以 OEBITDA 約 4.25 億估算,淨槓桿約 1.5 倍(推估)。

### 營運槓桿

| 期間 | 營收(M) | 營收成長 | EBIT(M) | 增量營業利益率 |
|------|---------:|--------:|---------:|------------:|
| FY24 → FY25 | 436 → 602 | +38% | −190 → −229 | **−23%**(虧損擴大) |
| 1H25 → 1H26 | 267 → 434 | +63% | −119 → −113 | **+3.2%** |
| Q2'25 → Q2'26 | 144.5 → 234.1 | +62% | −59.6 → −57.5 | +2.3% |

虧損時 DOL 沒有意義。1H26 營業費用成長 37%,低於營收成長 63%,營運槓桿剛開始出現,但幅度還很小。

### 營運資金週期

| 指標 | FY2024 | FY2025 | TTM 2026-06 |
|------|------:|------:|-----------:|
| DSO | 30.1 | 23.6 | 53.6 |
| DIO | 135.7 | 146.4 | **201.7** |
| DPO | 60.5 | 67.2 | 56.3 |
| CCC | 105.3 | 102.8 | **199.0** |
| 營運性 NWC(不含現金) | — | 1,460 萬 | 6,530 萬 |

TTM 的 CCC 被併購扭曲:Mynaric 和 Motiv 的資產負債表整筆併入,營收只算進幾個月,所以會偏高。下季要看 DIO 是否回落到 150 天以下。
增量 NWC ÷ 增量營收:(65.3 − 14.6) ÷ (769 − 602) ≈ 30%,**高於 15% 的警戒線**。

### DuPont 拆解(FY2025,以平均資產與平均權益計)

| 因子 | FY2025 | FY2024(年底值) |
|------|------:|------:|
| 稅負(淨利 ÷ 稅前) | 0.876 | 1.005 |
| 利息負擔(稅前 ÷ EBIT) | 0.987 | 0.995 |
| EBIT 利潤率 | −38.0% | −43.5% |
| 資產週轉率 | 0.343 | 0.368 |
| 權益乘數 | 1.67 | 3.10 |
| **ROE** | **−18.8%** | −49.7% |

ROE 改善靠的是兩件事:EBIT 利潤率變好,以及大量增資把權益乘數從 3.1 降到 1.7。資產週轉率下降,因為現金和併購資產膨脹的速度比營收快。

---

## 3. 估值指標

股數基準(經濟股數):普通股 5.982 億 + 可轉換參與型特別股 0.410 億 + 9 月 ATM 0.293 億 = **約 6.68 億股**。
- 市值:6.68 億 × $68.21 ≈ **456 億美元**。只用資料包的 5.98 億股算是 408 億,少算約 12%。
- **EV ≈ 456 − 42(擬制淨現金)≈ 414 億美元。**

| 指標 | 目前 | 一年前 | 5 年平均 | 產業平均 |
|------|------|------|------|------|
| P/E(TTM) | 無意義(虧損) | 無意義 | 無意義 | — |
| P/E(預估) | 無意義(2026E EPS 約 −$0.18) | — | — | — |
| PEG | 無意義 | — | — | — |
| P/B | 約 8.6 倍(擬制權益約 53 億) | n/a | n/a | — |
| P/S(TTM) | **約 59 倍** | n/a | n/a | — |
| EV/S(TTM) | **約 54 倍** | n/a | n/a | — |
| EV/S(2026E 約 8.8 億) | 約 47 倍 | — | — | — |
| EV/S(2027E 約 12.8 億) | **約 32 倍** | — | — | AST 約 36 倍、PL 約 25 倍 ¹ |
| EV/EBITDA | 無意義(調整後 EBITDA 為負) | — | — | — |
| EV/FCF | 無意義(FCF −3.71 億) | — | — | — |
| 殖利率/配息率 | 0% / — | — | — | — |

¹ 出處為 2026-06-04 某 S-4 申報文件的可比公司表([SEC](https://www.sec.gov/Archives/edgar/data/0002145371/000121390026106599/ea0301326-03.htm)),日期較舊、欄位排版有錯位,**僅供參考**。「一年前」與「5 年平均」沒有可靠資料,不予填寫。

---

## 4. 關鍵比率(TTM/2026-06-30)

| 比率 | 目前 | 產業平均 | 評估 |
|------|------|------|------|
| ROE | −6.3% | 航太國防約 15–20% | 差 |
| ROA | −5.1% | — | 差 |
| ROIC | **約 −20%** | — | 消耗價值 |
| 毛利率 | 37.2%(非 GAAP Q2 為 41.5%) | 航太約 20–30% | **佳**,趨勢向上 |
| 營業利益率 | −29.1% | — | 差,但在改善 |
| 淨利率 | −21.5% | — | 差 |
| 流動比率 | **5.48** | — | 極強 |
| 速動比率 | **4.75** | — | 極強 |
| 負債權益比 | 約 0.8% | — | 幾乎沒有負債 |
| 利息保障倍數 | 無意義(利息收入 1,650 萬遠高於利息支出 58 萬,Q2) | — | 不構成風險 |
| 資產週轉率 | 0.24 | — | 低(現金堆積所致) |

---

## 5. 同業比較

| 公司 | 定位 | 2027E EV/S | 備註 |
|------|------|------:|------|
| **RKLB** | 發射+衛星製造(+Iridium 通訊) | 約 32 倍 | 唯一已量產的獨立小型發射商 |
| AST SpaceMobile | 衛星直連手機 | 約 36 倍 ¹ | 營收剛起步 |
| Planet Labs | 對地觀測數據 | 約 25 倍 ¹ | 接近 EBITDA 損益兩平 |
| SpaceX(SPCX,2026 年 6 月上市) | 發射龍頭+Starlink | 約 19 倍 2027E 營收 ² | 規模與獲利能力遠勝 |
| Iridium(收購標的) | 衛星通訊 | 約 9 倍營收 / 16 倍 OEBITDA | 成熟、有現金流 |

² [Motley Fool,2026-09-24](https://www.fool.com/investing/2026/09/24/spacex-poised-to-reclaim-190-by-end-of-2026/)。

**解讀:** 跟熱門太空股比,RKLB 的倍數不算離群。但它的遠期倍數比**已經獲利的龍頭 SpaceX 還高**,價格裡含有明顯的「題材溢價」。

---

## 6. 品質評分

### Piotroski F-Score(FY2025 對比 FY2024)

| # | 條件 | 數據 | 得分 |
|---|------|------|:---:|
| 1 | ROA > 0 | −8.5% | 0 |
| 2 | CFO > 0 | −1.66 億 | 0 |
| 3 | ROA 改善 | −16.0% → −8.5% | 1 |
| 4 | CFO/TA > ROA | −7.1% > −8.5% | 1 |
| 5 | 長期負債比下降 | 可轉債大量轉股 | 1 |
| 6 | 流動比率改善 | FY25 為 4.08;FY24 流動資產不在資料包中 ❓ | 1(推估) |
| 7 | 未發行新股 | 稀釋股數 4.96 億 → 5.31 億 | 0 |
| 8 | 毛利率改善 | 26.6% → 34.4% | 1 |
| 9 | 資產週轉率改善 | 0.368 → 0.259 | 0 |
| | **合計** | | **5/9(中性)** |

### 盈餘品質

- **應計比率** = (−198 + 166) ÷ 1,754 = **−1.8%**。數字為負代表現金面比帳面淨利好,是正面訊號,但兩者都是虧損。
- **獲利含金量(CFO ÷ 淨利)**:雙方都是負數,沒有意義。
- **非經常性項目**:
  - FY25 所得稅利益 2,800 萬。
  - Q2'26 累計追補調整使營收增加 810 萬(佔 Q2 營收 3.5%),其中單一合約貢獻 590 萬。
  - Q2'25 則是調降 640 萬。
- **營收認列風險:中等。** 1H26 有 58% 營收按完工比例認列,靠的是成本估計。另外 MDA 合約延遲交付,可能面臨違約金(10-Q)。
- **股權激勵**佔營收 11.8%(FY25)。

### ROIC/WACC

| 項目 | TTM 2026-06 |
|------|----:|
| EBIT | −2.237 億 |
| 有效稅率 | 約 0%(有評價準備) |
| NOPAT | −2.237 億 |
| 投入資本 = 權益 34.92 + 負債 0.30 − 現金與有價證券 23.88 | **11.34 億** |
| **ROIC** | **−19.7%** |

| WACC 項目 | 數值 |
|------|----:|
| 無風險利率(10 年期美債,**假設值**,未擷取即時數據) | 約 4.2% |
| Beta(**假設值**,歷史上約 2) | 2.0 |
| 股權風險溢酬 | 5.5% |
| 照 CAPM 公式算出的股權成本 | **約 15.2%** |
| 負債權重 | 約 0% |
| **WACC:CAPM 結果約 15%;本報告基準刻意用寬鬆的 11%** | **11%** |

- EVA ≈ (−19.7% − 11%) × 11.34 億 ≈ **−3.5 億美元/年**。
- ROIC 與 WACC 的差距約 −31 個百分點。

刻意用寬鬆的 WACC,是為了讓「高估」這個結論偏保守:用 CAPM 的 15%,內在價值只會更低。

---

## 7. DCF(RKLB 單獨,不含 Iridium)

**方法。** FY2026E 營收 8.8 億(接近共識 8.5–9.2 億)。直接假設 FCF 利潤率逐年改善。2026 年只剩 Q4 的現金消耗要折現。
- 擬制淨現金:42 億美元。
- 股數:6.68 億。
- Iridium 以「依收購成本計價」處理,NPV 視為 0。不過用 $68 的高價股票支付,其實對現有股東的內在價值有利。

| 假設 | 基準 | 牛市 | 空頭 |
|------|------|------|------|
| 營收成長 2027–2031 | 42%→22% | 60%→35% | 28%→12% |
| 營收成長 2032–2035 | 18%→10% | 30%→15% | 10%→5% |
| 2035 年營收 | 56 億 | **130 億** | 28 億 |
| FCF 利潤率路徑 | −12%(2027)→ 0%(2028)→ 21%(2035) | −8% → 4% → 25% | −20% → −8% → 12% |
| WACC | 11% | 10% | 12% |
| 永續成長率 | 3.0% | 3.5% | 2.5% |
| EV | 77.8 億 | 271.8 億 | 15.0 億 |
| 終值佔 EV 比重 | 74% | 79% | 84% |
| **每股內在價值** | **$17.9** | **$47.0** | **$8.5**(現金底約 $6.3) |

*Neutron 的大規模營收和衛星星系業務都在牛市情境裡。*

### 敏感度(基準情境,每股 $)

| WACC \ 永續成長率 | 2.0% | 2.5% | 3.0% | 3.5% | 4.0% |
|------|-----:|-----:|-----:|-----:|-----:|
| 9% | 21.3 | 22.3 | 23.4 | 24.7 | 26.3 |
| 10% | 18.8 | 19.5 | 20.2 | 21.1 | 22.2 |
| 11% | 16.9 | 17.4 | **17.9** | 18.6 | 19.3 |
| 12% | 15.4 | 15.8 | 16.2 | 16.6 | 17.1 |
| 13% | 14.2 | 14.5 | 14.8 | 15.1 | 15.5 |

### 反推 DCF:現價隱含什麼?

在 10% WACC、3.5% 永續成長下,要支撐 $68.21(EV 約 414 億),需要把牛市的 FCF 路徑放大約 1.5 倍:
- 2035 年 FCF 約 **49 億美元**;
- 以 25% 利潤率計,營收約 **200 億美元**;
- 也就是從 2026E 起約 **41% 年複合成長、連續 9 年**。

這等於市場已經假設 Rocket Lab 會成為「第二個 SpaceX 量級」的公司。

### 安全邊際

| 項目 | 數值 |
|------|----:|
| 內在價值(基準) | $17.9 |
| 現價 | $68.21 |
| 相對內在價值的溢價 | **+281%** |
| 安全邊際 | **−281%:完全沒有** |
| 即使用牛市 $47.0 | 溢價 45% |

### 倍數法補充(12 個月目標價)

用 2027E 營收 12.8 億,加上擬制淨現金 42 億,除以 6.68 億股:

| 情境 | 2027E EV/S | 每股價值 | 機率 |
|------|------:|------:|-----:|
| 空頭(Neutron 延後、題材退燒) | 15 倍 | **$35** | 30% |
| 基準(維持同業中位數) | 28 倍 | **$60** | 45% |
| 多頭(Neutron 首飛成功、Iridium 順利) | 45 倍 | **$93** | 25% |
| **機率加權** | | **約 $61** | |

---

## 8. 經營層評估

**資本配置**

- **增資擇時優異。** 依 10-Q 數字計算:Q1'26 ATM 發 636 萬股、淨得 4.449 億(約 $70/股);Q2'26 發 815 萬股、淨得 10.678 億(**約 $131/股**);9 月再發 2,930 萬股、毛額 19.44 億(約 $66/股)。在高價時大量發股,是對股東有利的資本配置。
- **稀釋幅度大。** 2024 年底經濟股數 5.04 億,到 2026 年 9 月約 6.68 億(**+32%**)。Iridium 完成後約 7.15 億(**+42%**)。Iridium 新發股數約 4,700 萬,是用「EV 80 億減淨負債約 17 億,再除以 $54」推估出約 1.17 億股 IRDM,乘上 0.4 得來 ❓。
- **併購頻繁。** 18 個月內做了 4 筆。目前商譽 2.99 億、無形資產 3.20 億。GEOST、Mynaric 的公允價值還在衡量期內,可能調整。Mynaric 在 Q2 貢獻營收 1,320 萬,卻帶來營業虧損 1,320 萬,**目前是拖累**。
- **研發紀律。** Neutron 從 2021 年宣布至今還沒首飛。10-Q 寫「年底發射窗口正在收窄」。

**財測準確度**

8 季完整資料不可得,不予捏造。已知的只有 Q2'26:
- 營收 2.341 億,高於共識約 200 萬([MarketBeat 等,2026-10](https://www.marketbeat.com/stocks/NASDAQ/RKLB/))。
- 調整後 EBITDA −880 萬,優於財測 −2,000 至 −2,600 萬(8-K)。
- EPS −$0.08,低於共識 $0.02,當日股價跌 9.9%。

**內部人交易(Form 4)**

- CEO Peter Beck 的 Equatorial Trust 在 **2026-07-06 至 07-08** 賣出約 **327.6 萬股、約 2.864 億美元**,成交價 $81.59–$101.57,依 2026-03-27 訂立的 10b5-1 計畫執行([Investing.com](https://www.investing.com/news/insider-trading-news/rocket-lab-ceo-peter-beck-sells-2864m-in-company-stock-93CH-4782872))。
- 據報 Beck 仍保留約 90% 持股([Yahoo Finance](https://finance.yahoo.com/markets/stocks/articles/rklb-stock-comes-back-earth-074135721.html))。實際持股比例未經查證。
- 過去 6 個月共有 97 筆內部人賣出,沒有公開市場買進(QuiverQuant,9/15)。
- **評估:** 屬計畫性賣出,資訊含量有限。但時間點就在 Iridium 公告後的高點,沒有任何買進訊號。

**薪酬結構:** 沒有查到最新的 proxy 資料,不予評論。

---

## 9. 分析師共識

| 項目 | 數值 |
|------|------|
| 評等 | 19 位分析師,共識「買進」([Public.com,2026-10-10](https://public.com/stocks/rklb/forecast-price-target)) |
| 目標價(6/30 後) | Citizens $130 · Cantor $122 · Needham $120 · BofA $115 · TD Cowen **$90**(10/9 從 $120 下調)· Berenberg $83 · Raymond James $80 · Morgan Stanley 牛市目標 $293 |
| 平均目標價 | **約 $87**(含新納入覆蓋的機構)至約 $120(6/30 後的中位數),依資料商而異 |
| 相對 $87 的上漲空間 | 約 +28% |

共識顯示的潛在漲幅,和本報告機率加權的 −11% 差距很大。主因是分析師普遍用遠期營收倍數,並把 Neutron 和 Iridium 的綜效算進去。

**預估修正方向**

| 項目 | 較早 | 最新 | 方向 |
|------|------|------|------|
| FY2026 營收 | 8.51 億(2026 年 4 月,Seeking Alpha) | 9.19 億(2026-07-15,[Simply Wall St](https://simplywall.st/stocks/us/capital-goods/nasdaq-rklb/rocket-lab)) | ↑ |
| FY2026 EPS | −$0.10(4 月) | 約 −$0.18 | ↓ |
| FY2027 營收 | — | 約 11.8–12.8 億 | 分歧 |

ERM(盈餘修正動能)沒有逐筆修正數據,無法計算。方向上是營收上修、獲利下修,**屬中性偏弱**。

**空單:** 4,348 萬股,佔流通股 **7.31%**,回補天數 2.61 天(Yahoo,結算日 2026-09-15)。屬中等水準,沒有軋空結構。

---

## 10. 風險矩陣

### 營運風險

| 風險 | 等級 | 說明 |
|------|:---:|------|
| 產業景氣循環 | 中 | 國防與政府預算支撐,但商業衛星資本支出有循環性 |
| 競爭強度 | **高** | SpaceX 共乘(Transporter)壓縮小型發射的定價;Neutron 正面迎戰 Falcon 9 |
| 被顛覆的威脅 | 中 | Starship 若大幅降低每公斤成本,Neutron 的價格優勢會被侵蝕 |
| 客戶集中度 | **高** | 政府客戶佔營收 42% |
| 供應商集中度 | 中 | MDA 合約已因供應鏈問題延遲 |
| 監管 | **高** | Iridium 案需要 HSR、FCC 和外國投資審查;紐西蘭發射場的許可 |
| 訴訟/ESG | 低 | 10-Q 表示目前沒有重大訴訟 |

### 財務風險

| 風險 | 等級 | 說明 |
|------|:---:|------|
| 槓桿 | 低(目前)→ 中(交易完成後) | 交易完成後承擔約 18 億 Iridium 債務;合併淨槓桿約 1.5 倍(推估) |
| 流動性 | 低 | 流動比率 5.5 倍,擬制現金約 42 億 |
| 再融資 | 低 | 過橋貸款已終止;可轉債只剩 1,340 萬 |
| 持續燒錢 | 中 | TTM FCF −3.71 億;CFO 表示 Neutron 首飛成功後一季,調整後 EBITDA 才會轉正,FCF 轉正還要再 18–24 個月 |
| 表外項目 | 低 | 有 Capped call(上限 $8.04,最多可收約 2.02 億) |

### 估值風險

| 情境 | 每股價值 | 隱含倍數 |
|------|------:|------|
| 牛市內在價值 | $47.0 | — |
| 基準內在價值 | $17.9 | — |
| 空頭內在價值 | $8.5 | — |
| 現價 | $68.21 | 約 54 倍 TTM EV/S |
| 相對空頭情境的溢價 | **+700%** | |

- **倍數壓縮情境:** 2027E EV/S 從 32 倍降到 15 倍,對應約 $35(−49%)。
- **營收不如預期:** 高倍數股票對財測下修很敏感。Q2 只差 $0.02 EPS,股價就跌了 9.9%。

### 總經風險

| 因子 | 影響 | 曝險 |
|------|:---:|------|
| 利率 | **高** | 現金流集中在遠期,屬長存續期資產 |
| 美元/匯率 | 中 | 業務遍及紐西蘭、德國、加拿大;Q2 有匯兌損失 200 萬 |
| 原物料 | 低 | 碳纖維、推進劑 |
| 關稅/貿易 | 中 | 跨國供應鏈 |
| 地緣政治 | 中(偏正面) | 飛彈防禦、Space Force 合約受惠於國防支出 |
| 監管/反壟斷 | **高** | Iridium 案 |

---

## 11. 視覺化資料表

```
Year    Revenue ($M)    Revenue Growth %    Net Income ($M)    EPS ($)
FY2024  436             n/a                 -190               -0.38
FY2025  602             38.0%               -198               -0.37
TTM-26  769             n/a                 -165               n/a

Year    Gross Margin %    Operating Margin %    Net Margin %
FY2024  26.6%            -43.5%                -43.6%
FY2025  34.4%            -38.0%                -32.9%
TTM-26  37.2%            -29.1%                -21.5%

Component                   Amount ($M, 1H26)   Notes
Operating Cash Flow         -134.4              營運資金吃掉 1.27 億
Capital Expenditures        -53.1
Free Cash Flow              -187.5
M&A (cash)                  -44.3               Motiv;Mynaric 以股票支付
ATM Proceeds (net)          +1,512.9
Net Cash Change             +1,304.4
```

*2020–2023 的數字不在資料包內,不予填寫。*

---

## 參考資料

1. SEC 10-K FY2025,Rocket Lab,accession 0001819994-26-000013,2026-02-26 申報(data/fixtures/RKLB.md)— https://www.sec.gov/Archives/edgar/data/1819994/000181999426000013/0001819994-26-000013-index.htm
2. SEC 10-Q Q2 2026,accession 0001819994-26-000062,2026-08-10 申報(data/filings/RKLB/RKLB_2026-06-30_10-Q.txt)— https://www.sec.gov/Archives/edgar/data/1819994/000181999426000062/rklb-20260630.htm
3. SEC 8-K Ex.99.1,Q2 2026 財報新聞稿,2026-08-10 — [sec.gov](https://www.sec.gov/Archives/edgar/data/0001819994/000181999426000061/rklb-08102026ex991.htm)
4. 股價與 52 週區間($37.57–$151.00),2026-10-09 — [Investing.com](https://www.investing.com/equities/vector-acquisition) · [CNBC](https://www.cnbc.com/quotes/RKLB) · [24/7 Wall St,2026-10-06](https://247wallst.com/investing/2026/10/06/rocket-lab-just-gained-17-in-a-month-is-it-too-late-to-buy-rklb-stock-now/)
5. 9 月 ATM 19.44 億、過橋貸款終止,2026-09-15 — [QuiverQuant](https://www.quiverquant.com/news/Rocket+Lab+Completes+$1.944+Billion+ATM+Offering+to+Fully+Finance+Pending+Iridium+Acquisition)
6. Form 4/CEO 賣股,2026-07 — [Investing.com](https://www.investing.com/news/insider-trading-news/rocket-lab-ceo-peter-beck-sells-2864m-in-company-stock-93CH-4782872) · [Yahoo Finance](https://finance.yahoo.com/markets/stocks/articles/rklb-stock-comes-back-earth-074135721.html) · [MarketBeat](https://www.marketbeat.com/instant-alerts/insider-selling-rocket-lab-nasdaqrklb-ceo-sells-9401416001-in-stock-2026-07-08/)
7. 空單,結算日 2026-09-15 — [Yahoo Finance key statistics](https://finance.yahoo.com/quote/RKLB/key-statistics/) · [Stockanalysis](https://stockanalysis.com/stocks/rklb/statistics/)
8. 分析師目標價 — [Public.com,2026-10-10](https://public.com/stocks/rklb/forecast-price-target) · [Investing.com/Morgan Stanley](https://www.investing.com/news/analyst-ratings/morgan-stanley-reiterates-rocket-lab-stock-rating-on-iridium-deal-93CH-4781057) · [QuiverQuant](https://www.quiverquant.com/news/Rocket+Lab+Stock+(RKLB)+Opinions+on+Iridium+Acquisition+and+Analyst+Reports) · [Stocktwits](https://stocktwits.com/news-articles/markets/equity/rklb-stock-in-focus-cantor-stays-bullish-as-iridium-acquisition-funding-falls-into-place/cZMRlCoRBI4)
9. 共識預估 — [Simply Wall St,2026-07-15](https://simplywall.st/stocks/us/capital-goods/nasdaq-rklb/rocket-lab) · [Seeking Alpha](https://seekingalpha.com/symbol/RKLB/earnings/estimates)
10. Q2 法說會 — [Globe and Mail 逐字稿](https://www.theglobeandmail.com/investing/markets/stocks/RKLB/pressreleases/3895366/rocket-lab-rklb-q2-2026-earnings-call-transcript/) · [TrendSpider](https://trendspider.com/blog/rklb-stock-q2-earnings-neutron-delay/)
11. Iridium 2025 年報,2026-02-12 — [SEC 8-K](https://www.sec.gov/Archives/edgar/data/1418819/000141881926000008/pressreleaseq42025.htm)
12. 同業倍數(2026-06-04 S-4,排版有誤,僅供參考)— [SEC](https://www.sec.gov/Archives/edgar/data/0002145371/000121390026106599/ea0301326-03.htm) · SpaceX — [Motley Fool,2026-09-24](https://www.fool.com/investing/2026/09/24/spacex-poised-to-reclaim-190-by-end-of-2026/)

---

## Thesis Invalidation

本報告訊號為**中性(偏空的估值、偏多的基本面)**。以下列出兩個方向的翻轉條件。

**轉為偏多(BULLISH)的條件:**
- Neutron 首次軌道飛行成功,且 2027 上半年完成第二次發射。
- 季度調整後 EBITDA 轉正,同時非 GAAP 毛利率連續兩季 ≥ 38%。
- 股價回落到 **$48 以下**(接近牛市 DCF 價值),而基本面沒有惡化。

**轉為偏空(BEARISH)的條件:**
- F-Score 跌破 3,或 ROIC 與 WACC 的差距連續兩季擴大。
- Neutron 首飛延到 **2027 年 6 月之後**,或首飛失敗。
- backlog 季減超過 10%,或 Q3 營收低於財測下緣 2.5 億。
- Iridium 案被監管機關要求重大補救措施,或 Iridium 股東否決。
- 單季自由現金流消耗超過 2.5 億。

**以下情況請重跑本分析:**
- [ ] 下次財報(預估 2026-11-09)
- [ ] 股價較 $68.21 變動 ±15%(低於 $58 或高於 $78)
- [ ] 60 天後(2026-12-10)
- [ ] 重大事件:Neutron 首飛、Iridium 股東投票或 HSR/FCC 決定、新的大型國防合約

```
╔══════════════════════════════════════════════╗
║              INVESTMENT SIGNAL               ║
╠══════════════════════════════════════════════╣
║ Signal:      NEUTRAL                         ║
║ Confidence:  MEDIUM                          ║
║ Horizon:     LONG-TERM                       ║
║ Score:       4.2 / 10                        ║
╠══════════════════════════════════════════════╣
║ Action:      HOLD                            ║
║ Conviction:  WEAK                            ║
╚══════════════════════════════════════════════╝
```

Score Guide: 8.0–10.0 Strongly Bullish | 6.0–7.9 Moderately Bullish | 4.0–5.9 Neutral | 2.0–3.9 Moderately Bearish | 0.0–1.9 Strongly Bearish
Confidence: HIGH (strong data, clear signals) | MEDIUM (mixed signals) | LOW (limited data, conflicting signals)
Horizon: SHORT-TERM (1 week–3 months) | MEDIUM-TERM (3 months–1 year) | LONG-TERM (1+ years)

訊號對照說明:分數 4.2 落在中性區間的低端。基本面強(成長 62%、backlog 23.6 億、毛利率擴張、現金約 42 億),估值則極端(內在價值 $18–47 vs. 股價 $68),兩者互相抵銷。
「HOLD」的意思是:已持有者不必急著賣,但不在 $68 加碼;新資金等 $40–48 區間再分批進場。

**Disclaimer:** Educational analysis only. Not financial advice.
步驟輸出:stock-valuation
# Rocket Lab(RKLB)多方法估值報告

```
Data & Sources
  As of:      財報數字 2025-12-31(FY2025 10-K)及 2026-06-30(Q2 10-Q)· 股價 2026-10-09 收盤
  Source:     SEC EDGAR 10-K FY2025(accession 0001819994-26-000013,XBRL companyfacts)
              SEC EDGAR 10-Q 2026-06-30(accession 0001819994-26-000062,2026-08-10 申報)
              SEC 8-K Ex.99.1 Q2 2026 財報新聞稿(2026-08-10)
              Iridium Q2 2026 財報新聞稿(2026-07-22)
              網路資料:股價區間、分析師目標價、同業市值、增資、放空比例(各自日期見文末)
  Retrieval:  財報數字=使用者提供(scripts/fetch-fundamentals.js、fetch-edgar.js)
              其他=網路檢索
  Confidence: 申報數字 HIGH · 網路市場數據 MEDIUM · Beta、10Y 殖利率、2026-09-30 現金估計 LOW
```

> ⚠️ **資料品質注意事項**
> 1. **資料包的負債數字少算了。** 資料包列 total debt 只有 $2M,因此淨現金(net cash)是 $827M(資料包數值)。但 10-Q 資產負債表顯示,2025-12-31 另有**可轉換優先票據 $152.4M**(XBRL 沒有把它標成 debt)。改用 10-Q 數字,FY25 底淨現金應為:現金 $828.7M + 有價證券 $270.2M − 可轉債 $152.4M − 借款 $1.7M ≈ **$945M**。
> 2. **2026-09-30 的現金是我估的。** 方法是 6/30 現金及有價證券 $2,388M,加 9 月增資淨額約 $1,920M,扣 Q3 估計燒錢約 $100M。得到現金約 $4.21B、淨現金約 **$4.18B**。Q3 實際數字要等 11 月財報。
> 3. **以下資料沒查到:** 10 年期公債殖利率只找到 2026-04-30 的 4.40%(YCharts,已過時)。RKLB 的 Beta、Form 4 內部人交易、選擇權鏈也沒找到。放空資料最新只到 2026-06-30。Q2 法說會逐字稿只確認存在,沒有逐字讀過。

---

## 1. 業務摘要

Rocket Lab 是垂直整合的太空公司,分兩大事業:
- **發射服務**:Electron 至 2026-06-30 已成功發射 87 次。中型可回收火箭 Neutron 目標 2026 Q4 送上發射台,但 10-Q 自己寫了「年底首飛的窗口正在收窄」。
- **太空系統**:衛星平台與零組件,近期併購了 GEOST、Mynaric、Motiv。

**Q2 2026 營運數字**
- 營收 $234.1M,年增 62%。
- GAAP 毛利率 36.1%。
- 在手訂單 $2,356M,其中 45% 預計在 12 個月內認列。
- 2026 年 7 月另外拿到美國太空軍兩份合約:$266M 與 $397M(含選擇權)。

**Iridium 併購(關鍵事件)**
- 2026-06-28 簽約,每股 Iridium 換 $27 現金加 RKLB 股票。換股比例設有區間:RKLB 股價 ≤ $67.50 時固定 0.40 股,≥ $112.50 時固定 0.24 股,中間浮動。
- 公司說法是企業價值約 $8.0B,預計 2027 年完成交割。
- 公司已在 9 月用增資籌措現金,並取消了 $3.6B 過橋貸款(Motley Fool, 2026-09-22)。

**FY2025 基準(資料包,10-K)**

| 項目 | 數值 |
|---|---|
| 營收 | $602M |
| 營收成長(revenue growth) | +38.0% |
| 毛利率(gross margin) | 34.4% |
| 營業利益 | −$229M |
| 營業現金流 | −$166M |
| 資本支出 | $156M |
| 自由現金流(FCF) | **−$322M** |

---

## 2. 方法選擇理由

| 方法 | 是否採用 | 理由 |
|---|---|---|
| DCF | ✅ 權重 50% | 主要方法。但 FCF 仍為負,終值佔比高,所以信心為 LOW |
| 可比公司(EV/營收) | ✅ 權重 30% | 尚未獲利的太空股,市場普遍用營收倍數定價 |
| 遠期 EV/EBITDA | ✅ 權重 20% | 目前 EBITDA 為負,改用 2030E EBITDA 再折現回今天 |
| P/E | ❌ | EPS 為負(FY25 −$0.37;H1'26 −$0.15) |
| 剩餘收益模型 | ❌ | 不是金融業,帳面價值意義低 |
| 股利折現模型 | ❌ | 沒有發放股利 |

---

## 3. DCF 分析

### 基礎指標

TTM 指 FY25 減 H1'25 再加 H1'26。

```
營收 (TTM):                     $769M
營業現金流 (TTM):               −$223M
資本支出 (TTM):                 $148M
自由現金流 FCF (TTM):           −$371M(FCF 率 −48%)
股票薪酬 SBC (TTM):             $82M
扣除 SBC 的經濟 FCF:            −$453M
股數(含特別股、9 月增資、可轉債):  約 671M
  明細:普通股 598M(2026-08-05)+ A 輪特別股 41M + 9 月增資 29.3M + 可轉債 2.6M
淨現金(估計至 2026-09-30):     約 $4,178M
有效稅率:                       不適用(持續虧損)
```

**一個值得注意的資本配置細節:** Q2 依 5 月股權發行協議賣出 7.78M 股,均價約 **$135.6**;9 月增資均價約 **$66**。管理層在高價時確實大量發行了股票。

### WACC 建構

```
無風險利率 Rf              4.40%   YCharts 2026-04-30,已過時,LOW
Beta                       1.30    假設值。歷史 Beta 明顯更高,這裡取成熟期的正規化值
股權風險溢酬 ERP           5.0%
規模溢酬                   0%      市值約 $46B
股權成本 Ke = 4.4% + 1.3 × 5.0% ≈ 10.9%,取 11.0%
負債權重                   約 0%(交割後 Iridium $1.8B 定期貸款約佔 3.6%,影響可忽略)
WACC(基本情境)            11.0%   | 樂觀 9.5% | 悲觀 12.5%
```

### 三情境假設

起點是 2026E 營收約 $980M,由 H1 實際 $434M、Q3 指引中值 $257.5M、Q4 估計約 $288M 相加。

```
                        樂觀        基本        悲觀
機率:                   20%         60%         20%
營收 CAGR Y1-5:         44.8%       32.4%       22.0%
營收 CAGR Y6-10:        20.4%       12.5%       8.6%
FCF 率 Y5 (2031):       22%         14%         7%
FCF 率 Y10 (2036):      28%         20%         13%
WACC:                   9.5%        11.0%       12.5%
永續成長率:              3.5%        3.0%        2.5%
2036E 營收:             $15.8B      $7.2B       $4.0B
Iridium 估值倍數:        12x         10x         8x  OEBITDA $485M
```

**情境敘事**
- **樂觀**:Neutron 2027 年進入高頻發射;太空系統大規模承接星座與國防合約;Iridium 綜效實現。
- **基本**:Neutron 晚 2–3 季上線,在手訂單照節奏轉成營收。
- **悲觀**:Neutron 一再延誤或首飛失敗;毛利率停在 30% 左右(Q3 指引 GAAP 毛利率 29–31%);併購整合拖累。

### 基本情境 10 年 FCF

```
年度   營收($M)   FCF率   FCF($M)   折現因子   現值($M)
2027   1,401     −12%    −168      0.901      −152
2028   1,948      −2%     −39      0.812       −32
2029   2,591       6%     155      0.731       114
2030   3,290      11%     362      0.659       238
2031   3,981      14%     557      0.593       331
2032   4,698      16%     752      0.535       402
2033   5,402      18%     972      0.482       468
2034   6,051      19%   1,150      0.434       499
2035   6,656      20%   1,331      0.391       520
2036   7,188      20%   1,438      0.352       506
────────────────────────────────────────────────────
FCF 現值合計 (2027–2036):                     $2,895M
終值 = 1,438 × 1.03 / (11% − 3%):             $18,509M
終值現值:                                      $6,519M
RKLB 單獨企業價值:                             $9,414M
終值佔企業價值:                                69%(接近 70% 警戒線)
```

**從企業價值換算到每股(併購後擬制)**

```
RKLB 單獨企業價值                        $9,414M
+ 淨現金                                $4,178M
− Iridium 現金對價(107M 股 × $27)+ 費用  $2,989M
+ Iridium 企業價值(10x OEBITDA)        $4,850M
− Iridium 淨負債                          $1,591M
= 擬制股權價值                           $13,862M
÷ 擬制股數(671M + 42.4M 新發股)         713.3M
= 每股價值                               $19.43
```

RKLB 單獨計算為每股 $20.26,所以這筆併購在基本情境下每股約減損 −$0.83。原因是成交價約 15x OEBITDA,高於我估的合理 10x。但大約 4 成對價是用估值偏高的股票支付,抵銷了一部分溢價。

| 情境 | 企業價值 | 終值佔比 | 單獨每股 | **擬制每股** |
|---|---|---|---|---|
| 樂觀 | $40,350M | 76% | $66.37 | **$64.16** |
| 基本 | $9,414M | 69% | $20.26 | **$19.43** |
| 悲觀 | $2,236M | 73% | $9.56 | **$8.01** |
| **機率加權(20/60/20)** | | | | **$26.09** |

### 敏感度表(基本情境,擬制每股)

```
              永續成長率
WACC      2.0%     2.5%     3.0%     3.5%     4.0%
 9.0%    $23.31   $24.33   $25.52   $26.92   $28.61
10.0%    $20.49   $21.20   $22.02   $22.96   $24.05
11.0%    $18.34   $18.85  [$19.43]  $20.09   $20.84   ← 基本情境
12.0%    $16.65   $17.03   $17.45   $17.93   $18.46
13.0%    $15.28   $15.57   $15.89   $16.25   $16.64
```

**解讀:** 整張表沒有任何一格高於現價 $68.21,套用本框架的判讀就是「在所有合理 DCF 假設下都偏貴」。真正影響結論的是營收規模,不是折現率。

### 反推 DCF:現價隱含了什麼

維持基本情境的利潤率與 WACC 不變,要撐起 $68.21,RKLB 單獨企業價值需要約 $44.2B,是基本情境的 4.7 倍。這相當於 **2036 年營收約 $340 億、FCF 約 $68 億,等於連續 10 年每年成長約 42%**。

換個角度:即使用樂觀情境的參數(28% FCF 率、9.5% WACC),2036 年營收也要約 $17B,才剛好等於現價。**現價大約落在我的樂觀情境上緣。**

---

## 4. 可比公司分析

> 市場數據多為 2026-09-29 至 10-10 期間的第三方資料。多數只有市值、沒有淨現金,所以下表用 P/S 近似 EV/營收,信心 MEDIUM–LOW。

```
公司       市值         倍數                      依據
RKLB      約 $45.8B    EV/NTM 營收 約 33x         NTM 營收估 $1.25B;EV/TTM 54x;EV/2026E 42x
PL        $6.25B      約 14.4x FY27E            FY27 營收指引 $430–441M(2026-09)
FLY       約 $4.0B     P/S 約 12.7x              Motley Fool 2026-09-29
RDW       約 $2.4–2.7B 約 5.4x 2026E             2026 營收指引 $450–500M
IRDM      —            EV/營收 約 4.3x,EV/EBITDA 9–10x  第三方,日期不一
ASTS      約 $15.3B    約 90x 2026E 營收          尚無商業營收(離群值)
LUNR      未取得市值    —                        2026 營收指引 $900M–1B
──────────────────────────────────────────────────────────
同業中位數 EV/營收(PL、FLY、RDW、IRDM、ASTS):約 12.7x
```

| 情境 | 倍數 | 隱含企業價值 | 擬制每股 |
|---|---|---|---|
| 悲觀 | 12.7x(同業中位數) | $15.9B | $27.13 |
| 基本 | 15.2x(中位數 +20% 品質溢價) | $19.0B | **$32.87** |
| 樂觀 | 30x(高成長星座股區間) | $37.5B | $60.17 |

RKLB 是這群公司中規模最大、執行紀錄最好的一家,給溢價合理。但即使給中位數 2.4 倍的 30x,結果仍低於現價。

## 5. 遠期 EV/EBITDA

目前 EBITDA 為負:TTM GAAP EBITDA 約 −$161M;Q2 調整後 EBITDA −$8.8M;Q3 指引 −$17M 至 −$23M。因此改用 2030E EBITDA,套用成熟期倍數,再折現 4 年回到今天。

```
情境   2030E 營收   EBITDA 率   EBITDA   倍數   折現後企業價值   擬制每股
悲觀   $2,242M     16%         $359M    25x    $5.6B           $12.72
基本   $3,290M     22%         $724M    30x    $14.3B          $26.29
樂觀   $4,625M     26%         $1,203M  35x    $29.3B          $48.64
```

---

## 6. 估值區間總表(Football Field)

```
RKLB 估值區間 — 現價 $68.21(2026-10-09 收盤)

方法                      悲觀      基本      樂觀      信心
───────────────────────────────────────────────────────────
DCF(機率加權 $26.09)    $8.01     $19.43    $64.16    LOW
可比公司 EV/營收          $27.13    $32.87    $60.17    MED-LOW
遠期 EV/EBITDA            $12.72    $26.29    $48.64    LOW
52 週區間                 $37.57    ───       $151.00   [市場]
分析師目標價              $64       $104.84   $150      [華爾街]
───────────────────────────────────────────────────────────
綜合內在價值              $14.69    $28.17    $59.86

$8 |──悲觀──|────────基本────────|──────────樂觀──────────|$65 ···· $68.21 ▲現價 ···· $105 分析師共識 ···· $151 52週高點
```

### 綜合計算

```
DCF(機率加權)  50% × $26.09 = $13.05
可比公司(基本)  30% × $32.87 = $9.86
EV/EBITDA(基本)20% × $26.29 = $5.26
─────────────────────────────────
綜合加權內在價值:             $28.17
現價:                         $68.21
安全邊際: (28.17 − 68.21) / 28.17 = −142%(股價約為內在價值的 2.4 倍)
回到內在價值的空間:            −58.7%
```

**安全邊際判讀:** 溢價超過 50%,落在「非常昂貴、本益比壓縮風險顯著」的區間。

---

## 7. 風險調整預期報酬

這裡假設股價收斂到內在價值,**不是 12 個月股價預測**。

```
情境    機率    價值      相對現價    貢獻
樂觀    20%    $59.86    −12.2%     −2.4%
基本    60%    $28.17    −58.7%     −35.2%
悲觀    20%    $14.69    −78.5%     −15.7%
─────────────────────────────────────────
機率加權預期報酬:                   −53.4%
風險報酬比:  不適用(三個情境都低於現價)
```

**反方提醒:** 太空股的定價大量來自敘事與動能,可能長期偏離內在價值。過去 12 個月股價在 $37.57 至 $151 之間來回。估值偏貴不代表短期會下跌。

---

## 8. 關鍵估值風險(最可能改變結論的假設)

1. **Neutron 時程與成功率。** 這是樂觀和基本情境的分水嶺。首飛成功並在 2027 年進入高頻發射,樂觀情境的機率就應上調。
2. **太空系統的星座與國防訂單。** 在手訂單 $2.36B,加上 Q3 新簽約超過 $1B(含選擇權)。若 2027 年營收指引超過 $1.8B,基本情境明顯低估。
3. **Iridium 的成交價與整合。** 約 15x OEBITDA,市場原本給 9–10x。另外,Iridium 2026 年 OEBITDA 指引 $480–490M 已低於 2025 年的 $495M,而且已撤回指引。成長性不高,又背 $1.8B 定期貸款。
4. **毛利率回落。** Q3 GAAP 毛利率指引 29–31%,低於 Q2 的 36.1%。
5. **持續稀釋。** 2026 年至今已透過股權發行籌資約 $3.5B。換股區間在 $67.50 以下固定為 0.40 股,所以股價越低,發給 Iridium 股東的股數越多。
6. **主要客戶集中。** 政府客戶佔 H1 營收 42%;MDA 合約有延遲交付與違約金風險。

---

## 9. 分析師共識比較

```
共識目標價(平均):   $104.84(Public.com,19 位分析師,2026-10-10)
                      Yahoo 平均 $106.57
最高 / 最低:          $150 / $64(Yahoo, 2026-10-09)
近期調整:             TD Cowen 目標價從 $120 降到 $90,維持 Buy(2026-10-09)
樂觀極端:             Morgan Stanley 樂觀情境 $293(2026 年 6 月下旬)
評級:                 共識 Buy(個別買進/持有/賣出家數未取得)

本模型綜合內在價值:   $28.17,比共識低 73%
```

**差異來源:** 華爾街實際上在定價「Neutron + 星座 + Iridium 頻譜」的長期選擇權價值。本模型的樂觀情境(2036 年營收 $15.8B)大約只到現價水準。所以兩邊的分歧不在折現率,而在 **2030 年代 RKLB 營收會是 $70 億還是 $300 億以上**。

**放空資料:** 42.6M 股,佔流通股 7.41%,回補天數 1.27 天(結算日 2026-06-30,Benzinga/Equibles,已過時)。軋空題材有限。

---

## Thesis Invalidation(論點失效條件)

**本次訊號為 BEARISH,以下任一情況成立即失效:**
- 三種估值方法同時顯示 >20% 上漲空間。依本模型,股價大約要跌到 $23 以下,或基本情境要大幅上修。
- Neutron 首飛成功,**而且**公司給出 2027 年營收指引超過 $1.8B。兩者都成立時,等於基本情境的營收被證實低估超過 25%。
- 在手訂單超過 $4B,且 2027 年任一季 FCF 轉正(不含增資)。

**下列情況出現時重跑本分析:**
- [ ] 下次財報。MarketBeat 估 2026-11-09,另一來源寫 11-16,皆未經公司確認
- [ ] 股價較 $68.21 變動 ±15%,即低於 $58 或高於 $78
- [ ] 已過 60 天(2026-12-10)
- [ ] 重大事件:Neutron 首飛、Iridium 監管審批(HSR/FCC)結果、新一輪增資

```
╔══════════════════════════════════════════════╗
║              INVESTMENT SIGNAL               ║
╠══════════════════════════════════════════════╣
║ Signal:      BEARISH                         ║
║ Confidence:  MEDIUM                          ║
║ Horizon:     LONG-TERM                       ║
║ Score:       2.5 / 10                        ║
╠══════════════════════════════════════════════╣
║ Action:      SELL                            ║
║ Conviction:  MODERATE                        ║
╚══════════════════════════════════════════════╝
```

Score Guide: 8.0–10.0 Strongly Bullish | 6.0–7.9 Moderately Bullish | 4.0–5.9 Neutral | 2.0–3.9 Moderately Bearish | 0.0–1.9 Strongly Bearish
Confidence: HIGH (strong data, clear signals) | MEDIUM (mixed signals) | LOW (limited data, conflicting signals)
Horizon: SHORT-TERM (1 week–3 months) | MEDIUM-TERM (3 months–1 year) | LONG-TERM (1+ years)

訊號說明:SELL 指以估值角度不宜追價,持有者可考慮減碼,不代表預期短期必跌。信心給 MEDIUM 而非 HIGH,是因為 FCF 為負、終值佔比約 70% 的公司,DCF 本身可靠度有限;而且 Beta 與無風險利率資料過時。不過三種方法的方向一致,所以也不是 LOW。

**Disclaimer:** Educational analysis only. Not financial advice.

---

**資料來源(附日期):**
- SEC 10-K FY2025(2026-02-26):https://www.sec.gov/Archives/edgar/data/1819994/000181999426000013/0001819994-26-000013-index.htm
- SEC 10-Q 2026-06-30(2026-08-10):https://www.sec.gov/Archives/edgar/data/1819994/000181999426000062/0001819994-26-000062-index.htm
- [RKLB Q2 2026 財報新聞稿 8-K Ex.99.1(2026-08-10)](https://www.sec.gov/Archives/edgar/data/1819994/000181999426000061/rklb-08102026ex991.htm)
- [Iridium Q2 2026 財報(2026-07-22)](https://investor.iridium.com/2026-07-22-Iridium-Announces-Second-Quarter-2026-Results)
- [Motley Fool:RKLB 增資 $1.9B 的稀釋計算(2026-09-22)](https://www.fool.com/investing/2026/09/22/rocket-lab-sold-usd1-9-billion-of-new-stock-to-pay-for-iridium-here-s-the-dilution-math/)
- [Investing.com:RKLB 股價與 52 週區間(2026-10-09)](https://www.investing.com/equities/vector-acquisition)
- [Public.com:分析師共識(2026-10-10)](https://public.com/stocks/rklb/forecast-price-target)
- [Yahoo Finance:RKLB 報價、TD Cowen 調降目標價(2026-10-09)](https://finance.yahoo.com/quote/RKLB/)
- [Quiver Quant:Iridium 併購後的分析師目標價(2026 年 6 月下旬)](https://www.quiverquant.com/news/Rocket+Lab+Stock+(RKLB)+Opinions+on+Iridium+Acquisition+and+Analyst+Reports)
- [GovCon Wire:Iridium Q2 2026](https://www.govconwire.com/articles/iridium-q2-2026-earnings-rocket-lab)
- [Selborne Research:太空股 EV/營收(2026 年 8 月)](https://selborneresearch.com/guides/defence/space-stock-valuation-ev-sales/)
- [NYU Stern Damodaran 營收倍數(2026 年 1 月)](https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/psdata.html)
- [Motley Fool:AST SpaceMobile 估值(2026-10-10)](https://www.fool.com/investing/2026/10/10/ast-spacemobile-has-37-billion-in-liquidity-and-no/)
- [Motley Fool:ASTS vs FLY(2026-09-29)](https://www.fool.com/coverage/better-buy/2026/09/29/ast-spacemobile-vs-firefly-aerospace-which-space-infrastructure-stock-is-a-better-buy-in-2026/)
- [Yahoo Finance:Planet Labs(2026-10-09)](https://finance.yahoo.com/quote/PL/)
- [Seeking Alpha:Planet FY2027 營收指引](https://seekingalpha.com/news/4600912-planet-forecasts-fy2027-revenue-of-425m-441m-as-it-targets-rule-of-40)
- [Yahoo Finance:Redwire 關鍵統計(2026-10-10)](https://finance.yahoo.com/quote/RDW/key-statistics/)
- [Investing.com:Intuitive Machines Q2 2026](https://www.investing.com/news/company-news/intuitive-machines-q2-2026-slides-record-revenue-18b-backlog-93CH-4858373)
- [YCharts:10 年期公債殖利率(最後更新 2026-04-30)](https://ycharts.com/indicators/10_year_treasury_rate)
- [Benzinga:RKLB 放空資料](https://kr.benzinga.com/quote/RKLB/short-interest)、[Equibles](https://equibles.com/stocks/rklb/shortinterest)(結算日 2026-06-30)
- [MarketBeat:下次財報日期估計](https://www.marketbeat.com/stocks/NASDAQ/RKLB/)

**計算方式說明:** 這個環境不允許我寫入或執行腳本,所以 DCF、敏感度表和每股換算都是逐步手算。上面每一步都列出了中間數字,可以自行核對。
步驟輸出:competitor-analysis
# Rocket Lab(RKLB)競爭護城河分析

```
Data & Sources
  As of:      財報數字:2025-12-31(FY2025 10-K)與 2026-06-30(10-Q)· 股價:2026-10-09 收盤 · 網路資料:截至 2026-10-11
  Source:     ① SEC EDGAR 10-K FY2025(accession 0001819994-26-000013,申報日 2026-02-26),XBRL companyfacts
              ② SEC EDGAR 10-Q 2026-06-30(accession 0001819994-26-000062,申報日 2026-08-10)
              ③ NASDAQ 收盤價 $68.21(2026-10-09),股數 598 M(10-Q 封面,2026-08-05)
              ④ 網路:同業財報、52 週區間、做空比率、Form 4、法說會逐字稿、發射次數(逐項附日期,見文末 References)
  Retrieval:  ①②③ 由使用者提供(data/fixtures/RKLB.md、data/filings/RKLB/…10-Q.txt)· ④ 網路檢索
  Confidence: 申報數字 HIGH · 同業與市場數據 MEDIUM(彙整網站數字彼此有出入)· 標示「記憶」的項目 LOW
```

> **我自己算的數字(以申報資料推算,非公司揭露)**
> - 市值 = $68.21 × 598 M ≈ **$40.8 B**
> - 現金加有價證券約 $2.36 B(10-Q:現金 $2.1 B,有價證券 $258.1 M),可轉債 $13.4 M → **EV ≈ $38.4 B**
> - TTM 營收 = FY25 $602 M − 1H25 $267.1 M + 1H26 $434.4 M = **$769.3 M**
> - **EV / TTM 營收 ≈ 50x**

---

## 一、執行摘要

1. Rocket Lab 有**窄護城河(Narrow Moat),而且正在變寬**。主要來源是 Electron 小型火箭的成本與飛行紀錄、垂直整合的衛星零組件,以及已建立的美國政府客戶關係。Neutron 還沒首飛,Iridium 也還沒完成收購,這兩項都不能算進護城河。
2. 競爭地位明顯在進步:
   - 2026 Q2 營收年增 62%
   - 在手訂單 $2.36 B,半年內增加 27.5%
   - 每次發射的營收從 $7.9 M 升到 $9.1 M,成本從 $5.0 M 降到 $4.4 M
   - 毛利率從 FY24 的 26.6% 升到 1H26 的 37.1%
3. 問題在價格:約 50 倍 EV/營收,已經先把「寬護城河加上 Neutron 成功」計入股價;同業只有 2 到 8 倍營收。結論是 **NEUTRAL / HOLD**。

---

## 二、護城河辨識

| 護城河來源 | 是否具備 | 證據(附來源) |
|---|---|---|
| **成本優勢** | ✅ 中等 | 2026 Q2 每次發射營收 $9.1 M、成本 $4.4 M,發射毛利約 52%;1H26 為 $9.2 M / $4.9 M(10-Q)。自有發射場、3D 列印電動渦輪泵引擎、碳纖維箭體(10-Q Overview)。 |
| **無形資產**(飛行紀錄、政府資格) | ✅ 中等 | 截至 2026-06-30 共 87 次成功任務、送 250 多顆衛星入軌;2025 年發射次數全球第二(10-Q)。2026 年 7 月拿到美國太空軍兩份合約:$266 M 次軌道發射、$397 M SB-AMTI Flatellite 衛星(10-Q Recent Developments)。 |
| **轉換成本** | ⚠️ 部分 | 衛星零組件(反應輪、星追蹤器、太陽能板、光通訊)有太空驗證紀錄,客戶更換供應商要重新驗證。Beck 在 Q2 法說會稱零組件是「big moat」(Yahoo Finance 法說會摘要,2026-08)。 |
| **網路效應** | ❌ 無 | 發射與衛星製造屬專案型業務,沒有網路效應。若 Iridium 收購完成,會帶進 66 顆衛星星系與超過 250 萬用戶(Q2 法說會,Motley Fool 2026-08-17)。 |
| **有效規模** | ⚠️ 弱 | 小型專屬發射市場不大,對手陸續退出或延後:Stoke 延到 2027(Yahoo/Insider Monkey 2026-10-06);Firefly Alpha 2026 年只發射 3 次(Firefly Q2,2026-08-11)。 |

- **寬度:窄護城河**,預估可維持約 10 到 15 年。
- **趨勢:變寬中**,理由有三:
  - 收購一路補齊垂直整合:Sinclair、PSC、SolAero、ASI、GEOST、Mynaric、Motiv
  - 拿到第一批政府 GEO 衛星合約,超過 $160 M
  - 每次發射單價上升
- **必須說清楚的限制:**
  - ROIC 仍為負:FY25 營業虧損 −$229 M,TTM 約 −$224 M
  - 依照框架,ROIC 長期高於 WACC 才算確認的護城河,目前做不到。這是「營收面」的護城河,還不是「報酬率面」的護城河。

---

## 三、波特五力分析

| 力量 | 分數(1–5,5 = 對公司最有利) | 評估 |
|---|---|---|
| 產業內競爭 | **2** | SpaceX 2025 年發射 165 次 Falcon 9(Space.com),規模壓倒性。2026-06 上市,目前市值約 $2.2 T(Investing.com/TradingView,2026-10-11)。衛星製造端的對手有 Firefly、Redwire、Intuitive Machines、York,以及大型國防承包商。 |
| 新進入者威脅 | **3** | 資本門檻高、失敗率高,新進者多半延誤(Stoke 延到 2027,Neutron 本身也延誤)。但 SpaceX IPO 募了約 $75 B(CNBC 2026-06-12),資金充足的對手確實存在。 |
| 供應商議價力 | **3** | 垂直整合降低對外依賴。但 MDA 17 顆衛星平台合約因供應鏈延誤可能被求償違約金(10-Q Note 3),代表仍受關鍵供應商牽制。 |
| 買方議價力 | **2** | 單一政府客戶占 1H26 營收 **42%**,MDA 占應收帳款 11%(10-Q Note 3)。合約通常允許客戶付費後終止(10-Q Backlog)。 |
| 替代品威脅 | **3** | Falcon 9 共乘(Transporter)是 Electron 最主要的替代品,但報導指 SpaceX 2028 年後不再賣新的 Falcon 9 共乘(Yahoo/Insider Monkey 2026-10-06)。中長期還要面對 Starship 的大幅降價。 |
| **產業吸引力** | **2.6 / 5** | 一般產業,偏不利:頭部高度集中、政府買方強勢、資本密集。 |

---

## 四、市占率分析

- **發射次數:**
  - Electron 2024 年 16 次、2025 年 21 次、1H26 12 次,2026 全年約 24 次(10-Q)
  - Falcon 9 2025 年 165 次(Space.com)
  - 全球 2025 年約 321 到 329 次(McDowell,彙整來源)
  - 推算 Electron 約占全球發射次數 **6 到 7%**,SpaceX 約 **51%**
- **集中度:** 依發射次數估算,全球 HHI 超過 2,600,屬於**高度集中**。依營收計算的市占無法取得。
- **小型專屬發射這個利基:** Electron 實際上是主導者,排第二的 Firefly Alpha 2026 年只排 3 次。
- **Space Systems:**
  - 1H26 營收 $326.2 M,年增 76%,成長來自衛星製造與收購(10-Q)
  - 占總營收 75%,Rocket Lab 實質上已是**以衛星為主的公司**
- **市占成長方式:** 自然成長與併購並行。2026-06-30 的在手訂單中,Space Systems $1,415.8 M、Launch $940.2 M;10-Q 明說部分增量來自收購。

---

## 五、同業比較

| 指標 | **RKLB** | Firefly(FLY) | Redwire(RDW) | Intuitive Machines(LUNR) | SpaceX(SPCX) |
|---|---|---|---|---|---|
| Q2'26 營收 | $234.1 M | $117.7 M | $117.1 M | $206.2 M | n/a |
| Q2 營收年增 | +62% | +659%(低基期) | +89.6% | 約 +310% | n/a |
| 毛利率 | 36.1%(Q2 GAAP) / 37.2%(TTM) | n/a | 27.8%(Q2) | n/a | n/a |
| 營業利益率 | −24.6%(Q2) / −29.1%(TTM) | n/a | n/a | n/a | n/a |
| 淨利率 | −21.1%(Q2) | −78.4%(Q2) | n/a | n/a | n/a |
| ROIC / ROE | 負值(FY25 ROE 約 −19%) | 負值 | 負值 | n/a | n/a |
| 研發占營收 | 40.6%(TTM) | n/a | n/a | n/a | n/a |
| 在手訂單 | **$2.36 B** | $1.5 B | $542 M | $1.8 B | n/a |
| 2026 營收指引 / 估計 | 約 $949 M¹ | $420–450 M | $450–500 M | $900 M–1.0 B | n/a |
| 訂單 / 2026 營收 | 2.5x | 3.4x | 1.1x | 1.9x | n/a |
| 市值(約 2026-10-09) | **$40.8 B** | $3.3–3.5 B | $2.4–2.6 B | $2.1–3.1 B | 約 $2.2 T |
| 市值 / 2026 營收 | **約 43x** | 約 8x | 約 5x | 約 2–3x | n/a |

¹ 計算方式:1H26 實際 $434.4 M + Q3 指引中值 $257.5 M(Q2 法說會)+ Q4 假設與 Q3 持平。**這是我的假設,公司沒有給全年指引。**

**解讀:**
- RKLB 的強項:毛利率在同業中最高,虧損率最低,在手訂單絕對值最大。
- 營收面最接近的是 LUNR,2026 年營收指引相近,但 RKLB 市值是它的 13 到 19 倍。
- 市場付的溢價主要買的是三件事:Neutron 的選擇權、長期上看「下一個 SpaceX」,以及發射加衛星的垂直整合。
- 員工人均營收、NPS、留存率:資料中都沒有揭露,標示 n/a。

---

## 六、創新與顛覆評估

**Rocket Lab 是顛覆者,不是被顛覆者。** Electron 已證明可以高頻發射,還有回收第一級、邁向重複使用的可能(10-Q)。

**Neutron 是最大的不確定性:**
- 時程一再延誤:2024 → 2025 → 2026 年底,現在可能延到 2027(Spaceflight Now 2026-08-10)
- 2026 年 1 月第一級燃料箱在靜水壓測試中破裂(Spaceflight Now 2026-08-10)
- 10-Q 原文:「the window for an end-of-year launch date is narrowing」
- 正面因素:Archimedes 引擎已完成 400 多次熱試車(Q2 法說會);至少 7 次 Neutron 商業發射已簽約到 2029(Yahoo/Insider Monkey 2026-10-06);$397 M 的 Flatellite 合約指定用 Neutron 發射

**Iridium 收購(2026-06-28 簽約,預計 2027 年完成):**
- **條件:** 每股 $27 現金加股票,股票部分有換股上下限。RKLB 10 日均價 ≤ $67.50 時換股比例為 0.4000,≥ $112.50 時為 0.2400;企業價值約 **$8.0 B**;需要超過 $3.0 B 現金,另需約 $1.8 B 再融資;已取得 $3.6 B 過橋貸款承諾(10-Q Note 1、MD&A)。
- **對護城河的影響:** 帶進 L 頻段頻譜與 FCC 執照(監管型無形資產)、約 $870 M 年營收(Q2 法說會),以及經常性服務收入。這是唯一可能讓公司跨進「寬護城河」的資產。
- **代價:**
  - 現價 $68.21 只略高於 $67.50 的下限,股價再跌就以 0.4000 換股,稀釋增加
  - 從淨現金約 $2.3 B 轉為明顯的淨負債
  - 需要 FCC、HSR,以及智利、法國、西班牙、瑞士、阿聯酋等多國核准(10-Q Item 1A)

**AI 或平台轉移風險:** 最大的平台轉移是 Starship。若它把每公斤發射成本壓到很低,Electron 的定價優勢會被侵蝕。

---

## 七、定價能力

- **每次發射營收:** 1H 從 $7.5 M 升到 $9.2 M(+23%);同期每次成本從 $5.3 M 降到 $4.9 M(−8%)(10-Q)。公司說原因是客戶組合與任務複雜度,不完全是漲價。不過發射次數同時增加(10 次升到 12 次)、價格沒有被壓低,算是**溢價能力的證據**。
- **毛利率趨勢:** FY24 26.6% → FY25 34.4% → 1H26 37.1%(GAAP,10-K / 10-Q)。營收成長的同時毛利率擴張,代表有定價能力或規模效益。
- **Q3 指引非 GAAP 毛利率 35 到 37%**,低於 Q2 的 41.5%(Q2 含一次性關稅退款,法說會)。毛利改善不是直線上升。
- **反面證據:** MDA 合約可能被求償違約金;Space Systems 多為固定價格合約,成本超支要由公司吸收(10-Q)。

---

## 八、管理層在競爭環境中的表現

| 面向 | 評價 |
|---|---|
| 資本配置 | 1H26 透過 ATM 募資淨額 **$1,512.9 M**(10-Q 現金流量表),稀釋股本換取打仗用的資金。稀釋後股數 FY25 531 M → 2026-08 598 M(+12.6%)。併購以垂直整合為主,整合紀錄大致順利,但 Iridium 的規模遠超過以往任何一筆。 |
| 策略一致性 | 「端到端太空公司」的策略自 2020 年起很一致,Iridium 是延伸。Beck:「the large space companies of the future are going to have the ability to launch their own satellites…on their own rocket」(Q2 法說會,Yahoo 摘要 2026-08)。 |
| 執行與承諾的落差 | **Neutron 一再延期是扣分項**;Electron 發射頻率與營收則達成或超越指引。 |
| 內部人交易 | CFO Adam Spice 2026-09-02 依 10b5-1 計畫賣出約 14 萬股,均價約 $62.63(insidertrades.com 2026-09-05);2026 年 1 月賣出約 137 萬股,均價約 $75.50(MarketBeat)。CEO Beck 也有零星 10b5-1 出售。**全為預先排定的計畫賣出,沒有公開市場買進。**數字來自彙整網站,應以 EDGAR Form 4 原件核對。 |

---

## 九、護城河綜合評分

| 項目 | 權重 | 分數(0–10) | 說明 |
|---|---|---|---|
| 護城河來源強度 | 25% | 6 | 兩個中等來源:成本優勢、飛行紀錄與政府資格;轉換成本只有部分 |
| 護城河持久度 | 20% | 5 | 約 10 年可見度;Starship 與 Neutron 都是未知數 |
| 競爭地位 | 20% | 7 | 明顯在搶占份額:營收 +62%、訂單 $2.36 B、新政府合約 |
| 產業吸引力 | 15% | 5.2 | 五力 2.6 × 2 |
| 定價能力 | 10% | 7 | 每次發射單價 +23%、毛利率連續擴張 |
| 創新定位 | 10% | 7 | 顛覆者,但 Neutron 執行風險高 |
| **綜合分數** | 100% | **6.1 / 10** | **窄護城河(區間下緣),趨勢變寬** |

計算:6×0.25 + 5×0.20 + 7×0.20 + 5.2×0.15 + 7×0.10 + 7×0.10 = 1.50 + 1.00 + 1.40 + 0.78 + 0.70 + 0.70 = **6.08**

---

## 十、投資意涵

- **估值:** 依框架,窄護城河只值得「適度溢價」。實際上 RKLB 的市值是 2026 年營收的約 43 倍,同業只有 2 到 8 倍,股價隱含的是**寬護城河加上 Neutron 成功加上 Iridium 順利整合**三件事同時成立。
- **股價位置:** 52 週區間 $37.57 到 $151.00,現價 $68.21,距高點約 −55%(Investing.com / Motley Fool,2026-10-09~10)。大幅修正後,估值仍然很高。
- **做空比率:** 2026-06-30 交割日為流通股的 7.41%,回補天數約 1.3 天(Benzinga);另一來源稱 2026-08-31 為 7.6%(Yahoo/Insider Monkey 2026-10-06)。屬中等,不構成軋空條件。
- **選擇權鏈:** 本次未取用,護城河分析不需要。如需隱含波動率,請另跑 `options-analysis`。

**多方論點(競爭面):**
- Neutron 在 2026 Q4 到 2027 上半年成功首飛,切入 SpaceX 退出共乘後留下的中型發射市場
- Iridium 帶來頻譜與經常性收入,讓 Rocket Lab 成為唯一能「自己造、自己發射、自己營運」的上市小型太空公司
- 管理層說 Neutron 首飛成功後的下一季,調整後 EBITDA 將轉正(Q2 法說會)

**空方論點(競爭面):**
- Neutron 再延期到 2027 下半年以後
- Starship 大幅降低每公斤發射成本
- 單一政府客戶占營收 42%,議價力在買方
- Iridium 收購帶來債務加稀釋的雙重壓力
- 估值沒有任何安全邊際

---

## 論點失效條件

**若訊號轉為 BULLISH,以下任一條件成立即失效:**
- 資金充足的對手進入核心市場(例如 SpaceX 推出小型專屬發射或延長共乘),或失去占營收 15% 以上的關鍵客戶
- Neutron 首飛失敗,或首飛延到 2027-06-30 以後
- 單季毛利率跌破 30%(GAAP),或在手訂單較前一季減少超過 10%

**若訊號轉為 BEARISH,以下任一條件成立即失效:**
- 宣布可擴大護城河的收購(例如 Iridium 順利以低於預期的稀釋完成),或主要競爭對手破產或退出
- Neutron 成功入軌,且 2027 年排定 5 次以上發射
- TTM 營業利益率轉正,或自由現金流轉正

**以下情況發生時,請重跑本分析:**
- [ ] 下一次財報(2026 Q3,約 2026 年 11 月)
- [ ] 股價偏離 $68.21 達 ±15%(低於 $58 或高於 $78)
- [ ] 已過 60 天(2026-12-10)
- [ ] 重大事件(Neutron 首飛、Iridium 監管核准或破局、管理層異動)

╔══════════════════════════════════════════════╗
║              INVESTMENT SIGNAL               ║
╠══════════════════════════════════════════════╣
║ Signal:      NEUTRAL                         ║
║ Confidence:  MEDIUM                          ║
║ Horizon:     LONG-TERM                       ║
║ Score:       5.6 / 10                        ║
╠══════════════════════════════════════════════╣
║ Action:      HOLD                            ║
║ Conviction:  MODERATE                        ║
╚══════════════════════════════════════════════╝

Score Guide: 8.0–10.0 Strongly Bullish | 6.0–7.9 Moderately Bullish | 4.0–5.9 Neutral | 2.0–3.9 Moderately Bearish | 0.0–1.9 Strongly Bearish
Confidence: HIGH (strong data, clear signals) | MEDIUM (mixed signals) | LOW (limited data, conflicting signals)
Horizon: SHORT-TERM (1 week–3 months) | MEDIUM-TERM (3 months–1 year) | LONG-TERM (1+ years)

分數對應說明:護城河綜合分數 6.1(窄護城河、變寬中)只衡量競爭地位。訊號分數下修到 5.6,原因有三:約 43 倍營收的估值已提前反映寬護城河;Neutron 首飛是二元風險;Iridium 收購會帶來槓桿與稀釋。所以結論是 NEUTRAL / HOLD,不是 BULLISH。信心度為 MEDIUM,因為同業毛利率與 ROIC 多數無法取得,且市場數據來自彼此有出入的彙整網站。

**Disclaimer:** Educational analysis only. Not financial advice.

---

### References

**使用者提供的申報資料**
1. RKLB 10-K FY2025,申報日 2026-02-26:https://www.sec.gov/Archives/edgar/data/1819994/000181999426000013/0001819994-26-000013-index.htm(data/fixtures/RKLB.md)
2. RKLB 10-Q 2026-06-30,申報日 2026-08-10:https://www.sec.gov/Archives/edgar/data/1819994/000181999426000062/rklb-20260630.htm(data/filings/RKLB/RKLB_2026-06-30_10-Q.txt)

**股價、市值與做空**
3. [Investing.com — RKLB 報價,2026-10-09](https://www.investing.com/equities/vector-acquisition)
4. [Motley Fool — Firefly vs Rocket Lab,2026-10-10](https://fool.com/coverage/better-buy/2026/10/10/firefly-aerospace-vs-rocket-lab-which-industrials-stock-is-a-better-buy-in-2026)
5. [Benzinga — RKLB 做空比率(2026-06-30 交割)](https://kr.benzinga.com/quote/RKLB/short-interest)
6. [Yahoo Finance / Insider Monkey — Falcon 9 共乘退出、做空 7.6%,2026-10-06](https://finance.yahoo.com/markets/stocks/articles/rocket-lab-capitalize-falcon-9-114141160.html)

**法說會**
7. [Motley Fool — RKLB Q2 2026 法說會逐字稿,2026-08-17](https://www.fool.com/earnings/call-transcripts/2026/08/17/rocket-lab-rklb-q2-2026-earnings-call-transcript/)
8. [Yahoo Finance — RKLB Q2 2026 法說會重點,2026-08](https://finance.yahoo.com/markets/stocks/articles/rocket-lab-corp-rklb-q2-050032558.html)

**Neutron 進度與發射次數**
9. [Spaceflight Now — Neutron 首飛窗口收窄,2026-08-10](https://spaceflightnow.com/2026/08/10/window-for-2026-launch-debut-of-rocket-labs-neutron-rocket-is-narrowing-as-development-continues/)
10. [Space.com — SpaceX 2025 年發射 165 次](https://space.com/space-exploration/private-spaceflight/spacex-shatters-its-rocket-launch-record-yet-again-167-orbital-flights-in-2025)

**同業**
11. [Firefly Q2 2026 新聞稿,2026-08-11](https://investors.fireflyspace.com/news-releases/news-release-details/firefly-aerospace-announces-second-quarter-2026-financial)
12. [Redwire Q2 2026 新聞稿,2026-08](https://ir.rdw.com/news-events/press-releases/detail/240/redwire-corporation-reports-second-quarter-2026-financial)
13. [Intuitive Machines Q2 2026 新聞稿,2026-08-13](https://www.globenewswire.com/news-release/2026/08/13/3344411/0/en/intuitive-machines-reports-second-quarter-2026-financial-results-continues-record-backlog-expansion-with-quarter-end-backlog-of-1-8-billion.html)
14. 同業股價與市值(約 2026-10-08~09):[heygotrade FLY](https://www.heygotrade.com/en/us-stock/fly/)、[heygotrade RDW](https://www.heygotrade.com/en/us-stock/rdw/)、[Yahoo LUNR](https://finance.yahoo.com/quote/LUNR/)
15. [CNBC — SpaceX IPO,2026-06-12](https://www.cnbc.com/2026/06/12/spacex-ipo-spcx-live-updates.html);[Investing.com — SPCX,2026-10-11](https://www.investing.com/equities/spacex)

**內部人交易**
16. [InsiderTrades — CFO Form 4 出售,2026-09-05](https://www.insidertrades.com/alerts/nasdaq-rklb-insider-buying-and-selling-2026-09-05/)
步驟輸出:earnings-call-analysis
# Rocket Lab(RKLB)2026 年第二季法說會分析

```
Data & Sources
  As of:      財報數字 2026-06-30(Q2 2026 10-Q)· 年度基準 2025-12-31(FY2025 10-K)
              股價 2026-10-09 收盤 $68.21 · 流通股數 598M(2026-08-05 封面)
  Source:     ① SEC EDGAR 10-Q(2026-08-10 申報,accession 0001819994-26-000062)
              ② SEC XBRL 數據包 data/fixtures/RKLB.md(FY2025 10-K,accession 0001819994-26-000013)
              ③ 8-K Ex.99.1 財報新聞稿:Q2(2026-08-10)、Q1(2026-05-07)
              ④ 法說會逐字稿:Investing.com(2026-08-10 電話會議,二手來源)
              ⑤ 網路:賣空(shortinteresttracker,2026-09-15)、Form 4 彙整(Quiver/StockTitan,2026-10-07)、
                 新聞(Yahoo 2026-09-25、Stocktwits 2026-06-29、Earnings Whispers)
  Retrieval:  ①② 使用者提供(scripts/fetch-*.js 下載)· ③④⑤ 網路擷取
  Confidence: 申報數字 HIGH · 逐字稿引述 MEDIUM(二手轉錄,部分分析師姓名對應有誤)
              · 賣空、內部人、目標價 MEDIUM(彙整站,未逐筆對照 EDGAR)· 選擇權鏈:未取得
```

---

## 1. 法說會基本資料

| 項目 | 內容 |
|---|---|
| 公司 / 代號 | Rocket Lab Corp / NASDAQ: RKLB |
| 季度 | 2026 財年第二季(截至 2026-06-30) |
| 法說會時間 | 2026-08-10,太平洋時間下午 2 點(美東 5 點),盤後舉行 |
| 出席高層 | Peter Beck(創辦人兼執行長)、Adam Spice(財務長) |
| 逐字稿來源 | Investing.com 轉錄稿(二手來源)。財報數字以 8-K 新聞稿和 10-Q 為準 |
| 下次財報 | 預估 2026-11-09 盤後(Earnings Whispers 推估,公司尚未公告) |

---

## 2. 執行摘要

整體評價:**中性(營運偏多,但估值和資本結構偏空)**

以營運面來說,Q2 表現很好。營收、毛利率、調整後 EBITDA 都打敗公司自己的指引,積壓訂單也創新高。但法說會真正左右股價的是三件事:
- **Neutron 措辭轉弱**:從「年底首飛」退到「Q4 運抵發射台」。
- **Q3 毛利率指引明顯下滑**:GAAP 毛利率從 36.1% 降到 29–31%。
- **現金消耗擴大,又要併購 Iridium(約 80 億美元 EV)**:外界擔心槓桿和稀釋。

當天收盤 $80.04(−3.4%),盤後再跌 6.8% 到 $74.6。到 2026-10-09 收在 $68.21,距法說會又跌了約 −14.8%,距 52 週高點 $151 已跌約 −55%。

**重點摘要:**
1. **營收與利潤率皆優於指引**:
   - 營收 $234.1M,YoY +62%,高於 $225–240M 指引中值。
   - GAAP 毛利率 36.1%(指引 33–35%),Non-GAAP 41.5%(指引 38–40%)。
   - 調整後 EBITDA −$8.8M(指引 −$20M 到 −$26M)。
2. **積壓訂單 $2,355.9M 創新高**:
   - 比 2025 年底的 $1,847.3M 增加 27.5%,YoY +137%(新聞稿)。
   - 其中 45% 預計在 12 個月內認列,約 $1.06B。
   - 增量有一部分來自併購帶進的訂單,不全是自然接單。
3. **Neutron 時程措辭退讓**:10-Q 寫的是「年底發射的窗口正在收窄」(the window for an end-of-year launch date is narrowing)。Q1 新聞稿寫的還是「今年稍晚首飛,進度如期」。
4. **Q3 指引**:營收 $250–265M(中值比 Q2 多約 10%,略高於共識 $253.8M)。但 GAAP 毛利率降到 29–31%,調整後 EBITDA 虧損擴大到 −$17M 到 −$23M。
5. **Iridium 併購**:每股 $54,一半現金($27)一半股票,EV 約 $8.0B。需要超過 $3.0B 現金,另外可能還要約 $1.8B 再融資,並取得 $3.6B 擔保過橋貸款承諾。預計 2027 年完成。

**投資含義:持有(HOLD)**

---

## 3. 管理層語氣評等

| 面向 | 評等 |
|---|---|
| 信心水準 | **中高**:談需求和產業結構非常篤定,談 Neutron 時程明顯保守 |
| 透明度 | **良好**:毛利率下滑有主動解釋原因,但併購融資結構沒有說清楚 |

**語氣特徵與引述(Investing.com 逐字稿):**
- **談需求,用詞篤定**:
  - Beck:「I have personally never seen launch so constrained pretty much ever.」
  - Spice 形容客戶問的是「何時」而不是「要不要」:「when, not if」。
- **談 Neutron,轉為風險管理語言**:
  - 「While the window for an end-of-year launch is narrowing, the work we're doing now is about risk trading」
  - 「making sure that when Neutron flies, it enters service as a system」
  - 這屬於把日期承諾換成品質承諾的典型措辭,是**警示訊號**。
- **談 Iridium,用宏大敘事**:「the most successful space companies will be the ones that have the keys to space」「growth, growth」。但幾乎沒有談融資、增值稀釋或槓桿。
- **談獲利時程,區間很寬**:Spice 說 Neutron 投入營運這個「轉折點」之後一季,調整後 EBITDA 才轉正;現金流轉正要「18 to 24 months after that pivot」。轉折點的日期本身又不確定。

---

## 4. 關鍵主題(依重要性排序)

### ① Neutron 時程:最關鍵的變數
- **說明**:10-Q 寫的是第一級箱體生產「aligned with the target delivery of Neutron to the launch pad in Q4 2026」,實際發射時間取決於「first stage qualification and other critical tests occurring later in 2026」。
- **管理層立場**:首飛要成功,也要能直接進入量產和高頻發射,不搶日期。
- **投資關聯**:
  - 前兩次延誤已經很明確:2025 年 11 月延到 2026 年,2026 年 1 月第一級箱體水壓測試失敗。
  - 「運抵發射台」不等於「發射」。依 Beck 自己的說法,第一級全燃料測試是「the last big milestone before flight」。
  - 據此判斷,首飛落入 2027 年的機率不低。這是分析推論,公司沒有宣布延期,截至 2026-10-11 也查無延期報導。
- **相關財務**:10-Q 寫明「Additional delays… may require more research, development and capital expenditures」。

### ② Iridium 併購:轉型,還是過度擴張?
- **條款(10-Q Note 1)**:
  - 每股 $27 現金,外加 RKLB 股票。
  - 換股比率有上下限:RKLB 低於 $67.50 時固定 0.4000;高於 $112.50 時固定 0.2400;中間區間浮動,確保股票部分價值 $27。
  - 現價 $68.21 只略高於下限 $67.50。股價再跌,Iridium 股東拿到的 RKLB 股數就固定在 0.4000,股票部分價值不再有 $27 保障。對 RKLB 來說稀釋股數已到上限,不會再增加。
- **管理層立場**:Beck 強調 L-band 頻譜、PNT(定位、導航、授時)升級和政府業務,並說寬頻「is the wrong spectrum」,不打算和 Starlink 正面競爭。
- **融資**:
  - 10-Q:$3.6B、364 天擔保過橋貸款,之後會換成「debt, equity or a combination」。
  - 據 Quiver(2026-10-07),之後已改為債股混合融資,並透過 ATM 以約 2,930 萬股募得 **$1.944B** 毛額(換算每股約 $66)。
- **投資關聯**:一家仍在燒錢的成長股,要接下訂閱制、資本密集的衛星營運商,還要負擔 Iridium 下一代星系的更換資本支出。10-Q 自己點名,債務可能排擠 Neutron 的資金。

### ③ 太空系統業務成為營收主力,但結構拉低毛利
- Q2 太空系統營收 $189.5M(+94%),佔 81%。
- 依 10-Q 推算的毛利率:太空系統約 34.6%(成本 $124.0M),發射服務約 42.8%($44.6M 營收、$25.5M 成本)。
- Spice 說 Q3 毛利下滑是因為太空系統「shift in mix」:成熟的商用元件比重變低,SDA Tranche 2/3 等政府衛星專案毛利只有「mid-30s」。
- 政府專案營收認列約呈「10/40/40/10」四年曲線(Spice 回覆 Deutsche Bank)。也就是說,新得標的大案($397M SB-AMTI、$160M+ GEO)會在未來 1–2 年墊高營收,但壓低毛利率。

### ④ 發射單位經濟改善
- 每次發射營收 $9.1M(去年同期 $7.9M),成本 $4.4M(去年同期 $5.0M)。
- 但 Q2 發射營收 −4%,原因是 HASTE 採隨時間認列,有部分營收已在先前季度認列。
- 發射積壓 $940.2M、超過 90 次發射。7 月又簽下 $266M 的 Space Force 亞軌道飛彈防禦合約(12 次發射,另有 6 次選擇權)。
- 新推出 GHOST 可移動發射系統,Kodiak 場址的資本支出「mostly funded under the contracts」(Spice)。

### ⑤ 現金消耗與資本配置
- Non-GAAP 自由現金流 Q2 −$110.1M,Q1 −$77.4M。上半年營業現金流 −$134.4M,資本支出 $53.1M。
- 營運資金吃掉 $135.9M:存貨 +$73.3M、應收帳款 +$63.0M。Spice 歸因於 Neutron 收尾建置和 Motiv 供應鏈補貨。
- 上半年 ATM 淨募資 $1,512.9M,6/30 現金加有價證券約 **$2.39B**。

---

## 5. 指引分析

| 項目 | Q2 指引(2026-05-07) | Q2 實際 | 結果 | Q3 指引(2026-08-10) |
|---|---|---|---|---|
| 營收 | $225–240M | $234.1M | 區間內、高於中值 | **$250–265M**(中值比 Q2 多 10%) |
| GAAP 毛利率 | 33–35% | 36.1% | 優於指引 | **29–31%** ↓ |
| Non-GAAP 毛利率 | 38–40% | 41.5% | 優於指引 | **35–37%** ↓ |
| GAAP 營業費用 | $138–144M | $142.1M | 區間內 | $143–149M |
| Non-GAAP 營業費用 | $120–126M | — | — | $121–127M |
| 淨利息收入 | $12.5M | $15.9M($16.5M 收入 − $0.6M 支出) | 優於指引 | $21M |
| 調整後 EBITDA | −$20M 到 −$26M | **−$8.8M** | 大幅優於指引 | **−$17M 到 −$23M** ↓ |
| 基本加權股數 | — | 629.7M(不含特別股) | — | 641M(含約 41M 特別股) |

- **和共識比較**:
  - Q2 營收比共識多約 $2M(+0.9%),EPS −$0.08,比共識 −$0.06 差。
  - EPS 落差主要來自 $5.3M 所得稅費用:稅前每股約 −$0.070,稅後 −$0.078。
  - Q3 營收指引中值 $257.5M,略高於共識 $253.8M(Benzinga)。
- **可信度**:
  - 財務指引:**高**。連續幾季營收落在區間內,利潤率保守,習慣先壓低預期再超越。
  - Neutron 時程:**低**。已延期兩次,措辭還在退讓。

---

## 6. Q&A 重點

**前五大提問主題(依出現頻率):**
1. **Neutron**(Cantor、Piper Sandler、Morgan Stanley、TD、ROTH):
   - Beck 點名第一級測試是最後的主要風險。
   - Spice 說 Neutron 定價 $50–55M,「more pricing upside than downside」。
   - 管理層對需求毫不擔心。
2. **Iridium 綜效與成長**(Cantor、Craig-Hallum、Deutsche Bank、Stifel):大方向講 PNT、政府業務和頻譜價值,但說下一代星系「too early to detail」。
3. **太空系統毛利與產品組合**(Needham、Stifel):毛利率從 30 幾 % 到 70% 以上都有。Mynaric 要幾季才能拉到太空系統的平均水準。
4. **現金消耗**(Morgan Stanley):歸因於 Neutron 和 Motiv 補貨,屬一次性性質,但沒有給全年自由現金流數字。
5. **HASTE 和 GHOST 經濟效益**(Baird、Citizens JMP):$266M 合約裡的基礎設施資金不會改變 HASTE 的毛利結構。

**新揭露的資訊**:Neutron 定價、現金流轉正的時間框架(轉折點後 18–24 個月)、政府專案認列曲線、GHOST 計畫 2027 年亞軌道首發。

**迴避或沒說清楚的地方:**
- **Iridium 融資**:債和股的比例、增值或稀釋效果、合併後槓桿目標,逐字稿裡完全沒有。這是本次法說會最大的資訊缺口。
- **Neutron 是否可能進入 2027**:沒有分析師逼問,管理層也沒有主動回答。
- **提問整體偏溫和**:沒有分析師直接挑戰估值或稀釋。

---

## 7. 警訊與疑慮

| 警訊 | 嚴重度 | 說明 |
|---|---|---|
| Neutron 時程措辭退讓 | 🔴 高 | 已延期兩次。從「首飛」退到「運抵發射台」,2026 年首飛機率下降 |
| 大規模股權稀釋 | 🔴 高 | 見下方說明 |
| 內部人持續賣股 | 🟠 中高 | 見下方說明 |
| 毛利率結構性下滑 | 🟠 中 | 見下方說明 |
| 現金消耗擴大 | 🟠 中 | 見下方說明 |
| 併購疊加整合風險 | 🟡 中 | 見下方說明 |
| 一次性項目 | 🟢 低 | 上半年 RSU 取消認列 $11.2M 一次性股權報酬。Q2 營收含「契約終止及研究」收入 $5.7M,品質較低 |
| 法律 | 🟢 已解除 | Neutron 相關證券集體訴訟於 2026-04-16 以「with prejudice」駁回,原告沒有上訴 |

**大規模股權稀釋:**
- Q2 加權股數 629.7M,比去年同期 515.1M 多 22%。
- 上半年流通股從 543.6M 增加到 598.2M。
- 之後 ATM 又發行約 29.3M 股。
- Iridium 換股:現價下換股比率約 0.3958($27 ÷ $68.21)。Iridium 流通股約 1.05 億股是模型記憶,可信度 LOW,待查證。據此估算約再增加 4,200 萬股 RKLB。

**內部人持續賣股:**
- 依 Quiver(2026-10-07)的六個月內部人表:賣出 100 筆、買進 0 筆。
- 其中與 Beck 相關的家族信託在 7/6–7/8 賣出 3,275,779 股,估值約 $286M。
- CFO 的賣出屬 10b5-1 計畫(6/3 建立,涵蓋 2,522,826 股、2028 年 8 月到期的選擇權)。
- 有計畫不等於沒有訊號:Iridium 消息公布、股價大漲後,執行長家族信託隨即大額賣出,觀感不佳。

**毛利率結構性下滑:**
- GAAP 毛利率 Q1 38.2% → Q2 36.1% → Q3 指引 30%。
- 政府衛星大案佔比上升會持續壓低毛利。

**現金消耗擴大:**
- Non-GAAP 自由現金流 Q1 −$77M → Q2 −$110M。
- 管理層說資本支出「to remain elevated」。

**併購疊加整合風險:**
- 2026 年 4 月 Mynaric、5 月 Motiv,再加上 Iridium,一年內三起併購。
- 10-Q 承認雙方商業模式差異很大:專案制 vs. 訂閱制。

---

## 8. 季對季變化

| 面向 | Q1 2026(5 月) | Q2 2026(8 月) | 變化 |
|---|---|---|---|
| Neutron 措辭 | 「on track for its debut launch later this year」 | 「target delivery… to the pad in Q4 2026」「window… narrowing」 | 🔻 明顯退讓 |
| 毛利率方向 | GAAP 38.2%,Q2 指引 33–35% | GAAP 36.1%,Q3 指引 29–31% | 🔻 連續兩季指引下修 |
| 調整後 EBITDA | −$11.8M | −$8.8M;Q3 指引約 −$20M | 🔺 實際改善,🔻 指引變差 |
| 敘事重心 | 營運執行、Neutron | Iridium、「tier-1 space power」、平台化 | 🔄 轉向併購擴張 |
| 積壓訂單 | 約 $2.2B | $2.36B | 🔺 持續成長 |

- **履約紀錄**:營收、營業費用和利潤率指引全部達成或超越,屬於「保守指引、穩定超越」型。
- **重大專案時程(Neutron)**:反覆過度承諾。

---

## 9. 投資建議

| 項目 | 結論 |
|---|---|
| 整體方向 | **中性** |
| 信心 | 中 |
| 時間框架 | 中期(3–12 個月),關鍵在 Neutron 首飛和 Iridium 融資定案 |

**估值快照(依數據包與 10-Q 推算):**
- 市值:598M 股 × $68.21 ≈ **$40.8B**。依含特別股的 641M 股計約 $43.7B。
- 淨現金(6/30):現金 $2,129.5M + 有價證券 $258.1M − 可轉債與借款約 $14.8M ≈ **$2.37B**。不含 Q3 ATM 新募的 $1.944B。
- EV ≈ **$38.4B**。
- 近 12 個月營收:FY25 $602M + H1'26 $434.4M − H1'25 $267.1M = **$769.3M**,EV/近 12 個月營收約 **50 倍**。
- 以 Q3 指引中值年化(約 $1.03B)計,約 **37 倍**。

**多方理由:**
- 營收連續兩季 YoY 超過 60%,積壓訂單約 3.1 倍近 12 個月營收。
- 發射單位毛利改善,發射運力供不應求。
- 帳上現金充裕,可轉債幾乎全部轉換,利息負擔近零。
- 股價已從高點回落約 55%,部分 Neutron 風險已反映。賣空比例約 6.8%,回補天數 2.39 天(2026-09-15),不算擁擠。

**空方理由:**
- Neutron 可能第三次延期。
- 毛利率結構性下滑,現金消耗擴大。
- Iridium 帶來債務、稀釋和整合三重風險。
- 內部人只賣不買,50 倍營收的估值容錯空間很小。

**建議操作:**
- 已持有者:**HOLD**。
- 新資金:等以下三項之一明朗後再分批進場。
  1. Neutron 第一級測試通過並公布確切首飛日期。
  2. Iridium 永久融資條款定案,並揭露槓桿目標。
  3. Q3 財報(約 11/9)確認毛利率落在 29–31% 區間或更好。

依法說會後的價格判斷,市場正在為「Neutron 2027」加上「Iridium 稀釋」計價。

---

## 10. 重要引述(Investing.com 逐字稿,2026-08-10)

1. **Beck(成長)**:「We achieved a record $234 million in Q2 revenue, up almost $90 million or 62% versus the same quarter last year.」→ 規模擴張無庸置疑。
2. **Beck(Neutron)**:「Production currently lines up with our target delivery of Neutron to the pad in Q4 2026.」→ 目標從「發射」換成「運抵發射台」。
3. **Beck(Neutron)**:「While the window for an end-of-year launch is narrowing, the work we're doing now is about risk trading」→ 為延期預先鋪墊。
4. **Beck(風險)**:「the stage testing is always the thing that gets your adrenaline running because you have fully fueled…」→ 最大技術風險還沒排除。
5. **Beck(市場)**:「I have personally never seen launch so constrained pretty much ever.」→ 需求面最強的論點。
6. **Beck(Iridium)**:「the most successful space companies will be the ones that have the keys to space」→ 併購的策略理由。
7. **Spice(Neutron 定價)**:「We brought Neutron to market with a $50 million to $55 million ASP」→ 每次發射的營收是 Electron 的 5–6 倍。
8. **Spice(獲利時程)**:「it is going to probably be 18 to 24 months after that pivot that we get to cash flow positivity」→ 現金流轉正最快也要到 2028 年左右。
9. **Spice(毛利)**:「These forecasted GAAP and non-GAAP gross margins are accounting for a shift in mix within our Space Systems business」→ Q3 毛利下滑屬結構性。
10. **Spice(資本支出)**:「As we progress towards Neutron's first flight, we expect capital expenditures to remain elevated」→ 燒錢短期不會收斂。

---

## 參考資料

1. **[SEC]** RKLB 10-Q(截至 2026-06-30,2026-08-10 申報):[EDGAR](https://www.sec.gov/Archives/edgar/data/1819994/000181999426000062/rklb-20260630.htm)。本地檔案 `data/filings/RKLB/RKLB_2026-06-30_10-Q.txt`。
2. **[SEC]** RKLB FY2025 10-K XBRL 數據包(2026-10-11 擷取):`data/fixtures/RKLB.md`,[10-K 索引](https://www.sec.gov/Archives/edgar/data/1819994/000181999426000013/0001819994-26-000013-index.htm)。
3. **[SEC]** Q2 2026 財報新聞稿,8-K Ex.99.1(2026-08-10):[連結](https://www.sec.gov/Archives/edgar/data/1819994/000181999426000061/rklb-08102026ex991.htm)。同文亦見 [GlobeNewswire](https://www.globenewswire.com/news-release/2026/08/10/3342195/0/en/rocket-lab-announces-second-quarter-2026-financial-results-posts-record-revenue-and-record-backlog-guides-to-another-record-revenue-quarter-in-q3-2026.html)、[公司 IR](https://investors.rocketlabcorp.com/news-releases/news-release-details/rocket-lab-announces-second-quarter-2026-financial-results-posts)。
4. **[SEC]** Q1 2026 財報新聞稿,8-K Ex.99.1(2026-05-07):[連結](https://www.sec.gov/Archives/edgar/data/0001819994/000181999426000027/rklb-05072026ex991.htm)。
5. **[逐字稿]** Investing.com,Q2 2026 法說會逐字稿(2026-08-10):[連結](https://www.investing.com/news/transcripts/earnings-call-transcript-rocket-lab-q2-2026-revenue-tops-forecasts-shares-fall-93CH-4850558)。
6. **[逐字稿]** Equibles,Q2 2026 指引表:[連結](https://equibles.com/stocks/rklb/calls/2026-q2)。
7. **[新聞]** Quartz,Q2 2026 財報報導(2026-08-11):[連結](https://qz.com/rocket-lab-q2-2026-earnings-revenue-record-loss-081126)。
8. **[內部人]** Quiver Quant,Iridium 融資與內部人賣股(2026-10-07):[連結](https://www.quiverquant.com/news/Rocket+Lab+Slides+as+Investors+Weigh+Iridium+Deal+Financing+and+Insider+Sale+Overhang)。
9. **[內部人]** StockTitan,Form 4 摘要:[CFO 賣出 140,157 股](https://www.stocktitan.net/sec-filings/RKLB/form-4-rocket-lab-corp-insider-trading-activity-49b017bdbe7e.html)、[信託賣出 3,275,779 股](https://www.stocktitan.net/sec-filings/RKLB/form-4-rocket-lab-corp-insider-trading-activity-88b792454463.html)。另見 [secform4.com](https://www.secform4.com/insider-trading/1819994.htm)。
10. **[賣空]** shortinteresttracker.com(結算日 2026-09-15):[連結](https://shortinteresttracker.com/stock/RKLB)。另見 [theonlineinvestor(2026-08-14)](https://www.theonlineinvestor.com/short-interest/rklb/)、[curvedtrading(2026-07-15)](https://curvedtrading.com/stocks/rklb/short-interest/)。
11. **[新聞]** Iridium 股東通過併購(Yahoo Finance,2026-09-25):[連結](https://finance.yahoo.com/markets/stocks/articles/irdm-shareholders-approve-acquisition-rklb-221211560.html)。
12. **[新聞]** Iridium 併購公告日股價反應(Stocktwits,2026-06-29):[連結](https://stocktwits.com/news-articles/markets/equity/rklb-stock-jumps-13-percent-analyst-says-rocket-labs-iridium-deal-is-not-a-starlink-competitor-play/cZ19KtCR7LL)。併購新聞稿見 [PR Newswire](https://www.prnewswire.com/news-releases/rocket-lab-to-acquire-iridium-in-historic-deal-creating-a-fully-vertically-integrated-space-powerhouse-primed-for-growth-302813075.html)。
13. **[股價與評等]** 52 週區間與 Barclays、TD Cowen、Piper 評等(2026-10-09 前後):[Schaeffer's](https://www.schaeffersresearch.com/content/news/2026/10/09/rocket-lab-stock-eyes-rebound-after-bullish-coverage)、[Motley Fool(2026-10-05)](https://www.fool.com/investing/2026/10/05/down-more-than-50-from-its-high-is-rocket-lab-stock-a-good-buy-right-now/)、[MarketBeat](https://www.marketbeat.com/articles/rocket-labs-sell-off-is-fadingis-it-finally-safe-to-buy/)。
14. **[Neutron 歷史]** Neutron 延期紀錄:[SpaceNews(2025-11)](https://spacenews.com/rocket-lab-delays-first-neutron-launch-to-2026/)、[Yahoo Finance](https://finance.yahoo.com/news/rocket-lab-falls-neutron-delayed-120244462.html)、[Universe Magazine](https://universemagazine.com/en/no-earlier-than-late-2026-rocket-lab-postponed-the-first-flight-of-the-neutron-rocket/)。
15. **[財報日]** Q3 財報日推估:[Earnings Whispers](https://beta.earningswhispers.com/go/x/RKLB)。

**未取得**:選擇權鏈與隱含波動率;同業比較沒有納入本次法說會分析。

---

## 論點失效條件

**若訊號轉為偏多:以下情況會讓中性訊號升級為偏多**
- Neutron 在 2026-12-31 前完成首飛,並且成功入軌。
- Q3 GAAP 毛利率 ≥31%(指引上緣),同時 Non-GAAP 自由現金流消耗收斂到 ≤$80M。
- Iridium 永久融資的新股權比例低於現金對價的 30%,且合併後淨槓桿低於 3 倍 EBITDA。

**若訊號轉為偏空:以下情況會讓中性訊號降級為偏空**
- 管理層正式宣布 Neutron 首飛延到 2027 年第二季以後,或再次發生重大測試失敗。
- Q4 營收指引低於 Q3 實際值,或全年營收指引下修超過 10%;或執行長、財務長在 30 天內宣布離職。
- Iridium 遭監管附加重大條件,或融資條件惡化:過橋貸款展期,或為併購另行增發超過 5,000 萬股。

**以下情況發生時重新執行本分析:**
- [ ] 下次財報(預估 2026-11-09)
- [ ] 股價較現價 $68.21 變動 ±15%(低於約 $58 或高於約 $78)
- [ ] 經過 60 天
- [ ] 重大事件:Neutron 第一級測試結果、Iridium 監管核准(HSR / FCC / DCSA)、高層異動

╔══════════════════════════════════════════════╗
║              INVESTMENT SIGNAL               ║
╠══════════════════════════════════════════════╣
║ Signal:      NEUTRAL                         ║
║ Confidence:  MEDIUM                          ║
║ Horizon:     MEDIUM-TERM                     ║
║ Score:       5.5 / 10                        ║
╠══════════════════════════════════════════════╣
║ Action:      HOLD                            ║
║ Conviction:  MODERATE                        ║
╚══════════════════════════════════════════════╝

**評分指引**:8.0–10.0 強烈看多|6.0–7.9 溫和看多|4.0–5.9 中性|2.0–3.9 溫和看空|0.0–1.9 強烈看空
**信心**:高(數據充足、訊號明確)|中(訊號分歧)|低(數據有限、訊號矛盾)
**時間框架**:短期(1 週–3 個月)|中期(3 個月–1 年)|長期(1 年以上)

5.5 分的構成:營運執行和積壓訂單偏多(約 +1.5),被三個因素抵消:Neutron 措辭退讓(約 −0.5)、毛利率與現金消耗指引轉弱(約 −0.5)、Iridium 稀釋與內部人賣股(約 −0.5),結果落在中性區間的上半段。

**免責聲明:** 僅供教育用途之分析,並非投資建議。
步驟輸出:dividend-analysis
# Rocket Lab (RKLB): 資本配置分析(股息、回購、併購、債務與自由現金流運用)

```
Data & Sources
  As of:      財報數字:FY2025(2025-12-31)· 1H26(2026-06-30)· 股價:2026-10-09 收盤
  Source:     ① SEC EDGAR 10-K FY2025(accession 0001819994-26-000013),XBRL companyfacts 資料包 data/fixtures/RKLB.md
              ② SEC EDGAR 10-Q(期末 2026-06-30,申報日 2026-08-10,accession 0001819994-26-000062)
              ③ NASDAQ 收盤價 $68.21(2026-10-09,取自資料包)
              ④ FRED DGS10 十年期美債殖利率 5.22%(2026-10-08,最新一筆)
              ⑤ Iridium 2025 營收與 Operational EBITDA(2026-06-29 併購新聞稿的轉載報導)
              ⑥ Iridium 流通股數 105.7M(Iridium Q1 2026 10-Q,2026-04-16)
              ⑦ 52 週區間 $37.57–$151.00(Equibles/VCP Scanner,2026 年 7 月快照)
  Retrieval:  ①②③ 使用者提供 · ④⑤⑥⑦ 網路檢索
  Confidence: ①② HIGH · ③ HIGH · ④ HIGH · ⑤ MEDIUM(公司自報的非 GAAP 數字)
              ⑥ MEDIUM(可能已過時) · ⑦ LOW(52 週低點可能已滾出區間)
```

> ⚠️ **資料包的債務數字需要更正:** `RKLB.md` 標示 `total_debt_m: 2`、`net_debt_m: -827`,漏掉了 2025-12-31 帳上 **$152.4M 的可轉換公司債**(10-Q 資產負債表 "Convertible senior notes, net")。依現金(不含有價證券)計算,FY2025 年底淨現金應為 **≈ $675M**,而不是 $827M。本報告一律採用 10-Q 數字。

> ⚠️ **10 月股價走勢未經查證:** 網路上找不到 2026 年 9–10 月的價格資料。$68.21 來自資料包,52 週區間取自 7 月快照。

---

## 1. 執行摘要

| 項目 | 結果 |
|---|---|
| **資本配置品質分數** | **3.9 / 10**(低於平均) |
| **股息安全分數** | **4 / 100,等級 F**(不適用:公司從未配息,也沒有能力配息) |
| **安全評估** | Danger Zone(只代表「沒有配息能力」,不代表有削減股息的風險) |
| **目前殖利率** | 0.0%(過去 12 個月)· 0.0%(預估) |
| **資本回報殖利率** | **−8.4%**(股息 0% + 回購 0%;1H26 經濟股數淨增加 8.4%,屬於淨稀釋) |
| **Chowder Number** | 0.0,Fail |
| **管理層資本配置等級** | **C−** |

**重點發現:** RKLB 的資本配置邏輯和收益型股票完全相反:它是發行股票的一方,不是把錢還給股東的一方。2026 年上半年透過 ATM 增發籌得 **$1.53B**。其中 5 月協議的 778 萬股平均售價為 **$135.62**,大約是現價 $68.21 的 2 倍,所以「高價賣股」的時機做得很好。但代價是兩件事:
- 經濟股數 18 個月增加 **26.7%**(504.5M → 639.1M)。
- 正在進行的 **Iridium 收購(企業價值 $8.0B,約 16.2 倍 EBITDA)**,將讓公司從淨現金 $2.37B 轉為可能的淨負債,背後是 **$3.6B 的有擔保過橋貸款**。

對追求股息或資本回報的投資人來說,RKLB 不適合納入配置。

---

## 2. 股息安全分析

```
FCF 配息率:           不適用(未配息;TTM FCF = −$371M)
FCF 覆蓋倍數:         不適用(FCF 為負)
Debt-to-EBITDA:       不適用(TTM GAAP EBITDA ≈ −$161M;但帳上淨現金 $2.37B)
利息保障倍數:         不適用(EBIT 為負);Q2 利息收入 $16.5M 遠高於利息支出 $0.6M
壓力測試(EPS −20%): 不適用,沒有股息可削減
壓力測試(EPS −40%): 不適用
安全分數:             4/100  等級 F
```

**計分拆解(滿分 100):**

| 項目 | 配分 | 得分 | 依據 |
|---|---|---|---|
| FCF 配息率 | 25 | 0 | FCF 為負 |
| FCF 覆蓋倍數 | 20 | 0 | 低於 1.0x |
| Debt/EBITDA | 20 | 0 | EBITDA 為負,依規則給 0(實際上是淨現金) |
| 獲利穩定度 | 20 | 4 | 連年淨虧損:FY24 −$190M、FY25 −$198M、1H26 −$94M |
| 配息歷史 | 15 | 0 | 從未配息 |

**改做流動性壓力測試(比股息壓力測試更有意義):**

| 項目 | 數字 |
|---|---|
| 現金+有價證券(2026-06-30) | $2,129.5M + $172.7M + $85.4M = **$2,387.6M** |
| TTM FCF | FY25 −$322M − 1H25(−$138.2M)+ 1H26(−$187.5M)= **−$371.3M** |
| 獨立營運的現金跑道 | **約 77 個月**:以目前燒錢速度,不需要再融資 |
| 收購 Iridium 後 | 需要動用 **超過 $4.8B 現金**(超過 $3.0B 的收購現金+約 $1.8B Iridium 定期貸款再融資),跑道的結論會被推翻(見第 6 節) |

---

## 3. 股息成長指標

```
1 / 3 / 5 / 10 年 DGR:  不適用(從未配息)
Aristocrat 狀態:        否(連續配息 0 年)
Chowder Number:         0.0%(Fail;成長股門檻 12%)
配息率趨勢:             不適用
```

特別股條款(10-Q Note 12):Sir Peter Beck 持有的 4,095 萬股特別股沒有固定股息,只有在普通股配息時「按轉換後比例同步分配」。也就是說,公司章程沒有任何配息承諾。

---

## 4. 股票回購記分卡(實際上是「增發記分卡」)

```
回購殖利率(TTM):     0.0%(從未回購)
淨股數變化:            FY25 +16.9%;1H26 +8.4%(年化約 +17%)
SBC 抵銷率:            不適用(沒有回購可以抵銷);SBC 佔營收約 11%
價格紀律:              在估計內在價值「之上」賣股(對既有股東有利的時機)
EPS 增厚效果:          −8.4%(6 個月的每股稀釋)
回購等級:              不適用,增發紀律等級 C
```

**經濟股數變化**(普通股流通股+特別股,特別股可 1:1 轉換):

| 時點 | 經濟股數 | 變化 |
|---|---|---|
| 2024-12-31 | 504.45M | — |
| 2025-12-31 | 589.53M | **+16.9%** |
| 2026-06-30 | 639.13M | **+8.4%**(半年) |

**1H26 新增 4,961 萬股的來源**(10-Q 股東權益變動表):

| 來源 | 股數 | 佔比 |
|---|---|---|
| 可轉債轉股($142.3M 本金,轉換價 $5.13) | 27.76M | 56% |
| ATM 增發 | 14.51M | 29% |
| 員工股權計畫 | 5.06M | 10% |
| 收購 Mynaric(全換股) | 2.28M | 5% |

**ATM 的定價紀律**(10-Q Note 12):

| 協議 | 股數 | 總募資 | 平均價 | 相對現價 $68.21 |
|---|---|---|---|---|
| 2025 年 3 月(1H25) | 15.14M | $396.6M | $26.19 | −62% |
| 2026 年 3 月 | 6.73M | $474.0M | $70.47 | +3% |
| **2026 年 5 月** | **7.78M** | **$1,055.6M** | **$135.62** | **+99%** |
| 1H26 合計 | 14.51M | $1,529.6M | $105.42 | +55% |

另外還有一筆 **collared forward(領式遠期)**:745 萬股,2028 年 4 月到期,預期收款 $474–642M,換算每股約 $63.6–$86.2。

**解讀:**
- 管理層在股價接近 52 週高點(約 $151)時,大量賣出每股 $135 的股票。對既有股東來說,這是「反向回購」做得好的例子。
- 可轉債轉股是用 $5.13 換 $68 的股票。這雖然讓債務變成股權(去槓桿),但每股價值的稀釋是真實的。
- 2024 年買入的 **capped call** 仍有最高 **$201.9M 的非稀釋現金流入**(2028-12 至 2029-01 結算;現價遠高於上限價 $8.04,因此預計可拿到全額)。這是值得肯定的避險設計。
- 內部人:媒體報導 CEO Peter Beck 曾出售股票(Parameter.io 報導約 $110M,Seeking Alpha 報導創辦人申報出售 $22M),**但報導日期未確認,需以 Form 4 查證**。若內部人在公司增發期間也在賣股,代表誘因不完全一致,這是黃燈訊號。

---

## 5. 併購紀錄

| 交易 | 完成日 | 對價 | 結構 | 商譽影響 |
|---|---|---|---|---|
| GEOST | 2025-08-12 | $292.1M | 現金 $136.2M + 股票 $137.7M + 或有對價 $18.3M(最高 $50M earnout) | FY25 商譽 $71M → $206M |
| Mynaric | 2026-04-14 | $160.8M | 幾乎全換股(2.28M 股) | 1H26 商譽 → $299M |
| Motiv | 2026-05-26 | $44.5M | 現金 $38.9M + 或有對價 $5.7M(最高 $20M 股票 earnout) | 同上 |
| **Iridium(待完成)** | 預計 2027 | **企業價值約 $8.0B**;每股 $54 = $27 現金 + 浮動股票 | **$3.6B 有擔保過橋貸款**,期限 364 天 | 將大幅增加 |

**Iridium 交易的倍數:**
- EV/2025 Operational EBITDA $495M ≈ **16.2x**;EV/營收 $871.7M ≈ **9.2x**。依評分框架屬於 **Premium(12–18x),需要強而有力的策略理由**。
- 換股比率有雙向 collar:
  - RKLB 股價 ≤ $67.50 時,比率固定 0.4000;
  - 介於 $67.50 和 $112.50 之間時,比率 = $27 ÷ 股價;
  - ≥ $112.50 時,比率固定 0.2400。
- 現價 $68.21 時比率 ≈ 0.3958,以 105.7M 股 Iridium 計算,RKLB 需發行 **約 4,180 萬股(相當於經濟股數 +6.5%)**;若股價跌破 $67.50,發行量上限約 4,230 萬股。
- 現價恰好落在 collar 下緣附近。若 RKLB 股價繼續下跌,股票部分的貶值由 Iridium 股東承擔,這一點對 RKLB 有利。
- 用自身 **約 54 倍 EV/營收** 的股票,去買 9.2 倍營收的資產,就「收購貨幣」而言是聰明的。但另一半對價是現金與債務,這部分沒有這個優勢。
- Iridium 目前每季配息 $0.15,每年約 $63M。合併後 RKLB 沒有宣布任何配息政策,**Iridium 股東將失去這筆股息**(這是推論,合併後政策待確認)。

**超付風險分數:**

| 風險因子 | 計分 | 說明 |
|---|---|---|
| 商譽減損史 | 0 | 10-Q 全文沒有出現「impairment」字樣 |
| 平均倍數高於產業中位數 20% 以上 | +2 | Iridium 16.2x |
| 在市場高點進行收購 | +1 | 2026 年 6 月,接近股價高點 |
| 頻繁的大型交易(5 年內超過 3 筆主要交易) | +1 | 12 個月內 4 筆 |
| 交易後毛利率下滑 | 0 | 1H26 毛利率 37.1%,高於 FY25 的 34.4% |
| 收購後管理層流動 | 0 | 無資料 |
| **總分** | **4 / 8** | **Caution,接近 Dealmaker Risk** |

**有機成長與併購成長:**
- 1H26 營收年增 +62.7%($267.1M → $434.4M)。10-Q 沒有拆分併購貢獻,無法精算有機成長佔比。
- 在手訂單從 $1,847.3M 增至 **$2,355.9M(+27.5%)**,公司說明部分來自併購。
- **併購等級:C**(小型補強合理,Iridium 是改變公司體質的高風險押注)。

---

## 6. 債務管理評估

```
淨負債 / EBITDA:       目前淨現金 $2.37B(EBITDA 為負,比率不適用)
管理層目標槓桿:        未揭露
槓桿趨勢:              目前去槓桿(可轉債 $155.7M → $13.4M),Iridium 交割後將「再槓桿」
最近到期牆:            過橋貸款 $3.6B(364 天,有擔保),交割後需立刻再融資
信用評級:              10-Q 未揭露;網路查無確認(待查)
契約餘裕:              過橋貸款的契約條件未揭露
債務等級:              目前 B+,交割後可能降到 C/D
```

**Iridium 交割後的淨槓桿情境(估算):**

假設:
- 交割前淨現金:$2.37B 扣除約 $0.4B 燒錢,剩約 $1.97B。
- 現金需求約 $4.8B。
- 合併 EBITDA ≈ Iridium $495M + RKLB TTM GAAP EBITDA −$161M(營業損失 −$223.7M + 折舊攤銷 $62.4M)≈ **$334M**。

| 情境 | 新股權融資 | 交割後淨負債 | 淨負債 / EBITDA | 科技業標準(>2.0x 偏高) |
|---|---|---|---|---|
| A:全部用債務融資 | $0 | ≈ $2.83B | **≈ 8.5x** | 嚴重偏高 |
| B:用完 5 月 ATM 剩餘額度 | ≈ $1.94B | ≈ $0.89B | ≈ 2.7x | 偏高 |
| C:B + collar forward 最低收款 | ≈ $2.41B | ≈ $0.42B | ≈ 1.3x | 中等 |

> 註:RKLB 的公司自訂 Adj. EBITDA 優於 GAAP 數字,用它計算比率會較低,但本次資料中沒有這個數字。5 月 ATM 剩餘額度($3.0B − $1.06B ≈ $1.94B)是 2026-06-30 時點的數字,**Q3 的使用量要等 Q3 10-Q 才知道**。

**結論:** 管理層幾乎一定會用更多股權來降低槓桿(情境 B 或 C)。也就是說,無論選哪條路,股東都要承擔「再稀釋」或「高槓桿」其中一種代價。

---

## 7. 自由現金流運用拆解(1H26,現金來源與去向)

```
資金來源:
  ATM 淨募資              $1,512.9M   (98.5%)
  ESPP/選擇權            $   10.1M   ( 0.7%)
  有價證券淨到期          $   12.1M   ( 0.8%)
資金去向:
  營運現金流(燒錢)       $  134.4M
  資本支出                $   53.1M
  併購現金                $   44.3M
  股息 / 回購 / 還債       $    0
  現金累積                $1,304.4M   ← 為 Iridium 預先籌資
```

**資本回報殖利率與同業比較:**
- RKLB:股息 0% + 回購 0% = **0%**,加計淨稀釋後為 −8.4%(半年)。
- 太空成長同業(ASTS、PL、FLY 等)普遍不配息也不回購(**依模型記憶,Confidence LOW,未經本次查證**)。
- 即將被收購的 Iridium 原本有股息($0.60/年),並有 $500M 回購授權(至 2027 年底)。

**管理層資本配置等級:**

| 面向 | 分數 | 等級 | 關鍵依據 |
|---|---|---|---|
| 股息安全與成長 | 1.5/10 | F | 從未配息,FCF 為負 |
| 回購紀律(以增發紀律評) | 4.5/10 | C | 高價賣股時機佳,但 18 個月稀釋 26.7% |
| 併購紀錄 | 4.0/10 | C− | 補強收購合理;Iridium 16.2x、$3.6B 有擔保過橋 |
| 債務管理 | 6.0/10 | B− | 可轉債轉股去槓桿、capped call 設計佳;交割後再槓桿 |
| FCF 運用效率 | 5.0/10 | C | 把高估值股票換成現金很有效率,但 FCF 持續為負 |
| **總評** | **4.2/10** | **C−** | |

---

## 8. 資本配置品質分數

```
Component                        Weight   Score (0-10)   Weighted
Dividend Safety Score              20%       2.0           0.40
Dividend Growth Quality            10%       1.0           0.10
Buyback Discipline                 20%       4.5           0.90
M&A Track Record                   20%       4.0           0.80
Debt Management Quality            15%       6.0           0.90
FCF Deployment Efficiency          15%       5.0           0.75
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
Capital Allocation Quality Score  100%                     3.85 → 3.9 / 10
```

這個框架天生是為「回饋股東型」公司設計的,所以會懲罰處於投資期的成長股。3.9 分應該解讀成:**以資本回報角度看,股東只拿到稀釋,拿不到現金。** 它不是對 RKLB 營運的評價:營收 +62.7%、毛利率 37.1%、在手訂單 $2.36B 都是強勁的。

---

## 9. 殖利率陷阱評估

殖利率為 0%,**不存在殖利率陷阱**。相對地,要注意的是「稀釋陷阱」:

| 警訊 | 狀態 |
|---|---|
| FCF 連續惡化 | ☑(FY24 −$116M → FY25 −$322M → TTM −$371M) |
| 發行股權支應營運與併購 | ☑(1H26 籌資 $1.53B) |
| 新增大額有擔保債務 | ☑($3.6B 過橋,待動用) |
| 營收衰退 | ☐(+62.7%) |
| 信評下調 | ☐(無資料) |
| 商譽減損 | ☐(無) |
| 管理層語氣轉變 | ☐(Neutron 的語氣是「時程窗口正在收窄」,屬於營運風險,不是配息風險) |

**判定:需持續監控(Monitoring Required)。** 監控的是稀釋與槓桿,不是股息。

---

## 10. 同業比較

| 指標 | RKLB | Iridium(被收購方) | 太空成長同業* | 國防大廠* |
|---|---|---|---|---|
| 股息殖利率 | 0% | 有($0.60/年) | 0% | 有 |
| 回購殖利率 | 0%(淨稀釋) | 有($500M 授權) | 0%(多為淨稀釋) | 有 |
| FCF | −$371M(TTM) | 正 | 多為負 | 正 |
| 連續加息年數 | 0 | 2023 年起 | 0 | 多年 |
| 資本配置分數 | 3.9 | — | — | — |

\* 同業欄依模型記憶定性填寫(Confidence LOW),未經本次查證,請自行用最新資料核對。

---

## 11. 收益預測

```
以 $10,000 按現價 $68.21 買入(≈146.6 股):
  年收益(第 1 年):    $0
  年收益(第 5 年):    $0(沒有任何配息政策或指引)
  年收益(第 10 年):   無法預測
  第 10 年成本殖利率:   0%
  DRIP 價值:            不適用
  與 10 年期美債比較:   0% − 5.22% = −5.22pp(無任何收益溢價)
```

稅務:沒有股息,也就沒有合格股息持有期的問題。報酬完全來自資本利得。

---

## 12. 資本配置的主要風險

| # | 風險 | 機率 |
|---|---|---|
| 1 | Iridium 永久融資條件不佳,留在有擔保過橋貸款上,或被迫在低價大規模增發 | **高** |
| 2 | 交割後淨負債 / EBITDA 超過 4x(情境 A),侵蝕 Neutron 與 Iridium 星系更新的資本支出 | 中 |
| 3 | 持續 ATM 增發加上 Iridium 換股,未來 12 個月經濟股數再增加 10–15% | **高** |
| 4 | Neutron 首飛延後(10-Q 說 2026 年底的發射窗口「正在收窄」),研發與資本支出超出預算 | 中 |
| 5 | 監管審查(HSR、FCC、DCSA、多國)拖到 2027-12-28 最終期限,交易破局;破局費條款未在 10-Q 中揭露 | 低至中 |

---

## 13. 監控觸發點

- **Q3 2026 財報**(預計 2026 年 11 月,日期待公司公告):Q3 的 ATM 動用量、FCF、在手訂單、Neutron 時程。
- **Iridium 交易里程碑**:S-4 生效、Iridium 股東會投票、HSR 等待期屆滿、FCC 同意,以及永久融資的債/股比例(關鍵指標)。
- **換股 collar**:RKLB 的 10 日 VWAP 是否跌破 $67.50。跌破後換股比率固定為 0.4,RKLB 的發行股數上限約 4,230 萬股。
- **可轉債**:剩餘 $13.4M,2026 Q3 持有人可轉換。
- **Collar forward**:2028 年 4 月到期,收款 $474–642M。
- **Capped call**:2028-12 至 2029-01 結算,最高 $201.9M。
- **股息或回購**:目前沒有任何訊號。若出現首次回購授權,是重大政策轉向。

---

## References

1. Rocket Lab 10-K FY2025, filed 2026-02-26: https://www.sec.gov/Archives/edgar/data/1819994/000181999426000013/0001819994-26-000013-index.htm(經 `data/fixtures/RKLB.md`)
2. Rocket Lab 10-Q(期末 2026-06-30), filed 2026-08-10: https://www.sec.gov/Archives/edgar/data/1819994/000181999426000062/0001819994-26-000062-index.htm(經 `data/filings/RKLB/RKLB_2026-06-30_10-Q.txt`)
3. FRED DGS10, retrieved 2026-10-11: [fred.stlouisfed.org](https://fred.stlouisfed.org/series/DGS10)
4. Iridium 併購條款與 2025 EBITDA, 2026-06-29: [Bloomberg Law](https://news.bloomberglaw.com/tech-and-telecom-law/rocket-lab-to-buy-iridium-for-8-billion-to-expand-network-1)、[TechCrunch](https://techcrunch.com/?p=3137128)、[WDEZ](https://wdez.com/2026/06/29/rocket-lab-to-buy-satellite-communications-firm-iridium-in-8-billion-deal/)
5. Iridium 10-Q Q1 2026(股數、股息): [SEC](https://www.sec.gov/Archives/edgar/data/0001418819/000141881926000026/irdm-20260331.htm);Q2 2026: [SEC](https://www.sec.gov/Archives/edgar/data/0001418819/000141881926000045/irdm-20260630.htm)
6. 52 週區間(2026 年 7 月快照): [Equibles](https://equibles.com/stocks/RKLB)、[VCP Scanner](https://www.vcpscanner.com/technical/rklb)
7. 內部人賣股報導(日期未確認): [Parameter.io](https://parameter.io/rocket-lab-rklb-stock-why-analysts-stay-bullish-despite-ceos-110m-share-sale/)、[Seeking Alpha](https://seekingalpha.com/news/4011016-rocket-labs-stock-declines-after-founder-files-to-sell-22m-in-shares)
8. ATM 與 Piper Sandler 報導(日期未確認): [Yahoo Finance](https://finance.yahoo.com/markets/stocks/articles/why-rocket-lab-rklb-stock-041255807.html)、[Webull](https://www.webull.com/news/15238711443678208)

---

## Thesis Invalidation

**目前訊號為 BEARISH(資本回報角度),出現以下情況時論點失效:**
- 宣布首次股息或回購授權,**且** TTM FCF 轉正(FCF 配息率低於 50%)。
- Iridium 永久融資以股權為主,交割後淨負債 / 合併 EBITDA **低於 2.0x**,且過橋貸款完全沒有動用。
- 連續 2 季 FCF 為正,且經濟股數年增率降到 **3% 以下**。

**以下情況需要重新執行本分析:**
- [ ] Q3 2026 財報(2026 年 11 月)
- [ ] 股價較 $68.21 變動 ±15%(低於 $58 或高於 $78)
- [ ] 60 天後(2026-12-10)
- [ ] Iridium 交易重大進展(S-4 生效、股東投票、監管裁決、永久融資公告)

╔══════════════════════════════════════════════╗
║              INVESTMENT SIGNAL               ║
╠══════════════════════════════════════════════╣
║ Signal:      BEARISH                         ║
║ Confidence:  MEDIUM                          ║
║ Horizon:     LONG-TERM                       ║
║ Score:       3.9 / 10                        ║
╠══════════════════════════════════════════════╣
║ Action:      SELL                            ║
║ Conviction:  WEAK                            ║
╚══════════════════════════════════════════════╝

Score Guide: 8.0–10.0 Strongly Bullish | 6.0–7.9 Moderately Bullish | 4.0–5.9 Neutral | 2.0–3.9 Moderately Bearish | 0.0–1.9 Strongly Bearish
Confidence: HIGH (strong data, clear signals) | MEDIUM (mixed signals) | LOW (limited data, conflicting signals)
Horizon: SHORT-TERM (1 week–3 months) | MEDIUM-TERM (3 months–1 year) | LONG-TERM (1+ years)

訊號對應說明:本訊號只從「資本配置與股東現金回報」角度評估。BEARISH/SELL 代表 RKLB 不適合收益型或資本回報型配置:沒有股息、沒有回購,18 個月稀釋 26.7%,而且 Iridium 交割後將再槓桿。它**不是**對 RKLB 成長論點(營收 +62.7%、在手訂單 $2.36B、Neutron)的看空結論;成長論點應另以 stock-eval 或 stock-valuation 評估。信心度為 MEDIUM,因為申報數據完整,但 Iridium 的永久融資結構、Q3 ATM 使用量與 10 月股價走勢都還沒有確認。

**Disclaimer:** Educational analysis only. Not financial advice.
步驟輸出:technical-analysis
# Rocket Lab(RKLB)技術分析 — 2026-10-11

```
Data & Sources
  As of:      價格 2026-10-09(週五收盤)· 財報 FY2025 10-K(2025-12-31)· 2026 Q2 10-Q(2026-06-30)
  Source:     ① SEC EDGAR 10-K FY2025(accession 0001819994-26-000013),經 data/fixtures/RKLB.md
              ② SEC EDGAR 10-Q 2026-06-30(accession 0001819994-26-000062,2026-08-10 申報)
              ③ Yahoo Finance chart API:RKLB 2 年週線 OHLCV+最近 30 個日收盤(擷取日 2026-10-11)
              ④ Yahoo Finance:SPY、UFO 6 個月週線(擷取日 2026-10-11)
              ⑤ 網路:空單餘額(FINRA 2026-07-15 結算日,Curved Trading/Benzinga)、
                 選擇權快照(itiger,日期不明/2026-07)、新聞(MarketBeat 10-06、Benzinga 10 月、Public.com 10-10)
  Retrieval:  ①② pasted by user · ③④⑤ web/tool retrieval
  Confidence: 申報數字 HIGH · 價格 HIGH · 衍生指標 MEDIUM(週線近似,見下方說明)· 空單/選擇權 LOW(資料過期)
```

> **方法說明(請先讀):** 這次環境不允許執行本地程式,只取得了**週線 OHLCV**和**最近 30 個日收盤**(2026-08-28 至 10-09),所有指標都是手算的。MA30、日線 RSI、日線布林通道用真實日收盤計算。**MA50/60/90/200/365 用週收盤近似**,分別取 10/12/18/40/73 週。跟真正的日線 SMA 可能差 1–2%,交叉日期誤差約 ±1 週。RSI 用 Cutler(簡單平均)法。成交量分布(Volume Profile)是把每週成交量平均攤在當週高低區間推估出來的。
> 資料不一致:Investing.com 顯示 10-09 收盤 $67.38,Yahoo 和資料包都是 **$68.21**,本文採用 $68.21。

---

## 0. 基本面背景(摘自申報文件,只作背景,不計入技術評分)

| 項目 | 數值 | 來源 |
|---|---|---|
| 市值 | 598M 股 × $68.21 ≈ **$408 億** | 資料包(股數截至 2026-08-05) |
| Q2'26 營收 | $234.1M,YoY **+62%**($144.5M → $234.1M) | 10-Q |
| Q2'26 淨損 | −$49.3M(EPS −$0.08) | 10-Q |
| TTM 營收 | 602 + 434.4 − 267.1 ≈ **$769M** → P/S ≈ 53x | 10-K+10-Q 推算 |
| 未完成訂單(Backlog) | $2,355.9M(2025 年底為 $1,847.3M,+27.5%),約 45% 在 12 個月內認列 | 10-Q |
| 現金 | $21 億現金+$2.58 億有價證券 | 10-Q |
| **Iridium 併購** | 2026-06-28 簽約。每股 Iridium 換 $27 現金+RKLB 股票。**換股比率上下限:RKLB ≤ $67.50 時固定 0.4000;≥ $112.50 時固定 0.2400**。另有 $36 億過橋貸款,預計 2027 年完成 | 10-Q |
| Neutron | 一級箭體儲槽「對準 2026 Q4 送上發射台」,但管理層寫「年底發射的時間窗正在收窄」 | 10-Q |
| ATM 增發 | 2026-03 簽訂最高 $10 億的增發協議 → 反彈時有潛在賣壓 | 10-Q |

**$67.50 為什麼值得注意(推論):** 股價低於 $67.50 時換股比率固定在 0.4000,Iridium 股東拿到的股票價值會隨 RKLB 下跌而縮水。這時併購套利者「做多 IRDM/放空 RKLB」的避險需求最高。所以**跌破 $67.50 可能引來額外的套利空單**。這是推論,沒有直接數據佐證。

---

## 1. 均線圖(必備第一節)

```
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
  MOVING AVERAGE CHART — RKLB              2026-10-09
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
  Current Price : $68.21

  MA       數值       價格相對MA   訊號
  ──────   ────────   ─────────   ───────────────────
  MA30     $67.68     ▲ +0.8%     價格在上 ← 短期(真實日線)
  MA60     $69.73     ▼ -2.2%     價格在下 ← 中期(12週近似)
  MA90     $76.67     ▼ -11.0%    價格在下 ← 中長期(18週近似)
  MA200    $81.88     ▼ -16.7%    價格在下 ← 多空分界(40週近似)
  MA365    $66.61     ▲ +2.4%     價格在上 ← 年度基線(73週近似)
  (MA50    $70.79     ▼ -3.6%     僅供 50/200 交叉判讀)
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
  MA Stack: BEARISH(MA365 例外)
  實際排列:MA200 > MA90 > MA60 > MA30 > MA365
  (30/60/90/200 完全空頭排列,只有 MA365 在價格下方)
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
```

**近 18 週(約 90 個交易日)走勢,週收盤:**

```
Price ($)
105 ┤    ●     ·  ·  ·
100 ┤ ●  ·  ·  ●        ·  ·
 95 ┤               -  -  -  ·  -  -  -
 90 ┤ ·  -  -  -  -              ·        -  -
 85 ┤ -     ●                 ●     ·           -  -
 80 ┤═══════════════ ● ════════════ ● ═══ ·  · ═════════ - ═══   ← MA200 ≈ $78→$82
 75 ┤                              ●        ·     ●  ●  -
 70 ┤               ●                          ·  ·  ·  ●      ← 現價 $68.21
 65 ┤                  ●  ●           ●  ●  ●  ●
    └─┬────────┬────────┬────────┬────────┬────────┬────────→
     6/08     6/29     7/20     8/10     8/31     9/21   10/05

圖例:● 週收盤  · MA60(12週)  - MA90(18週)  ═ MA200(40週)
(圖中格位以 $5 為一級四捨五入,交錯位置會互相遮蓋,精確值以上表為準)
```

### 均線交叉事件

| 事件 | 日期(週線近似) | 距今 | 現況 |
|---|---|---|---|
| **MA50 下穿 MA200(經典死亡交叉)** | **2026-08-24 那週**(MA50 從 $80.5 降到 $76.3,MA200 約 $80.9) | **約 6 週/34 個交易日** | ← **最近一次交叉事件**,持續中 |
| 價格再度跌破 MA200 | 2026-08-17 那週(收 $72.57,MA200 $80.33) | 約 7 週 | 8 月初曾站回 MA200 兩週(收 $82.83、$80.25),後來失守,**站回失敗** |
| 價格首次跌破 MA200 | 2026-07-13 那週(收 $67.62,MA200 $78.49) | 約 13 週 | — |
| MA30 下穿 MA60(短期死亡交叉) | 2026-07-06 那週 | 約 13 週 | 持續中,但差距縮小到 $2.05(−2.9%)。**收盤若站穩 ~$71 以上,2–3 週內可能出現短期黃金交叉** |

---

## 2. MA 交易建議

```
╔══════════════════════════════════════════════════════════════════╗
║              MA-BASED TRADE RECOMMENDATION — RKLB                ║
╠══════════════════════════════════════════════════════════════════╣
║  Current Price : $68.21                                          ║
╠══════════════════════════════════════════════════════════════════╣
║  OPERATION      │ ENTRY PRICE   │ TARGET        │ STOP-LOSS      ║
║  ───────────────┼───────────────┼───────────────┼─────────────── ║
║  HOLD(觀望)    │ —             │ —             │ 持有者:$66.0  ║
║  條件式 BUY      │ $70.6(確認後)│ $76.7 / $81.9 │ $66.0          ║
╠══════════════════════════════════════════════════════════════════╣
║  Rationale: 價格夾在 MA30/MA365(下方支撐)與 MA60/MA50(上方壓力)║
║             之間,均線空頭排列,沒有明確方向                      ║
║  Basis:     MA30 $67.68+MA365 $66.61 是支撐;                    ║
║             MA60 $69.73/MA50 $70.79 是壓力                       ║
║  R/R Ratio: 1 : 2.5(條件式:$70.6 進,$66.0 停損,$81.9 目標)   ║
║  Horizon:   SWING(2–8 週)                                       ║
╚══════════════════════════════════════════════════════════════════╝
```

**一句話:** RKLB 現在是 **HOLD**。價格壓在 MA30($67.68)與 MA60($69.73)之間,和 MSFT 範例的「夾在兩條均線之間」相同。在**日收盤站上 MA60 和 7 月低點起算的 VWAP(約 $70.5)**之前,不建新倉。

**觸發條件:**
- 守住 $66.6–68.0 支撐區後,日收盤站上 $70.6,就是條件式買點。目標 MA90 $76.7,再看 MA200 $81.9;停損 $66.0(支撐區下緣)。風險 $4.6,報酬 $6.1/$11.3,R/R 為 1:1.3/**1:2.5**。
- 直接追突破 $78.3(10/6 高點):停損 $69.4,目標 $86.8/$94.3,R/R 只有 1:0.8/1:1.6,**不建議**。
- 週收盤跌破 $66.0 就轉成 AVOID。MA30 仍在 MA60 下方,空方結構成立,但空單餘額與選擇權資料都過期,不建議據此放空。

---

## 3. 趨勢與型態

**主要趨勢:中期下跌,短期打底。**
- 自 2026-05-27 高點 $151.00 至今跌 **−54.8%**。
- 高點一路下降:$151.00(5 月)→ $107.60(6/29 那週)→ $86.83(8/10 那週)→ $78.28(10/6)。
- 低點開始墊高:$58.20(7/27 那週)→ $60.51(9/14 那週)。

| 型態 | 起 | 迄 | 狀態 | 目標 | 說明 |
|---|---|---|---|---|---|
| 雙底候選($58.20/$60.51) | 2026-07-27 | 進行中 | 形成中,未確認 | 頸線 $86.83 + 高度 $28.63 ≈ **$115** | 要週收盤站上 $86.83 才算確認 |
| 下降三角形(高點下降+底部 $58–61 走平) | 2026-06 | 進行中 | 與上面互斥 | 跌破 $58.20 → 先看 52 週低點 $37.57 一帶 | 跌破 $58.20 才成立 |
| **外側下跌週(Outside down week)** | 2026-10-05 那週 | 已完成 | 偏空 K 線 | — | 本週高 $78.28 高於前週高 $76.09,收盤 $68.21 低於前週低 $69.40,上影線很長 |
| 日線:10/6 長上影線,之後連跌三天 | 10/06 | 10/09 | — | — | 10/9 振幅只有 $66.98–69.25,實體小,**在支撐區出現紡錘線(觀察是否止跌)** |

缺口分析:沒有取得日線開盤價,無法判讀,略過。

---

## 4. 技術指標

| 類別 | 指標 | 數值 | 解讀 |
|---|---|---|---|
| 趨勢 | 週 MACD(12,26,9) | MACD −3.88/訊號 −2.20/柱狀 −1.68 | 零軸下方、偏空。**柱狀從四週前 −3.89 收斂到 −1.68,下跌動能減弱**。8/17 那週翻負 |
| 趨勢 | 一目均衡表 Tenkan/Kijun(週) | $73.67/$104.60 | Tenkan 在 Kijun 下方,TK 偏空;價格在兩線之下 |
| 趨勢 | ADX | 無法計算 | 缺少日線高低價 |
| 動能 | RSI(14) 日線 | **≈ 47** | 中性 |
| 動能 | RSI(14) 週線 | **≈ 33** | 接近超賣,但還沒到 30 |
| 動能 | 隨機指標 %K(14 日,用週線高低近似) | ≈ 23 | 接近超賣區 |
| 動能 | Williams %R(14 週) | −77 | 偏弱,接近 −80 超賣線 |
| 動能 | ROC | 4 週 +8.4%;12 週 +0.9%;自高點 −54.8% | 短線回穩,中期仍弱 |
| 量能 | OBV(週) | 近 14 週淨 −534M 股;近 4 週淨 +6.5M | 高點後是出貨型態;近一個月走平,**沒有看到吸籌** |
| 量能 | 成交量 | 近 10 週平均 95.5M/週(≈19.1M/日),52 週平均 109.3M/週(−13%) | 量縮整理。9 月下旬反彈週量能放大(107–112M),10/5 那週回落時量能也不小(104.6M),**$75–78 有賣壓** |
| 量能 | VWAP(自 7/27 低點起算,週線近似) | **≈ $70.55**(自 9/14 起算 ≈ $70.12) | 價格在兩條 VWAP 下方,7 月以來買進的人平均是虧損的,**$70–70.5 是壓力** |
| 波動 | 布林通道(20 日) | 上軌 $77.02/中軌 $69.72/下軌 $62.42;%B 0.40;帶寬 20.9% | 10/6 摸到 $78.28(超出上軌)後回落到中軌下方,均值回歸 |
| 波動 | ATR(14 週) | $11.68(17% 的股價);近 6 週平均 TR $7.79 | **波動收斂中**。日 ATR 估計約 $3.0–3.5(4.5–5%) |

### 一目均衡表狀態(週線)

| 條件 | 狀態 |
|---|---|
| 價格與雲的位置 | 雲帶 $58.90–$67.99,價格 $68.21 **只略高於雲頂**(勉強算雲上) |
| 目前雲色 | 綠(A > B),偏多 |
| TK 交叉 | Tenkan < Kijun,偏空 |
| 延遲線(Chikou) | $68.21 對 26 週前的 $68.05,幾乎持平,中性 |
| 未來雲(26 週後) | 先行 A $89.14 < 先行 B $94.29 → **紅雲,未來會出現看空的雲翻轉(Kumo twist)** |
| **合計** | **約 2/5 → 混合/轉折期,中性偏空** |

---

## 5. 支撐與壓力

| 類型 | 價位 | 強度 | 匯集因素 |
|---|---|---|---|
| 壓力 R4 | $86.8 / $89–94 | 強 | 8 月高點;未來雲 $89–94;Fib 50% $94.29 |
| 壓力 R3 | **$80.9–81.9** | 強 | MA200 $81.88;52 週區間 Fib 61.8% $80.90 |
| 壓力 R2 | **$75.3–78.3** | 中強 | 週樞紐 R1 $75.33;MA90 $76.67;布林上軌 $77.02;10/6 高點 $78.28 |
| 壓力 R1 | **$69.7–71.5** | 中 | MA60 $69.73;VWAP ~$70.5;MA50 $70.79;樞紐 P $71.16;9–10 月波段 Fib 38.2% $71.49;整數 $70 |
| ▶ 現價 | **$68.21** | | |
| 支撐 S1 | **$66.6–68.0** | 中強(六項匯集) | MA365 $66.61;波段 Fib 61.8% $67.30;併購換股下限 $67.50;MA30 $67.68;雲頂 $67.99;POC 約 $68 |
| 支撐 S2 | $64.0–64.3 | 中 | 週樞紐 S1 $64.03;波段 Fib 78.6% $64.31 |
| 支撐 S3 | **$58.2–61.8** | 強 | 雙底 $58.20/$60.51;52 週 Fib 78.6% $61.84;樞紐 S2 $59.86;整數 $60 |
| 支撐 S4 | $37.6–49 | — | 52 週低點 $37.57(2025-11);$50 以下是成交量稀薄區(LVN) |

**Fibonacci:**
- 52 週區間 $37.57 → $151.00:23.6% $124.23|38.2% $107.67|50% $94.29|61.8% $80.90|78.6% $61.84。現價在 61.8% 和 78.6% 之間,屬於深度回撤。
- 9–10 月波段 $60.51 → $78.28:38.2% $71.49|50% $69.40|**61.8% $67.30**|78.6% $64.31。

**週樞紐(用 10/5 那週 H $78.28 / L $66.98 / C $68.21):** P $71.16|R1 $75.33|R2 $82.46|S1 $64.03|S2 $59.86

### 成交量分布(52 週,由週線推估,屬近似值)
- **POC ≈ $66–70**:價格正好在 POC 上,屬於平衡區,容易區間震盪。
- **價值區(VA,約 70% 成交量)≈ $56–$88**:VAL 約 $56,VAH 約 $88。
- **HVN(成交密集區)**:$60–75,有磁吸效果。
- **LVN(成交稀薄區)**:$105–130(5 月急漲急跌時快速穿過),以及 $50 以下。跌破 $56 可能加速下跌。
- 形狀:雙峰分布($60–75 主峰,$100–140 次峰),市場處於轉換期。

---

## 6. 多時間框架(MTF,用波段交易設定)

| 時間框架 | 趨勢方向 | 關鍵訊號 | 支撐 | 壓力 | 對齊 |
|---|---|---|---|---|---|
| 月線(趨勢) | 中性偏空 | 自高點 −55%,但仍在 MA365 $66.6 上方,也高於一年前水準(2025-10 約 $64) | $58.2 | $94.3 | 中性 |
| 週線(型態) | **偏空** | 高點下降、MACD < 0、在 40 週線下、外側下跌週 | $58.2–60.5 | $81.9 | 空 |
| 日線(進場) | 中性 | 站上 MA30、RSI 47、低點墊高、近 4 週相對強度轉強;但 $78.28 被打回 | $66.6 | $70.5 | 中性 |
| **總計** | | **對齊分數:1/3(衝突)** | | | |

依技能規則,對齊 ≤ 1/3 不建新倉。要等日線站上 $70.6 才升到 2/3,這就是第 2 節的觸發條件。

---

## 7. 市場環境與相對強度

| 期間 | RKLB | SPY | UFO(太空 ETF) | 解讀 |
|---|---|---|---|---|
| 4 週(9/11 → 10/9) | **+8.4%** | +1.9% | −3.0% | 短線轉強,跑贏大盤和同業 |
| 13 週(7/17 → 10/9) | +0.9% | +4.7% | −3.8% | 落後大盤,但強於太空類股 |
| 自 5/29 那週高點 | −52.5% | +2.9% | −35.7% | 太空類股整體退燒,RKLB 跌得更深(高 beta) |

(SPY/UFO 週收盤來自 Yahoo,擷取日 2026-10-11)

### 籌碼與情緒(資料過期,僅供參考)
- **空單餘額:** 2026-07-15 結算日約 4,580 萬股,回補天數 2.4 天([Curved Trading](https://curvedtrading.com/stocks/rklb/short-interest/));6/30 約佔流通股 7.4%([Benzinga](https://kr.benzinga.com/quote/RKLB/short-interest))。2/27 時只有 1,960 萬股,期間跨過 6/28 的 Iridium 公告(可能有套利空單,屬推論)。回補天數低,**軋空潛力有限**。沒有找到 9 月的數據。
- **選擇權:** 有一筆日期不明的快照:IV 73.9%、IV 百分位 6.8%、Call/Put 量比 3.40(當時股價約 $69.70);另一筆在 7 月:IV 105.6%、IV 百分位 92.4%([itiger](https://www.itiger.com/news/1100443716))。**沒有取得 10 月的 P/C、最大痛點(Max Pain)或 GEX**,請自行到選擇權資料商確認。
- **分析師:** TD Cowen 在 2026-10-09 把目標價從 $120 下調到 $90(TipRanks via [CNBC](https://www.cnbc.com/quotes/RKLB));[Public.com](https://public.com/stocks/rklb/forecast-price-target) 統計 19 位分析師的共識為「買進」(10-10)。
- **新聞:** 10 月初因與 Synspective 簽下 20 次 Electron 發射合約而上漲,之後回落([Benzinga](https://www.benzinga.com/trading-ideas/movers/26/10/62170255/rocket-lab-stock-pulls-back-whats-going-on));10/6 盤中高點 $78.28([MarketBeat](https://www.marketbeat.com/instant-alerts/price-rocket-lab-nasdaq-rklb-shares-up-28-time-to-buy-2026-10-06/))。
- **內部人 Form 4:** 本分析沒有查。
- **事件風險:** Q3 財報預估在 **2026-11-09** 左右(MarketBeat 估計),落在本分析的時間範圍內。網路報導的 Q3 營收指引是 $250–265M,10-Q 裡沒有這個數字,需要再核對。以日 ATR 約 5% 推算,財報日可能出現兩位數的漲跌幅。

---

## 8. 綜合評估

- **偏多因素:** 低點墊高($58.20 → $60.51);週 MACD 柱狀收斂;週 RSI 約 33、隨機指標約 23,接近超賣;近 4 週跑贏 SPY 和 UFO;價格守在 MA30、MA365、雲頂和 POC 匯集的支撐區上;波動收斂,可能醞釀方向。
- **偏空因素:** 30/60/90/200 均線空頭排列;MA50/200 死亡交叉約 6 週前發生,站回 MA200 失敗;10/5 那週是外側下跌週;OBV 沒有吸籌跡象;價格在 7 月以來的 VWAP 下方;未來雲轉紅;$10 億 ATM 增發和併購套利,在反彈時與跌破 $67.50 時都可能帶來賣壓。
- **結論:** 中性偏空,正在接近決定方向的位置。關鍵在 **$66.6–68.0 支撐區**與 **$70.5–71.5 壓力區**哪一邊先被有效突破。

---

## 參考資料

1. SEC EDGAR 10-K FY2025,2026-02-26 申報 — https://www.sec.gov/Archives/edgar/data/1819994/000181999426000013/0001819994-26-000013-index.htm(經 `data/fixtures/RKLB.md`,2026-10-11 產生)
2. SEC EDGAR 10-Q 2026-06-30,2026-08-10 申報 — https://www.sec.gov/Archives/edgar/data/1819994/000181999426000062/rklb-20260630.htm(`data/filings/RKLB/RKLB_2026-06-30_10-Q.txt`)
3. Yahoo Finance chart API:RKLB 週線與日線、SPY、UFO — https://query1.finance.yahoo.com/v8/finance/chart/RKLB(擷取日 2026-10-11)
4. [Investing.com — RKLB](https://www.investing.com/equities/vector-acquisition)(10-09 報價,與 Yahoo 有 $0.83 差異)
5. [MarketBeat,2026-10-06](https://www.marketbeat.com/instant-alerts/price-rocket-lab-nasdaq-rklb-shares-up-28-time-to-buy-2026-10-06/) · [MarketBeat RKLB](https://www.marketbeat.com/stocks/NASDAQ/RKLB/)(財報日估計)
6. [Benzinga,2026-10](https://www.benzinga.com/trading-ideas/movers/26/10/62170255/rocket-lab-stock-pulls-back-whats-going-on)
7. [24/7 Wall St.,2026-10-06](https://247wallst.com/investing/2026/10/06/rocket-lab-just-gained-17-in-a-month-is-it-too-late-to-buy-rklb-stock-now/)
8. [Public.com 分析師共識,2026-10-10](https://public.com/stocks/rklb/forecast-price-target) · [CNBC RKLB](https://www.cnbc.com/quotes/RKLB)
9. [Curved Trading 空單,FINRA 2026-07-15](https://curvedtrading.com/stocks/rklb/short-interest/) · [Benzinga 空單,2026-06-30](https://kr.benzinga.com/quote/RKLB/short-interest) · [Equibles](https://equibles.com/stocks/rklb/shortinterest)
10. [itiger 選擇權快照(日期不明/2026-07)](https://www.itiger.com/news/1100443716) · [Market Rebellion IV 報告,2026-08-10](https://marketrebellion.com/news/daily-iv-report/mid-session-iv-report-august-10-2026/)

---

## Thesis Invalidation

本次訊號為 **NEUTRAL(偏空)**。以下情況出現時要改變判斷:

**改判 BULLISH,如果:**
- 週收盤站上 $78.28(10/6 高點)和 MA90 $76.67,且成交量高於 10 週均量(95.5M/週)。
- 價格站回 MA200(約 $81.9),同時 MA30 上穿 MA60(短期黃金交叉),成交量配合。
- 基本面意外利多:Q3 營收大幅超出 $250–265M 指引並上修,或 Neutron 首飛時程確定。

**改判 BEARISH,如果:**
- 日收盤跌破 $66.6(MA365/支撐區下緣),且成交量放大。換股比率下限 $67.50 被跌破,可能引來套利空單。
- 週收盤跌破 $58.20,下降三角形確認,先看 $50 以下的成交稀薄區,再看 52 週低點 $37.57。
- Neutron 延到 2027、Iridium 併購的融資條件惡化,或啟動大規模 ATM 增發。

**下列情況出現時重跑本分析:**
- [ ] 下一次財報(預估 2026-11-09 左右)
- [ ] 股價偏離 $68.21 達 ±15%(≤ $58 或 ≥ $78.4)
- [ ] 經過 60 天(2026-12-10)
- [ ] 重大事件:Neutron 首飛或延期、Iridium 股東會、S-4 生效、永久融資定案

╔══════════════════════════════════════════════╗
║              INVESTMENT SIGNAL               ║
╠══════════════════════════════════════════════╣
║ Signal:      NEUTRAL                         ║
║ Confidence:  LOW                             ║
║ Horizon:     SHORT                           ║
║ Score:       4.2 / 10                        ║
╠══════════════════════════════════════════════╣
║ Action:      HOLD                            ║
║ Conviction:  WEAK                            ║
╚══════════════════════════════════════════════╝

Score Guide: 8.0–10.0 Strongly Bullish | 6.0–7.9 Moderately Bullish | 4.0–5.9 Neutral | 2.0–3.9 Moderately Bearish | 0.0–1.9 Strongly Bearish
Confidence: HIGH (strong data, clear signals) | MEDIUM (mixed signals) | LOW (limited data, conflicting signals)
Horizon: SHORT-TERM (1 week–3 months) | MEDIUM-TERM (3 months–1 year) | LONG-TERM (1+ years)

訊號對照:4.2 分落在 Neutral 區間的下緣,反映週線空頭排列與日線低點墊高互相抵消。信心評為 LOW,原因有三:中長期均線用週線近似;選擇權與空單資料停在 2026 年 7 月;11 月財報在 Short 時間範圍內,屬於二元事件風險。

**Disclaimer:** Educational analysis only. Not financial advice.
步驟輸出:insider-trading
# Rocket Lab(RKLB)內部人交易分析

```
Data & Sources
  As of:      Form 4 交易 2025-10-11 → 2026-10-11(最後一筆 2026-10-01,申報日 2026-10-02)
              股價 2026-10-09 收盤 $68.21 · 流通股數 2026-08-05 為 598,350,482 股
              財報 FY2025 10-K(2025-12-31)· 10-Q(2026-06-30,申報日 2026-08-10)
  Source:     SEC EDGAR 10-K FY2025(accession 0001819994-26-000013,XBRL companyfacts)
              SEC EDGAR 10-Q Q2'26(0001819994-26-000062):Item 5 的 10b5-1 揭露、Note 12/13
              SEC EDGAR 發行人內部人交易表(own-disp,CIK 0001819994),取得日 2026-10-11
              Form 4 成交均價:StockTitan 申報摘要(2026-07-08、2026-10-02)、QuantisNow 彙整(取得日 2026-10-11)
              52 週區間:CNBC / Yahoo 報價頁(2026-10-09)
  Retrieval:  data/fixtures/RKLB.md 與 10-Q 文字檔 = pasted by user;Form 4 與價格 = web/tool retrieval
  Confidence: 股數與日期 HIGH(EDGAR 一手資料)· 美元金額 MEDIUM(均價來自彙整站,
              約 $6.1M(<1%)為以當日價位推估)· 內部人總持股比例 LOW(未取得委託書 DEF 14A)
```

> 方法說明:EDGAR 的交易表只有股數,沒有價格。每股均價取自 Form 4 摘要(StockTitan / QuantisNow)。2025-11-20~26 有幾筆沒有價格,以當週約 $40.65 推估,並標為「推估」。以下金額單位為美元。

---

## 1. 執行摘要

| 項目 | 結論 |
|---|---|
| 整體內部人情緒 | **偏空(以金額計為 −1.00 的極端值;排除例行與計畫性賣出後為「溫和偏空」)** |
| 信心水準 | 中 |
| 分析期間 | 2025-10-11 → 2026-10-11(近 12 個月),另附近 6 個月 |
| 投資訊號 | **HOLD**:內部人資料不支持加碼,但不足以單獨構成賣出理由 |

**關鍵發現:**
1. **12 個月內沒有任何一筆公開市場買進(代碼 P)**。11 位內部人合計賣出約 **888 萬股、約 $683M**。股價從 2026-05-27 的高點 $151.00 跌到 $68.21(−55%),期間仍無人逢低買進,看不到逆勢信心。
2. **賣出高度集中在 CEO Peter Beck**,約 $429.6M,占 63%。他名下的 Equatorial Trust 在 2026-05-26 把 500 萬股特別股轉成普通股,再於 07-06~08 依 10b5-1 計畫賣出 3,275,779 股(均價 $87.43,$286.4M)。這延續了「每年轉換約 500 萬股再分批出售」的模式(2025-06 也轉換過 500 萬股)。12 個月內他的經濟持股減少約 12%,仍持有約 4,317 萬股(約占轉換後股本 6.8%、市值約 $29 億)。
3. **CFO Adam Spice 的賣出量最大也最機械化**。2026-01-05 行使並賣出 1,365,665 股($103.1M),約占其普通股加選擇權的 26%。2026-06-03 的新 10b5-1 計畫涵蓋其全部 2,522,826 股既得選擇權(行使價 $1.09,2028-08 到期):09-02 與 10-01 各賣 140,157 股。照這個節奏,還有 2,242,511 股(現價約 $1.5 億)會在 2027-08 前持續賣出。
4. **時序需要追蹤**:多位董事與高管在 2026-05-26~28 歷史高點附近賣出,董事 Slusky 在 $149.40 賣出且彙整資料未標 10b5-1。CFO 與一名董事在 06-03 重新簽訂 10b5-1 計畫,25 天後(06-28)公司宣布以約 $80 億企業價值收購 Iridium。**沒有證據顯示違規**,但屬於應持續關注的型態。
5. **公司本身也在大量發股**:2026 上半年透過 ATM 出售約 1,451 萬股、募得 $15.3 億(均價約 $105),另有 745 萬股的 collared forward。May 2026 的發股計畫額度達 $30 億(10-Q Note 12)。內部人與公司都在高檔賣股。

---

## 2. 交易總表

```
期間:近 12 個月(2025-10-11 → 2026-10-11)
公開市場賣出(S):45 筆(以人與日彙總)   約 8,880,130 股   約 $683.0M
公開市場買進(P):0 筆                    0 股              $0
非市場交易:23 筆(獎酬 A ×10、行使 M ×3、特別股轉換 C ×1、贈與 G ×9)
淨內部人活動:−$683.0M
淨情緒分數:(0 − 683.0) / (0 + 683.0) = −1.00(極度偏空)
賣出股數占流通股:8.88M / 598.35M ≈ 1.48%

近 6 個月(2026-04-11 → 2026-10-11):21 筆賣出,約 4,250,043 股,約 $389.8M,0 筆買進,分數 −1.00
```

**每月賣出金額($M)**

| 月份 | 金額 | 主要來源 |
|---|---|---|
| 2025-11 | 9.3 | 扣稅賣出(其中約 $6.1M 為推估);Olson 60,400 股 |
| **2025-12** | **146.2** | Beck 信託 250 萬股($141.1M) |
| **2026-01** | **121.2** | Spice $103.1M、Saintil $9.4M、Klein $7.3M |
| 2026-02 | 0 | 靜默期 |
| 2026-03 | 16.5 | 03-02 扣稅賣出 |
| 2026-04 | 0 | 靜默期 |
| 2026-05 | 62.0 | 高點附近:扣稅賣出、Slusky、Kampani |
| 2026-06 | 14.4 | Kampani 88,000 股、Slusky 40,000 股 |
| **2026-07** | **286.4** | Beck 信託 3,275,779 股 |
| 2026-08 | 8.3 | 08-24 扣稅賣出、08-27 計畫賣出 |
| 2026-09 | 8.8 | Spice 計畫賣出 |
| 2026-10 | 9.9 | Spice 計畫賣出 |

**依性質分類(推估):**
- 10b5-1 計畫或大額行使選擇權後賣出:約 $578M(85%)
- 扣稅賣出(sell-to-cover):約 $49M(7%)
- 未標示計畫的自主賣出:約 $55.5M(8%)。包括 Slusky $25.7M、Saintil $12.8M、Kampani 06-18 $9.5M、Olson、Armagno、Frank、Clevenger 3,500 股。

---

## 3. 重大交易(前 10 筆)

| 日期 | 內部人 | 職位 | 交易 | 股數 | 金額 | 占持股 | 均價 | 備註 |
|---|---|---|---|---|---|---|---|---|
| 2026-07-06~08 | Equatorial Trust(Beck) | CEO / 董事長 | S | 3,275,779 | $286.4M | 信託普通股 66%/經濟持股約 7% | $87.43 | 10b5-1,2026-03-27 簽訂;三天內股價從約 $101 跌到約 $81 |
| 2025-12-15~16 | Beck(間接持有) | CEO | S | 2,500,000 | $141.1M | 間接普通股 100%/經濟持股約 5% | $56.44 | 2025-06 轉換股數的後續出售;是否屬 10b5-1 ❓ 未查證 |
| 2026-01-05 | Adam Spice | CFO | M+S | 1,365,665 | $103.1M | 約占普通股加選擇權 26% | $75.50 | 行使 731,330 股($1.09),另賣出約 63 萬股既有持股;10b5-1 ❓ |
| 2026-05-26~27 | Arjun Kampani | 資深副總、法務長 | S | 98,668 | $14.2M | 約 21% | $144.38 | 28,668 股扣稅加 70,000 股計畫賣出,賣在高點當天 |
| 2026-05-12 | Alexander Slusky(Abalone Cove) | 董事 | S | 100,000 | $11.8M | 間接持股 19% | $118.08 | 另贈與 10,000 股 |
| 2026-10-01 | Adam Spice | CFO | M+S | 140,157 | $9.9M | 剩餘選擇權約 6% | $70.82 | 10b5-1,2026-06-03 簽訂,按月執行 |
| 2026-06-18 | Arjun Kampani | 法務長 | S | 88,000 | $9.5M | 約 25% | $107.98 | 彙整資料未標 10b5-1 |
| 2026-01-13~14 | Merline Saintil | 董事 | S | 108,500 | $9.4M | 約 28% | $86.97 | 自主賣出 |
| 2026-05-28 | Alexander Slusky | 董事 | S | 60,000 | $9.0M | 間接持股約 14% | $149.40 | **離 $151 歷史高點 1~2 天**,未標 10b5-1 |
| 2026-09-02 | Adam Spice | CFO | M+S | 140,157 | $8.8M | 剩餘選擇權約 6% | $62.63 | 10b5-1,在 90 天冷卻期屆滿後第一天賣出 |

**判讀:**
- **偏多訊號:無。**沒有公開市場買進。唯一正面的是 Beck 在 2026-03-30 自願註銷全部未歸屬 RSU(392,155 股),10-Q Note 13 寫明「著重長期股東價值」,是強化利益一致的表態。
- **偏空訊號:**CEO、CFO 與董事同時是淨賣方;CFO 一次賣出超過 25% 持股;歷史高點附近出現群聚賣出。
- **中性訊號:**扣稅賣出(11-24、03-02、05-26、08-24 四個歸屬日)、Spice 的按月計畫賣出、贈與家族信託(Saintil 261,903 股、Frank 91,373 股、Spice 等)。

---

## 4. 依職位分類

| 類別 | 人數 | 賣出金額 | 占比 | 評估 |
|---|---|---|---|---|
| 高階主管(CEO、CFO、COO、法務長、總裁、會計長) | 6 | 約 $637.5M | 93.3% | 訊號價值最高。但約 9 成來自計畫性或大額流動性安排(Beck 信託、Spice 選擇權) |
| 董事 | 5 | 約 $45.5M | 6.7% | **大多為自主賣出、未標計畫**,訊號價值反而較高。沒有任何獨立董事買進 |
| 10% 以上大股東 | Beck 信託 | 已計入 CEO | — | Equatorial Trust 是 Beck 的家族信託 |
| 其他(副總級) | 1 | 約 $0.05M | ~0% | 會計長 Ricupati 669 股扣稅 |

**各人持股變化(12 個月,依 Form 4 申報後持股計算):**
- Beck:約 4,924 萬股降到約 4,317 萬股(−12%)。包括 40,951,250 股特別股、信託普通股 1,724,221 股、直接持有 491,930 股。
- Spice:普通股加選擇權約 531 萬股降到約 365 萬股(−31%)。普通股 1,155,967 股加信託 250,000 股,近月未動,賣出的都是新行使的股份。
- Klein(營運長):1,316,005 股降到 925,737 股(−30%)
- **Kampani(法務長):約 489,629 股降到 250,917 股(−49%,期間還獲配 77,189 股)**
- Saintil(董事):約 423,529 股降到 264,385 股(−38%)
- Slusky(董事,間接):534,675 股降到 334,675 股(−37%)
- Olson(董事):約 −20%;Armagno(董事):約 −18%

---

## 5. 持股趨勢

**目前結構**
- Beck 約占轉換後股本 **6.8%**(4,317 萬股 ÷(598.35M 普通股 + 40.95M 特別股))
- 其他每位董事與高管都低於 0.3%。內部人合計約 7~8%(推估,信心 LOW,待 DEF 14A 確認)
- 依框架屬於「低持股(<10%)」。但 Beck 持股市值約 $29 億,絕對金額上的利益一致仍然很強。

**Beck 經濟持股季度趨勢**

```
季末           持股(百萬股)   較前期
2025-10-11(起點) ~49.2           —
2025-12-31        ~46.9          −4.9%(信託賣出 250 萬股)
2026-03-31        ~46.4          −0.9%(註銷未歸屬 RSU、扣稅賣出)
2026-06-30        ~46.4           0.0%(05-26 轉換 500 萬股特別股,持股總數不變)
2026-09-30        ~43.2          −7.0%(信託賣出 3,275,779 股)
```

**結構性重點(10-Q Note 12):**特別股不再代表 Beck 至少 5% 的實益持股時,會自動轉成普通股;他也會因此失去特別股專屬的董事提名權。特別股目前約占 6.4%(40.95M ÷ 639.3M)。若 Beck 繼續每年轉換約 500 萬股,再加上 ATM 增發與 Iridium 合併要發的新股(10-Q 列為重大發股),這個比例會往 5% 門檻逼近。值得長期追蹤。

---

## 6. 時序與型態分析

**相對股價(52 週區間 $37.57~$151.00)**
- **2025-11-21 的 52 週低點 $37.57**:之後幾天(11-22~26)內部人只有扣稅賣出(約 $40),**沒有人在低點買進**。
- **2026-05-26~27 的歷史高點 $151**:05-26 有四位高管扣稅賣出(約 $142.57),Beck 信託同日轉換 500 萬股;05-27 Kampani 賣 70,000 股;05-28 Slusky 在 $149.40 賣 60,000 股、Klein 在約 $147 賣出。依框架,「高點賣出」偏向獲利了結、空方意義較低,但群聚程度偏高。
- **Beck 信託 7 月賣出**:均價 $87.43,比現價 $68.21 高 28%;12 月均價 $56.44,則比現價低 17%。依時間點看,CEO 這幾次賣出時點都不差。

**相對資訊事件**
- **2026-03-27**:Beck 信託與 Spice 同日簽訂 10b5-1 計畫。
- **2026-06-03**:Spice 終止 03-27 的計畫(一股未賣),**同日**另簽新計畫,涵蓋全部 2,522,826 股既得選擇權;董事 Possenriede 同日簽約(上限 21,000 股,2026-12-03 到期)。
- **2026-06-28**:公司宣布收購 Iridium(每股 $27 現金加股票,企業價值約 $80 億,另有 $36 億過橋貸款承諾)。
- **2026-07-06**:Beck 信託開始賣出,距宣布收購 8 天,距簽約 101 天,符合 90 天冷卻期。
- 解讀:依 SEC 2023 年修訂的 Rule 10b5-1,簽訂或修改計畫時必須證明「未持有重大未公開資訊」並遵守冷卻期。在一樁轉型級併購宣布前 25 天終止並重簽計畫,**本身並不違法,也沒有違規證據**,但正是框架要求注意的「計畫簽訂與終止型態」。

**季節性**:扣稅賣出集中在 2 月底、5 月底、8 月底、11 月底的 RSU 歸屬日,屬於例行。2 月與 4 月完全沒有賣出,與財報封閉期吻合。

**型態判讀**
| 型態 | 是否出現 | 說明 |
|---|---|---|
| 多位內部人 1~2 週內群聚買進 | ❌ | 0 筆買進 |
| 多位內部人群聚賣出 | ✅ | 2026-05-26~06-02 共 6 人 |
| CEO 或 CFO 賣出持股 >25% | ⚠️ 部分 | Spice 01-05 一次約 26%;Beck 12 個月 −12% |
| 首次賣出 | ❌ | 都是既有賣方 |
| 下跌中仍持續賣出 | ⚠️ | Spice 9 至 10 月在 $62~72 按計畫賣出,屬機械性 |
| 例行計畫或扣稅賣出 | ✅ | 約 92% 金額屬此類或大額流動性安排 |

---

## 7. 警訊與疑慮

| 警訊 | 嚴重度 | 依據 |
|---|---|---|
| 12 個月 0 筆買進,股價從高點跌 55% 仍無人買 | **中** | EDGAR 交易表全期無代碼 P |
| 法務長 Kampani 持股 −49%,06-18 的 88,000 股未標計畫 | **中** | 依 Form 4 申報後持股計算 |
| 2026-06-03 終止並重簽計畫,25 天後宣布 Iridium 併購 | **中**(屬治理觀察項目,非違規指控) | 10-Q Item 5 |
| 董事 Slusky 在歷史高點附近自主賣出($118~$149,合計 $25.7M),一個月後宣布併購 | 中低 | 彙整資料未標 10b5-1 ❓ 建議核對原始 Form 4 註腳 |
| 待出售存量:Spice 剩 2,242,511 股選擇權(約 $1.5 億),Beck 信託剩 1,724,221 股普通股(約 $1.18 億),可能續由計畫賣出 | 中低(供給壓力) | 10-Q Item 5、Form 4 |
| 晚報 Form 4(超過 2 個營業日) | 未發現 | 抽查的申報日都在交易後 1~2 日 |
| 封閉期內交易 | 未發現 | 2 月、4 月無交易 |

**建議追蹤**:Beck 信託計畫的到期日與剩餘額度、2027 年是否再轉換 500 萬股、Possenriede 計畫(2026-12 到期)是否執行、Iridium 股東投票前後的 Form 4。

---

## 8. 同業比較

這次**沒有取得同業 Form 4 的量化資料**,以下只做定性說明,不提供分數。高成長、尚未獲利的航太股(例如 ASTS、LUNR、PL)上漲期間,創辦人與早期高管普遍是淨賣方。RKLB 的特殊之處在於 CEO 持股透過特別股結構管理,並有「每年轉換約 500 萬股」的固定節奏,比一般零星賣出更可預測。如需比較,建議對同業執行同一個 skill。

---

## 9. 歷史對照

- Beck 在 2025-06-17 轉換 500 萬股後,於 2025-09 與 2025-12 分批出售(2025-09 均價約 $54,MarketBeat 2025-09-17);2026-05-26 再轉換 500 萬股,7 月賣出約三分之二。**兩年都是同樣的流動性節奏**,所以 7 月那筆最大的賣出,訊號價值低於它的金額規模所暗示的。
- 與前一年相比,這 12 個月的變化是:**CFO 從零星扣稅賣出,變成大額行使選擇權後持續賣出**(2026-01 以及 2026-09 起按月賣出)。這些選擇權 2028-08 到期,行使出售的動機合理。
- 內部人訊號的過往表現:12 月與 1 月的賣出價位($56~$76)之後被 5 月的 $151 大幅超越,07 月的賣出($87)則領先了後來的下跌。整體準確度好壞參半,不宜單獨作為擇時依據。

---

## 10. 投資意涵

- **整體評估**:分數上是極度偏空(−1.00),但依品質調整後屬**溫和偏空**。主要賣出來自 Beck 的固定流動性安排與 CFO 選擇權到期前的行使。真正值得警惕的是「完全沒有買進」,以及董事與法務長的自主賣出。
- **偏多因子**:Beck 仍持有約 $29 億經濟股權;他自願註銷 392,155 股 RSU;大部分賣出有計畫或扣稅性質;公司帳上資金充足(2026-06-30 現金 $21 億、有價證券 $2.58 億,10-Q)。
- **偏空因子**:0 筆買進;11 人淨賣出;董事在歷史高點附近自主賣出;06-03 重簽計畫的時序;未來 12 個月有約 400 萬股的計畫性供給(約 $2.7 億);公司同時大量 ATM 增發。
- **建議動作**:**HOLD**。內部人面不支持新建或加碼部位,但它不是基本面賣出理由,應與 `/stock-eval`、`/bear-case`、`/institutional-ownership` 交叉判斷。
- **監控計畫**:每月檢查 EDGAR Form 4。重點包括任何代碼 P 的買進、Beck 信託剩餘 1,724,221 股的去向、Spice 每月 140,157 股是否照常執行、11 月 RSU 歸屬日的扣稅賣出,以及 Iridium 併購進度(S-4、股東投票)。

---

## 11. 使用的資料來源

| # | 來源 | 日期 | 用途 |
|---|---|---|---|
| 1 | `data/fixtures/RKLB.md`:SEC XBRL,10-K FY2025(0001819994-26-000013) | 截至 2025-12-31;股價 2026-10-09 | 財務數據、股價、流通股數 |
| 2 | `data/filings/RKLB/RKLB_2026-06-30_10-Q.txt`(0001819994-26-000062) | 截至 2026-06-30,申報日 2026-08-10 | Item 5 的 10b5-1 計畫、Note 12 特別股與 ATM、Note 13 Beck RSU 註銷、Iridium 合併 |
| 3 | [SEC EDGAR 發行人內部人交易表](https://www.sec.gov/cgi-bin/own-disp?action=getissuer&CIK=0001819994) | 取得日 2026-10-11 | 全部 Form 4 的股數、代碼、申報後持股 |
| 4 | [SEC EDGAR Form 4 申報清單](https://www.sec.gov/cgi-bin/browse-edgar?action=getcompany&CIK=0001819994&type=4&dateb=&owner=include&count=100) | 申報日 2025-06-03~2026-10-02,共 85 份 | 期間內約 62 份 Form 4 |
| 5 | [StockTitan:Equatorial Trust Form 4](https://www.stocktitan.net/sec-filings/RKLB/form-4-rocket-lab-corp-insider-trading-activity-88b792454463.html) | 申報日 2026-07-08 | 各筆均價、10b5-1 簽訂日 |
| 6 | [StockTitan:Spice Form 4](https://www.stocktitan.net/sec-filings/RKLB/form-4-rocket-lab-corp-insider-trading-activity-49b017bdbe7e.html) | 申報日 2026-10-02 | 行使價 $1.09、均價、剩餘選擇權 |
| 7 | [QuantisNow:RKLB 內部人交易](https://www.quantisnow.com/insiders/RKLB) | 取得日 2026-10-11 | 各筆均價與金額 |
| 8 | [CNBC RKLB 報價](https://www.cnbc.com/quotes/RKLB)、[Yahoo Finance](https://finance.yahoo.com/quote/RKLB/) | 2026-10-09 | 52 週區間 $37.57~$151.00、下次財報 2026-11-09 |
| 9 | [Motley Fool:Down More Than 50% From Its High](https://www.fool.com/investing/2026/10/05/down-more-than-50-from-its-high-is-rocket-lab-stock-a-good-buy-right-now/) | 2026-10-05 | 自高點回落的背景 |
| 10 | [MarketBeat:Beck 2025-09 賣出](https://www.marketbeat.com/instant-alerts/insider-selling-rocket-lab-nasdaqrklb-ceo-sells-1063558-shares-of-stock-2025-09-17) | 2025-09-17 | 歷史對照(期間外) |

---

## Thesis Invalidation

**目前訊號為 BEARISH,以下情況出現時論點失效:**
- CEO 或 CFO 在 30 天內新增公開市場買進超過 $1M
- 任一獨立董事公開市場買進超過 $500K,或 30 天內有 2 位以上內部人出現代碼 P 的買進
- Beck 信託終止 10b5-1 計畫且剩餘 1,724,221 股未售出,或 2027 年上半年沒有再轉換特別股

**下列情況出現時重新執行本分析:**
- [ ] 下次財報(預計 2026-11-09)及 11 月底 RSU 歸屬後的扣稅賣出
- [ ] 股價較 $68.21 變動 ±15%(低於 $58 或高於 $78)
- [ ] 經過 60 天(2026-12-10)
- [ ] 重大事件:Iridium 股東投票或監管決定、高層異動、新的 10b5-1 計畫揭露(下一份 10-Q)

╔══════════════════════════════════════════════╗
║              INVESTMENT SIGNAL               ║
╠══════════════════════════════════════════════╣
║ Signal:      BEARISH                         ║
║ Confidence:  MEDIUM                          ║
║ Horizon:     MEDIUM-TERM                     ║
║ Score:       3.5 / 10                        ║
╠══════════════════════════════════════════════╣
║ Action:      HOLD                            ║
║ Conviction:  WEAK                            ║
╚══════════════════════════════════════════════╝

**Score Guide**: 8.0–10.0 Strongly Bullish | 6.0–7.9 Moderately Bullish | 4.0–5.9 Neutral | 2.0–3.9 Moderately Bearish | 0.0–1.9 Strongly Bearish
**Confidence**: HIGH (strong data, clear signals) | MEDIUM (mixed signals) | LOW (limited data, conflicting signals)
**Horizon**: SHORT-TERM (1 week–3 months) | MEDIUM-TERM (3 months–1 year) | LONG-TERM (1+ years)

訊號對應說明:淨情緒公式得出 −1.00,屬「極度偏空」區間。但約 92% 的賣出金額是 10b5-1 計畫、扣稅賣出,或 CEO 每年固定的特別股轉換出售,所以分數上調到 3.5,落在溫和偏空區間。內部人資料只反映「無人看好到願意自掏腰包買進」,不足以單獨構成賣出依據,因此訊號為 BEARISH,但動作是 HOLD、信念 WEAK。

**Disclaimer:** Educational analysis only. Not financial advice.
步驟輸出:short-interest
# RKLB(Rocket Lab Corp)空單分析報告

```
Data & Sources
  As of:      財報 2025-12-31(10-K)· 2026-06-30(10-Q)· 股數 2026-08-05 · 收盤價 2026-10-09
              · FINRA 空單 2026-09-15 結算 · 借券費率 2026-10-01 · 均線 2026-10-07
  Source:     SEC EDGAR 10-K FY2025(0001819994-26-000013)、10-Q 2026-06-30;
              FINRA/Nasdaq 空單(經 Finviz、shortinteresttracker 轉載);
              Schaeffer's(2026-10-09)、swingtradebot(2026-10-07)、Form 4 彙整、S-4、Motley Fool(2026-09-22)
  Retrieval:  pasted by user(data/fixtures/RKLB.md、10-Q 全文)+ web/tool retrieval(市場資料)
  Confidence: 財報數字 HIGH · 空單、借券與股數 MEDIUM · 選擇權與均線 MEDIUM-LOW(各來源有出入)
```

> ⚠️ **資料包要更正一處:** `RKLB.md` 寫 `total_debt_m: 2`,但 10-Q 資產負債表上 2025-12-31 還有 **$152.4M 可轉債**(Convertible senior notes, net)。XBRL 沒把這筆歸到債務,所以 FY2025 的淨現金被高估了約 $150M。到 2026-06-30,可轉債只剩 $13.4M 本金,這個差異已經不影響現在的判斷。

---

## 1. 空單摘要

```
Ticker:                  RKLB(Nasdaq)
Short Float %:           7.3%–7.4%    (門檻:>20% 才算高)  Finviz 7.38% / Schaeffer's 7.3%
Short Interest (shares): ≈43.0M–43.5M                        (FINRA 2026-09-15 結算)
Short % of 流通在外:     6.8%                                 (shortinteresttracker)
Days to Cover (DTC):     2.39 天      (門檻:>10 才算偏高)  日均量 18.2M 股
Borrow Rate:             0.32% 年化   (General Collateral 等級,很好借)可借約 1,000 萬股(2026-10-01)
Short Interest Trend:    長期下降,近期持平:60.3M(2025-09-15)→ 45.8M(2026-07-15)→ ≈43M(2026-09-15)
Last Reporting Date:     2026-09-15   (落後約 2 週;9/30 結算的資料還查不到)
```

**股本與市值**(依 10-Q 加上網路資料推算):
- 普通股 598.35M(2026-08-05 封面)+ 9 月 ATM 增發約 29.3M ≈ **627.6M**。
- 另有創辦人 Peter Beck 信託持有的 Series A 可轉換特別股 40.95M,可隨時 1:1 轉成普通股。
- 完全稀釋後約 668.6M 股 × $68.21 ≈ **$45.6B**。

### 重點:這 43M 空單有很大一部分不是看空押注

空單總量看起來不低,但拆開來看,相當一部分是機械性的避險部位,不代表有人看壞公司:

| 空單來源 | 估計股數 | 依據 |
|---|---|---|
| **可轉債套利** | ≈2.6M(上限) | 剩 $13.4M 本金 × 195.1029 股/千元 = 2.61M 股(10-Q Note 11)。2025 年空單高點 60M,很大一塊是 2029 年到期可轉債(原約 69.3M 股潛在股數)的套利避險。2026 上半年轉換了 $142.3M、發行 27.76M 股,這些避險空單跟著回補。**空單從 60M 降到 43M,主因是這個機械性回補,不是空方認輸。** |
| **Collared forward 避險** | 最多 ≈7.45M | 2026 年 3 月的協議下,承銷銀行借券賣出 7,451,200 股,2028 年 4 月到期(10-Q)。最低/最高收入 $474M/$642M,換算下限約 **$63.6**、上限約 **$86.2**(我的計算)。 |
| **Iridium 合併套利** | ≈7–12M(估計) | 見下方說明。 |
| **方向性看空**(剩餘) | **≈21–30M ≈ 流通股的 3.5–5%** | 方向性空單的 DTC 只有約 1.2–1.6 天。 |

**合併套利空單怎麼估:**
- Iridium 每股換 $27 現金加 RKLB 股票,換股比例有 collar:RKLB 在 $67.50 以下固定換 0.40 股,在 $67.50–$112.50 之間換股部分固定值 $27,在 $112.50 以上固定換 0.24 股(S-4)。
- 換股比例用的是交割前(預計 2027 年中)的 VWAP,所以套利者手上的部位其實像一組選擇權。用 IV 61%、T ≈ 0.75 年估算,**每股 IRDM 的避險 delta ≈ 0.22 股 RKLB**。
- Iridium 約有 106M 股(Fool)。假設 30–50% 在套利者手上,對應 RKLB 空單約 7–12M 股。這個比例是假設,不是實際資料。

**結論:** 會因為回補而被軋的方向性空單很少。另外有一個結構會**順著跌勢增加空單**:RKLB 跌破 $67.50 時,套利者的 delta 會往 0.40 靠近,需要再加空。

---

## 2. 軋空評分

```
Component                     Condition                         Points
Short float > 20%             NO(7.4%)                        0/3
DTC > 10 days                 NO(2.39 天)                     0/2
Recent positive catalyst      NO(7 月太空軍合約已反映,Q2 財報後股價下跌)  0/2
Price above 50-day MA         NO($68.21 < 50DMA ≈ $70.3)      0/1
Float < 50M shares            NO(約 589M)                     0/1
Borrow rate > 5%              NO(0.32%)                       0/1
                              TOTAL SCORE:                      0/10

Squeeze Probability: Low(低)
```

高機率軋空要同時滿足三個條件,RKLB 一個都沒有:空單比例 >15% 且 DTC >7、有能逼空方回補的催化劑、下檔有底。

---

## 3. 空方論點

**主要論點:** 這是估值加供給的組合。
- RKLB 從 2026-05-27 的歷史高點 $151 跌到 $68.21,跌了 **55%**。
- 但完全稀釋市值仍約 $45.6B。TTM 營收約 $769M(FY2025 $602M − 2025 上半年 $267.1M + 2026 上半年 $434.4M),換算約 **59 倍 P/S**。
- 現金流仍是負的:2026 上半年 FCF = OCF −$134.4M − capex $53.1M = **−$187.5M**。
- 公司一直靠發股籌資:2026 上半年 ATM 收入 $1.53B,9 月再透過 ATM 發約 29.3M 股、得 $1.94B。
- Iridium 交割時還要發 25–42M 股,S-4 自己也寫「可自由交易、可能造成賣壓」。

**催化因素:**
1. **Neutron 延期。** 10-Q 寫「年底首飛的時間窗正在收窄」。2026 年 1 月第一節燃料箱在液壓測試破裂。
2. **毛利率指引下修。** Q3 non-GAAP 毛利率指引 35–37%,Q2 實際 41.5%,財報後股價跌了約 3–10%。
3. **內部人賣股。** CEO Beck 在 7/6–7/8 賣了約 $286.4M;CFO Spice 每月依 10b5-1 計畫賣 140,157 股(9/2、10/1)。

**來源與可信度:** 沒有找到 Hindenburg、Muddy Waters 之類知名放空機構發表的報告。空方論點屬於基本面加估值類型,可信度中等,以避險與估值部位為主,**不涉及會計疑慮**。

---

## 4. 反方論點

- **成長與在手訂單:** Q2 營收年增 62%。Backlog 從 $1.85B 增加到 **$2.36B**(+28%,含併購)。7 月拿到兩份太空軍合約,潛在價值合計 $663M($266M + $397M)。
- **資產負債表:** 6/30 現金加有價證券約 $2.39B,加上 9 月 ATM 的 $1.94B,預估約 $4.3B,未扣 Q3 現金消耗和 Iridium 的 $2.9B 現金對價。可轉債剩 $13.4M,$3.6B 過橋貸款已取消。**財務壓力不大,不太可能因資金問題被迫賤價發股。**
- **單位經濟改善:** 每次發射收入 $9.1M,成本 $4.4M(Q2)。2026 上半年發射 12 次。
- **可能逼空方回補的催化劑:** Neutron 在維吉尼亞發射台的整合靜態點火與首飛、預計 2026-11-09 的 Q3 財報(MarketBeat 估計日期)、Iridium 的監管核准進度。
- **底部參考:** 帳面淨值約 $3.49B(6/30),只占市值不到 10%,**實際上沒有基本面的底**。技術面的參考是 $63.6–$67.5 一帶(forward 下限加 collar 下緣)。

---

## 5. 選擇權市場

- **Call/Put 成交量比(50 日):3.31**,是一年區間的最高值(Schaeffer's,2026-10-09)。換算 Put/Call 約 0.30,散戶與多方在逢低買 call。這是偏多的情緒,但**不構成軋空條件**,因為空方本身不擁擠。
- **隱含波動 SVI 61%**,位於一年區間最低的百分位;SVS 96/100,代表過去一年實際波動一再超過選擇權的定價。目前選擇權相對便宜。
- **IV skew(25-delta put − call):沒有取得資料**,無法判斷。30 日平均 P/C 也沒取得。
- **異常交易:** 沒找到具體的大單紀錄。

---

## 6. 技術面

| 項目 | 數值 | 來源與日期 |
|---|---|---|
| 收盤價 | $68.21 | Nasdaq 2026-10-09 |
| 50 日均線 | ≈$70.3(在價格上方) | swingtradebot 2026-10-07 |
| 200 日均線 | ≈$81.7(在價格上方) | 同上 |
| 52 週區間 | $37.57 – $151.00 | Investing.com |

- **壓力:** $70–72(50 日均線)、$80(Q2 財報當天收盤 $80.04)、$82(200 日均線)、120 日均線(8 月時壓住反彈)。
- **支撐:** $67.50(collar 下緣,跌破後套利避險 delta 加速往 0.40 靠近)、$66(9 月 ATM 平均發行價)、$63.6(推算的 forward 下限)、$64.39(8/28 低點)。
- **型態判斷:** 價格在兩條均線之下,連跌兩天(10/8 跌 4.9%)。**看不到軋空啟動的跡象**,比較像高檔供給消化後的整理或延續下跌。
- **空方成本:** 5 月高點之後建立的方向性空單大多是獲利狀態,沒有受困空單。

---

## 7. 風險報酬

**做多押軋空:不適用。** 評分 0/10,沒有軋空的結構。

**做多押催化劑**(以下機率為示意假設):
- 目標 $81(200 日均線、財報前的水準),+18.8%
- 停損 $63,跌破 forward 下限與 collar,−7.6%
- 情境:35% 漲到 $81、40% 在 $66–72 盤整(約 0%)、25% 跌到 $60(−12%)
- 期望報酬 ≈ **+3.6%**,賠率普通,部位應控制在 1–3%。

**做空押方向:**
- 目標 $57–60
- 回補條件:收盤站上 $82,或 Neutron 靜態點火成功
- 最大損失情境:Neutron 首飛成功加上 Iridium 順利交割,帶動重新評價,往 $112.5(collar 上緣)以上走,損失 +65% 以上
- 優勢是借券成本只有 0.32%,持有成本很低。

---

## 8. 監控觸發點

- **空單變化:** FINRA 10/15 結算(約 10/23 公布)。若方向性空單**增加超過 15M 股**、空單比例突破 12%,且 DTC 超過 5,軋空評分才會往上調。若空單增加但同時 IRDM 價差收窄,那只是套利部位增加,不要誤判成看空。
- **借券費率:** 超過 **5%** 要提高警覺,超過 15% 代表回補壓力。目前 0.32%。
- **事件:** Q3 財報(預估 11/9)、Neutron 靜態點火與首飛(Q4)、Iridium 的 HSR、FCC、DCSA 審查,以及 IRDM 價差(10/1 約 12.8%)。
- **價格:** 收盤 >$72 且量增,代表站回 50 日均線,是技術面確認。跌破 $67.50 再跌破 $63.6,代表套利加空與 forward 避險共振的風險升高。

---

## 參考資料

1. SEC 10-K FY2025(2026-02-26)— https://www.sec.gov/Archives/edgar/data/1819994/000181999426000013/0001819994-26-000013-index.htm
2. SEC 10-Q 2026-06-30(本地 `data/filings/RKLB/RKLB_2026-06-30_10-Q.txt`)— https://www.sec.gov/Archives/edgar/data/0001819994/000181999426000062/rklb-20260630.htm
3. Iridium 合併 S-4(collar 條款)— https://www.sec.gov/Archives/edgar/data/0001819994/000175392626001452/g085840_s4.htm
4. [Finviz 空單資料](https://finviz.com/stock?t=RKLB&ty=si)、[shortinteresttracker](https://shortinteresttracker.com/stock/RKLB)(FINRA 2026-09-15;借券費率 2026-10-01)、[Nasdaq 空單頁](https://www.nasdaq.com/market-activity/stocks/rklb/short-interest)
5. [Schaeffer's,2026-10-09](https://www.schaeffersresearch.com/content/news/2026/10/09/rocket-lab-stock-eyes-rebound-after-bullish-coverage)(C/P 比、SVI、空單、歷史高點)
6. [swingtradebot,2026-10-07](https://swingtradebot.com/equities/RKLB)、[stockanalysis,2026-10-01](https://stockanalysis.com/stocks/rklb/statistics/)(均線)
7. [Investing.com](https://www.investing.com/equities/vector-acquisition)(52 週區間)、[MarketBeat](https://www.marketbeat.com/stocks/NASDAQ/RKLB/)(財報日期估計)
8. [Motley Fool,2026-09-22](https://www.fool.com/investing/2026/09/22/rocket-lab-sold-usd1-9-billion-of-new-stock-to-pay-for-iridium-here-s-the-dilution-math/)(9 月 ATM $1.94B、Iridium 約 106M 股)
9. [Newmoon Special Situations,2026-10-02](https://newmoonspecialsituations.substack.com/p/iridium-irdm-a-134-gap-in-rocket)(IRDM 價差、股東會投票)
10. Form 4 彙整:[Investing.com,Beck 7 月賣股](https://www.investing.com/news/insider-trading-news/rocket-lab-ceo-peter-beck-sells-2864m-in-company-stock-93CH-4782872)、[MarketScreener,Spice 9/2](https://www.marketscreener.com/news/rocket-lab-insider-sold-shares-worth-8-777-721-according-to-a-recent-sec-filing-ce785bd8db81f420)、[Stocktitan,Spice 10/1](https://www.stocktitan.net/sec-filings/RKLB/form-4-rocket-lab-corp-insider-trading-activity-49b017bdbe7e.html)
11. [Spaceflight Now,2026-08-10](https://spaceflightnow.com/2026/08/10/window-for-2026-launch-debut-of-rocket-labs-neutron-rocket-is-narrowing-as-development-continues/)(Neutron 進度)
12. [InvestingCube](https://www.investingcube.com/shares/rocket-lab-stock-drops-after-q2-earnings-but-citizens-sees-62-upside/)、[parameter.io](https://parameter.io/rocket-lab-rklb-stock-plunges-9-on-weak-q3-margin-forecast/)(Q2 財報反應、Q3 指引)

**同業比較:** 沒有取得 2026 年 9 月同期的資料。LUNR 2026-04-30 空單比例約 28%,ASTS 2026-08-14 結算約 57.5M 股、DTC 4.6 天,日期不同,只能當參考。RKLB 在太空股中屬於空單比例偏低的一檔。

---

## Thesis Invalidation(論點失效條件)

目前訊號是**中性**。以下列出會讓判斷改變的條件:

**轉為看多(軋空條件成形):**
- 空單比例超過 20%、DTC 超過 10,而且沒有對應的套利或 forward 解釋
- 借券費率從 0.32% 升到 5% 以上
- 收盤站上 $82(200 日均線),且 Neutron 靜態點火或首飛成功

**轉為看空:**
- 收盤跌破 $63.6,而且方向性空單增加超過 10M 股
- Q3 毛利率低於指引下緣 35%,或 Neutron 正式延到 2027 年
- Iridium 交易遭監管阻擋(RKLB 股價可能已部分反映交易會完成)

**Re-run this analysis when:**
- [ ] Next earnings release(預估 2026-11-09)
- [ ] Price moves ±15% from current level(低於 $58 或高於 $78)
- [ ] 60 days have elapsed(2026-12-10)
- [ ] Material news event(Neutron 首飛、Iridium 監管核准或終止、新一輪 ATM)

╔══════════════════════════════════════════════╗
║              INVESTMENT SIGNAL               ║
╠══════════════════════════════════════════════╣
║ Signal:      NEUTRAL                         ║
║ Confidence:  MEDIUM                          ║
║ Horizon:     SHORT-TERM                      ║
║ Score:       4.5 / 10                        ║
╠══════════════════════════════════════════════╣
║ Action:      HOLD                            ║
║ Conviction:  WEAK                            ║
╚══════════════════════════════════════════════╝

Score Guide: 8.0–10.0 Strongly Bullish | 6.0–7.9 Moderately Bullish | 4.0–5.9 Neutral | 2.0–3.9 Moderately Bearish | 0.0–1.9 Strongly Bearish
Confidence: HIGH (strong data, clear signals) | MEDIUM (mixed signals) | LOW (limited data, conflicting signals)
Horizon: SHORT-TERM (1 week–3 months) | MEDIUM-TERM (3 months–1 year) | LONG-TERM (1+ years)

評分說明:軋空評分 0/10,代表沒有軋空的上檔動能。方向性空單只有約 3.5–5%,借券成本也很低,空方不是強烈看空。但股票供給持續偏大:ATM 增發、內部人賣股、Iridium 交割要發的股票,加上套利者在跌勢中被迫加空。兩邊互相抵銷,所以給中性偏弱的 4.5 分。

**Disclaimer:** Educational analysis only. Not financial advice.
步驟輸出:bear-case
# 空頭論點:Rocket Lab(RKLB)

> ⚠️ **這是一份刻意只講空方的報告。** 它的用途是把反面證據全部攤開,不是一個平衡的結論。請搭配 `/stock-eval` 或多頭分析一起看,再做決定。

```
Data & Sources
  As of:      財報數據 2025-12-31(10-K)與 2026-06-30(10-Q)· 股數 2026-08-05 · 股價 2026-10-09 收盤
  Source:     ① SEC EDGAR 10-K FY2025(acc. 0001819994-26-000013,XBRL 數據包 data/fixtures/RKLB.md)
              ② SEC EDGAR 10-Q 2026 Q2(acc. 0001819994-26-000062,2026-08-10 提交)
              ③ SEC EDGAR 8-K Q2 財報新聞稿(2026-08-10)、424B3 併購委託書(2026-08-26)、424B5 ATM 公開說明書(2026-08-13)
              ④ 網路:股價區間、Form 4、空單比率、隱含波動率、分析師動態、Iridium 財務(各自日期列於文末)
  Retrieval:  ①② 由使用者提供(pasted by user)· ③④ 網路檢索(web retrieval)
  Confidence: 財報數字 HIGH · 網路市場數據 MEDIUM(各來源數字略有出入,已註明)
```

---

## 一、三句話講完空頭論點

1. **估值已經先把未來十年算進去了。** 企業價值約 412 億美元,是近 12 個月營收 7.7 億美元的約 54 倍。公司近 12 個月自由現金流 −3.71 億美元,而且燒錢速度在加快。
2. **成長的錢主要來自股東。** 過去 18 個月流通股增加約 27%。2026 上半年用 ATM 增發籌了 15.3 億美元,另外還有 19.4 億美元的 ATM 額度掛著。80 億美元收購 Iridium,又會再增加約 4,200 萬股,外加最多 36 億美元的過橋貸款。
3. **短期催化劑幾乎都偏負面。** Q3 毛利率指引從 36% 掉到 29–31%。Neutron 首飛「時間窗口正在收窄」。SpaceX 在 FCC 對 Iridium 交易提出質疑。下次財報(預估 2026-11-09)很可能讓這些問題同時浮現。

---

## 二、空頭論點強度評分

```
支柱                                 權重    得分
估值過高                             0–2     1.8
基本面惡化                           0–2     1.2
會計/盈餘品質疑慮                   0–2     0.8
競爭與長期結構威脅                   0–2     1.3
管理層與資本配置                     0–1     0.7
催化劑清晰度與時點                   0–1     0.7
                         空頭論點強度:  6.5 / 10  → 「強」
```

6.5 分落在「強:多項彼此獨立的利空,應迴避,可列入放空候選」的區間。但要說清楚:這家公司**營收還在高速成長**,**也沒有詐欺或重編財報的跡象**。空方真正的論點是「估值太高、股東持續被稀釋、併購風險大」,不是「這家公司有問題」。

---

## 三、各面向詳細分析

### 1. 估值過高:「股價已經假設一切順利」 嚴重度:高

**估值算法**(截至 2026-10-09,收盤 $68.21)

| 項目 | 數值 | 怎麼算的 |
|---|---|---|
| 經濟股數 | 639.3 M | 普通股 598.35 M(2026-08-05)+ 創辦人信託的可轉換特別股 40.95 M(可一比一轉換、參與分配) |
| 市值 | ≈ **$436 億** | 639.3 M × $68.21 |
| 現金加有價證券 | $23.88 億 | 現金 2,129.5 + 短期 172.7 + 長期 85.4(10-Q,2026-06-30) |
| 有息負債 | ≈ $0.15 億 | 可轉債 13.4 + 借款 1.7(不含租賃) |
| **企業價值(EV)** | ≈ **$412 億** | |
| 近 12 個月營收 | **$7.69 億** | FY25 602 − 25上半年 267.1 + 26上半年 434.4 |
| **EV/近 12 個月營收** | **≈ 54 倍** | |
| EV/年化營收 | ≈ 42 倍 | 用 (Q2 實際 234.1 + Q3 指引中值 257.5) × 2 ≈ 9.8 億年化 |
| 股價/淨值 | ≈ 12.5 倍 | 股東權益 $34.9 億 |
| 本益比 | 不適用 | 近 12 個月淨損 −$1.65 億 |

**反推現金流模型:這個股價隱含了什麼假設?**
假設 2035 年營業利益率 20%、屆時給 25 倍 EV/EBIT、折現率 10%。要撐住今天 412 億美元的 EV,2035 年營業利益需要約 412 × 1.1⁹ ÷ 25 ≈ **39 億美元**,等於營收約 **194 億美元**。從 7.7 億美元出發,要連續約 9.5 年維持**每年約 40% 的複合成長**,而且還沒算進持續增發造成的稀釋。這需要 Neutron 成功、規模化量產、持續拿到國防大單、Iridium 整合順利,幾乎每件事都不能出錯。

**和同業比**:SpaceX 已上市,市值約 2 兆美元,股價營收比約 98 倍(Motley Fool,2026-09-10)。這是整個太空產業的估值錨。真正的風險是,整個板塊的估值都建立在 SpaceX 的溢價之上。一旦板塊估值修正,RKLB 沒有獲利或自由現金流可以撐住股價。

### 2. 基本面惡化:「營收在成長,但單位經濟在變差」 嚴重度:中

**營收這一塊是空方最弱的地方。** Q2 營收年增 62%,訂單積壓 23.6 億美元也是新高。但仔細拆開看:

| 指標 | 數據 | 為什麼值得擔心 |
|---|---|---|
| **毛利率指引下滑** | 會計準則(GAAP)毛利率:Q2 實際 36.1%(84.6/234.1)→ Q3 指引 **29–31%**;非會計準則(non-GAAP):41.5% → **35–37%** | 季對季掉 5–7 個百分點。「規模帶來毛利擴張」的說法受到直接挑戰。 |
| **調整後 EBITDA 虧損擴大** | Q2 −$8.8 M → Q3 指引 **−$17 至 −$23 M** | 營收成長了,虧損反而擴大。 |
| **發射業務營收下滑** | Q2 發射服務 $44.6 M,**年減 4%** | 公司說是認列時點問題,但這是 Electron 這個核心業務。 |
| **成長有一部分是買來的** | Q2 新增營收 $89.6 M 中,Mynaric 貢獻 $13.2 M、Motiv 貢獻 $1.4 M,而 Mynaric 本身營業虧損 $13.2 M。GEOST(2025-08 併入)的貢獻沒有單獨揭露。 | 扣掉 Mynaric 和 Motiv,成長約 52%,而這還含 GEOST,真正的內生成長更低。 |
| **自由現金流惡化** | 近 12 個月 FCF **−$3.71 億**(FY25 −322 + 25上半年 138.2 − 26上半年 187.5),一年前約 −$2.04 億 | 燒錢速度大約快了 80%。 |
| **營運資金膨脹** | 應收帳款加合約資產:$100.6 M → $207.1 M(半年翻倍)。存貨:$158.4 M → $266.9 M(+69%),另有 $5.8 M 跌價損失 | 應收加合約資產約當 0.88 季營收,2025 下半年約 0.60 季,回收期拉長。 |
| **虧損被利息收入美化** | Q2 利息收入 $16.5 M,來自增發後的大量現金 | Q2 營業虧損 −$57.5 M,比淨損 −$49.3 M 更能反映本業。 |

**資產負債表本身沒有壓力**:淨現金約 23.7 億美元,可轉債只剩 1,340 萬美元。但這是**靠股東掏錢換來的**,不是本業賺來的。Iridium 交易完成後,情況會完全改變(見第 5 點)。

### 3. 會計與盈餘品質:「數字沒有造假,但每股價值一直被稀釋」 嚴重度:中低

先講清楚:**沒有重大內控缺失**,10-Q 的揭露控制被評為有效。2025 年針對 Neutron 進度的證券集體訴訟,**已在 2026-04-16 以「不得再訴」駁回**,原告沒有上訴。這裡要找詐欺,找不到。

但仍有幾個盈餘品質的警訊:

- **一次性追溯調整撐高營收**:Q2 因完工成本估計改變,往上調了 $8.1 M 營收(約佔 Q2 營收 3.5%),其中單一合約 $5.9 M。拿掉這筆,Q2 營業虧損會是約 −$65.6 M。
- **調整後與會計準則數字的差距**:GAAP 和 non-GAAP 毛利率差約 5–6 個百分點。上半年股權薪酬 $47.7 M,其中 $11.2 M 是 Beck 自願放棄 RSU 產生的一次性費用。
- **這是空方在會計面最大的論點:股東被稀釋**
  - 經濟股數:2024 年底 504.5 M → 2026-06-30 **639.1 M(18 個月 +26.7%)**。Q2 加權平均股數年增 22.2%(629.7 M vs 515.1 M)。
  - 2026 上半年 ATM 籌資 **$15.3 億**。Q2 平均賣在約 **$135.6**(1,055.6 ÷ 7.78 M 股),Q1 約 $70.5。
  - 還有 7.45 M 股的領口式遠期交易(2028-04 到期)、13.1 M 股選擇權與 RSU,股票激勵計畫每年自動增加 5% 額度(目前可授予 91.4 M 股)。
  - 2026-08-13 又啟動 **$19.4 億** ATM(424B5),以現價約等於再發 **2,850 萬股(約 4.5%)**。
- **MDA 合約延遲交付**(17 顆衛星平台):客戶可能求償違約金,10-Q 說金額「目前無法確定」。

### 4. 競爭與長期威脅:「最大的對手就是整個產業的定價者」 嚴重度:中高

- **SpaceX 同時在兩個戰場競爭。** 發射端,Falcon 9 的共乘方案(Transporter)長期壓低小型發射的價格,而 Neutron 要進入的中型市場也是 SpaceX 的主場。通訊端,SpaceX 在 FCC 對 Iridium 交易提出審查要求,RKLB 當天跌 6% 到 $63.82(2026-08-29)。另有報導指 FCC 已核准 SpaceX 的手機直連衛星網路。Iridium 的窄頻和手機直連業務,正面對 Starlink 的直接競爭。
- **Neutron 的時程風險。** 10-Q 原話:第一級儲槽生產「目前對齊 2026 Q4 送上發射台」,但「年底前發射的時間窗口正在收窄」,還要看「2026 稍晚的第一級鑑定測試結果」。2026-05 有報導提到儲槽測試失敗。Neutron 自 2021 年宣布以來已多次延期,**是研發費用增加的最大來源**(上半年研發 +34%)。
- **客戶集中度**:上半年「政府客戶」佔營收 **42%**,對預算、續約決定與政策變動很敏感。
- **Iridium 本身是低成長資產**:近四季營收 $8.84 億、年增約 3%,FCF $2.88 億、年減 12%(TIKR,2026-09-26)。Beck 自己也稱它是「相對慢成長的業務」。

### 5. 管理層與資本配置:「高價收購、用股票付錢」 嚴重度:中高

**Iridium 交易的條件**(10-Q 附註 1、委託書 2026-08-26)

| 項目 | 數據 |
|---|---|
| 每股對價 | $27 現金 + 股票(換股比例有上下限:RKLB ≤ $67.50 時為 0.4000,≥ $112.50 時為 0.2400) |
| 企業價值 | 約 **$80 億** |
| 估值倍數 | 2025 年 Iridium 營運 EBITDA $4.95 億 → 約 **16.2 倍**,買的是一個 3% 成長的公司 |
| 現金需求 | 10-Q:對價、償還收購相關債務與費用超過 $30 億,另外可能需要約 $18 億再融資 Iridium 的定期貸款 |
| 融資方式 | 364 天期、**$36 億有擔保過橋貸款**(德銀、富國) |
| 增發股數 | Iridium 流通股 105,981,552 股 × 0.4000 = **最多約 4,240 萬股**;以 $68.21 計算約 0.3958 → 約 4,195 萬股(約 6.6%) |
| 時程 | Iridium 股東已在 2026-09-24 以 99.6% 通過;仍需 HSR 反壟斷審查、FCC、六國審批,預計 2027 年完成,最晚可延到 2027-12-28 |

**空方的重點:** RKLB 現價 $68.21,**幾乎就在換股比例下限 $67.50**。股價再往下跌,RKLB 就要發出最大數量的股票,股價越低稀釋越重,這對 RKLB 股東是不利的設計。如果主要靠債務融資,合併後的總債務可能來到 $36–54 億,而合併 EBITDA 大約只有 $4.2 億(Iridium 4.95 億扣掉 RKLB 每年約 0.6–0.8 億的調整後 EBITDA 虧損)。依結構不同,**總債務/EBITDA 可能在 8–13 倍**。這是我的估算區間,實際要看 ATM 籌到多少錢。

**內部人動向**
- Beck 家族信託(Equatorial Trust)在 2026-07-06 至 07-08 賣出 **327.6 萬股,約 $2.86 億**(Stocktitan Form 4)。
- 財務長 Adam Spice 依 10b5-1 計畫在 2026-09-02 與 2026-10-01 各賣 140,157 股(10-01 均價約 $70.82)。他的計畫涵蓋最多 252 萬股選擇權股份,到 2027-08。
- 2026 年內部人交易**全部是賣出**,沒有任何人在市場上買進。

**對管理層公平的說法:** Q2 在約 $135 用 ATM 大量籌資,事後看非常精明,等於幫公司在高點換到現金。Beck 也自願放棄了所有未歸屬的 RSU。

### 6. 下跌催化劑與時間表 嚴重度:中

| 時間 | 催化劑 | 可能的影響 |
|---|---|---|
| **0–6 個月** | **Q3 財報(預估 2026-11-09,日期未確認)**:毛利率指引已先降到 29–31%,加上 Q4 指引 | 上次財報 EPS 不如預期,股價跌 9.9%;選擇權在財報前定價的月度波動約 ±17% |
| 0–6 個月 | **Neutron 2026 年首飛落空**,正式延到 2027 年 | 敘事受打擊,研發與資本支出可能持續超支 |
| 0–6 個月 | **ATM 持續賣壓**:$19.4 億額度 + 7.45 M 股領口式遠期 | 只要股價反彈,就可能被增發壓回去 |
| 6–18 個月 | **FCC/HSR 審查**,SpaceX 異議、可能被要求附條件 | 時程延後、可能要賣掉部分資產,或以 Iridium 業務資產作為貸款擔保的再融資 |
| 6–18 個月 | 交易完成:約 4,200 萬股新股可自由交易,加上 $36 億過橋貸款要換成長期融資 | 新股賣壓與利息負擔 |
| 長期結構 | 板塊估值隨 SpaceX 一起修正;成長從 60% 往 25–30% 正常化 | 營收倍數下修 |

**近期市場訊號**:TD Cowen 在 2026-10-09 把目標價從 $120 下修到 $90。

### 7. 下跌空間估算 嚴重度:見下方

詳見下一節。

---

## 四、空方目標價與風險報酬

**基本假設**:先只算 RKLB 本業,Iridium 另外以「溢價付款」調整。稀釋後股數取約 650 M(目前 639 M 加上部分 ATM 與股票激勵)。

| 情境 | 機率 | 假設 | 計算 | 每股 |
|---|---|---|---|---|
| **偏空基本情境** | 40% | 毛利率停在 30% 出頭,Neutron 延到 2027,倍數修正到 20 倍年化營收 | 9.8 億 × 20 = 196 億 + 淨現金約 20 億 − Iridium 溢價約 21 億* ≈ 195 億 ÷ 650 M | **≈ $30** |
| **嚴重空頭** | 15% | Neutron 重大挫敗或首飛失敗,板塊估值崩跌,用最大比例換股加上更多 ATM | 9.8 億 × 10 = 98 億 + 18 億 − 21 億 ≈ 95 億 ÷ 690 M | **≈ $14** |
| 盤整 | 25% | 執行大致符合預期,但估值不再擴張 | — | ≈ $68 |
| **空方看錯** | 20% | Neutron 首飛成功、毛利率回升、板塊再度狂熱 | 回到換股上限 $112.5,或 52 週高點 $151 | **$112–151** |

\* Iridium 溢價的算法:付出 EV $80 億,若以 12 倍 EBITDA 合理估值約 $59 億,差額約 $21 億的價值從 RKLB 股東轉給 Iridium 股東。這是假設性估計。

- **機率加權期望值** ≈ 0.40×30 + 0.15×14 + 0.25×68 + 0.20×(取 120) ≈ **$55**,約 **−19%**。
- **下跌到偏空情境目標** −56%;**看錯時的上漲空間** +65% 到 +121%。
- **結論**:避開這檔股票的理由比放空的理由強。**直接放空的風險報酬並不好**:股價已經從 2026-05-27 的高點 $151 跌了 55%,年化波動率約 67–70%(2026-09-29/30),空單比率約 7%,而且看錯時漲幅可以超過 100%。比較合理的做法是**不持有,或用選擇權價差表達看法**(隱含波動率排名目前在低檔,買保護的成本相對便宜)。
- **基本面底部**:每股淨現金約 $3.7,每股淨值約 $5.5,訂單積壓 $23.6 億。這些和 $68 的股價差距很大,代表**淨值撐不住股價**,支撐完全來自敘事和成長預期。

---

## 五、什麼會證明空方看錯(必列)

1. **Neutron 在 2026 Q4 到 2027 Q1 首飛成功**,而且很快拿到美國國防部國家安全發射(NSSL)或大型星座的多發合約。這是最大的論點殺手,會讓「中型發射第二供應商」的價值重新被定價。
2. **毛利率在 Q4 回到 35% 以上(GAAP)**,證明 Q3 只是產品組合或整合造成的暫時現象,同時調整後 EBITDA 轉正的時間提前。
3. **Iridium 交易能以股票為主、低槓桿完成**,或附帶的綜效(衛星製造、頻譜、直連通訊)很快反映在營收上。如果 RKLB 在交易完成前回到 $112.5 以上,換股比例會降到下限 0.24,稀釋大幅縮小。
4. **國防訂單持續加速**:2026-07 已拿下 Space Force 兩份合約($2.66 億 + $3.97 億),太空發展署(SDA)與飛彈防禦相關的預算若繼續擴大,政府客戶集中度反而會變成護城河。
5. **板塊重新評價**:SpaceX 以約 2 兆美元掛牌,給所有太空股一個極高的估值錨,資金可能持續流入。

**最強的多頭反駁,以及空方怎麼回應:**

- **「訂單 $23.6 億、營收 +62%,這是真實成長。」** 空方同意成長是真的,問題在價格。54 倍營收加上每年 20% 以上的股數膨脹,讓每股價值的成長遠低於營收成長。
- **「現金 $24 億,不缺錢。」** 這筆錢是 ATM 換來的,而且大部分已經被 Iridium 的現金對價預訂了(424B5 的資金用途寫得很清楚)。

**放空本身的最大風險**:高波動(IV 約 70%)、軋空風險(空單比率 7%、回補天數 2.4 天,屬於中度)、Neutron 首飛造成的跳空上漲,以及 SpaceX 帶動的板塊性追價。建議同時參考 `/short-interest` 和 `/options-analysis`。

---

## 論點失效條件

訊號為**偏空(BEARISH)**時,出現以下情況代表論點失效:

- 毛利率或營收成長再次加速,超出市場預期並上修財測:**Q4 GAAP 毛利率 ≥ 35%** 且全年營收指引上修
- 論點殺手發生:**Neutron 首飛成功**、取得 NSSL 認證或大型多發合約、Iridium 以低槓桿完成,或出現軋空
- 估值已經把空方情境價格反映完:**EV/年化營收降到 ≤ 20 倍**(約每股 $33 以下),下跌空間基本用完

**出現以下任一情況時,重跑這份分析:**
- [ ] 下次財報(預估 2026-11-09)
- [ ] 股價較 $68.21 變動 ±15%(≤ $58 或 ≥ $78)
- [ ] 經過 60 天(2026-12-10)
- [ ] 重大事件:Neutron 首飛或延期公告、FCC/HSR 對 Iridium 交易的決定、新一輪 ATM 或債券發行

```
╔══════════════════════════════════════════════╗
║              INVESTMENT SIGNAL               ║
╠══════════════════════════════════════════════╣
║ Signal:      BEARISH                         ║
║ Confidence:  MEDIUM                          ║
║ Horizon:     MEDIUM-TERM                     ║
║ Score:       3.5 / 10                        ║
╠══════════════════════════════════════════════╣
║ Action:      SELL                            ║
║ Conviction:  MODERATE                        ║
╚══════════════════════════════════════════════╝
```

Score Guide: 8.0–10.0 Strongly Bullish | 6.0–7.9 Moderately Bullish | 4.0–5.9 Neutral | 2.0–3.9 Moderately Bearish | 0.0–1.9 Strongly Bearish
Confidence: HIGH (strong data, clear signals) | MEDIUM (mixed signals) | LOW (limited data, conflicting signals)
Horizon: SHORT-TERM (1 week–3 months) | MEDIUM-TERM (3 months–1 year) | LONG-TERM (1+ years)

**分數怎麼換算:** 空頭論點強度 6.5/10(強),換算成跨技能共用的多頭刻度約為 3.5/10,屬於中度偏空。**空頭論點越強,分數越低。** 信心度給 MEDIUM 而不是 HIGH,原因有三:營收確實在高速成長、沒有任何會計造假的跡象,而且 Neutron 首飛是一個方向不確定的二元事件。這份報告刻意只講空方,**採取任何行動前請先搭配 `/stock-eval`**。

**Disclaimer:** Educational analysis only. Not financial advice.

---

### 資料來源(依日期)

- SEC 10-K FY2025(2026-02-26 提交):[索引](https://www.sec.gov/Archives/edgar/data/1819994/000181999426000013/0001819994-26-000013-index.htm),經 `data/fixtures/RKLB.md` 提供
- SEC 10-Q 2026 Q2(2026-08-10 提交):[原文](https://www.sec.gov/Archives/edgar/data/0001819994/000181999426000062/rklb-20260630.htm),經 `data/filings/RKLB/RKLB_2026-06-30_10-Q.txt` 提供
- [8-K Q2 財報新聞稿與 Q3 指引(2026-08-10)](https://www.sec.gov/Archives/edgar/data/0001819994/000181999426000061/rklb-08102026ex991.htm)
- [424B5 ATM 公開說明書,$19.4 億(2026-08-13)](https://www.sec.gov/Archives/edgar/data/0001819994/000175392626001459/g085845_424b5.htm)
- [424B3 Iridium 併購委託書(2026-08-26)](https://www.sec.gov/Archives/edgar/data/0001819994/000175392626001639/g085904_424b3.htm)
- [Foreign Policy Journal:SpaceX 向 FCC 提出異議,RKLB 跌 6%(2026-08-29)](https://www.foreignpolicyjournal.com/2026/08/29/spacex-fcc-challenge-sends-rocket-lab-nasdaq-rklb-shares-down-6-dragging-broader-space-sector-lower/)
- [Motley Fool:SpaceX 股價營收比 98 倍(2026-09-10)](https://www.fool.com/investing/2026/09/10/spacex-trades-at-98-times-sales-heres-what-amazons/)
- [Virginia Business:Iridium 股東通過併購(2026-09)](https://virginiabusiness.com/iridium-stockholders-approval-rocket-lab-acquisition-aerospace/);[KeepTrack(2026-09-26)](https://keeptrack.space/space-brief/space-brief-2026-09-26)
- [TIKR/Yahoo:Iridium 近四季 FCC 與 RKLB 近四季 FCF(2026-09-26)](https://finance.yahoo.com/markets/stocks/articles/iridium-vote-done-number-rocket-092610362.html)
- [New Moon Special Situations:Iridium 2025 OEBITDA $4.95 億(2026-10)](https://newmoonspecialsituations.substack.com/p/iridium-irdm-a-134-gap-in-rocket)
- [Optionsamurai:30 日 IV 70.2%(2026-09-30)](https://optionsamurai.com/ticker/rklb/implied-volatility);[Apexvol:IV 67.5%(2026-09-29)](https://apexvol.com/options/rklb);[Optionslam:財報隱含波動](https://www.optionslam.com/earnings/weekly/RKLB)
- 空單比率約 7%(結算日 2026-09-15):[Short Interest Tracker](https://shortinteresttracker.com/stock/RKLB)、[Finviz](https://finviz.com/stock?t=RKLB&ty=si)、[Schaeffer's(2026-10-09)](https://www.schaeffersresearch.com/content/news/2026/10/09/rocket-lab-stock-eyes-rebound-after-bullish-coverage)。MarketBeat 的 13.66% 與其他來源差距大,未採用。
- Form 4:[Stocktitan,信託賣出 327.6 萬股(2026-07)](https://www.stocktitan.net/sec-filings/RKLB/form-4-rocket-lab-corp-insider-trading-activity-88b792454463.html)、[Stocktitan,CFO 賣出](https://www.stocktitan.net/sec-filings/RKLB/form-4-rocket-lab-corp-insider-trading-activity-49b017bdbe7e.html)、[MarketBeat(2026-10-02)](https://www.marketbeat.com/instant-alerts/insider-rocket-lab-nasdaq-rklb-cfo-adam-spice-sells-140157-shares-of-stock-2026-10-02/)
- 股價、52 週區間($37.57–$151.00,高點 2026-05-27)、TD Cowen 下修目標價、財報日期:[CNBC](https://www.cnbc.com/quotes/RKLB)、[Investing.com](https://www.investing.com/equities/vector-acquisition)、[MarketBeat](https://www.marketbeat.com/stocks/NASDAQ/RKLB/)、[Pluang(2026-10-08/09)](https://pluang.com/en/news-feed/rocket-lab-turun-tajam-analis-ramal-harga-dobel)

**資料限制:** Iridium 的債務與合併後的試算財報沒有逐項核對,委託書這部分沒有讀完,所以槓桿倍數是估算區間。2026-10-08 的下跌原因沒有找到確認來源。Q3 財報日期目前只是預估。
步驟輸出:fact-check
# 事實查核報告:`output/rklb/01-stock-eval.md`(Rocket Lab,RKLB)

```
Data & Sources
  As of:      財報 2026-06-30(10-Q)· 年度 2025-12-31(10-K XBRL)· 股價 2026-10-09 收盤(資料包)
  Source:     ① data/fixtures/RKLB.md:SEC 10-K FY2025 XBRL companyfacts,accession 0001819994-26-000013,2026-02-26 申報
              ② data/filings/RKLB/RKLB_2026-06-30_10-Q.txt(+ .json 中繼資料):SEC 10-Q Q2 2026,accession 0001819994-26-000062,2026-08-10 申報
  Retrieval:  pasted by user(離線查核,依指示未瀏覽網路)
  Confidence: ①② 申報數字 HIGH · 股價為使用者提供,未獨立驗證 · 網路來源的數字未查核(❓)
```

> ⚠️ **本次沒有擷取即時報價。** 依指示不瀏覽網路,所以股價 $68.21 只對照了資料包(使用者提供)。報告中所有來自網路的數字,包括 9 月 ATM 增資、Form 4、分析師、空單、共識預估、Iridium 財報、8-K 財測,都標為 ❓。❓ 只代表「離線無法驗證」,不代表錯誤。這次沒有用到任何訓練資料中的估計值。

---

## 1. 查核摘要

**79 項主張 · 29 項 ✅ 已驗證 · 29 項 🔁 重算(29 項吻合)· 5 項 ⚠️ 不符 · 16 項 ❓ 無法驗證 · 0 項 🕒 過期 · 查核分數 7.1 / 10 · 觸發上限:無**

報告中能用兩份來源查核的數字幾乎全部正確,所有衍生計算(TTM、DuPont、營運資金週期、DCF 換算、目標價加權)都重算吻合。5 項不符都不是驅動訊號的數字,不影響結論。主要缺口是 9 月 ATM 增資(2,930 萬股、19.44 億)來自網路,而它是擬制現金和股數的輸入。不過敏感度測試顯示,拿掉這筆增資,結論幾乎不變(見 §3)。

---

## 2. 驅動訊號的主張

| # | 主張 | 判定 | 來源/說明 |
|---|------|------|-----------|
| A | Q2'26 營收年增 62%、backlog 23.559 億 | ✅ | 234,066 ÷ 144,498 − 1 = 62.0%[2]p.6、[7]p.37;backlog 2,355,949 千美元[5]p.12 |
| B | TTM EV/營收約 54 倍、P/S 約 59 倍 | 🔁 吻合 | 414 ÷ 7.693 = 53.8×;456 ÷ 7.693 = 59.3× |
| C | DCF 每股:基準 $17.9、牛市 $47.0、空頭 $8.5 | 🔁 吻合(由 EV 換算)/❓(EV 本身) | (77.8 + 42) ÷ 6.68 = 17.93;(271.8 + 42) ÷ 6.68 = 46.98;(15.0 + 42) ÷ 6.68 = 8.53。逐年 FCF 沒有揭露,無法重建 EV 77.8/271.8/15.0 億 |
| D | 機率加權目標價約 $61(較現價 −11%) | 🔁 吻合 | 0.30×35 + 0.45×60 + 0.25×93 = 60.75;60.75 ÷ 68.21 − 1 = −10.9%。2027E 營收 12.8 億為共識估計 ❓ |
| E | 擬制淨現金約 42 億、經濟股數約 6.68 億 | 🔁 算術吻合;輸入 ❓ | 6/30 現金+有價證券 2,387.6 百萬✅[1]p.19。9 月 ATM 2,930 萬股/19.44 億 ❓(網路) |

---

## 3. 敏感度測試:9 月 ATM(❓)若不成立

只用 10-Q 數字計算:
- 股數 = 598.18 + 40.95 = 6.391 億
- 擬制淨現金 ≈ 23.58 − 1.0(Q3 燒錢)= 22.6 億

重算結果:

| 項目 | 報告 | 只用 10-Q |
|------|------|-----------|
| EV | 414 億 | 6.391 × 68.21 − 22.6 = 413 億 |
| TTM EV/S | 約 54 倍 | 53.7 倍 |
| DCF 基準 | $17.9 | (77.8 + 22.6) ÷ 6.391 = $15.7 |
| DCF 牛市 | $47.0 | $46.1 |
| 加權目標價 | 約 $61(−11%) | 約 $60.3(−11.6%) |

增資同時增加現金和股數,兩者大致抵銷,所以**結論不依賴這筆無法驗證的輸入**。

---

## 4. 查核明細帳

來源縮寫:F = 資料包 RKLB.md,Q = 10-Q,p. = 10-Q 頁碼。

| # | 主張(報告位置) | 判定 | 來源·位置 | 備註 |
|---|---|---|---|---|
| 1 | 10-K accession、2026-02-26 申報(表頭) | ✅ | F 第 3、38 行;Q p.10 | |
| 2 | 10-Q accession、2026-08-10 申報(表頭) | ✅ | .json | |
| 3 | 資料包漏列 2025-12-31 可轉債 1.524 億(警示 1) | ✅ | Q p.5「Convertible senior notes, net 152,395」vs F total_debt 2 | 報告的抓錯正確 |
| 4 | 正確淨現金 6.75 億/9.45 億(警示 1) | 🔁 吻合 | 828.7 − 152.4 − 1.7 = 674.5;1,098.8 − 152.4 − 1.7 = 944.7 | |
| 5 | FY2024 欄同樣漏列可轉債(警示 1) | 🔁 吻合(推論) | Q p.32:2025-06-30 可轉債對應股數 69,261,530,約等於 3.55 億本金 × 195.1,2024 年底應仍全額流通;F FY24 debt 只有 56 | |
| 6 | 股價 $68.21(2026-10-09 收盤) | ✅(使用者提供) | F 第 13 行 | 未獨立驗證 |
| 7 | Investing.com $67.38/前日 $68.40 | ❓ | — | 網路 |
| 8 | Q2 營收年增 62% | ✅ | Q p.6、p.40 | |
| 9 | Backlog 23.559 億(太空 14.158 億、發射 9.402 億,45% 在 12 個月內認列) | ✅ | Q p.12、p.38 | |
| 10 | Backlog 年增 137% | ❓ | — | 10-Q 只給 2025-12-31 的 18.473 億(較年初 +27.5%),沒有 2025-06-30 數字 |
| 11 | 「TTM 毛利率從 26.6% 升到 37.2%」(§0) | ⚠️ | F:26.6% 是 FY2024 | 期間標示錯誤,見 §5 |
| 12 | 太空系統 1.895 億(81%,+94%)/發射 4,460 萬(19%,−4%) | ✅ | Q p.32 | 189.48 ÷ 97.85 = +93.6%;44.59 ÷ 46.65 = −4.4% |
| 13 | 發射營收下滑「主因 HASTE **改按**完工比例認列」 | ⚠️[unsupported] | Q p.40 | 10-Q 說的是認列時點:HASTE 本來就按期間認列,部分已在前幾季認列,並沒有「改變」認列方法 |
| 14 | Electron 87 次任務、超過 250 顆衛星、2025 年發射次數全球第二、2025 年 21 次、1H26 12 次 | ✅ | Q p.34、p.37 | |
| 15 | 每次發射營收 9.1/成本 4.4(Q2'26);7.9/5.0(Q2'25) | ✅ | Q p.37 | |
| 16 | 政府客戶佔營收 42%、MDA 佔應收 11% | ✅ | Q p.13 | |
| 17 | GEOST 2.92 億、Mynaric 1.61 億(股票)、Motiv 4,450 萬 | ✅ | Q p.14–17 | Mynaric 另有名目現金 |
| 18 | Iridium:EV 80 億、$54 = $27 現金+股票、collar、需超過 30 億現金、約 18 億定期貸款、36 億過橋貸款、截止日與延期、HSR/FCC/外資審查 | ✅ | Q p.9–10、p.44、p.48–50 | |
| 19 | Space Force 2.66 億(7/21)、SB-AMTI 3.97 億(7/30) | ✅ | Q p.35 | |
| 20 | $68.21 接近 collar 下緣 $67.50 | 🔁 吻合 | | |
| 21 | 9 月 ATM 2,930 萬股、19.44 億,過橋貸款終止 | ❓ | — | 驅動訊號的輸入;發生在 10-Q 期後 |
| 22 | Iridium 2025 營收 8.717 億、OEBITDA 4.953 億、淨槓桿 3.4 倍、2026 財測 | ❓ | — | Iridium 8-K 未提供 |
| 23 | 16.2 倍 OEBITDA、約 9 倍營收 | 🔁 吻合(輸入 ❓) | 80 ÷ 4.953 = 16.15;80 ÷ 8.717 = 9.2 | |
| 24 | FY24/FY25 營收、毛利、研發、銷管、營業利益、淨利、EPS | ✅ | F 損益表 | |
| 25 | FY25 營收成長 +38.0%、毛利率 34.4% | ✅ | F | 與資料包 expect 一致 |
| 26 | 1H26/1H25 損益各行 | ✅ | Q p.6 | |
| 27 | TTM:營收 769.3、毛利 286.5、毛利率 37.2%、研發 312.7、銷管 197.4、EBIT −223.7、淨利 −165.3 及各利潤率 | 🔁 吻合 | 例:602 − 267.07 + 434.41 = 769.35 | 毛利重算為 286.4,屬四捨五入差 |
| 28 | FY25 所得稅利益 2,800 萬、稅前虧損 −2.26 億 | ✅ | F | |
| 29 | FY 現金流:OCF、資本支出、FCF −116/−322、股權激勵、折舊攤銷 | ✅ | F | |
| 30 | 1H26:OCF −134.4、資本支出 53.1、股權激勵 47.7、折舊攤銷 35.9 | ✅ | Q p.8 | |
| 31 | TTM:OCF −222.9、資本支出 148.4、FCF −371.3、股權激勵 81.5、折舊攤銷 62.5 | 🔁 吻合 | | |
| 32 | 營運資金項目:應收 −63.0、存貨 −73.3、其他非流動 −40.3、合約負債 +78.8 | ✅ | Q p.8 | |
| 33 | 「營運資金吃掉 1.27 億」(§11) | ⚠️ | Q p.8 各行加總,及 p.46 MD&A:**1.359 億** | |
| 34 | 現金+有價證券 23.876/10.988 億、可轉債 1,310 萬/1.524 億、合約負債、股東權益 | ✅ | Q p.5、p.19 | |
| 35 | 「長期借款+融資租賃 約 3,000 萬」(兩個日期) | ⚠️ | Q p.5:1.7 + 14.5 = **1,620 萬**(6/30);1.7 + 14.7 = **1,640 萬**(12/31) | 見 §5 |
| 36 | 淨現金約 23.6 億(6/30)/約 9.2 億(12/31) | 🔁 吻合(6/30);12/31 偏差約 1.5% | 2,387.6 − 13.1 − 16.2 = 2,358;12/31 正確為 930 | |
| 37 | 擬制現金約 42 億 | 🔁 吻合(輸入 ❓) | 2,388 + 約 1,915 − 100 ≈ 4,203 | |
| 38 | 增量營業利益率 −23%/+3.2%/+2.3% | 🔁 吻合 | 例:5.344 ÷ 167.35 = 3.19% | |
| 39 | 1H26 營業費用成長 37% | 🔁 吻合 | 274.55 ÷ 200.46 − 1 = 36.96% | |
| 40 | DSO/DIO/DPO/CCC(三期) | 🔁 吻合 | 例:TTM DIO = 266.9 ÷ 482.9 × 365 = 201.8 | |
| 41 | 營運性 NWC 1,460 萬/6,530 萬;增量比約 30% | 🔁 吻合 | 流動資產(不含現金與證券)− 流動負債 = 14.5/65.4 | 報告沒寫出定義 |
| 42 | DuPont 各因子、ROE −18.8%/−49.7% | 🔁 吻合 | 0.876 × 0.987 × (−0.380) × 0.343 × 1.667 = −18.8% | |
| 43 | 經濟股數約 6.68 億 | 🔁 吻合 | 598.18✅ + 40.95✅(p.5)+ 29.3❓ | |
| 44 | 市值 456 億;只用 5.98 億股算是 408 億,「少算約 12%」 | 🔁 吻合 | | 12% 是 456 ÷ 408 − 1;以正確值為分母則少算 10.5% |
| 45 | EV 414 億 | 🔁 吻合 | | |
| 46 | EV/S:2026E 47 倍、2027E 32 倍 | 🔁 吻合(估計值 ❓) | 414 ÷ 8.8、414 ÷ 12.8 | |
| 47 | P/B 約 8.6 倍 | 🔁 吻合 | 456 ÷ 53 | 擬制權益為推估 |
| 48 | 共識預估:FY26 營收 8.51→9.19 億、EPS −0.10→−0.18、FY27 營收、2026E EPS −0.18 | ❓ | — | 網路 |
| 49 | 同業倍數:AST 36 倍、Planet Labs 25 倍、SpaceX 19 倍,以及 SpaceX 2026 年 6 月上市 | ❓ | — | 網路 |
| 50 | ROE −6.3%、ROA −5.1%、流動比率 5.48、速動比率 4.75、負債權益比約 0.8%、資產週轉率 0.24 | 🔁 吻合 | 例:速動 =(2,895.8 − 266.9 − 119.5)÷ 528.2 = 4.75 | ROE/ROA 以平均值計 |
| 51 | Q2 利息收入 1,650 萬、利息支出 58 萬、匯兌損失 200 萬 | ✅ | Q p.6 | |
| 52 | 非 GAAP Q2 毛利率 41.5% | ❓ | — | 8-K 未提供 |
| 53 | 產業基準:ROE 15–20%、航太毛利率 20–30% | ❓ | — | |
| 54 | Piotroski 5/9(含各項數據) | 🔁 吻合 | ROA −198 ÷ 2,324 = −8.5%;流動比率 1,365.5 ÷ 334.5 = 4.08 | 第 6 項報告已自行標為推估 |
| 55 | 應計比率 −1.8%、股權激勵佔營收 11.8%、1H26 有 58% 營收按完工比例認列 | 🔁 吻合 | 252.4 ÷ 434.4 = 58.1% | |
| 56 | 累計追補 +810 萬(3.5%)、單一合約 590 萬、Q2'25 −640 萬;MDA 違約金風險 | ✅ | Q p.12 | |
| 57 | ROIC −19.7%(投入資本 11.34 億)、CAPM 股權成本 15.2%、EVA −3.5 億 | 🔁 吻合 | | 投入資本用期末值,因現金堆積而偏小 |
| 58 | DCF 每股價值與現金底 $6.3 | 🔁 吻合 | 42 ÷ 6.68 = 6.29 | |
| 59 | DCF 的 EV、終值佔比、2035 營收 56/130/28 億、敏感度表 | ❓ | — | 逐年路徑沒有揭露。線性插值得 59/137/29 億,方向相符,但無法精確重建 |
| 60 | 反推 DCF:FCF 49 億、營收約 200 億、41% 年複合成長連續 9 年 | 🔁 吻合 | 130 × 25% × 1.5 = 48.75;(200 ÷ 8.8)^(1/9) − 1 = 41.5% | |
| 61 | 溢價 +281%、牛市 +45%、空頭 +700% | 🔁 吻合 | 68.21 ÷ 17.9 − 1 = 281% | 安全邊際以內在價值為分母 |
| 62 | 倍數法 $35/$60/$93、加權 $61、壓縮情境 −49% | 🔁 吻合 | (12.8 × 28 + 42) ÷ 6.68 = 59.9 | |
| 63 | 「28 倍 = 維持同業中位數」 | ⚠️ | 報告自己的同業表:36/25/19 倍,中位數 25 倍;只取 AST、PL 的平均為 30.5 倍 | 內部不一致 |
| 64 | ATM 每股價格:Q1 約 $70、Q2 約 $131 | 🔁 吻合 | 444,922 ÷ 6,358,097 = $69.98;1,067,832 ÷ 8,152,223 = $130.99(Q p.7) | |
| 65 | 2024 年底 5.04 億股 → +32% → +42% | ✅/🔁 吻合 | 504,453,785(Q p.7);668.5 ÷ 504.5 = +32.5% | |
| 66 | Iridium 新發約 4,700 萬股 | 🔁 吻合(輸入 ❓) | (80 − 17) ÷ 54 × 0.4 = 46.7 百萬 | 報告已自行標 ❓ |
| 67 | 商譽 2.99 億、無形資產 3.20 億;衡量期;Mynaric Q2 營收 1,320 萬、營業虧損 1,320 萬 | ✅ | Q p.5、p.16、p.18 | |
| 68 | Neutron 2021 年宣布、「年底發射窗口正在收窄」 | ✅ | Q p.34–35 | |
| 69 | Q2 營收 2.341 億、EPS −$0.08 | ✅ | Q p.6 | |
| 70 | 優於共識約 200 萬;調整後 EBITDA −880 萬優於財測;股價當日 −9.9% | ❓ | — | 8-K 與網路來源未提供 |
| 71 | CEO 信託賣出 327.6 萬股、2.864 億美元、$81.59–$101.57 | ❓ | — | Form 4 未提供 |
| 72 | 「依 2026-03-27 訂立的 10b5-1 計畫」 | ❓(⚑ 須複查) | Q p.52 | 見 §6 |
| 73 | Beck 仍保留約 90% 持股;過去 6 個月 97 筆賣出 | ❓ | — | |
| 74 | 19 位分析師共識「買進」、各家目標價、平均 $87–$120、相對 $87 漲幅 +28% | ❓(+28% 算術吻合) | — | |
| 75 | 空單 4,348 萬股、7.31%、回補天數 2.61 天 | ❓ | — | |
| 76 | Q3 財測(GAAP 毛利率 29–31%、營收下緣 2.5 億)、CFO 的 EBITDA/FCF 時程、下次財報日 | ❓ | — | |
| 77 | 沒有重大訴訟 | ✅ | Q p.48 | 集體訴訟已於 2026-04-16 駁回且不得再訴 |
| 78 | 可轉債剩 1,340 萬;capped call 上限 $8.04、最多約 2.02 億 | ✅ | Q p.45 | 標為「表外項目」不妥,見 §6 |
| 79 | 1H26 併購 −44.3、ATM 淨額 +1,512.9、現金淨增 +1,304.4 | ✅ | Q p.8、p.46 | |

---

## 5. 不符項目詳述

| # | 原文 | 來源值 | 差異 | 可能原因 | 對結論的影響 |
|---|------|--------|------|---------|-------------|
| 11 | TTM 毛利率從 26.6% 升到 37.2% | 26.6% 是 FY2024;FY2025 為 34.4% | 期間標示 | 年度和 TTM 混用 | 無,趨勢方向正確 |
| 13 | HASTE「改按」完工比例認列 | 10-Q 只說是認列時點,HASTE 本來就按期間認列 | 定性用詞 | 誤解 MD&A | 無 |
| 33 | 營運資金吃掉 1.27 億 | **1.359 億** | −890 萬(−6.5%) | 可能漏了部分項目(例如非流動租賃負債 −650 萬) | 無 |
| 35 | 長期借款+融資租賃 約 3,000 萬 | **1,620 萬**(6/30)、**1,640 萬**(12/31) | 約 +85% | 「約 3,000 萬」剛好等於 6/30 的總負債(可轉債 1,310 萬 + 1,620 萬 = 2,930 萬),疑似標錯列名 | 6/30 淨現金 23.6 億仍正確。12/31 淨現金應為 **9.3 億**,不是 9.2 億 |
| 63 | 28 倍 = 同業中位數 | 自家同業表中位數 25 倍 | 3 倍 | 沒寫明計算基礎 | 若用 25 倍,基準目標價為 (320 + 42) ÷ 6.68 = **$54**,加權價約 $58(−15%),偏空方向不變 |

---

## 6. 報告一致性檢查

- **訊號與分數一致。** 4.2 分在中性區間(4.0–5.9),與 NEUTRAL 相符。
- **報告表頭誠實。** 四類來源分開列出,網路資料標為 MEDIUM,有支撐,沒有誇大。小瑕疵:③ 8-K 標為 HIGH 但屬於網路擷取,本次無法驗證。
- **內部矛盾(輕微):**
  - 12/31 淨現金:警示框寫 9.45 億,表格寫約 9.2 億(源自 #35 的錯列)。
  - 反推 DCF:§0 寫「10 年 40%」,§7 寫「9 年 41%」,以 §7 為準。
  - 資產週轉率:DuPont 用平均資產得 0.343,F-Score 用期末值得 0.259。兩者定義不同,報告有分別標示,可以接受,但讀者容易混淆。
  - 可轉債:1,310 萬(帳面淨額)和 1,340 萬(本金)都正確,只是基礎不同。
- **⚑ 10b5-1 日期需要複查。** 在 10-Q Item 5,2026-03-27 是 **CFO Adam Spice** 原本訂立、並於 6/3 終止(未賣出任何股份)的計畫日期,不是 Beck 的。Beck 的計畫若在 Q1 訂立,應揭露在 Q1 10-Q 或 Form 4 附註中,本次兩者都沒有。這不代表報告錯,但有混淆兩人的可能,必須用 Form 4 確認。
- **「表外項目:Capped call」。** 10-Q p.46 明寫公司沒有表外安排;capped call 是作為 APIC 的減項入帳(p.25)。數字正確,分類不妥。
- **「EPS −$0.08,低於共識 $0.02」用詞模糊。** 讀起來像「共識是 +$0.02」。§10 寫「只差 $0.02」,似乎指共識 −$0.06。數字本身 ❓。
- **引用:** 參考資料 1、2 的 accession 和 URL 與資料包、.json 完全一致。參考資料 3–12 為網路連結,離線無法開啟,不做判斷。**沒有發現捏造的引用。**

---

## 7. 修正後段落與引用對照

採註記差異形式:只列出修改的段落,其餘 ✅/🔁 數字依下方的引用對照補上標註。需要完整修正版的話,我可以另外產出。

**§0 第 1 點**
> TTM 毛利率從 ~~26.6% 升到 37.2%~~ **FY2024 的 26.6% 升到 TTM 37.2%(FY2025 為 34.4%)**[F][2](recomputed)。backlog 23.6 億美元[5](年增 137% [?])。

**§1 營收組成**
> 發射 4,460 萬(19%,年減 4%,主因 ~~HASTE 改按完工比例認列~~ **認列時點:兩次 HASTE 任務按期間認列,部分營收已在前幾季認列**)[7]

**§2 資產負債表**

| 項目 | 2026-06-30 | 2025-12-31 |
|---|---:|---:|
| 長期借款+非流動融資租賃 | ~~約 3,000 萬~~ **1,620 萬**[1] | ~~約 3,000 萬~~ **1,640 萬**[1] |
| 淨現金 | 約 23.6 億[1](recomputed) | ~~約 9.2 億~~ **約 9.3 億**[1](recomputed) |

註:-  「約 3,000 萬」為 6/30 總負債(含可轉債 1,310 萬),原表列名錯誤。

**§7 倍數法**
> 基準(~~維持同業中位數~~ **介於同業 25–36 倍之間;本報告同業表的中位數為 25 倍**)28 倍

**§11**
> Operating Cash Flow −134.4 營運資金吃掉 ~~1.27 億~~ **1.36 億**[4]

**§8 內部人**
> 依 2026-03-27 訂立的 10b5-1 計畫執行 [?](註:10-Q Item 5 的 2026-03-27 是 CFO Spice 已終止計畫的日期,須以 Form 4 確認 Beck 的計畫日期)

**§10 財務風險**
> 表外項目 → **或有攤薄緩衝(已計入權益)**:Capped call 上限 $8.04,最多約 2.02 億[9]

**引用對照:**

| 報告位置 | 引用 |
|---|---|
| 表頭與警示 | [F][1] |
| §1 公司概況 | [5][6][7][8] |
| §2 損益 | [F][2] |
| §2 現金流 | [F][4] |
| §2 資產負債 | [1] |
| §3 估值 | 股數[1][3]、價格[F] |
| §6 品質評分 | [F][1][2][5] |
| §8 經營層 | [3][8][9][10] |
| §10 風險 | [9][11] |

所有網路來源的數字一律加註 [?],原文保留不變。

### 參考資料(本次查核實際使用)

- [F]Rocket Lab Corp,10-K FY2025(截至 2025-12-31)XBRL companyfacts,accession 0001819994-26-000013,2026-02-26 申報。來自 `data/fixtures/RKLB.md`(使用者提供,2026-10-11 產生)。股價 $68.21(2026-10-09)亦取自此檔,未獨立驗證。
- 以下[1]–[11]皆出自 Rocket Lab Corp 10-Q(截至 2026-06-30),accession 0001819994-26-000062,2026-08-10 申報。來自 `data/filings/RKLB/RKLB_2026-06-30_10-Q.txt`(使用者提供):
  - [1]Condensed Consolidated Balance Sheets,p.5;Note 5,p.19
  - [2]Statements of Operations,p.6;MD&A 經營成果表,p.39–43
  - [3]Statements of Changes in Stockholders' Equity,p.7
  - [4]Statements of Cash Flows,p.8;MD&A Cash Flows,p.45–46
  - [5]Note 3 Revenues(追補調整、MDA、backlog、客戶集中度),p.11–13
  - [6]Note 1(Iridium 合併協議、過橋貸款),p.9–10;MD&A Liquidity,p.44
  - [7]MD&A Overview/Recent Developments/Key Metrics,p.34–38;Note 18 Segments,p.32–33
  - [8]Note 4 Business Combinations,p.13–18;Note 10 Goodwill,p.23
  - [9]Note 11 Loan Agreements,p.24–25;MD&A Indebtedness,p.45
  - [10]Part II Item 5(10b5-1 計畫),p.52
  - [11]Part II Item 1/1A(法律程序、Iridium 風險因子),p.48–51

---

## 8. 查核分數

| 構面 | 權重 | 分數 | 依據 |
|---|---:|---:|---|
| 覆蓋率 | 30% | 6.1 | 58/79 = 73% 為 ✅ 或 🔁 吻合 |
| 驅動訊號主張的準確度 | 30% | 7.0 | 沒有不符;但 DCF 的 EV 與 9 月 ATM 無法離線驗證。敏感度測試顯示結論穩健 |
| 重算 | 15% | 8.0 | 29/29 吻合;DCF 逐年路徑無法重建 |
| 來源品質 | 15% | 7.0 | 已驗證項目都是 Tier 1,定位到頁;報告本身多只寫「10-Q」,沒有頁碼 |
| 時效 | 10% | 9.0 | 股價距報告日 1 天;10-Q 是最新一期申報 |
| **合計** | | **7.1** | **觸發上限:無** |

---

## Thesis Invalidation

以下情況會推翻本次判定:
- 9 月 ATM 的 8-K 或 424B 顯示股數或金額與網路報導不同。影響有限:敏感度測試顯示 EV 和目標價幾乎不變。
- Form 4 顯示 Beck 的賣股並非依 10b5-1 計畫,或計畫日期不同。這會讓 §8 的「計畫性賣出、資訊含量有限」失去依據。
- 公司申報 10-Q/A 或 8-K 重編 Q2 數字。屆時所有 ✅ 改為 🕒,需重新查核。

**以下情況請重跑本查核:**
- [ ] Q3 10-Q 申報後(約 2026-11 上旬)
- [ ] 使用者提供 8-K Ex.99.1、9 月 ATM 8-K、Form 4,可將 #21、#52、#70–72、#76 由 ❓ 轉為可驗證
- [ ] 報告修訂或重新產生後
- [ ] 股價資料超過 90 天(2027-01-07)

```
╔══════════════════════════════════════════════╗
║              INVESTMENT SIGNAL               ║
╠══════════════════════════════════════════════╣
║ Signal:      NEUTRAL                         ║
║ Confidence:  MEDIUM                          ║
║ Horizon:     LONG-TERM                       ║
║ Score:       7.1 / 10                        ║
╠══════════════════════════════════════════════╣
║ Action:      HOLD                            ║
║ Conviction:  WEAK                            ║
╚══════════════════════════════════════════════╝
```

Score Guide: 8.0–10.0 Strongly Bullish | 6.0–7.9 Moderately Bullish | 4.0–5.9 Neutral | 2.0–3.9 Moderately Bearish | 0.0–1.9 Strongly Bearish
Confidence: HIGH (strong data, clear signals) | MEDIUM (mixed signals) | LOW (limited data, conflicting signals)
Horizon: SHORT-TERM (1 week–3 months) | MEDIUM-TERM (3 months–1 year) | LONG-TERM (1+ years)

**說明:** 上方訊號原樣引用原報告(NEUTRAL/HOLD/WEAK/LONG-TERM,原報告分數 4.2),本次沒有重新推導。Score 7.1 是**查核分數**,代表報告的輸入數字大致可信,不是對這檔股票的看法。

**Disclaimer:** Educational analysis only. Not financial advice. Verification is limited to the sources available at run time; an unverifiable claim is neither confirmed nor refuted.
免責聲明: 僅供教育用途,不構成投資建議。數字以文中標示的日期為準,之後會過時。