AMD 10-K 深度解析:先讀財報,再驗證讀法
這份示範先用 financial-report-analyst 分析超微半導體(AMD)FY2025 的年度報告(Form 10-K),再把輸出交給 fact-check 逐一驗證每個數字。每一步都包含:下了什麼指令、真實輸出的截圖、該注意哪些地方,以及結果。
以下全部是 2026-10-11 真實執行的結果。技能只能讀兩個本地檔案:SEC EDGAR 上的 10-K 全文,以及 SEC XBRL 資料包,外加 2026-10-09 那斯達克收盤價 $608.10。不上網、不憑記憶補數字。完整輸出在頁面最下方。英文版用同樣兩個步驟分析 NVIDIA:NVDA 10-K Deep Dive。
僅供教育用途,不構成投資建議。 AMD 的會計年度結束於 2025-12-27,到 2026 年 10 月,這些數字已經超過 9 個月。技能本身也會說明這一點。
快速跳轉: 0 · 取得財報 · 1 · 分析 · 2 · 驗證 · 結果
整體計畫
| 步驟 | 問題 | 技能 | 執行時間 | 結果 |
|---|---|---|---|---|
| 0 | 取得第一手資料 | fetch:edgar + fetch:fundamentals |
幾秒 | 10-K 全文+XBRL 資料包 |
| 1 | 這份財報健康嗎?有什麼變化? | financial-report-analyst |
3 分 41 秒 | NEUTRAL · 5.5 / 10 · HOLD,12 項紅旗 |
| 2 | 步驟 1 的數字對嗎? | fact-check |
9 分 4 秒 | 查核分數 9.2 / 10,1 項不符 |
步驟 0 · 取得財報
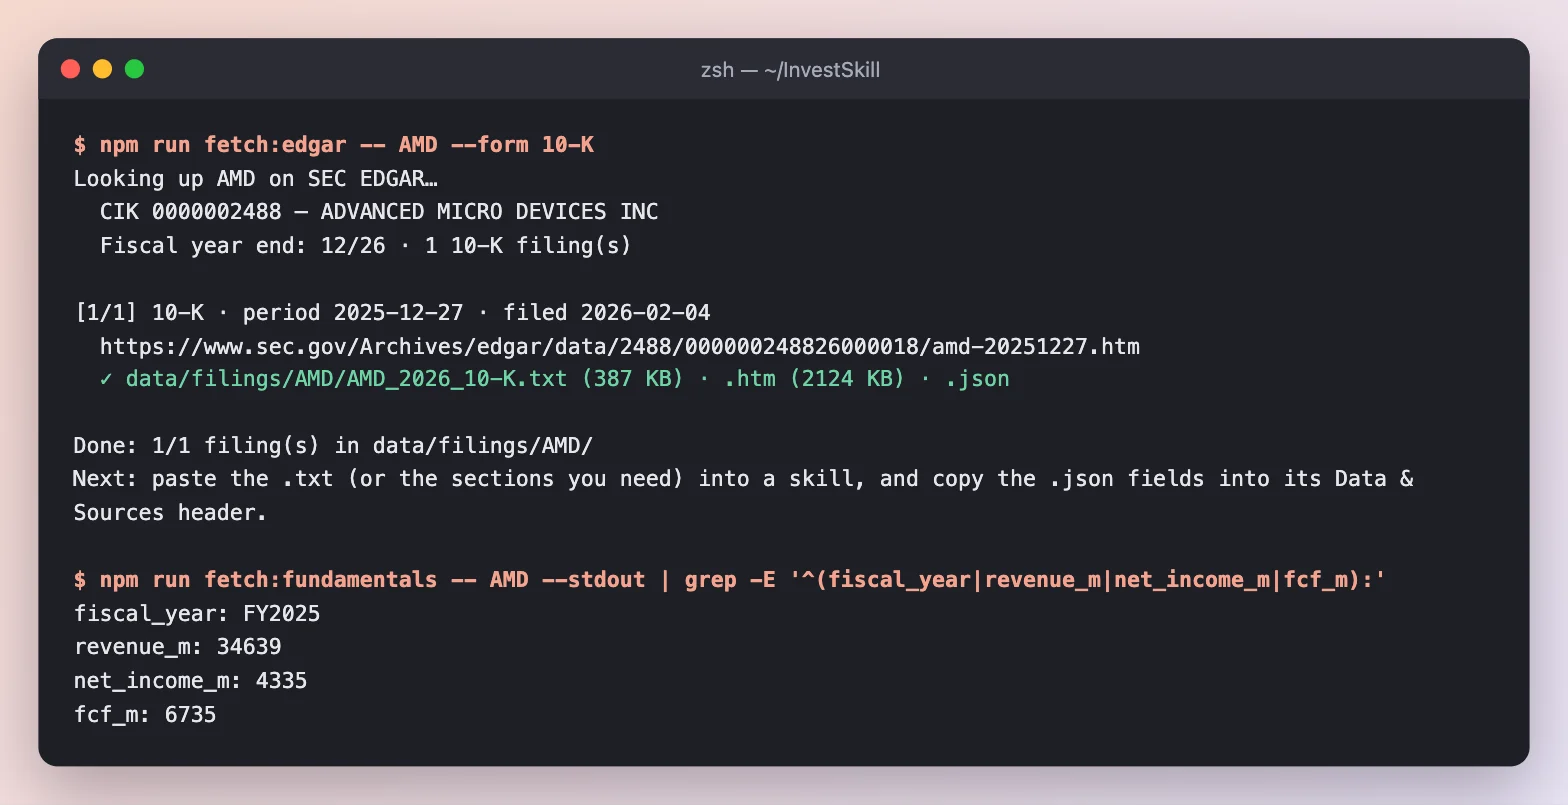
會計年度截至 2025-12-27、申報日 2026-02-04 的 10-K,存成 387 KB 的純文字。XBRL 資料包是公司自己申報的數字。股價由我們手動填入。
結果: data/filings/AMD/AMD_2026_10-K.txt 和 data/fixtures/AMD.md,下面的技能只讀這兩個檔案。
步驟 1 · 分析 10-K(financial-report-analyst)
指令最後加一句「全部內容請用繁體中文輸出」,整份分析就會用繁體中文產出。
/us-stock-analysis:financial-report-analyst AMD — use only the 10-K text at data/filings/AMD/AMD_2026_10-K.txt and data/fixtures/AMD.md 全部內容請用繁體中文輸出。
1a · 資料來源、摘要與儀表板
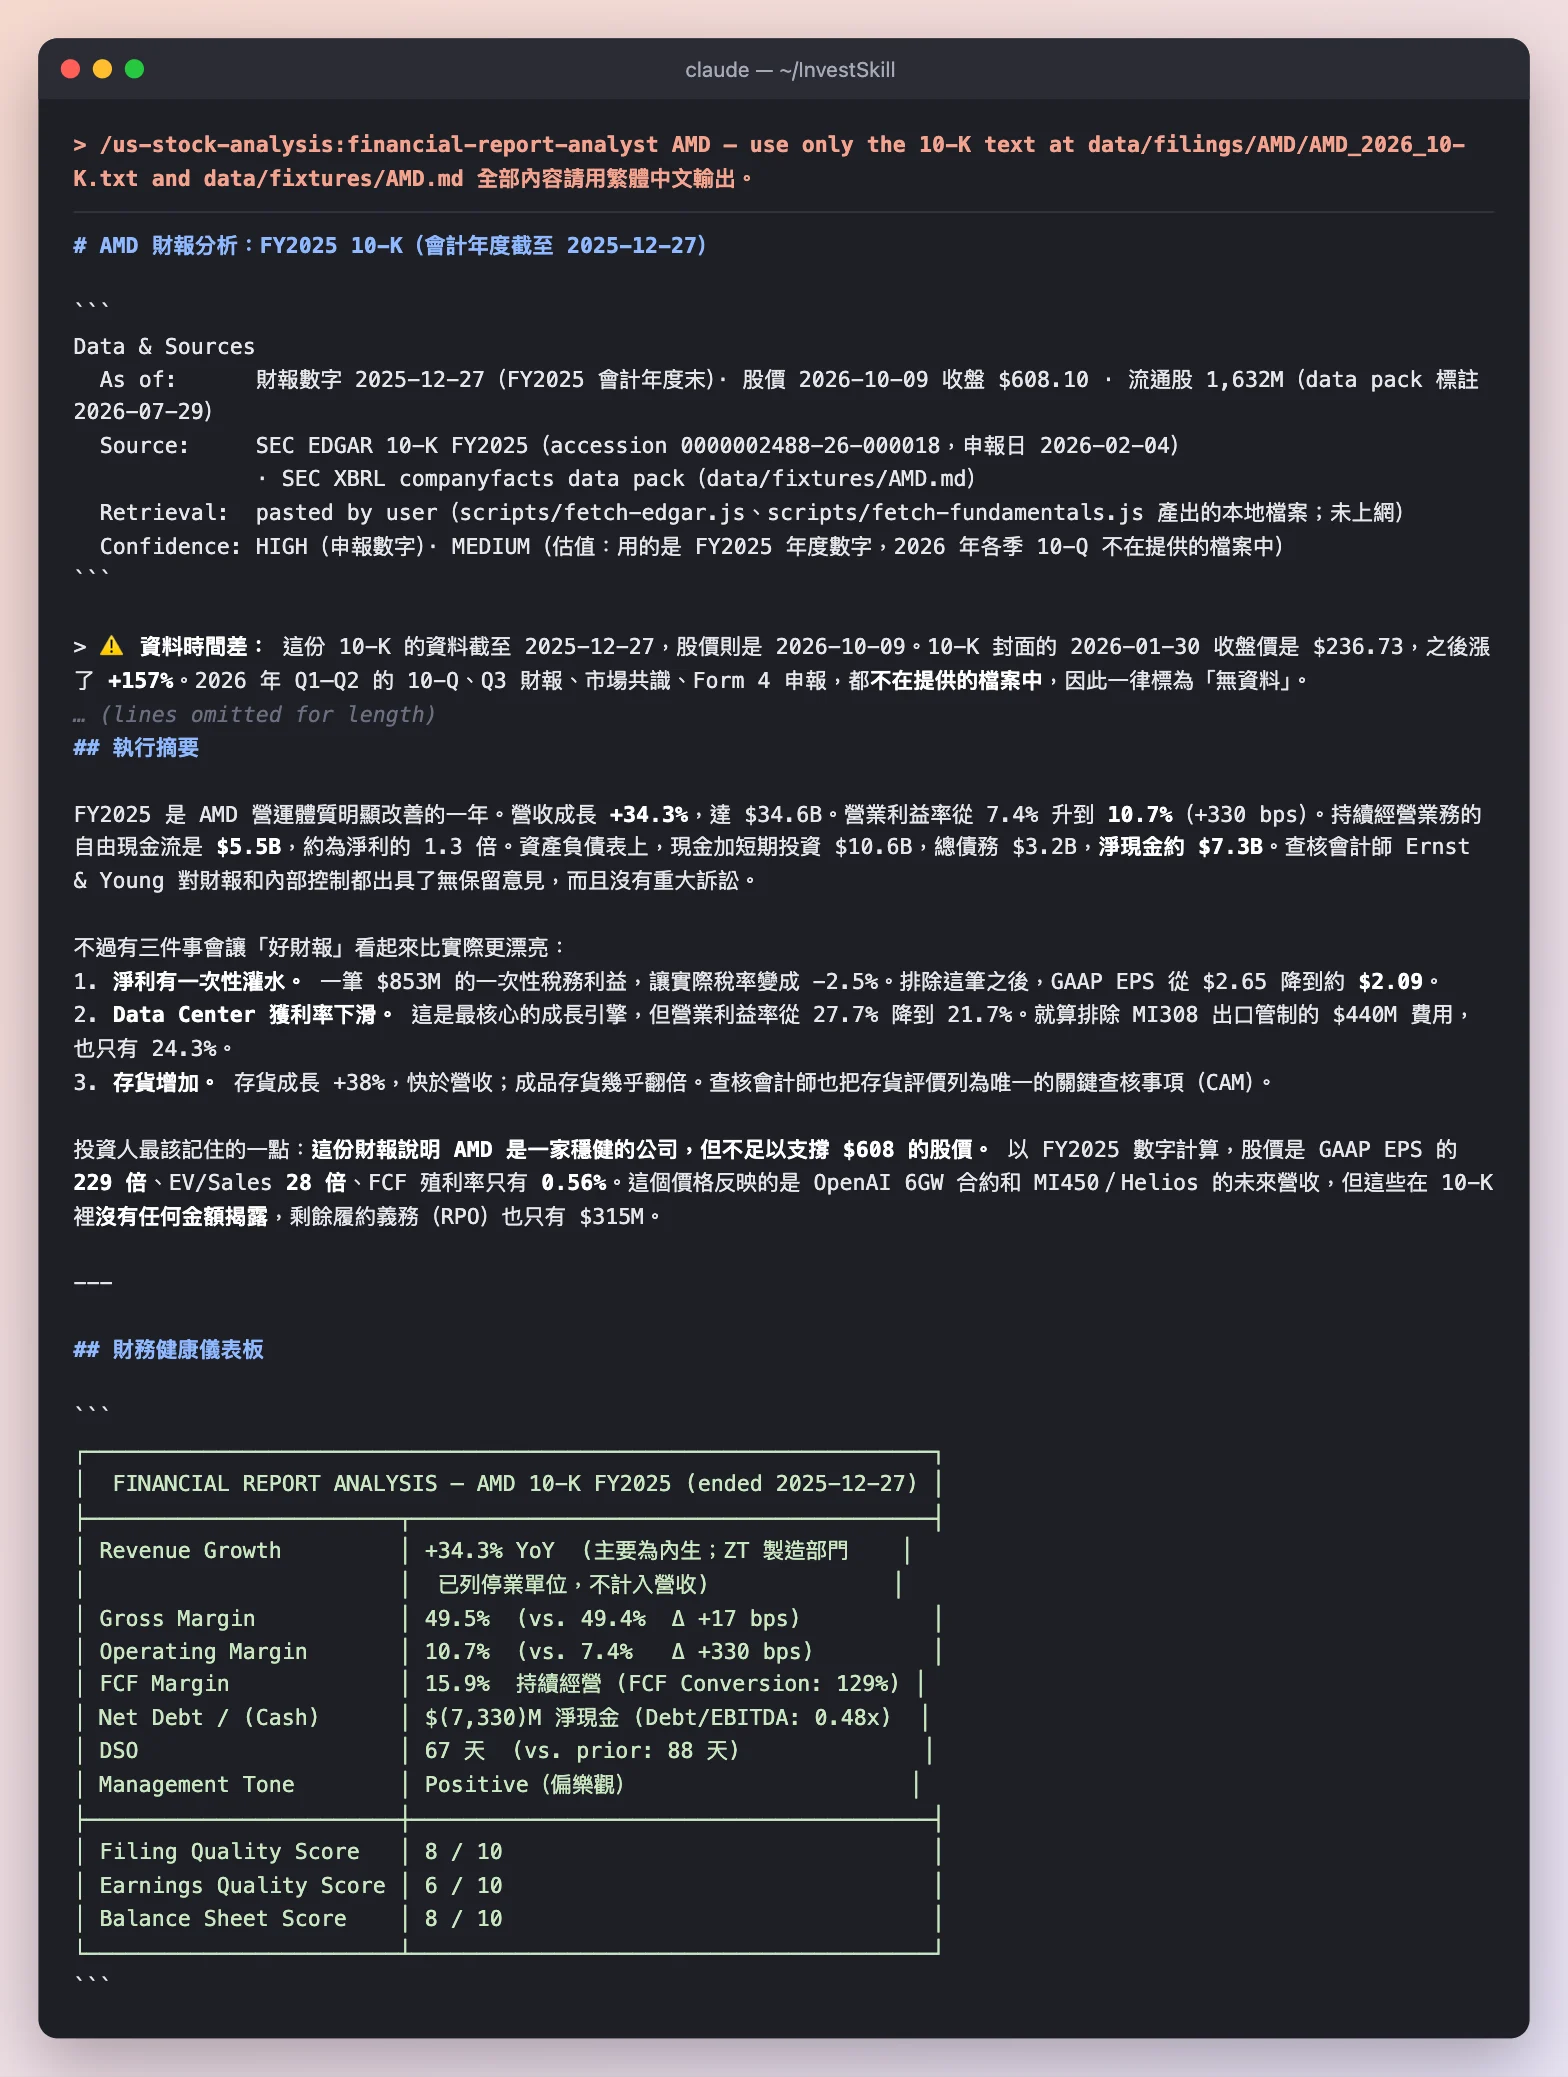
先交代資料來源與時間差,再用一段話給出結論,最後用儀表板為財報品質、盈餘品質、資產負債表打分數。
注意這幾點
- 它先提醒時間差。 10-K 封面揭露的 2026-01-30 收盤價是 $236.73,到 2026-10-09 已經漲到 $608.10(+157%)。2026 年的季報不在檔案中,所以一律標為「無資料」。
- 財報很穩健: 營收 +34.3% 到 $34.6B,營業利益率從 7.4% 升到 10.7%,淨現金約 $7.3B,會計師出具無保留意見。
- 但有三件事讓財報看起來更漂亮: 一筆 $853M 的一次性稅務利益(排除後 EPS 從 $2.65 降到約 $2.09)、Data Center 營業利益率從 27.7% 降到 21.7%,以及存貨 +38%(成品幾乎翻倍)。
1b · 紅旗,以及資料包對帳
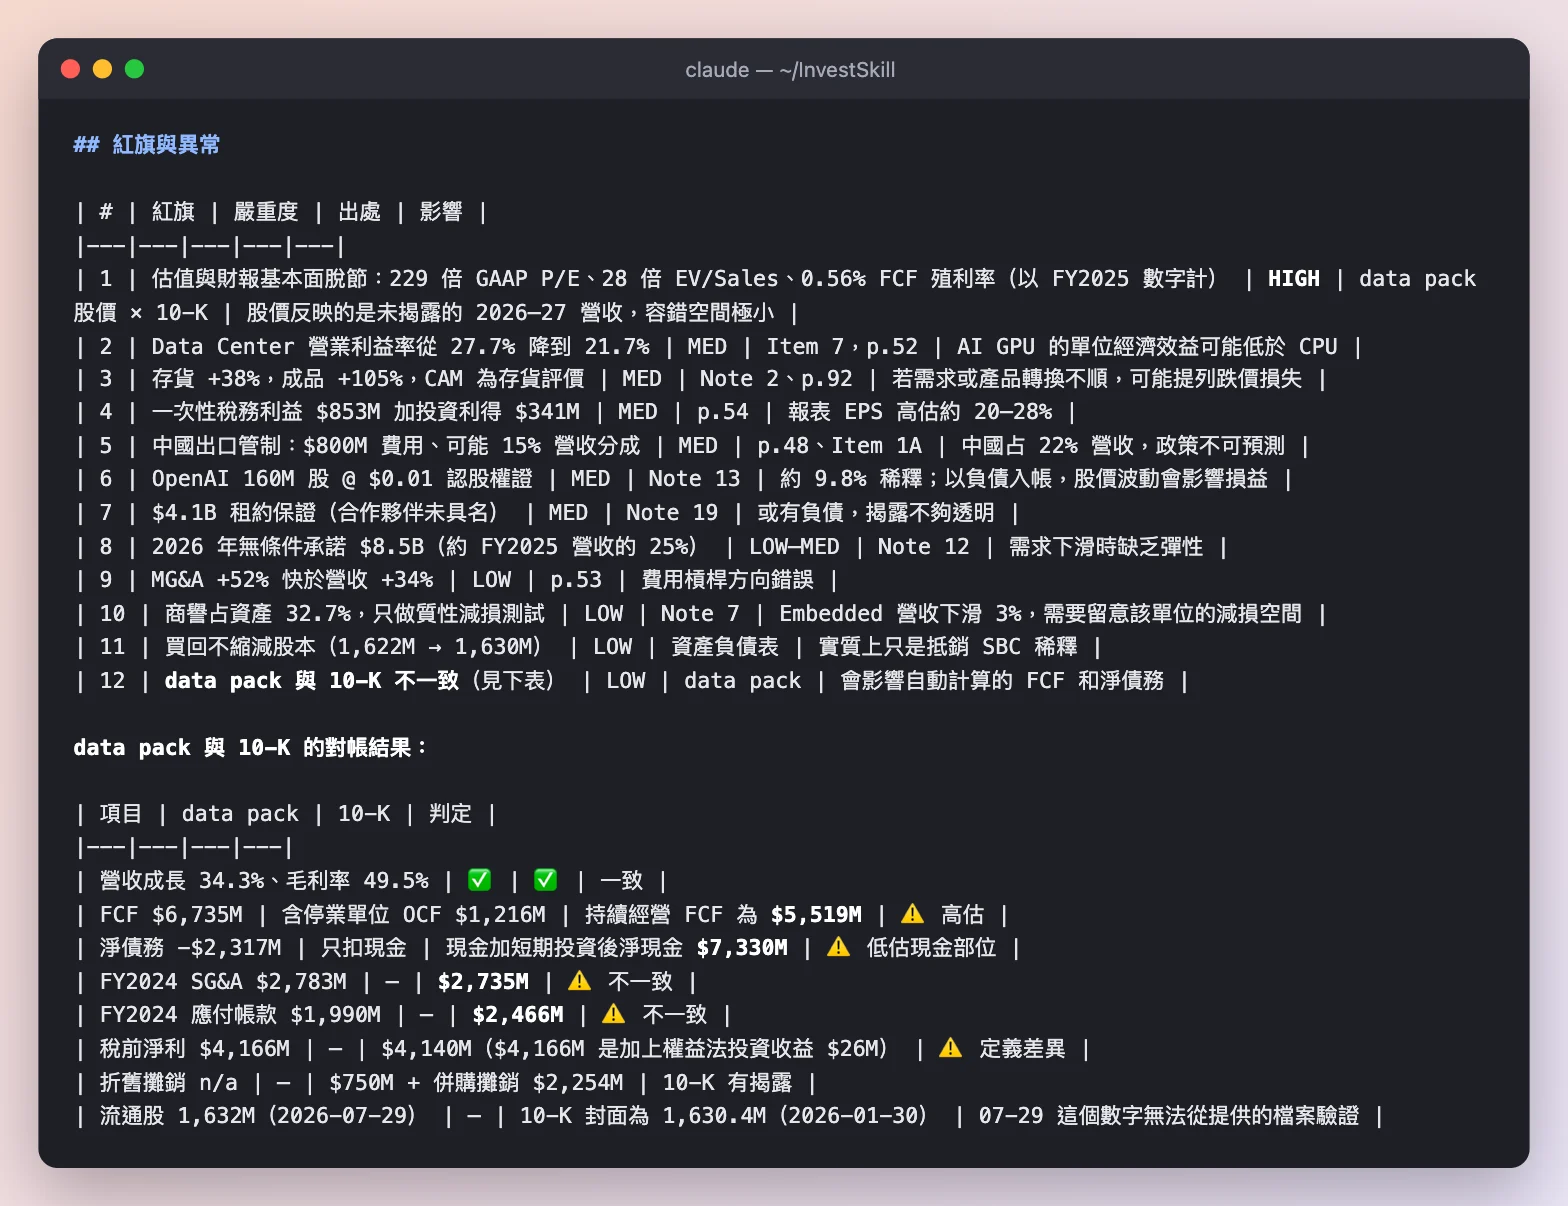
每項紅旗都標出在財報的哪裡找到。最後一項是:資料包本身和 10-K 有出入。
注意這幾點
- 唯一的 HIGH 紅旗是估值。 以 FY2025 數字計算,股價是 GAAP EPS 的 229 倍、EV/Sales 28 倍、FCF 殖利率 0.56%。這個價格反映的是 OpenAI 合約和 MI450 的未來營收,但 10-K 裡沒有揭露金額。
- 它抓出資料包的錯。 資料包的 FCF $6,735M 包含停業單位,持續經營的 FCF 其實是 $5,519M;淨債務只扣了現金,加上短期投資後其實是淨現金 $7,330M。還有幾個前期數字和 10-K 不一致。
- OpenAI 認股權證: 160M 股、每股 $0.01,約 9.8% 的潛在稀釋,而且以負債入帳,股價波動會直接影響損益。
1c · 估值情境與結論
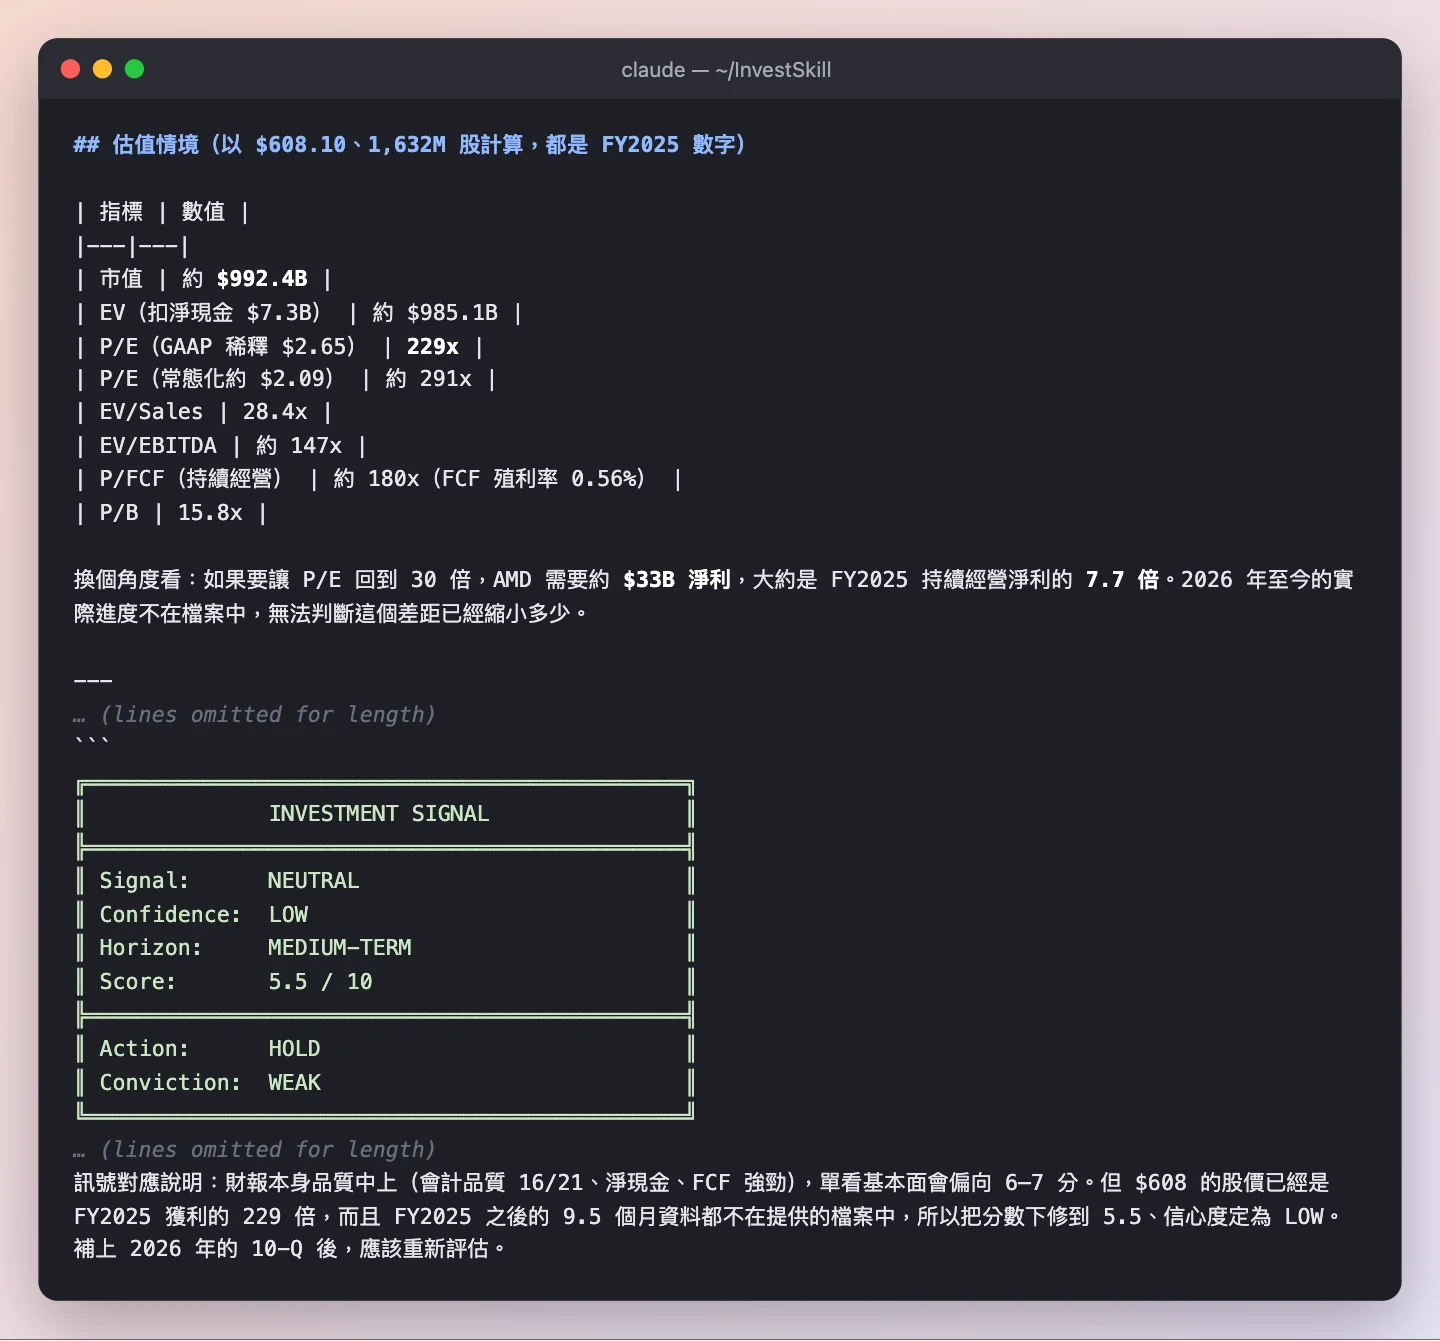
用 FY2025 數字算出的估值倍數,以及為什麼基本面 6–7 分、最後只給 5.5 分。
注意這幾點
- 一個好懂的換算: 要讓本益比回到 30 倍,AMD 需要約 $33B 淨利,大約是 FY2025 持續經營淨利的 7.7 倍。
- 信心 LOW 的原因寫得很清楚: 不是懷疑財報數字,而是 FY2025 之後 9.5 個月的資料都不在檔案中。補上 2026 年的 10-Q 後應該重新評估。
步驟 1 的結果: NEUTRAL(中性)· 信心 LOW · 5.5 / 10 · HOLD。 會計品質 16/21,公司穩健,但財報本身不足以支撐現在的股價。
步驟 2 · 逐一驗證數字(fact-check)
分析裡引用了上百個數字。fact-check 會把每一個都抽出來,對照同樣兩個來源檔案。
/us-stock-analysis:fact-check output/amd/01-financial-report-analyst.md — verify every figure against data/filings/AMD/AMD_2026_10-K.txt and data/fixtures/AMD.md 全部內容請用繁體中文輸出。
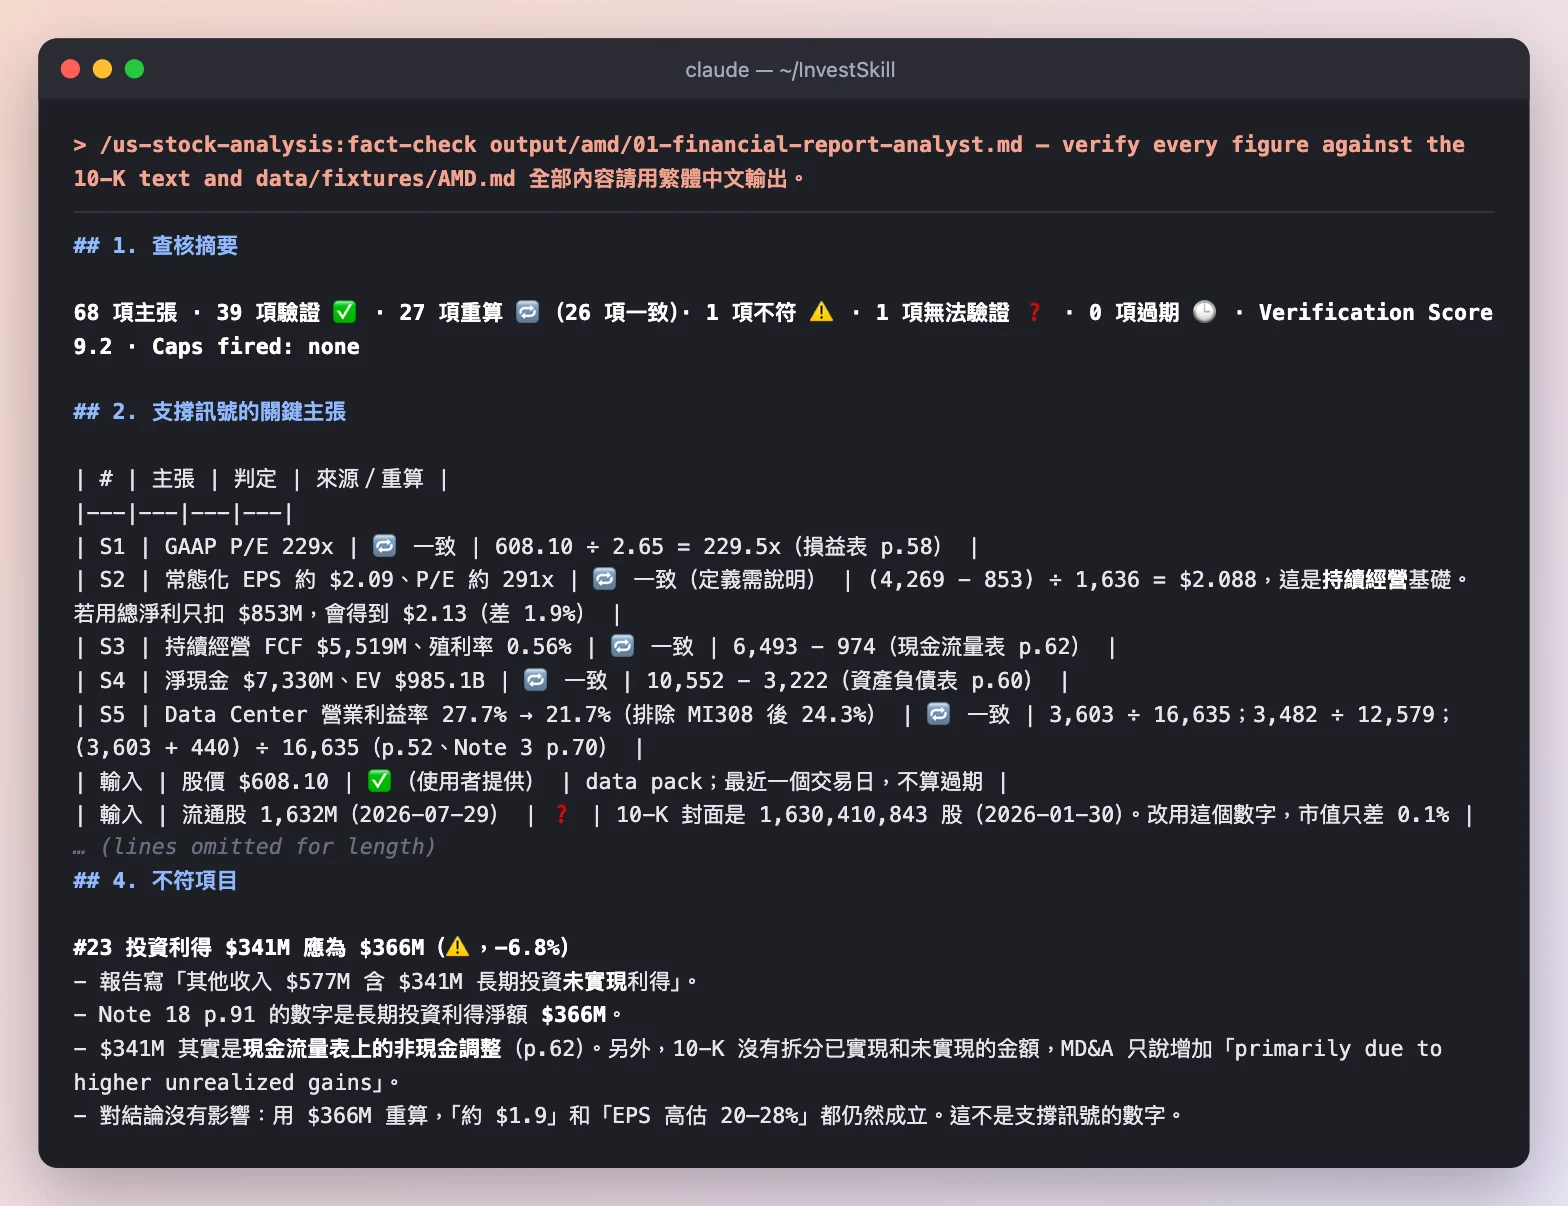
抽出 68 項主張,每一項都對照 10-K 的頁碼,先驗證支撐訊號的關鍵數字。
注意這幾點
- 支撐訊號的五個數字全部成立: 229 倍 P/E、常態化 EPS 約 $2.09、持續經營 FCF $5,519M、淨現金 $7,330M、Data Center 利益率從 27.7% 降到 21.7%,每一項都附上 10-K 頁碼與算式。
- 它找到一個取錯表的數字。 報告寫投資利得 $341M,但附註 18 的長期投資利得淨額是 $366M;$341M 其實是現金流量表上的非現金調整。用正確數字重算,「EPS 高估 20–28%」的結論仍然成立。
- 步驟 1 自己做的資料包對帳表,五項判定全部成立。 也就是說,分析師抓出的資料包錯誤是真的。
步驟 2 的結果: 查核分數 9.2 / 10。 原報告的 NEUTRAL / HOLD 照抄不變;數字可信。
最後得到了什麼
| 技能 | 訊號 | 分數 | 一句話重點 |
|---|---|---|---|
financial-report-analyst |
NEUTRAL · HOLD | 5.5 / 10 | 穩健的公司,但 $608 的股價遠超過財報能支撐的範圍 |
fact-check |
(照抄)NEUTRAL · HOLD | 查核 9.2 / 10 | 68 項主張幾乎全部成立;1 個投資利得數字取錯表 |
這份示範告訴我們
- 財報分析不只是比率。 最重要的發現(一次性稅務利益、OpenAI 認股權證、未具名的租約保證)都在附註裡,不在標題數字上。
- 資料包是起點,不是標準答案。 分析師發現資料包的 FCF 含停業單位、淨債務沒算短期投資。
- 再驗證一次。 用第二個技能驗證第一個,成本很低,卻能告訴你剛剛讀到的東西有多可信。
自己跑一次
export EDGAR_USER_AGENT="Your Name you@example.com"
npm run fetch:edgar -- AMD --form 10-K
npm run fetch:fundamentals -- AMD        # 接著在 price: 那一行填上今天的股價

# 在 Claude Code 裡
/us-stock-analysis:financial-report-analyst AMD — use only data/filings/AMD/AMD_2026_10-K.txt and data/fixtures/AMD.md 全部內容請用繁體中文輸出。
/us-stock-analysis:fact-check <存下來的輸出> — verify every figure against the same two files 全部內容請用繁體中文輸出。
這裡的每次執行都用 claude -p "<指令>" --allowedTools Read。其他 AI 工具可以先貼上 prompts/financial-report-analyst.md,再貼上財報全文。其他示範請看示範總覽。
完整輸出
步驟輸出:financial-report-analyst
# AMD 財報分析:FY2025 10-K(會計年度截至 2025-12-27)

```
Data & Sources
  As of:      財報數字 2025-12-27(FY2025 會計年度末)· 股價 2026-10-09 收盤 $608.10 · 流通股 1,632M(data pack 標註 2026-07-29)
  Source:     SEC EDGAR 10-K FY2025(accession 0000002488-26-000018,申報日 2026-02-04)
              · SEC XBRL companyfacts data pack(data/fixtures/AMD.md)
  Retrieval:  pasted by user(scripts/fetch-edgar.js、scripts/fetch-fundamentals.js 產出的本地檔案;未上網)
  Confidence: HIGH(申報數字)· MEDIUM(估值:用的是 FY2025 年度數字,2026 年各季 10-Q 不在提供的檔案中)
```

> ⚠️ **資料時間差:** 這份 10-K 的資料截至 2025-12-27,股價則是 2026-10-09。10-K 封面的 2026-01-30 收盤價是 $236.73,之後漲了 **+157%**。2026 年 Q1–Q2 的 10-Q、Q3 財報、市場共識、Form 4 申報,都**不在提供的檔案中**,因此一律標為「無資料」。

---

## 執行摘要

FY2025 是 AMD 營運體質明顯改善的一年。營收成長 **+34.3%**,達 $34.6B。營業利益率從 7.4% 升到 **10.7%**(+330 bps)。持續經營業務的自由現金流是 **$5.5B**,約為淨利的 1.3 倍。資產負債表上,現金加短期投資 $10.6B,總債務 $3.2B,**淨現金約 $7.3B**。查核會計師 Ernst & Young 對財報和內部控制都出具了無保留意見,而且沒有重大訴訟。

不過有三件事會讓「好財報」看起來比實際更漂亮:
1. **淨利有一次性灌水。** 一筆 $853M 的一次性稅務利益,讓實際稅率變成 −2.5%。排除這筆之後,GAAP EPS 從 $2.65 降到約 **$2.09**。
2. **Data Center 獲利率下滑。** 這是最核心的成長引擎,但營業利益率從 27.7% 降到 21.7%。就算排除 MI308 出口管制的 $440M 費用,也只有 24.3%。
3. **存貨增加。** 存貨成長 +38%,快於營收;成品存貨幾乎翻倍。查核會計師也把存貨評價列為唯一的關鍵查核事項(CAM)。

投資人最該記住的一點:**這份財報說明 AMD 是一家穩健的公司,但不足以支撐 $608 的股價。** 以 FY2025 數字計算,股價是 GAAP EPS 的 **229 倍**、EV/Sales **28 倍**、FCF 殖利率只有 **0.56%**。這個價格反映的是 OpenAI 6GW 合約和 MI450/Helios 的未來營收,但這些在 10-K 裡**沒有任何金額揭露**,剩餘履約義務(RPO)也只有 $315M。

---

## 財務健康儀表板

```
┌─────────────────────────────────────────────────────────────────┐
│  FINANCIAL REPORT ANALYSIS — AMD 10-K FY2025 (ended 2025-12-27) │
├────────────────────────┬────────────────────────────────────────┤
│ Revenue Growth         │ +34.3% YoY  (主要為內生;ZT 製造部門    │
│                        │  已列停業單位,不計入營收)              │
│ Gross Margin           │ 49.5%  (vs. 49.4%  Δ +17 bps)          │
│ Operating Margin       │ 10.7%  (vs. 7.4%   Δ +330 bps)         │
│ FCF Margin             │ 15.9%  持續經營 (FCF Conversion: 129%) │
│ Net Debt / (Cash)      │ $(7,330)M 淨現金 (Debt/EBITDA: 0.48x)  │
│ DSO                    │ 67 天  (vs. prior: 88 天)              │
│ Management Tone        │ Positive(偏樂觀)                     │
├────────────────────────┼────────────────────────────────────────┤
│ Filing Quality Score   │ 8 / 10                                 │
│ Earnings Quality Score │ 6 / 10                                 │
│ Balance Sheet Score    │ 8 / 10                                 │
└────────────────────────┴────────────────────────────────────────┘
```

---

## Phase 1:文件基本資訊

| 項目 | 內容 |
|---|---|
| 申報類型 | 10-K 年報 |
| 會計期間 | FY2025,截至 2025-12-27(52 週制) |
| 查核會計師 | Ernst & Young LLP,財報與內控(ICFR)都是**無保留意見**(報告日 2026-02-03) |
| 會計師更換 | 無跡象 |
| 申報時點 | 2026-02-04,會計年度結束後 39 天,屬正常時程 |
| 重編 | 封面的回溯追索勾選欄未勾,沒有重編 |
| 關鍵查核事項(CAM) | **存貨評價**(存貨跌價與呆滯準備,p.92–93) |
| 部門重分類 | 2025 Q1 起,Client 和 Gaming 合併成單一報告部門,前期數字已追溯調整 |

---

## Phase 2:MD&A 深度解讀

### 2.1 營收拆解(Item 7,p.52)

| 部門 | FY2025 | FY2024 | YoY | MD&A 說明 |
|---|---|---|---|---|
| Data Center | $16,635M | $12,579M | **+32.2%** | EPYC 第五代、Instinct MI350 |
| Client | $10,640M | $7,054M | **+50.8%** | 出貨量 +31%、ASP +15% |
| Gaming | $3,910M | $2,595M | **+50.7%** | 半客製遊戲機 SoC、Radeon |
| Embedded | $3,454M | $3,557M | −2.9% | 「certain end market demand remained mixed」 |
| **合計** | **$34,639M** | **$25,785M** | **+34.3%** | |

| 地區(依附註) | FY2025 | FY2024 | YoY | 占營收 |
|---|---|---|---|---|
| 美國 | $11,363M | $8,693M | +30.7% | 32.8% |
| 中國(含香港) | $7,751M | $6,231M | +24.4% | **22.4%** |
| 台灣 | $5,186M | $3,301M | +57.1% | 15.0% |
| 新加坡 | $4,284M | $3,614M | +18.5% | 12.4% |
| 其他 | $6,055M | $3,946M | +53.4% | 17.5% |

重點:
- **成長來源:** 以內生成長為主。ZT Systems 的製造部門已在 2025-10 賣給 Sanmina,列為停業單位,所以營收成長不是靠併購撐起來的。Client 的成長同時來自量(+31%)和價(+15%),品質不錯。
- **最大部門的成長反而比 Client 慢:** Data Center +32% 低於 Client & Gaming 的 +51%。市場的 AI 敘事集中在 Data Center,但 FY2025 帶頭成長的其實是 PC 和遊戲機。
- **客戶集中度:** FY2025 和 FY2024 都沒有任何客戶超過營收的 10%。FY2023 曾有一家 Client & Gaming 客戶占 18%。應收帳款方面,最大一家客戶占約 11%(前一年是 24%)。集中度下降是正面訊號。
- **積壓訂單 / RPO:** 原始期間超過一年的合約只有 **$315M**,其中 $201M 預計在 12 個月內認列。**OpenAI 6GW 合約沒有反映在 RPO 中**,10-K 也沒有揭露合約金額。
- **前景指引:** 10-K 沒有提供數字型財測,相關內容不在檔案中。

### 2.2 利潤率趨勢

| 指標 | FY2025 | FY2024 | 變化 | MD&A 說明 |
|---|---|---|---|---|
| 毛利率 | 49.5% | 49.4% | +17 bps | 產品組合改善,被 MI308 約 $440M 淨存貨相關費用部分抵銷 |
| 營業利益率 | 10.7% | 7.4% | +330 bps | 營收槓桿;無形資產攤銷下降 |
| 淨利率 | 12.5% | 6.4% | +615 bps | 受 $853M 稅務利益灌水 |
| EBITDA 率 | 19.3% | — | — | 計算方式:EBIT 3,694 + 折舊攤銷 750 + 併購無形資產攤銷 2,254 |
| FCF 率(持續經營) | 15.9% | 9.3% | +660 bps | 持續經營 OCF $6,493M − 資本支出 $974M |

**各部門營業利益率:**

| 部門 | FY2025 | FY2024 | Δ |
|---|---|---|---|
| Data Center | **21.7%** | 27.7% | **−600 bps** |
| Client & Gaming | 19.6% | 12.3% | +730 bps |
| Embedded | 36.0% | 39.9% | −390 bps |

⚠️ Data Center 營收成長 32%,營業利益卻只多了 $121M(+3.5%)。MD&A 的解釋是「higher cost of sales… MI308 charges… higher operating expenses」,但沒有量化 GPU 和 CPU 各自的毛利率差異。合理推測是 Instinct GPU 的毛利率低於 EPYC,但 **10-K 沒有拆分揭露**。

### 2.3 流動性與資本資源(p.54–56)

| 項目 | 數值 |
|---|---|
| 現金及約當現金 | $5,539M |
| 短期投資 | $5,013M |
| 合計 | **$10,552M**(前一年 $5,132M) |
| 總債務(帳面) | $3,222M(一年內到期 $874M,長期 $2,348M);本金 $3.3B,全部為固定利率 |
| 淨現金 | **$7,330M** |
| 循環信用額度 | $3.0B,未動用,2027-04-29 到期 |
| 商業本票額度 | $3.0B,期末無流通在外 |
| 持續經營 OCF | $6,493M(停業單位另有 $1,216M) |
| FCF(持續經營) | **$5,519M** |
| 庫藏股授權餘額 | $9.4B(總授權 $14B) |
| 股利 | 無 |
| 無條件採購承諾 | **$12.2B**,其中 **$8.5B 在 2026 年**(晶圓、基板、雲端算力) |
| 期後事項 | 為某合作夥伴(未具名)的資料中心租約提供保證,**最大曝險 $4.1B**,期間 15 年 |

### 2.4 前瞻性語言

| 項目 | 原文 | 明確程度 |
|---|---|---|
| 營收 | 無數字指引;只有「seasonally… higher in the second half」 | 模糊 |
| 毛利率 | 無 | 無資料 |
| 資本支出 | 無 | 無資料 |
| 產品節奏 | 「annual cadence of leadership」、MI450 用於 OpenAI 首個 1GW | 方向明確,時程模糊 |
| 流動性 | 「sufficient… over the next 12 months and beyond… we cannot assure…」 | 常見的避險用語 |
| 中國 MI308 | 「U.S. government officials have expressed an expectation that the U.S. government will receive 15%…」 | **高度不確定** |

---

## Phase 3:財務報表深度檢查

### 3.1 損益表品質

| 項目 | FY2025 | FY2024 | 變化 | 品質註記 |
|---|---|---|---|---|
| 營收 | $34,639M | $25,785M | +34.3% | 內生成長 |
| 銷貨成本(含攤銷) | $17,487M | $13,060M | +33.9% | 含 $1,031M 無形資產攤銷 |
| 毛利 | $17,152M | $12,725M | 49.5% | |
| R&D | $8,091M | $6,456M | +25.3%(占營收 23.4%) | 增聘 AI 人力 |
| MG&A | $4,144M | $2,735M | **+51.5%**(占營收 12.0%) | ⚠️ 成長快於營收 |
| 營業利益 | $3,694M | $1,900M | 10.7% | |
| 利息費用 | $131M | $92M | +42% | 2025-03 新發行 $1.5B 公司債 |
| 其他收入 | $577M | $181M | | ⚠️ 含 $341M 長期投資**未實現利得** |
| 實際稅率 | **−2.5%** | 19% | | ⚠️ 含 $853M 不確定稅務部位迴轉 |
| 持續經營淨利 | $4,269M | $1,641M | | |
| 淨利(GAAP) | $4,335M | $1,641M | +164% | 含停業單位 $66M |
| 稀釋 EPS(GAAP) | $2.65 | $1.00 | | 持續經營 $2.61 |
| **常態化 EPS(估算)** | **約 $2.09** | — | | 排除 $853M 稅務利益(實際稅率回到約 18%);若再排除投資利得,約 $1.9 |
| Non-GAAP EPS | 10-K 未提供 | | | 無資料 |

- **營收認列:** 依 ASC 606。變動對價(返利、價格保護、退貨)屬於關鍵會計估計;隨時間認列的收入占 9%,FY2023 為 25%。政策沒有改變。
- **塞貨訊號:** 沒有。應收帳款只增加 +2%,營收增加 +34%,DSO 從 88 天降到 67 天。
- **遞延收入:** 10-K 正文沒有單獨列示合約負債的金額,無法判斷趨勢。

### 3.2 資產負債表

```
Balance Sheet Health Check (2025-12-27):
Asset Quality:
  Cash & Equivalents + STI:   $10,552M  (13.7% of total assets)
  Accounts Receivable:        $6,315M   DSO: 67 days  (vs. prior: 88)
  Inventory:                  $7,920M   DIO: 176 days (vs. prior: 173)  ← +38% YoY
     ├ Raw materials          $909M     (vs. $351M, +159%)
     ├ Work in process        $4,768M   (vs. $4,289M, +11%)
     └ Finished goods         $2,243M   (vs. $1,094M, +105%)
  Goodwill & Intangibles:     $41,831M  (54.4% of total assets;商譽本身 32.7%)
  Other Long-Term Assets:     $5,452M   (vs. $3,918M;含非上市股權投資 $1.3B)

Liability Structure:
  Short-Term Debt:            $874M
  Long-Term Debt:             $2,348M
  Total Debt:                 $3,222M
  Net Debt/(Cash):            $(7,330)M
  Interest Coverage Ratio:    28.2x  (EBIT 3,694 / Interest 131)
  Debt/EBITDA:                0.48x

Equity Quality:
  Retained Earnings Trend:    Growing ($2,364M → $6,699M)
  Treasury Stock:             $(7,079)M  (FY2025 買回 $1,316M + 扣繳稅款 $625M)
  AOCI:                       $(3)M  (無退休金負擔,影響微小)
```

- 商譽占總資產 32.7%,超過 30% 的警戒線,但主要來自已知的 Xilinx、ZT 等併購,而且減損測試**只做了質性評估**(qualitative)。
- 流通股從 1,622M 增加到 1,630M。$1.3B 的買回(12.4M 股,平均約 $106)不足以抵銷 SBC 和 ZT 併購發行的股數,**股數沒有減少**。

### 3.3 現金流量表

```
Cash Flow Quality Analysis (FY2025, continuing operations):
Operating Cash Flow:          $6,493M   (含停業單位:$7,709M)
Less: Capex:                  $(974)M
Free Cash Flow:               $5,519M   FCF Margin: 15.9%
FCF Conversion Rate:          129%      (FCF / 持續經營淨利 4,269)

Working Capital Changes:
  AR Change (use):            $(121)M
  Inventory Change (use):     $(2,189)M   ← 最大資金流出
  AP Change (source):         +$410M
  Accrued & other (use):      $(467)M
  Net Working Capital Impact: 約 $(2,378)M

SBC Add-Back:                 $1,638M  (4.7% of Revenue;FY2024 為 5.5%)
D&A Add-Back:                 $750M + 併購攤銷 $2,254M
Capex vs. D&A:                974 > 750 → 沒有投資不足
```

- FCF 減去 SBC 後約 **$3.9B**,等於營收的 11.2%。
- 營運資金主要被存貨吃掉(−$2.2B)。MD&A 說這是為了 Data Center 先進製程產品的量產備貨。

---

## Phase 4:風險因子

### 4.1 新增/刪除/升級的風險因子
與前一年 10-K 的逐條比較:**無資料**(沒有提供前一年的 10-K)。以下是本期文字中**明確提到 2025 年事件**的風險,可視為新增或升級:

| 風險 | 類別 | 內容 |
|---|---|---|
| 美國出口管制(MI308/中國) | 監管 | 2025 Q2 認列約 $800M 費用,Q4 迴轉約 $360M;美國政府「預期」抽取 15% 營收,但尚無法規依據 |
| AI Diffusion Rule 的替代規則 | 監管 | BIS 已宣布撤銷並將另訂新規則,範圍未知 |
| 產品週期加快 | 競爭/營運 | 「shorter launch cycles」,新舊產品並行,增加存貨管理難度 |
| 晶圓代工集中 | 供應鏈 | 7nm 以下的 CPU/GPU 晶圓**全部**由台積電生產 |
| 灰色市場/轉運到受限地區 | 合規 | 專段描述 |

### 4.2 訴訟
Note 12 寫明:「As of December 27, 2025, there were no material legal proceedings.」沒有 SEC 或 DOJ 調查的揭露,也沒有持續經營疑慮或債務條款違約風險。

---

## Phase 5:會計政策與附註

| 關鍵估計 | 內容 |
|---|---|
| 營收認列 | 變動對價依歷史經驗估計;政策未改 |
| 存貨評價 | **CAM**;成本與淨變現價值孰低。MI308 費用迴轉 $360M 是準備迴轉的實例,會讓毛利率出現波動 |
| 商譽減損 | 三個報告單位,2025 年只做質性測試,結論是無減損 |
| 企業合併 | ZT Systems:$3.2B 現金加 8.3M 股;製造部門以 $2.4B 現金加 1.2M 股 Sanmina 股票出售,另有最多 $450M 的或有價款 |
| 遞延所得稅 | 遞延所得稅資產從 $688M 降到 $384M(OBBBA 研發費用加速扣除);州稅與境外的評價備抵維持 |
| **OpenAI 認股權證** | 最多 **160M 股、行使價 $0.01**,依 GPU 採購里程碑和股價目標分批既得,到 2030-10-05。期末尚未既得,對財報無影響;**未來會以負債入帳**,股價波動會造成損益起伏 |
| 關係人交易 | Item 13 引用股東會委託書(proxy),不在提供的檔案中,無資料 |
| 部門報導 | Client 和 Gaming 合併成一個部門,但營收仍分開揭露,透明度可以接受 |

---

## Phase 6:管理層語氣

```
Tone Assessment:
Section              Tone Score   Key Language
──────────────────────────────────────────────────────────────────
MD&A Overview        4.5 / 5      "strong annual revenue growth", "leadership products"
Revenue Discussion   4 / 5        "strong demand"(Embedded: "mixed")
Margin Discussion    3 / 5        "product mix"(未量化), MI308 charges
Guidance Language    N/A          10-K 無數字財測
Risk Factors Framing 3 / 5        出口管制篇幅長、語氣謹慎
CEO Letter           無資料(不在 10-K 中)
──────────────────────────────────────────────────────────────────
Overall Tone:        約 3.7 / 5(偏正面)
Change vs. Prior:    無資料(未提供前期文件)
```

**避險用語:**
- 「we cannot assure that such funds will be available on favorable terms, or at all」:常見的標準用語
- 「certain end market demand remained mixed」(Embedded):用模糊字眼帶過負面消息
- 「U.S. government officials have expressed an expectation…」:監管不確定性最高的一句
- 毛利率改善歸因於「product mix」,但沒有提供細節,正是本框架列出的紅旗用語

**管理層可信度追蹤**(前四季的財測與實際對照):無資料。

---

## Phase 7:季度比較
這是年報,季度數字不在提供的檔案中,無資料。

## Phase 8:內部人動態
- Item 9B:CTO Mark Papermaster 在 2025-11-14 採用 10b5-1 計畫,最多可出售 124,936 股,計畫到 2026-11-16 結束。這屬於預定排程的賣出,參考價值有限。
- Form 4 的公開市場買賣紀錄:無資料。

---

## 重點洞見

**正面(看多訊號):**
- 營收 +34.3%,而且是內生成長;Client 的量與價同時上升(Item 7,p.52)
- 營業利益率擴張 330 bps;持續經營 FCF $5.5B,轉換率 129%(現金流量表,p.62)
- DSO 從 88 天降到 67 天,應收帳款最大客戶占比從 24% 降到 11%(Note 2)
- 淨現金 $7.3B,利息保障 28 倍,債務全為固定利率(Item 7A)
- 會計師無保留意見、內控有效、無重大訴訟(p.92–96、Note 12)
- SBC 占營收比從 5.5% 降到 4.7%
- OpenAI 6GW 合約加上 MI450 和 Helios 機櫃方案,打開了 AI GPU 的長期空間(p.48)

**負面(看空訊號):**
- Data Center 營業利益率 −600 bps,成長沒有轉化成利潤(p.52)
- 淨利含 $853M 一次性稅務利益和 $341M 未實現投資利得;常態化 EPS 約 $2.09(p.54)
- 存貨 +38%,成品 +105%,DIO 上升;會計師把存貨列為 CAM(Note 2、p.92)
- MG&A +52%,費用槓桿方向錯誤(p.53)
- 中國占營收 22.4%,出口管制可能直接拿走 15% 的 MI308 營收(p.48)
- OpenAI 認股權證是約 9.8% 的潛在稀釋,行使價 $0.01(Note 13)
- 2026 年 $8.5B 採購承諾,加上 $4.1B 的租約保證(Note 12、Note 19)

**中性/觀察事項:**
- 庫藏股授權 $9.4B,但 FY2025 股數沒有下降
- 停業單位貢獻了 $1.2B OCF,屬一次性;data pack 的 FCF 把它算進去了
- 2026 年無形資產攤銷預計 $2.15B,持續下降,GAAP 利潤率會自然改善
- 研發資本化方面,OBBBA 降低了 FDII 的適用,未來實際稅率可能上升

---

## 紅旗與異常

| # | 紅旗 | 嚴重度 | 出處 | 影響 |
|---|---|---|---|---|
| 1 | 估值與財報基本面脫節:229 倍 GAAP P/E、28 倍 EV/Sales、0.56% FCF 殖利率(以 FY2025 數字計) | **HIGH** | data pack 股價 × 10-K | 股價反映的是未揭露的 2026–27 營收,容錯空間極小 |
| 2 | Data Center 營業利益率從 27.7% 降到 21.7% | MED | Item 7,p.52 | AI GPU 的單位經濟效益可能低於 CPU |
| 3 | 存貨 +38%,成品 +105%,CAM 為存貨評價 | MED | Note 2、p.92 | 若需求或產品轉換不順,可能提列跌價損失 |
| 4 | 一次性稅務利益 $853M 加投資利得 $341M | MED | p.54 | 報表 EPS 高估約 20–28% |
| 5 | 中國出口管制:$800M 費用、可能 15% 營收分成 | MED | p.48、Item 1A | 中國占 22% 營收,政策不可預測 |
| 6 | OpenAI 160M 股 @ $0.01 認股權證 | MED | Note 13 | 約 9.8% 稀釋;以負債入帳,股價波動會影響損益 |
| 7 | $4.1B 租約保證(合作夥伴未具名) | MED | Note 19 | 或有負債,揭露不夠透明 |
| 8 | 2026 年無條件承諾 $8.5B(約 FY2025 營收的 25%) | LOW–MED | Note 12 | 需求下滑時缺乏彈性 |
| 9 | MG&A +52% 快於營收 +34% | LOW | p.53 | 費用槓桿方向錯誤 |
| 10 | 商譽占資產 32.7%,只做質性減損測試 | LOW | Note 7 | Embedded 營收下滑 3%,需要留意該單位的減損空間 |
| 11 | 買回不縮減股本(1,622M → 1,630M) | LOW | 資產負債表 | 實質上只是抵銷 SBC 稀釋 |
| 12 | **data pack 與 10-K 不一致**(見下表) | LOW | data pack | 會影響自動計算的 FCF 和淨債務 |

**data pack 與 10-K 的對帳結果:**

| 項目 | data pack | 10-K | 判定 |
|---|---|---|---|
| 營收成長 34.3%、毛利率 49.5% | ✅ | ✅ | 一致 |
| FCF $6,735M | 含停業單位 OCF $1,216M | 持續經營 FCF 為 **$5,519M** | ⚠️ 高估 |
| 淨債務 −$2,317M | 只扣現金 | 現金加短期投資後淨現金 **$7,330M** | ⚠️ 低估現金部位 |
| FY2024 SG&A $2,783M | — | **$2,735M** | ⚠️ 不一致 |
| FY2024 應付帳款 $1,990M | — | **$2,466M** | ⚠️ 不一致 |
| 稅前淨利 $4,166M | — | $4,140M($4,166M 是加上權益法投資收益 $26M) | ⚠️ 定義差異 |
| 折舊攤銷 n/a | — | $750M + 併購攤銷 $2,254M | 10-K 有揭露 |
| 流通股 1,632M(2026-07-29) | — | 10-K 封面為 1,630.4M(2026-01-30) | 07-29 這個數字無法從提供的檔案驗證 |

---

## 會計品質評分

| 項目 | 分數 (0–3) | 說明 |
|---|---|---|
| 營收認列清晰度 | 3 | ASC 606 政策清楚,量價拆解明確,客戶集中度下降 |
| Non-GAAP 調節品質 | 2 | 10-K 沒有 Non-GAAP;「All Other」把攤銷和 SBC 清楚分出,但 Data Center 的 GPU/CPU 獲利沒有拆開 |
| FCF 轉換率 | 3 | 持續經營 129%,資本支出高於折舊 |
| 營運資金趨勢 | 1 | 存貨 +38%、成品 +105%;DSO 改善只能部分抵銷 |
| 附註透明度 | 2 | MI308、認股權證、期後保證都有揭露,但保證對象未具名,OpenAI 合約金額和股價門檻也未揭露 |
| 會計師意見 | 3 | EY 無保留意見,內控有效,CAM 只有一項 |
| 關係人交易 | 2 | 10-K 沒有看到異常;Item 13 引用 proxy,不在檔案中 |
| **合計** | **16 / 21** | **Average(中上)** |

評分標準:18–21 = 高品質 | 12–17 = 平均 | <12 = 需進一步審查

---

## 估值情境(以 $608.10、1,632M 股計算,都是 FY2025 數字)

| 指標 | 數值 |
|---|---|
| 市值 | 約 **$992.4B** |
| EV(扣淨現金 $7.3B) | 約 $985.1B |
| P/E(GAAP 稀釋 $2.65) | **229x** |
| P/E(常態化約 $2.09) | 約 291x |
| EV/Sales | 28.4x |
| EV/EBITDA | 約 147x |
| P/FCF(持續經營) | 約 180x(FCF 殖利率 0.56%) |
| P/B | 15.8x |

換個角度看:如果要讓 P/E 回到 30 倍,AMD 需要約 **$33B 淨利**,大約是 FY2025 持續經營淨利的 **7.7 倍**。2026 年至今的實際進度不在檔案中,無法判斷這個差距已經縮小多少。

---

## 論點失效條件(Thesis Invalidation)

本次訊號為**中性**。

**如果轉為看多(BULLISH)的觀點成立,在以下情況會失效:**
- 會計師出具持續經營疑慮,或公告重大重編
- Data Center 營業利益率(排除一次性費用)低於 20%,代表 AI GPU 量產會壓縮整體獲利
- 存貨 DIO 超過 200 天,或單季提列超過 $500M 的跌價損失

**如果轉為看空(BEARISH)的觀點成立,在以下情況會失效:**
- 新任會計師釐清所有疑慮,且重編結果有利
- 2026 年報顯示營收 ≥ $50B(+45% 以上)、GAAP 營業利益率 ≥ 20%,而且 OpenAI 合約的金額或 RPO 開始實質揭露
- FCF 減 SBC 後超過 $15B,讓 FCF 殖利率回到 1.5% 以上

**以下情況發生時請重新分析:**
- [ ] 下一次財報發布(2026 Q3;日期不在檔案中)
- [ ] 股價距 $608.10 變動 ±15%(低於 $516.9 或高於 $699.3)
- [ ] 滿 60 天(2026-12-10)
- [ ] 重大事件:OpenAI 認股權證首批既得、出口管制新規、MI450/Helios 出貨、$4.1B 保證被觸發

```
╔══════════════════════════════════════════════╗
║              INVESTMENT SIGNAL               ║
╠══════════════════════════════════════════════╣
║ Signal:      NEUTRAL                         ║
║ Confidence:  LOW                             ║
║ Horizon:     MEDIUM-TERM                     ║
║ Score:       5.5 / 10                        ║
╠══════════════════════════════════════════════╣
║ Action:      HOLD                            ║
║ Conviction:  WEAK                            ║
╚══════════════════════════════════════════════╝
```

評分標準:8.0–10.0 強烈看多 | 6.0–7.9 溫和看多 | 4.0–5.9 中性 | 2.0–3.9 溫和看空 | 0.0–1.9 強烈看空
信心度:HIGH(資料充分、訊號明確)| MEDIUM(訊號混雜)| LOW(資料有限或訊號互相矛盾)
期間:SHORT-TERM(1 週–3 個月)| MEDIUM-TERM(3 個月–1 年)| LONG-TERM(1 年以上)

訊號對應說明:財報本身品質中上(會計品質 16/21、淨現金、FCF 強勁),單看基本面會偏向 6–7 分。但 $608 的股價已經是 FY2025 獲利的 229 倍,而且 FY2025 之後的 9.5 個月資料都不在提供的檔案中,所以把分數下修到 5.5、信心度定為 LOW。補上 2026 年的 10-Q 後,應該重新評估。

**Disclaimer:** 僅供教育用途,非投資建議。
步驟輸出:fact-check
# AMD 財報分析事實查核(output/amd/01-financial-report-analyst.md)

這份報告的數字底子很扎實:Verification Score **9.2 / 10**,沒有觸發任何上限。報告結論 NEUTRAL 5.5 的依據都成立,需要修正的是三處數字或措辭,以及五處引用位置。

我原本把完整查核寫進 `output/amd/02-fact-check.md`,但寫檔權限被拒絕了,所以結果直接貼在下面。第 7 節原本是逐段附引用的完整修正版,這裡改成只列修改處。要存檔的話,同意寫入就好。

```
Data & Sources
  As of:      財報數字 2025-12-27(FY2025 會計年度末)· 股價 2026-10-09 收盤 · 流通股:data pack 標註 2026-07-29(無法驗證)
  Source:     AMD Form 10-K FY2025 全文(data/filings/AMD/AMD_2026_10-K.txt;accession 0000002488-26-000018,申報日 2026-02-04)
              · SEC XBRL data pack(data/fixtures/AMD.md)
  Retrieval:  pasted by user(本地檔案;依指示未上網)
  Confidence: HIGH(申報數字:逐項對照 10-K 原文)· LOW–MEDIUM(股價與流通股:只有使用者提供的來源)
```

> ⚠️ **市場數據沒有即時查證。** 依指示未上網。股價 $608.10 和流通股 1,632M 都取自 data pack,沒有獨立驗證。本次查核**沒有使用任何訓練資料估計值**。頁碼是 10-K 原文頁尾的頁碼。

---

## 1. 查核摘要

**68 項主張 · 39 項驗證 ✅ · 27 項重算 🔁(26 項一致)· 1 項不符 ⚠️ · 1 項無法驗證 ❓ · 0 項過期 🕒 · Verification Score 9.2 · Caps fired: none**

## 2. 支撐訊號的關鍵主張

| # | 主張 | 判定 | 來源/重算 |
|---|---|---|---|
| S1 | GAAP P/E 229x | 🔁 一致 | 608.10 ÷ 2.65 = 229.5x(損益表 p.58) |
| S2 | 常態化 EPS 約 $2.09、P/E 約 291x | 🔁 一致(定義需說明) | (4,269 − 853) ÷ 1,636 = $2.088,這是**持續經營**基礎。若用總淨利只扣 $853M,會得到 $2.13(差 1.9%) |
| S3 | 持續經營 FCF $5,519M、殖利率 0.56% | 🔁 一致 | 6,493 − 974(現金流量表 p.62) |
| S4 | 淨現金 $7,330M、EV $985.1B | 🔁 一致 | 10,552 − 3,222(資產負債表 p.60) |
| S5 | Data Center 營業利益率 27.7% → 21.7%(排除 MI308 後 24.3%) | 🔁 一致 | 3,603 ÷ 16,635;3,482 ÷ 12,579;(3,603 + 440) ÷ 16,635(p.52、Note 3 p.70) |
| 輸入 | 股價 $608.10 | ✅(使用者提供) | data pack;最近一個交易日,不算過期 |
| 輸入 | 流通股 1,632M(2026-07-29) | ❓ | 10-K 封面是 1,630,410,843 股(2026-01-30)。改用這個數字,市值只差 0.1% |

## 3. 主張總帳(摘要)

68 項主張中,以下幾類都逐項對照了原文,全部一致:
- **損益表、資產負債表、現金流量表:** 營收、成本、各項費用、利息、稅、淨利、EPS、現金、債務、OCF、資本支出、存貨明細、權益項目。
- **部門與地區:** 部門營收和營業利益(p.52、Note 4 p.71),地區營收和占比(Note 4 p.72)。
- **附註:** 客戶集中度、RPO $315M/$201M、MI308 的 $440M/$800M/$360M/15%、承諾 $12.2B/$8.5B、$4.1B 保證(Note 19)、ZT/Sanmina 交易條件、OpenAI 認股權證條款。
- **其他章節:** EY 查核意見與 CAM(p.92–94)、Papermaster 10b5-1 計畫(Item 9B p.96)、Item 1A 的四項風險。

所有衍生數字都已重算,包括比率、成長率、DSO/DIO、EBITDA、各項估值倍數、會計品質合計 16/21,以及重新分析的觸發價位和日期。

報告自己的 data pack 對帳表,五項判定**全部成立**。

## 4. 不符項目

**#23 投資利得 $341M 應為 $366M(⚠️,−6.8%)**
- 報告寫「其他收入 $577M 含 $341M 長期投資**未實現**利得」。
- Note 18 p.91 的數字是長期投資利得淨額 **$366M**。
- $341M 其實是**現金流量表上的非現金調整**(p.62)。另外,10-K 沒有拆分已實現和未實現的金額,MD&A 只說增加「primarily due to higher unrealized gains」。
- 對結論沒有影響:用 $366M 重算,「約 $1.9」和「EPS 高估 20–28%」都仍然成立。這不是支撐訊號的數字。

**#66 語氣平均分 3.7 應為 3.6(🔁 不一致)**
- 表中四個分數的平均是 (4.5 + 4 + 3 + 3) ÷ 4 = 3.625。差距很小,不影響訊號。

## 5. 重算重點

| 項目 | 算式 | 結果 |
|---|---|---|
| 毛利率 | 17,152 ÷ 34,639 | 49.52% ✓ |
| 營業利益率 | 3,694 ÷ 34,639 | 10.66% ✓ |
| 淨利率 | 4,335 ÷ 34,639 | 12.51% ✓ |
| FCF 率 | 5,519 ÷ 34,639 | 15.93% ✓ |
| FCF 轉換率 | 5,519 ÷ 4,269 | 129.3% ✓ |
| EBITDA | 3,694 + 750 + 2,254 = 6,698 | 19.34% ✓ |
| Debt/EBITDA | 3,222 ÷ 6,698 | 0.48x ✓ |
| 市值 | 608.10 × 1,632 | $992.42B ✓ |
| EV/Sales | | 28.44x ✓ |
| EV/EBITDA | | 147.1x ✓ |
| P/FCF | | 179.8x ✓ |
| P/B | | 15.75x ✓ |
| DSO | | 66.5 天(前一年 87.7)✓ |
| DIO | | 175.7 天(前一年 172.8)✓ |
| 營運資金變動 | | −2,378 ✓(含報告沒列出的預付款項 −11) |
| Embedded 營業利益率變化 | | −396 bps(報告寫 −390,在容許範圍內) |

## 6. 報告一致性檢查

- **引用位置錯誤(5 處):**
  - 認股權證寫 Note 13,應為 **Note 14**(Note 13 是 EPS)。
  - 商譽寫 Note 7,應為 **Note 6 p.75**(Note 7 是 ATMP 合資)。
  - 應收帳款客戶集中寫 Note 2,應為 **Note 11 p.81**。
  - 中國占營收 22.4% 寫 p.48,應為 **Note 4 p.72**。
  - $236.73 寫「10-K 封面」,應為 **Item 5**。
  - 另外,存貨明細在 **Note 3 p.69**,不是 Note 2。
- **為什麼不觸發 0.0 上限:** 這些文件真實存在,數字就在隔壁的附註或章節,屬於位置標錯,不是捏造。我把它計入「來源品質」扣分。如果用最嚴格的標準解讀,你可以推翻這個判斷。
- **選擇性比較:** 「隨時間認列 9%,FY2023 為 25%」跳過了 FY2024 的 **8%**。實際上 9% 比前一年略升,原寫法容易讓人以為一路下降。
- **措辭:** 「GAAP EPS $2.65 → $2.09」,比較準確的寫法是「持續經營 EPS $2.61 → $2.09」。
- **推論寫成事實:** 「OpenAI 合約沒有反映在 RPO 中」,10-K 沒有這樣寫,應標明是推論。「以負債入帳」少了原文的限定條件:直到符合權益分類條件為止。
- **data pack 差異的原因:**
  - 應付帳款:$1,990M + $476M = $2,466M。$476M 是 ATMP 合資的應付款(Note 7),已經重分類進應付帳款(Note 2),所以 data pack 用的是重分類前的數字。
  - SG&A:差額 $48M 剛好等於 FY2024 的 licensing gain。可能是呈現方式調整,但 10-K 沒有明說,這只是推測。
  - data pack 自己也有矛盾:它說數字都出自 10-K,但流通股標的日期是 2026-07-29,不可能出自這份 10-K 的封面。
- **報告標頭:** 「pasted by user · HIGH(申報數字)· MEDIUM(估值)」得到查核支持,沒有誇大。
- **訊號與分數:** NEUTRAL 配 5.5,落在中性區間,一致。

## 7. 修正處(原文用刪除線,修正值用粗體)

- Phase 3.1、重點洞見、紅旗 #4:投資利得 ~~$341M 未實現~~ **$366M 長期投資利得淨額** [Note 18 p.91]
- Phase 6:語氣平均 ~~3.7~~ **3.6**
- 執行摘要:~~GAAP EPS 從 $2.65~~ **持續經營 EPS 從 $2.61** 降到約 $2.09
- 資料時間差說明:10-K ~~封面~~ **Item 5** 的 2026-01-30 收盤價
- 營收認列:補上「**FY2024 為 8%**」
- 引用位置:~~Note 13~~ **Note 14**;~~Note 7~~ **Note 6**;~~Note 2~~ **Note 11**(應收帳款)/**Note 3**(存貨);中國 22.4% 補上 **Note 4 p.72**
- 流通股 1,632M 標註 `[?]`;「OpenAI 合約沒有反映在 RPO 中」標註「(推論)」

**References(節錄):** 以下都是 AMD Form 10-K FY2025,accession 0000002488-26-000018,申報日 2026-02-04,本地 .txt 檔。
- 損益表 p.58
- 資產負債表 p.60
- 權益變動表 p.61
- 現金流量表 p.62
- MD&A p.47–56
- Item 7A p.57
- Note 3 p.69–70
- Note 4 p.70–72
- Note 6 p.75
- Note 7 p.76
- Note 11 p.81
- Note 12 p.81–82
- Note 13 p.82
- Note 14
- Note 18/19 p.91
- EY 查核報告 p.92–94
- Item 9B p.96
- 使用者提供:data/fixtures/AMD.md(股價和流通股未經獨立驗證)

## 8. Verification Score

| 組成 | 權重 | 分數 |
|---|---|---|
| 覆蓋率(95.6%) | 30% | 10 |
| 關鍵主張準確度 | 30% | 9.5 |
| 重算 | 15% | 9.5 |
| 來源品質(5 處引用位置錯誤) | 15% | 7 |
| 時效性 | 10% | 9 |
| **總分** | | **9.2** |

**Caps fired: none。** 分數 ≥ 6.0,代表報告的輸入數字可靠。

## 9. 論點失效條件

以下情況發生時,這次查核的判定會失效,需要重新查核:
- AMD 發布 8-K 或 10-K/A 重編數字
- 股價或流通股被一級來源證明不同
- 市場數據的基準日超過 90 天(2027-01-07 以後)
- 下一份 10-Q 或 10-K 發布、01 號報告被修改,或報告要拿來分享或決定部位之前

```
╔══════════════════════════════════════════════╗
║              INVESTMENT SIGNAL               ║
╠══════════════════════════════════════════════╣
║ Signal:      NEUTRAL                         ║
║ Confidence:  HIGH                            ║
║ Horizon:     MEDIUM-TERM                     ║
║ Score:       9.2 / 10                        ║
╠══════════════════════════════════════════════╣
║ Action:      HOLD                            ║
║ Conviction:  WEAK                            ║
╚══════════════════════════════════════════════╝
```

Score Guide: 8.0–10.0 Strongly Bullish | 6.0–7.9 Moderately Bullish | 4.0–5.9 Neutral | 2.0–3.9 Moderately Bearish | 0.0–1.9 Strongly Bearish
Confidence: HIGH (strong data, clear signals) | MEDIUM (mixed signals) | LOW (limited data, conflicting signals)
Horizon: SHORT-TERM (1 week–3 months) | MEDIUM-TERM (3 months–1 year) | LONG-TERM (1+ years)

**說明:** 訊號沿用原報告,只引用、不重新推導(Mirrors the report's signal — quoted, not re-derived)。Score 9.2 是 Verification Score,Confidence HIGH 是指查核的信心度。原報告對股票本身的判斷仍然是 NEUTRAL、5.5 / 10、信心度 LOW。

**Disclaimer:** 僅供教育用途,非投資建議。查核範圍限於執行當下可取得的來源;無法驗證的主張,既未被證實,也未被推翻。
免責聲明: 僅供教育用途,不構成投資建議。數字以文中標示的日期為準,之後會過時。