大部分人研究一檔股票,是先決定喜歡它,再去找支持的理由。 比較好的做法是反過來:先假設自己是放空的人,把最強的反對理由寫下來。 如果這些理由你都能回答,才算真的懂這家公司。 這篇替 SpaceX 寫一份最強的空方論點,再看未來 90 天有哪些事件會讓多空見真章。
⚠️ 免責聲明:本文為教育性分析與閱讀筆記,數字引用自公開申報文件,不構成任何投資建議或買賣訊號。本文的空方論點是刻意單方面的寫法,請搭配前四篇一起閱讀。投資決策請自行判斷並諮詢專業意見。股價與估值以 2026-10-23 收盤($147.49) 計。
利益揭露:本系列的 InvestSkill 分析由 Claude(Anthropic 開發的 AI)在本機執行,文章也由 Claude 協助撰寫。SpaceX 的公開說明書揭露 Anthropic 是 SpaceX 的雲端算力客戶,請讀者自行評估。
一、為什麼要刻意寫空方論點
前四篇得到了一個看起來矛盾的結論:
- 業務品質很好:發射與 Starlink 有寬護城河,Starlink 營業利益率 45%(part 1、part 3)。
- 價格非常貴:分部估值基準每股約 $37,股價 $147(part 4)。
面對這種「好公司、貴價格」的組合,最容易犯的錯是只看自己想看的那一半。所以這篇使用 bear-case 技能,它的設計目標就是扮演放空的研究員,刻意只找反面證據,目的是讓多方論點接受壓力測試。
二、bear-case 技能的評分
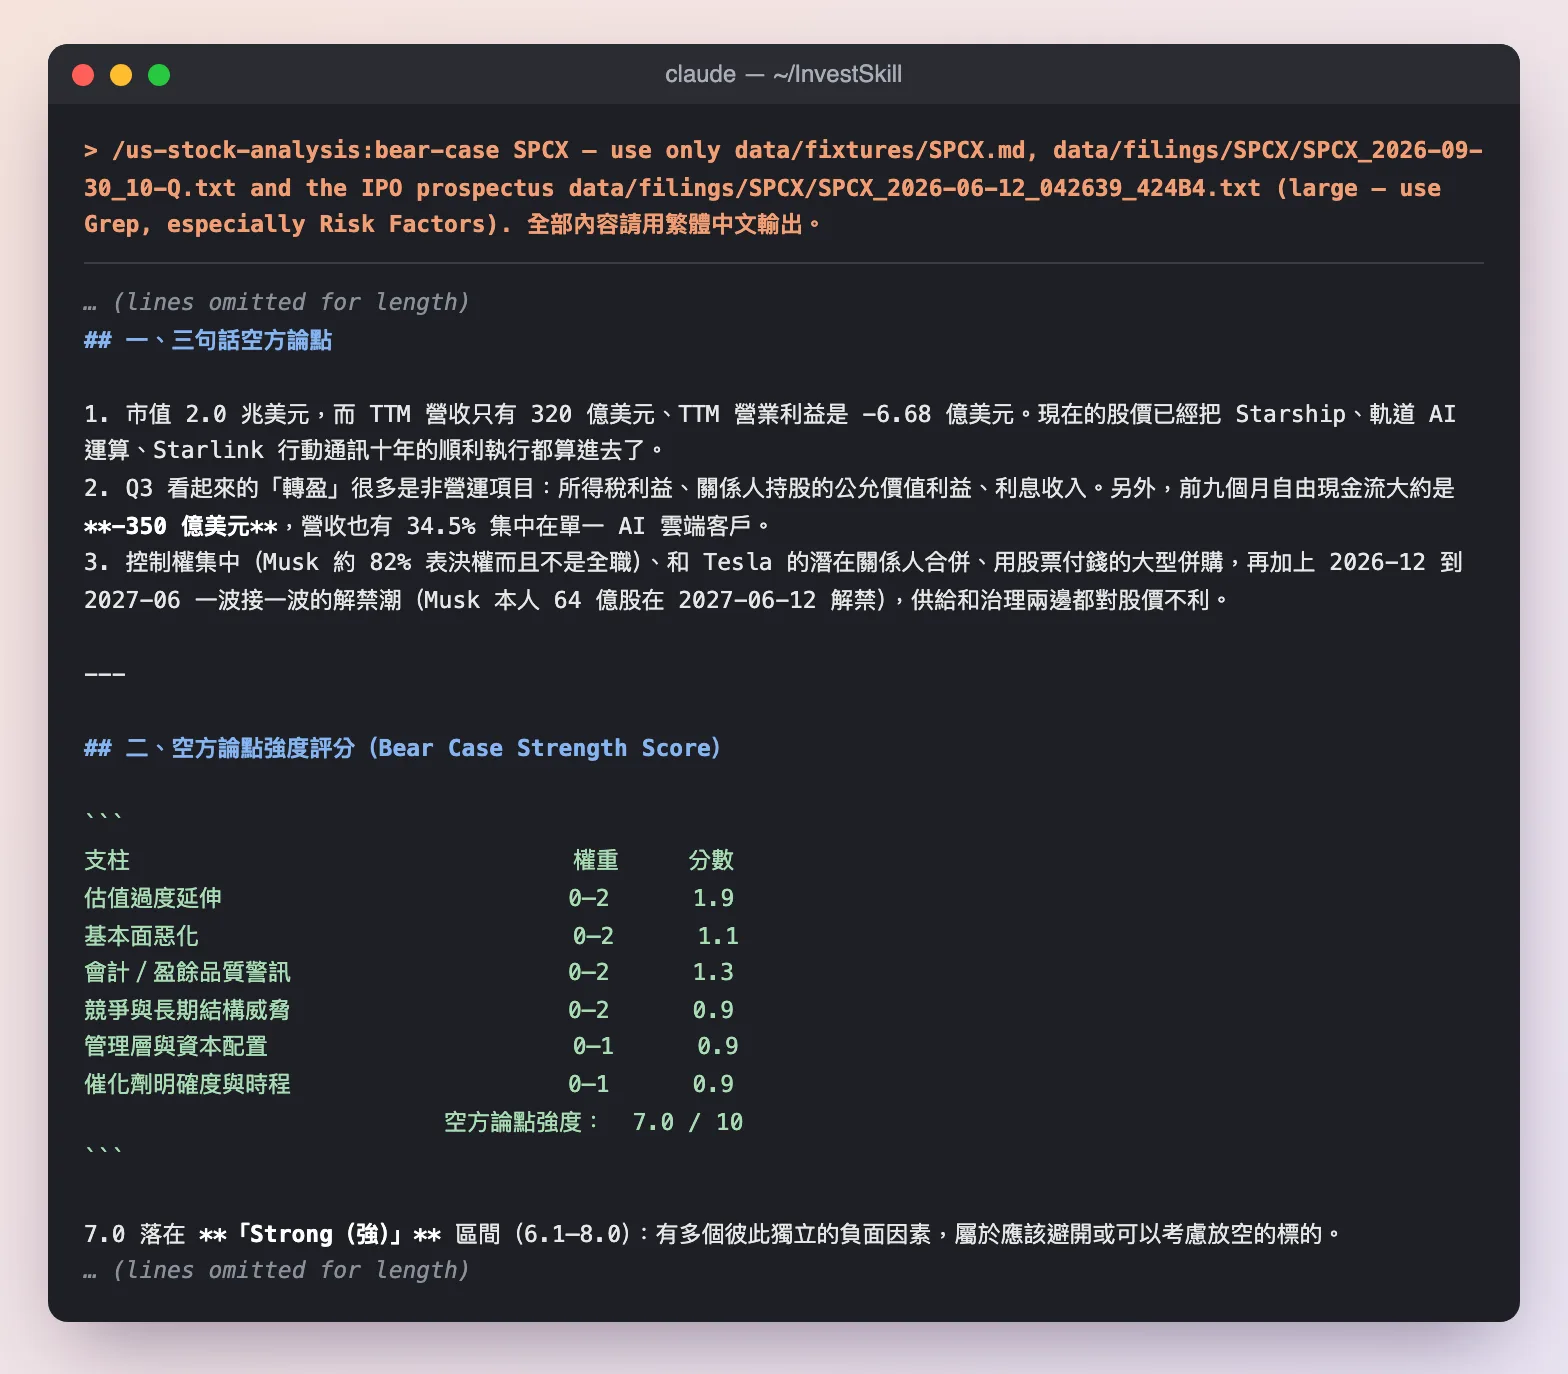
技能把空方論點拆成六個支柱,總分 7.0/10,落在「Strong(強)」區間。估值支柱拿到 1.9/2,幾乎滿分;競爭支柱只有 0.9/2,因為技能承認 Starlink 的護城河很深。
六個支柱的分數本身就是一個訊息:空方最強的地方是價格,最弱的地方是業務本身。
空方論點強度(bear-case 技能評分)
估值過度延伸      ███████████████████  1.9 / 2
會計/盈餘品質    █████████████        1.3 / 2
基本面惡化        ███████████          1.1 / 2
競爭與結構威脅    █████████            0.9 / 2
管理層與資本配置  █████████            0.9 / 1   ← 滿分只有 1
催化劑明確度      █████████            0.9 / 1   ← 滿分只有 1
                                總分   7.0 / 10
(bar 長度與分數成正比,每 0.1 分一格;後兩項的滿分是 1 分,所以 0.9 代表幾乎滿分。)
三、空方論點一:價格、現金與會計品質
支柱 1:估值過度延伸
這部分在 part 4 已經詳細算過:P/S 約 62.5 倍,TTM 營業利益為負,要撐住 $2 兆 EV 需要約 $800 億的穩態營業利益。技能補了一個觀察:股價雖然已經從高點 $211.39 回落 30%,但仍比 IPO 價 $135 高 9%,執行風險還沒被算進去。
支柱 2:成長的品質在惡化
| 指標 | 一年前 | 現在 | 變化 |
|---|---|---|---|
| Starlink 消費型 ARPU | $83 | $69 | −17% |
| Falcon 發射次數(季) | 43 | 33 | −23% |
| 入軌質量(季) | 525 公噸 | 476 公噸 | −9% |
| 9M 自由現金流 | −$9.7B | −$35.0B | 惡化 3.6 倍 |
技能另外指出:把未付款設備 $11.8B 和融資取得設備 $3.9B 加回去,9M 的經濟資本支出上限接近 $640 億;9M 籌資流入 $998 億,「完全靠資本市場在餵資本支出」。
支柱 3:盈餘品質
- Q3 淨利 $4,404M 中,$561M 是關係人 The Boring Company 的未實現評價利益,$390M 是一次性所得稅利益。
- 9M 營業現金流 $13,097M 中,$4,922M 來自遞延收入增加,$3,833M 是 SBC 加回。扣掉這兩項,「核心」營業現金流只有約 $43 億。
- 公開說明書承認「已辨識出內控缺失」,而 SOX 404 的內控證明要到第二份年報才需要提出。
技能也記下了它讓步的部分:「Q3 毛利率從 51.5% 升到 62.4%,Connectivity 營收成長 69%,這些都是真的進步。」
四、空方論點二:客戶集中與公司治理
支柱 4:單一客戶占三成五營收
Customer B 占 Q3 營收 34.5%(約 $50 億),而且合約可以 90 天通知終止(part 2 有詳細拆解)。對一家市值 $2 兆的公司來說,三分之一的營收繫於一份短約,這是很少見的集中度。
支柱 5:控制權與關係人交易
這是我認為空方論點中最被低估的部分。從公開說明書和 10-Q 可以整理出一張關係人網路:
                    Elon Musk(約 82% 投票權)
          ┌──────────────┼───────────────┐
          ▼              ▼               ▼
        SpaceX ◀─────── 合併評估 ──────▶ Tesla
          │                              │
          ├─ 持有 The Boring Company 股權 │
          │    Q3 認列評價利益 $561M      │
          ├─ 向 Tesla 買 Megapack ◀───────┘
          │    9M $480M
          └─ 向 Valor(董事 Gracias 的基金)
               失敗售後租回債務 $12.9B
具體的治理事實(424B4 與 10-Q):
- 受控公司(controlled company)。 Musk 擁有約 82% 投票權(Class B 每股 10 票),可以豁免 Nasdaq 對多數獨立董事、獨立薪酬與提名委員會的要求。
- CEO 不是全職。 公開說明書寫明,Musk「沒有把全部時間和心力投入公司的業務」,他同時是 Tesla 的 CEO,也參與其他公司。公司沒有替他投保關鍵人物壽險。
- 與 Tesla 的潛在合併。 2026-10-20 雙方董事會都成立了特別委員會。兩家公司由同一位控制性股東主導,換股比例怎麼定、哪一邊的股東吃虧,都存在明顯的利益衝突。
- 用股票做大型併購。 xAI 是控制人自己的公司,以共同控制方式併入;Cursor 的收購對價約 $425 億($383 億 Class A 股票加上 $42 億替代獎酬)。新股東等於替控制人旗下私人公司的估值買單。
支柱 6:明確的下跌催化劑
這部分在下一節和 catalyst-calendar 的結果一起看。
五、空方的下跌目標價,以及我對它的保留
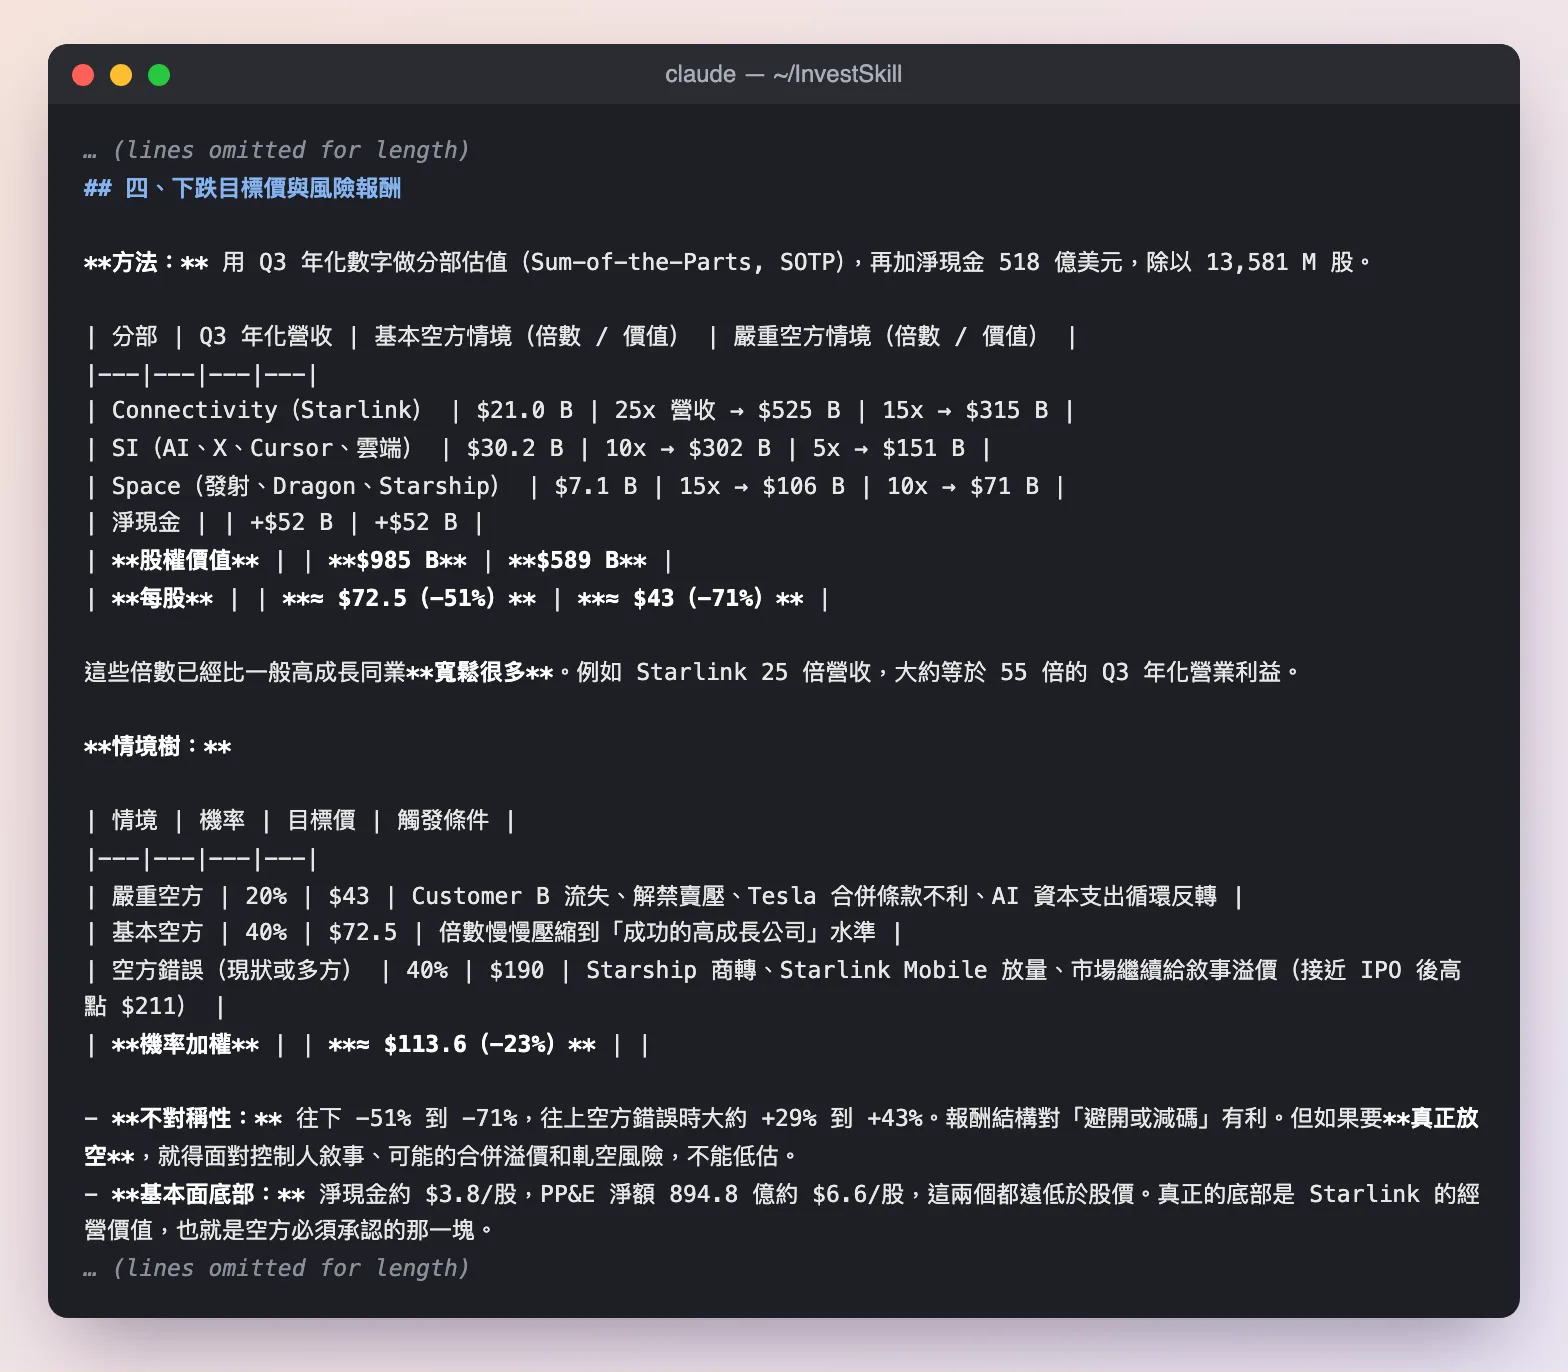
技能用 Q3 年化營收乘上倍數做分部估值:基本空方每股約 $72.5(−51%),嚴重空方約 $43(−71%)。給「空方錯誤」40% 機率、目標 $190 之後,機率加權約 $113.6(−23%)。
我對這個下跌目標價有兩點保留:
- 倍數是挑的。 Starlink 25 倍營收、SI 10 倍營收、Space 15 倍營收,這些數字沒有同業資料支撐。技能自己也說「這些倍數已經比一般高成長同業寬鬆很多」,但寬鬆或嚴格都是主觀的。
- 它和 part 4 的 DCF 給出不同的答案。
stock-valuation的基準是每股 $37,bear-case的基本空方卻是 $72.5。原因是bear-case用 Q3 年化營收(包含 Customer B 整季的貢獻),而 DCF 扣掉了 SI 鉅額的資本支出。兩個技能用不同方法得到不同數字,這正好說明估值的不確定性有多大。
不過,兩種方法得出的結論方向一致:現價明顯高於用現有業務能算出來的價值。
空方論點的最強反駁
公平起見,這是多方最有力的四個回答:
| 多方論點 | 空方的回應 | 我的看法 |
|---|---|---|
| Starlink 是全球獨占的低軌寬頻,值得天價 | 部分讓步;但 ARPU −17%,單看 Starlink 也撐不起 $2 兆 | 雙方都對:Starlink 很值錢,但不到 $2 兆 |
| Q3 已經轉盈,營收成長 161% | 成長大多來自併購與單一客戶,淨利含一次性項目 | 空方較有說服力(part 2 已拆解) |
| 淨現金約 $520 億,資產負債表很強 | 以 Q3 燒錢速度,$899 億流動性約撐 6–7 季,淨現金只夠約 4 季 | 短期沒有財務風險,這是多方的有效論點 |
| Musk 一再做到別人認為不可能的事 | 無法反駁,也無法量化 | 這是「選擇權」的本質,也是放空最大的風險 |
技能也提醒:「如果要真正放空,就得面對控制人敘事、可能的合併溢價和軋空風險。」認為一檔股票偏貴,和適合放空,是兩回事。
六、催化劑一:閉鎖期解禁
catalyst-calendar 技能檢視 2026-10-26 到 2027-01-22 的 90 天窗口。它的結論很清楚:這段期間的核心是供給面,也就是閉鎖期解禁。
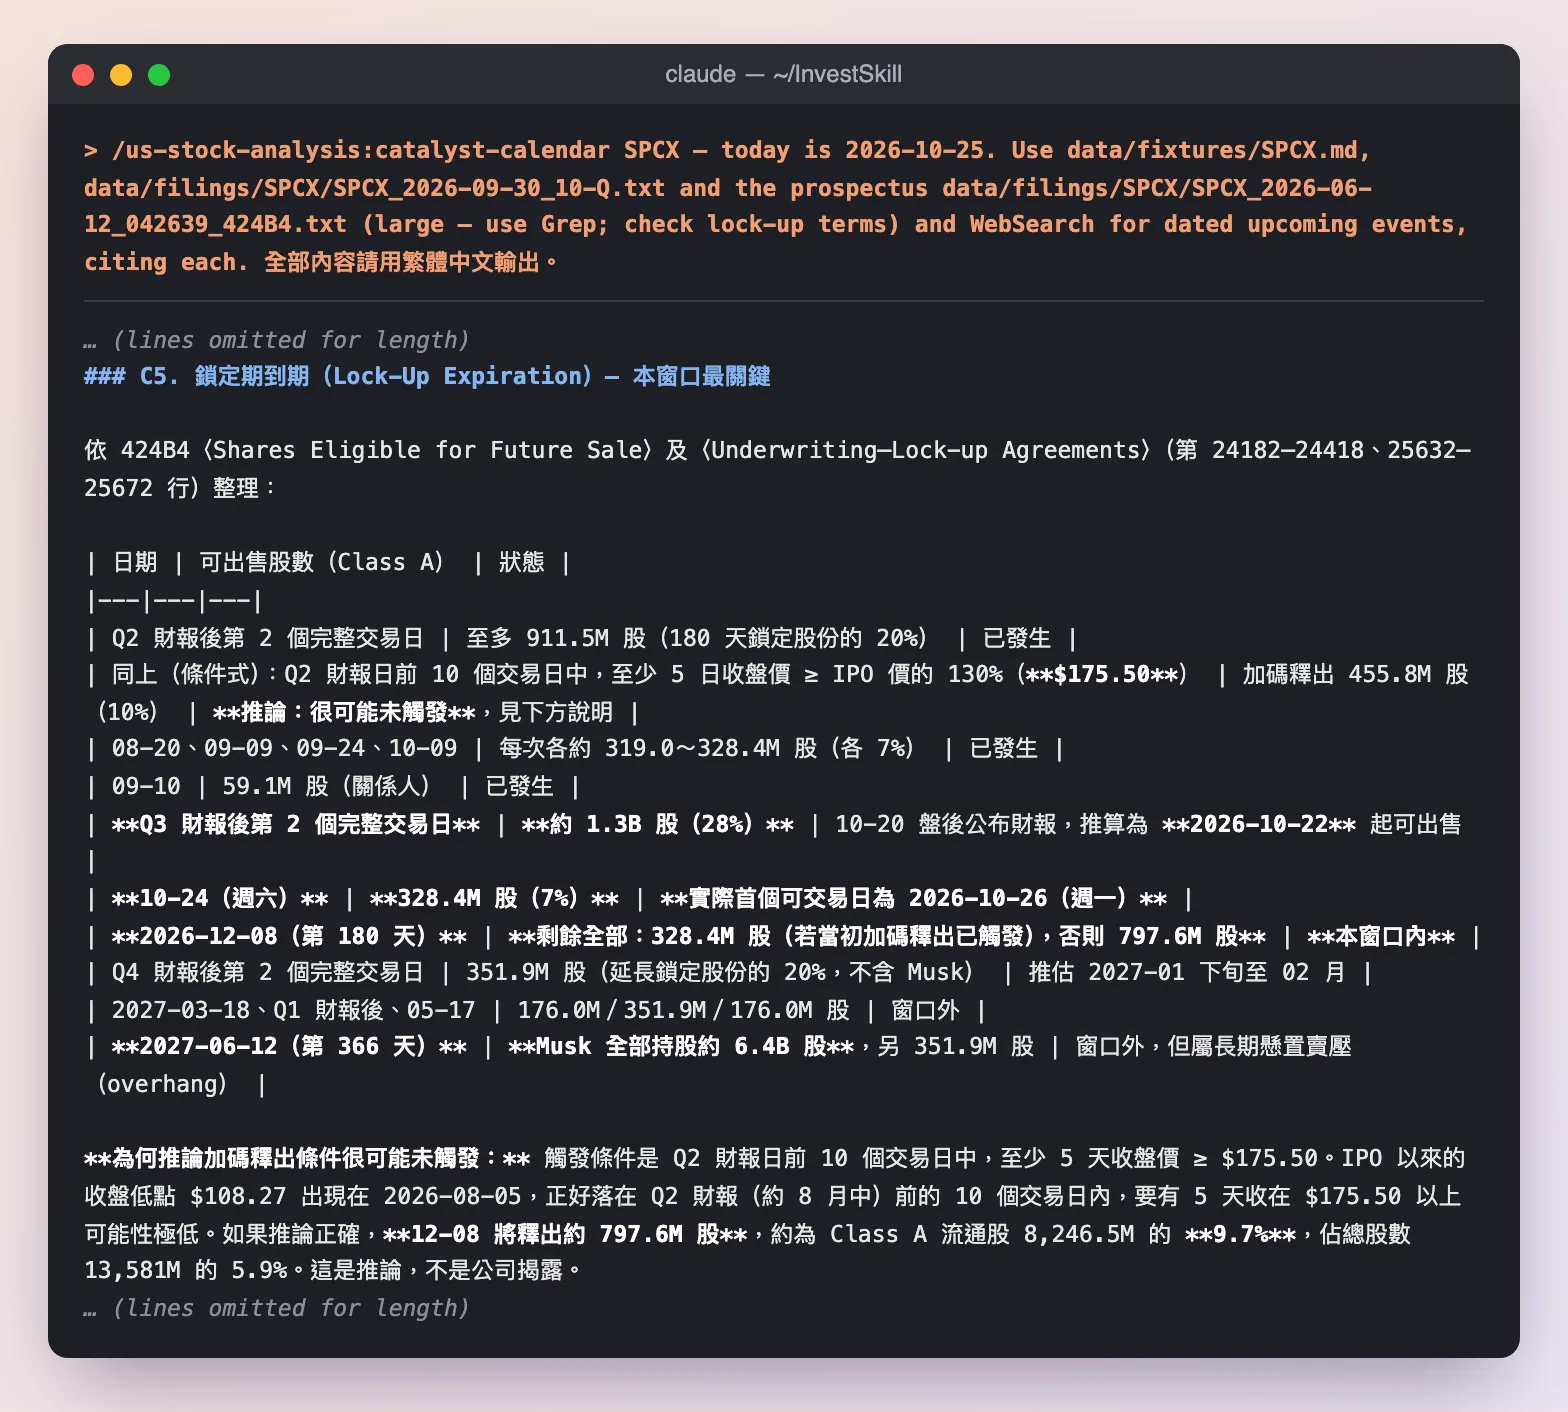
IPO 前的股東不是一次解禁,而是分十幾批釋出。技能逐一對照 424B4 的〈Shares Eligible for Future Sale〉整理成表。
我把 424B4 原文重新核對一次,整理成以下時間軸:
| 日期 | 可出售股數(Class A) | 狀態 |
|---|---|---|
| Q2 財報後(約 2026-08 初) | 最多 9.115 億股 | 已發生 |
| 08-20、09-09、09-24、10-09 | 每批約 3.19–3.28 億股 | 已發生 |
| Q3 財報後第 2 個交易日(約 10-22) | 最多約 13 億股 | 已發生 |
| 10-24(週六,實際首個交易日 10-26) | 3.284 億股 | 本週 |
| 2026-12-08(第 180 天) | 最多 7.976 億股 | 未來 |
| Q4 財報後、2027-03-18、Q1 財報後、05-17 | 每批 1.76–3.519 億股 | 未來 |
| 2027-06-12(第 366 天) | Musk 全部持股,最多約 64 億股 | 未來 |
12 月 8 日為什麼是 7.976 億股,而不是 3.284 億股? 424B4 規定,如果在 Q2 財報日(含)之前的 10 個交易日中,至少有 5 天收盤價 ≥ IPO 價的 130%($175.50),就會在 Q2 財報後提前多釋出 4.558 億股,12 月 8 日只剩 3.284 億股。我用 Yahoo Finance 的日線資料檢查:Q2 10-Q 於 2026-08-04 申報,往前 10 個交易日(07-22 至 08-04)的收盤價在 $108.37–$125.33 之間;就算財報日晚到 8 月中,期間最高收盤也只有 $146.15,都遠低於 $175.50,條件沒有觸發。所以 12 月 8 日會釋出最多 7.976 億股,約占 Class A 流通股的 9.7%。
技能觀察到一個值得注意的現象:Q3 財報營收大幅優於市場預期(實際 $14.58B,媒體報導的預估約 $12.7–13.0B),但股價在財報後回到財報前的水準(約 $147)。它的解讀是「利多被 10-22 起的解禁賣壓抵銷」。這是合理的解讀,但無法證實。
七、催化劑二:90 天熱度圖
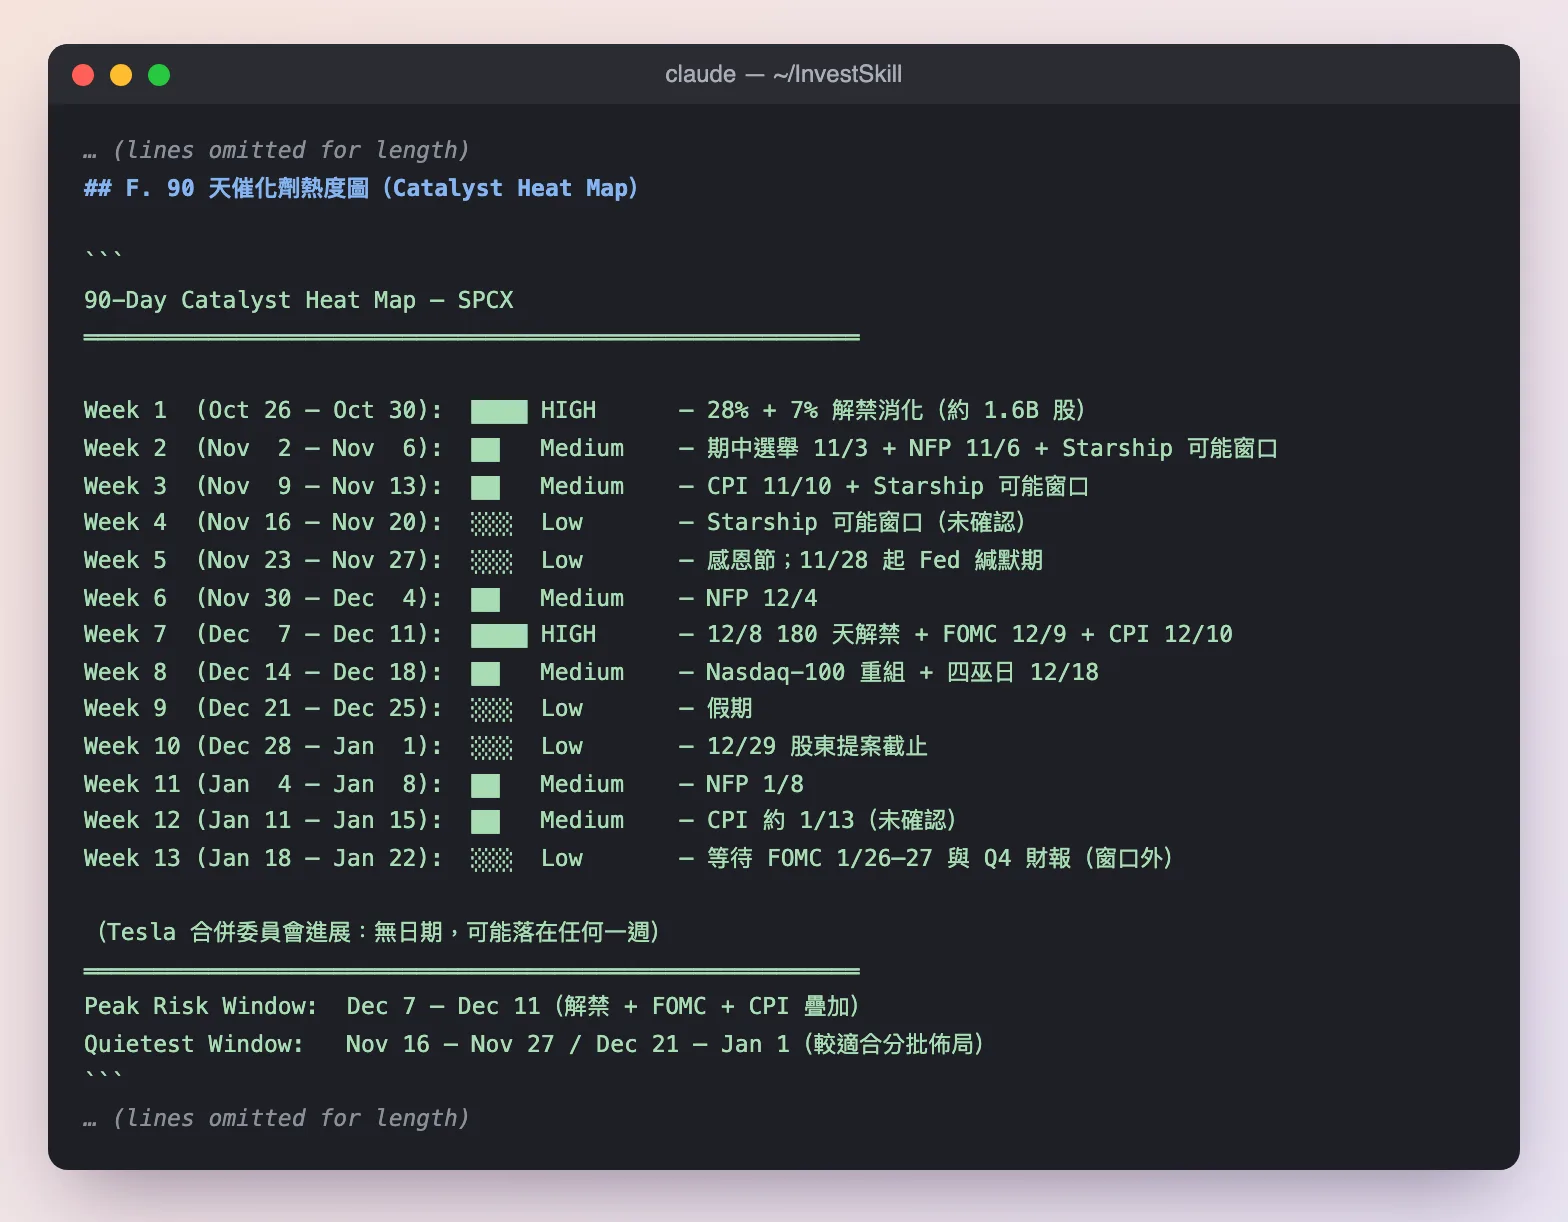
最高風險窗口是 12 月 7–11 日:12/8 解禁、12/9 聯準會(FOMC)決議、12/10 CPI 疊在同一週。Tesla 合併沒有日期,可能落在任何一週。
把主要催化劑依影響力排序:
| 事件 | 預估時間 | 方向 | 說明 |
|---|---|---|---|
| Tesla 合併特別委員會進展 | 未定 | 二元 | 換股比例決定 SPCX 是溢價還是折價;技能估影響約 ±10–12% |
| 12/8 閉鎖期結束 | 2026-12-08 | 偏空 | 最多 7.976 億股 |
| Starship 第 15 次試飛 | 11 月(未確認) | 偏多 | 成功可強化 V3 Starlink 與軌道算力論點 |
| FOMC 決議 | 2026-12-09 | 中性 | 長存續期成長股對利率敏感 |
| Q4 財報+首份 10-K | 2027-01 下旬至 02 月(推估) | 二元 | 第一份完整年度查核報告;Customer B 占比 |
(日期來源:10-Q、424B4、BLS、Chicago Fed;Starship 試飛日期來自追蹤網站與預測市場,未經官方確認。漲跌幅為技能的分析估計,沒有選擇權資料佐證。)
八、六個技能的訊號總表
這個系列總共在本機跑了七次 InvestSkill:六個分析技能,加上一次 fact-check。把結果放在一起:
| 技能 | 回答的問題 | 訊號 | 分數 | 動作 |
|---|---|---|---|---|
industry-map | 產業位置好不好? | BULLISH | 6.3 | HOLD |
competitor-analysis | 護城河寬不寬? | BULLISH | 6.6 | HOLD |
financial-report-analyst | 財報品質如何? | NEUTRAL | 4.5 | HOLD |
catalyst-calendar | 未來 90 天會發生什麼? | NEUTRAL | 4.5 | HOLD |
bear-case | 最強的反對理由是什麼? | BEARISH | 3.0 | SELL |
stock-valuation | 值多少錢? | BEARISH | 2.5 | SELL |
fact-check | 上面的數字對嗎? | 驗證分數 9.5/10 | — | — |
各技能分數(0–10,5 為中性;每 0.2 分一格)
competitor-analysis      █████████████████████████████████  6.6
industry-map             ███████████████████████████████▌   6.3
financial-report-analyst ██████████████████████▌            4.5
catalyst-calendar        ██████████████████████▌            4.5
bear-case                ███████████████                    3.0
stock-valuation          ████████████▌                      2.5
這張表的模式非常清楚:問「業務」的技能偏多,問「價格」的技能偏空。這不是矛盾,而是同一個結論的兩面。
九、我的結論
一句話
SpaceX 是一家擁有罕見護城河的好公司,但以 2026-10-23 的價格,市場已經替它還沒做到的事情付了大部分的錢。
展開說
- 最確定的價值是 Starlink。 寬護城河、45% 營業利益率、訂戶年增 89%。基準 DCF 估值約 $3,306 億,就算給到牛市也約 $5,950 億。
- AI 業務是最大的變數。 營收最大,但沒有護城河,三分之二的營收來自一個可以 90 天終止合約的客戶,而且資本支出遠超過 EBITDA。
- 約 75% 的市值在為選擇權付費:軌道 AI 算力(最早 2028 年)、Starship 的長期價值、可能的 Tesla 合併。這些選擇權不是沒有價值,但無法用現有資料量化。
- 短期供給壓力明確。 12 月 8 日最多 7.976 億股解禁,2027 年 6 月 12 日 Musk 的約 64 億股解禁。
- 治理風險被低估。 受控公司、非全職 CEO、關係人交易網路,以及由同一位控制人主導的 Tesla 合併評估。
什麼會改變我的看法
| 轉為偏多 | 轉為偏空 |
|---|---|
Customer B 占比降到 20% 以下(比 financial-report-analyst 的 25% 門檻更嚴),或簽下多年期合約 | Customer B 終止或大幅縮減合約 |
| Starlink ARPU 止跌回升,且 Connectivity 營業利益率維持 45% 以上 | Connectivity 營業利益率連續兩季低於 35% |
| Starship 開始執行客戶任務,Space 部門轉為獲利 | Starship 到 2027 年中仍無法常態部署 V3 Starlink |
| SI 季度資本支出降到營收以下,FCF 轉正有明確時程 | 2027 年 Q2 前宣布股權融資 |
| Tesla 合併條款對 SPCX 股東有利,或交易取消 | Tesla 合併換股比例隱含 SPCX 明顯折價 |
下一次重新檢視
- Q4 2026 財報與第一份 10-K(預計 2027 年 1 月下旬至 2 月):屆時會有第一份完整年度查核報告,也能看到 Customer B 的全年占比。
- 2026-12-08 解禁之後:觀察股價能否守住 IPO 價 $135。
- Tesla 特別委員會的任何公告。
系列回顧
這個系列的目標,是示範怎麼用一套可重現的流程研究一家剛上市、資料不完整的公司:
- 用
fetch:edgar從 SEC 下載一手文件;fetch:fundamentals失敗時,就照資料包格式手動整理。 - 用不同技能從不同角度分析:產業、財報、競爭、估值、空方、催化劑。
- 用
fact-check驗證 AI 輸出的每一個數字,並在文章中修正不符的地方。 - 所有衍生數字都用 Python 重算,並標明是計算值。
AI 技能可以在幾分鐘內完成過去要花幾天的閱讀與計算,但它們也會犯錯:例如把只適用於某一筆債務的敘述套用到全部債務,或把閉鎖期條款綁錯財報期別。一手文件、交叉驗證和自己的判斷,仍然不可取代。
系列導航
- part 1:太空產業全景:誰卡住瓶頸、利潤落在哪裡
- part 2:拆解財報:三個事業、一張合併報表
- part 3:護城河與競爭者:發射、寬頻、AI 各打一場仗
- part 4:估值:兩兆美元要怎麼算才合理
- part 5:空方論點、催化劑與結論(本篇)
資料來源
- SpaceX 424B4 最終公開說明書,2026-06-12,accession 0001628280-26-042639:SEC EDGAR 。引用段落:Risk Factors、Shares Eligible for Future Sale(閉鎖期時程)、Management
- SpaceX Form 10-Q,季底 2026-09-30,2026-10-22 申報,accession 0001628280-26-066880:SEC EDGAR 。引用段落:Note 3、Note 9、Note 17、MD&A(Tesla 特別委員會)
- 股價:Yahoo Finance chart API 日線收盤,取得於 2026-10-25;Q2 解禁條件依此資料檢查
- 催化劑日期與市場反應(
catalyst-calendar技能網路檢索):BLS CPI 時程 、Chicago Fed FOMC 行事曆 、TechCrunch:SpaceX 與 Tesla 成立特別委員會 、AP via NY1:Q3 財報 、Quiver:Q3 營收與預估 、KeepTrack:Starship 發射追蹤 - 分析工具:InvestSkill
(
bear-case、catalyst-calendar),執行日期 2026-10-25
