大部分人看 SpaceX 第三季財報,只看到標題:營收年增 161%,首度單季獲利 44 億美元。 稍微細看的人會發現,有三分之一的營收來自同一個客戶。 再往現金流量表翻,會看到九個月資本支出 480 億美元,大部分投入 AI 資料中心,自由現金流是負 350 億。 這篇把 SpaceX 的財報拆成三個事業,逐行看清楚:哪些是真的轉折,哪些只是會計與一次性項目。
⚠️ 免責聲明:本文為教育性分析與閱讀筆記,數字引用自公開申報文件,不構成任何投資建議或買賣訊號。投資決策請自行判斷並諮詢專業意見。股價與估值以 2026-10-23 收盤($147.49) 計。
利益揭露:本系列的 InvestSkill 分析由 Claude(Anthropic 開發的 AI)在本機執行,文章也由 Claude 協助撰寫。SpaceX 的公開說明書揭露 Anthropic 是 SpaceX 的雲端算力客戶,而本篇討論的「Customer B」可能就是 Anthropic。技能輸出本身也主動揭露了這層關係,請讀者自行評估。
一、讀 SpaceX 財報前要先知道的三件事
1. 還沒有 10-K。 SpaceX 2026-06-12 才上市,第一份年報要到 2027 年初才會申報。目前能用的是 424B4 公開說明書(含 FY2023–FY2025 經查核財報)和 Q3 2026 的 10-Q。Q2 的 10-Q 不在這次的資料範圍內,所以 Q2 數字一律用「9M − Q1 − Q3」推算。
2. 歷史數字是「追溯合併」的。 SpaceX 在 2026-02 收購 xAI,而 xAI 在 2025-03 已經收購 X(原 Twitter)。因為這些都是同一位控制人(Elon Musk)旗下公司之間的交易,會計上屬於「共同控制下的合併」,所以 2023–2025 的報表被重編成「三家公司一直都是一家」的樣子。這些數字跟 X 或 xAI 過去單獨公布的數字不能直接比較。
3. Cursor 只併了一個半月。 2026-08-14 完成收購的 Cursor,在 Q3 只貢獻 48 天的營收($608M)。它帶來的股份基礎薪酬(SBC)也只認列了半季。
二、整體營收與獲利:三年加速,第三季跳升
先看年度。營收連續兩年成長三成以上,但營業利益在正負之間擺盪:
| 年度 | 營收 | YoY | 營業利益(損失) | 淨利(損) |
|---|---|---|---|---|
| FY2023 | $10,387M | — | $(3,505)M | $(4,628)M |
| FY2024 | $14,015M | +34.9% | $466M | $791M |
| FY2025 | $18,674M | +33.2% | $(2,589)M | $(4,937)M |
| TTM(至 2026-09-30) | $32,043M | — | $(668)M | $(2,760)M |
來源:424B4 Summary Historical Consolidated Financial Data;10-Q 損益表。TTM 為本文計算。
營收(US$ M)
FY2023    ███████████                         10,387
FY2024    ███████████████                     14,015
FY2025    ████████████████████                18,674
TTM       ██████████████████████████████████  32,043
FY2025 營業虧損擴大,主要是 AI 部門虧了 $6,355M(424B4)。也就是說,Starlink 的獲利原本足以抵銷火箭的虧損(FY2025 Space 營業損失 $657M、Connectivity 營業利益 $4,423M),合併 xAI 後才把整體拉成虧損。
2026 年三個季度的變化更劇烈:
| 季度 | 營收 | 營業利益 | 淨利 | 來源 |
|---|---|---|---|---|
| Q1 2026 | $4,694M | $(1,943)M | $(4,276)M | 424B4 |
| Q2 2026 | $7,814M | $(143)M | $(541)M | 推算 |
| Q3 2026 | $14,575M | $2,791M | $4,404M | 10-Q |
2026 季營收(US$ M)
Q1        ███████████                         4,694
Q2        ██████████████████                  7,814   (推算)
Q3        ██████████████████████████████████  14,575
兩季內營收變成約 3.1 倍,營業利益從虧 19 億變成賺 28 億。接下來要回答的問題是:這個跳升是從哪裡來的?
三、分部損益:三個事業長得完全不一樣
Q3 2026 三個部門並排比較:
| 項目(US$ M) | Space | Connectivity | SI | 合計 |
|---|---|---|---|---|
| 營收 | 1,767 | 5,248 | 7,560 | 14,575 |
| 年增 | +6.1% | +69.5% | +829.9% | +161.4% |
| 營業利益 | (7) | 2,367 | 431 | 2,791 |
| 營業利益率 | −0.4% | 45.1% | 5.7% | 19.1% |
| Segment Adjusted EBITDA | 357 | 3,499 | 4,953 | 8,809 |
| 資本支出 | 1,606 | 1,543 | 16,444 | 19,593 |
來源:10-Q Note 18 與 MD&A Non-GAAP 調節表。營業利益率為本文計算。
最後一列最值得注意:Q3 一季的資本支出中,84% 花在 SI 部門,金額是 SI 營收的 2.2 倍。
用一句話描述每個部門:
- Space:營收穩定(+6%),Falcon 本身很賺錢,但 Starship 研發把利潤吃光。Q3 研發 $1,225M,年增 44%。
- Connectivity(Starlink):全公司的現金牛。營收年增 69.5%,營業利益率 45.1%,資本支出只占營收 29%。
- SI:營收最大,但利潤最薄、資本最重。Q3 第一次單季營業獲利($431M)。
一個細節:Segment Adjusted EBITDA 是非一般公認會計原則(non-GAAP)指標,會把折舊攤銷(D&A)和 SBC 加回去。SI 的營業利益只有 $431M,Adjusted EBITDA 卻有 $4,953M,差額主要就是 GPU 折舊和併購帶來的 SBC。對資本密集的 AI 業務,折舊是真實的經濟成本(GPU 幾年後就得換),所以我比較看重營業利益。
四、拆開 161%:第三季的成長從哪裡來
10-Q 的 Note 3 揭露了兩個大客戶:
| 客戶 | Q3 2026 占營收 | 9M 2026 占營收 | 屬於哪個部門 |
|---|---|---|---|
| Customer A | 16.6% | 17.3% | 三個部門都有 |
| Customer B | 34.5% | 24.2% | 僅 SI(雲端服務) |
Customer B 在 Q3 貢獻約 $5,028M(34.5% × $14,575M),約占 SI 部門營收的三分之二。
把成長拆開:
Q3 2026 營收 = $14,575M
  ├─ Customer B(SI 雲端服務)      ≈ $5,028M   34.5%
  ├─ Cursor(併購,48 天)             $608M    4.2%
  └─ 其餘所有業務                    ≈ $8,939M   61.3%   ← 年增約 60%
                                                    (對比 Q3 2025 的 $5,576M)
扣掉 Customer B 和 Cursor 之後,SpaceX 的營收年增約 60%。這仍然是很好的成長,主要來自 Starlink,但和帳面上的 161% 差很多。
Customer B 是誰? 10-Q 沒有點名。公開說明書揭露了一份時點與性質都吻合的合約:
2026 年 5 月,SpaceX 與 Anthropic PBC 簽訂雲端服務合約,提供 COLOSSUS 與 COLOSSUS II 約 325,000 顆 NVIDIA GPU 的算力。客戶同意每月支付 $12.5 億、至 2029 年 5 月,2026 年 5–6 月產能爬坡期間費用較低。前三個月後,任一方可提前 90 天通知終止。(424B4 Business)
每月 $12.5 億,一季就是 $37.5 億。Customer B 在 Q3 貢獻約 $50 億,比這份合約的金額還多。10-Q 提到 SI 營收成長來自「整季的雲端服務,加上本季新簽的合約」,所以兩者之間的差額可能來自追加合約。Customer B 是否就是 Anthropic,是推論,不是公司揭露。
無論 Customer B 是誰,投資人都要記住一件事:這份合約可以用 90 天通知終止。Backlog 從 2025 年底的 $28.4B 跳到 $63.0B,其中 67% 預計一年內認列(2025 年底這個比例只有 32%),代表 backlog 的組成明顯偏向短期的雲端合約。
五、淨利 $44 億是怎麼來的
Q3 營業利益是 $2,791M,淨利卻有 $4,404M,多出約 $16 億。從營業利益走到淨利:
Q3 2026 營業利益 → 淨利(US$ M)
營業利益                         2,791
+ 利息收入                      +  873   IPO 現金存在銀行與公債
− 利息費用                      −  675   其中 351 付給關係人 Valor
+ 其他收入                      +1,025   其中 561 是 The Boring Company 持股的未實現利益
= 稅前淨利                       4,014
+ 所得稅利益                    +  390   遞延所得稅資產評價備抵部分迴轉
= 淨利                           4,404
逐項看品質:
- 利息收入 $873M:IPO 募到的 $857 億存在現金與短期公債裡生息。這是真的收入,但會隨資本支出把現金花掉而下降。
- The Boring Company(TBC)$561M:TBC 是 Musk 控制的隧道公司,SpaceX 持有其股權並採公允價值衡量。這是關係人持股的未實現評價利益,占 Q3 稅前淨利的 14%。
- 所得稅利益 $390M:因 2026 年的併購而部分迴轉評價備抵。這是非現金、非經常性項目。管理層還預告未來「有合理可能」大額迴轉美國遞延所得稅資產的評價備抵,屆時 GAAP 淨利會出現一次性的大跳升,不要把它當成營運改善。
扣掉 TBC 評價利益和所得稅利益,Q3 淨利約 $3.45B,仍然是正的,但比標題數字少了約 22%。
還有一筆在未來才會出現的成本:Cursor 的 SBC。依 10-Q Note 20,歸屬於併購後服務期間的 SBC 總值約 $23.4B,加權認列期間約 2.8 年,平均每季約 $2B。Q3 認列的併購相關 SBC 為 $1,217M(Cursor 自 8/14 起,加上 7/6 完成的 Mesh Optical),Q4 起每季會再多出約 $0.8–0.9B 的費用(此為推估)。
六、現金流:損益表沒說的故事
這是整份財報最重要的一頁。
| 項目(US$ M) | 9M 2026 | 9M 2025 |
|---|---|---|
| 營業現金流(OCF) | 13,097 | 4,120 |
| 購置不動產、廠房及設備(PP&E) | (48,069) | (13,846) |
| 自由現金流(FCF = OCF − 資本支出) | (34,972) | (9,726) |
| 已購入但未付款的 PP&E(列在應付帳款) | 11,827 | 3,573 |
| 以其他融資取得的 PP&E | 3,921 | — |
來源:10-Q 現金流量表與補充揭露。FCF 為本文計算。
9M 2026 現金進出(US$ B,bar = |值| ÷ 48.1 × 36)
營業現金流  ██████████                            +13.1
資本支出    ████████████████████████████████████  −48.1
自由現金流  ██████████████████████████            −35.0
三個觀察:
- 真實的資本支出比帳面更大。 有 $11.8B 的設備已經買了但還沒付錢,另有 $3.9B 是透過融資取得、沒有出現在資本支出這一行。若全部加總,九個月的經濟資本支出上限接近 $640 億。(這是上限:期初的應付設備款有一部分已在這九個月內付現,嚴格來說應該只加回應付設備款的增加數。)
- 營業現金流有一部分是客戶預付。 9M OCF $13.1B 中,有 $4.9B(37.6%)來自遞延收入增加。這筆錢會隨著履約轉成營收,但不會每年都重複出現。
- 錢從哪裡來? 9M 籌資活動淨流入 $99.8B:IPO 募得 $85.7B,新增借款 $51.8B,償還債務 $39.8B(包括用 $25B SpaceX Notes 償還的過橋貸款)。換句話說,資本支出現在是靠資本市場支撐的。
以 TTM 計算:OCF 約 $15.8B,資本支出約 $55.0B,TTM FCF 約 −$39.2B(本文計算)。
七、資產負債表:IPO 之後變成淨現金
IPO 和發債之後,資產負債表看起來很強:
| 項目(2026-09-30) | 金額 |
|---|---|
| 現金及約當現金 | $51,294M |
| 短期有價證券 | $38,561M |
| 流動性合計 | $89,855M |
| 債務本金 | $38,006M |
| 淨現金 | 約 $51.8B |
債務全部是固定利率。2026 年 6 月發行的 $25B SpaceX Notes 分五個年期(2031–2056),加權票面利率 5.855%。
但有三個細節值得注意:
- 不是所有債務都在 2031 年後到期。 MD&A 寫「2031 年 7 月前沒有重大本金到期」,指的只是 SpaceX Notes。Note 9 的到期表顯示,2026–2030 年仍有約 $12.8B 到期,主要是下一點的關係人債務。
- 關係人的「失敗售後租回」債務 $12.9B。 SI 部門把資料中心設備賣給 Valor Equity Partners 再租回來,但會計上不算真正的出售,所以以債務入帳。Valor 的創辦人 Antonio Gracias 是 SpaceX 董事。9M 利息 $864M,用 Q3 利息年化後除以期末餘額,隱含利率約 10.9%,遠高於 SpaceX Notes 的 6.07%(技能推估)。
- 商譽 $48.4B。 其中 Cursor 一案就產生 $36.6B 商譽,而 Cursor 的可辨認淨資產只有 $5.8B。收購價格分攤(PPA)仍是初步數字;若 Cursor 表現不如預期,未來可能提列商譽減損。
另外還有 $37.8B 的不可取消承諾,其中 $25.6B 在 2027 年到期,主要是 SI 基礎設施與第三方雲端算力。
八、InvestSkill 的判讀:financial-report-analyst
這篇用 financial-report-analyst 技能做主分析。它把財報分成文件定位、MD&A、三大報表、風險因子、會計政策、管理層語氣、內部人動向等階段逐一檢查,最後給出紅旗清單與訊號。
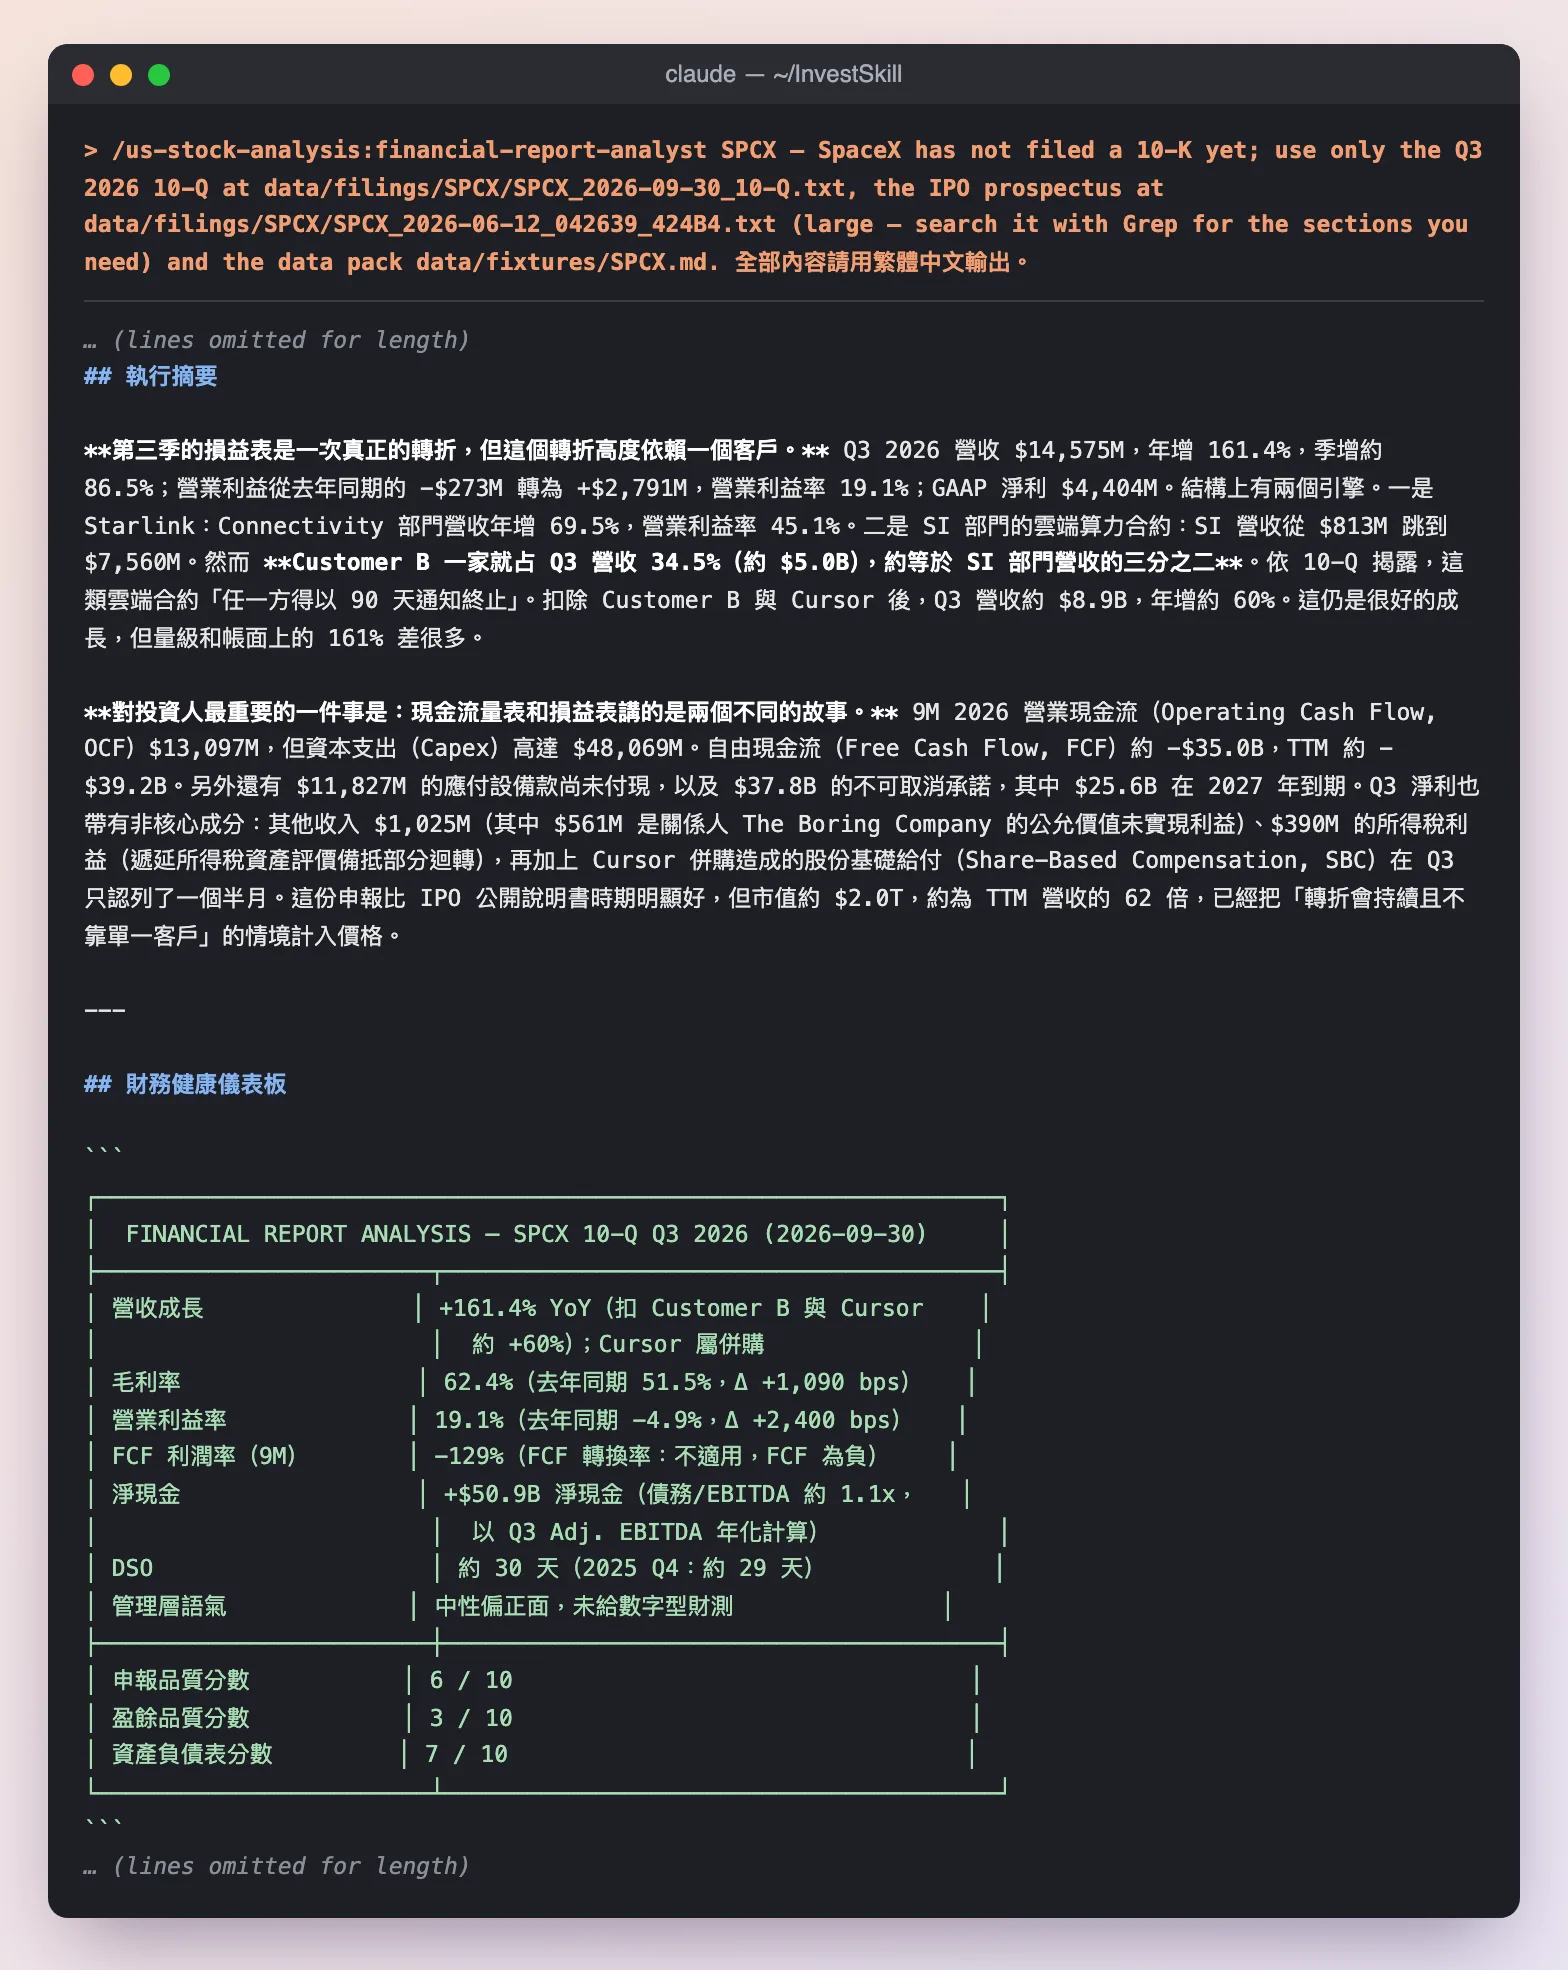
技能的結論寫在第一句:「第三季的損益表是一次真正的轉折,但這個轉折高度依賴一個客戶。」儀表板給申報品質 6 分、盈餘品質 3 分、資產負債表 7 分(滿分 10 分)。
它列出 10 項紅旗,依嚴重度排序:
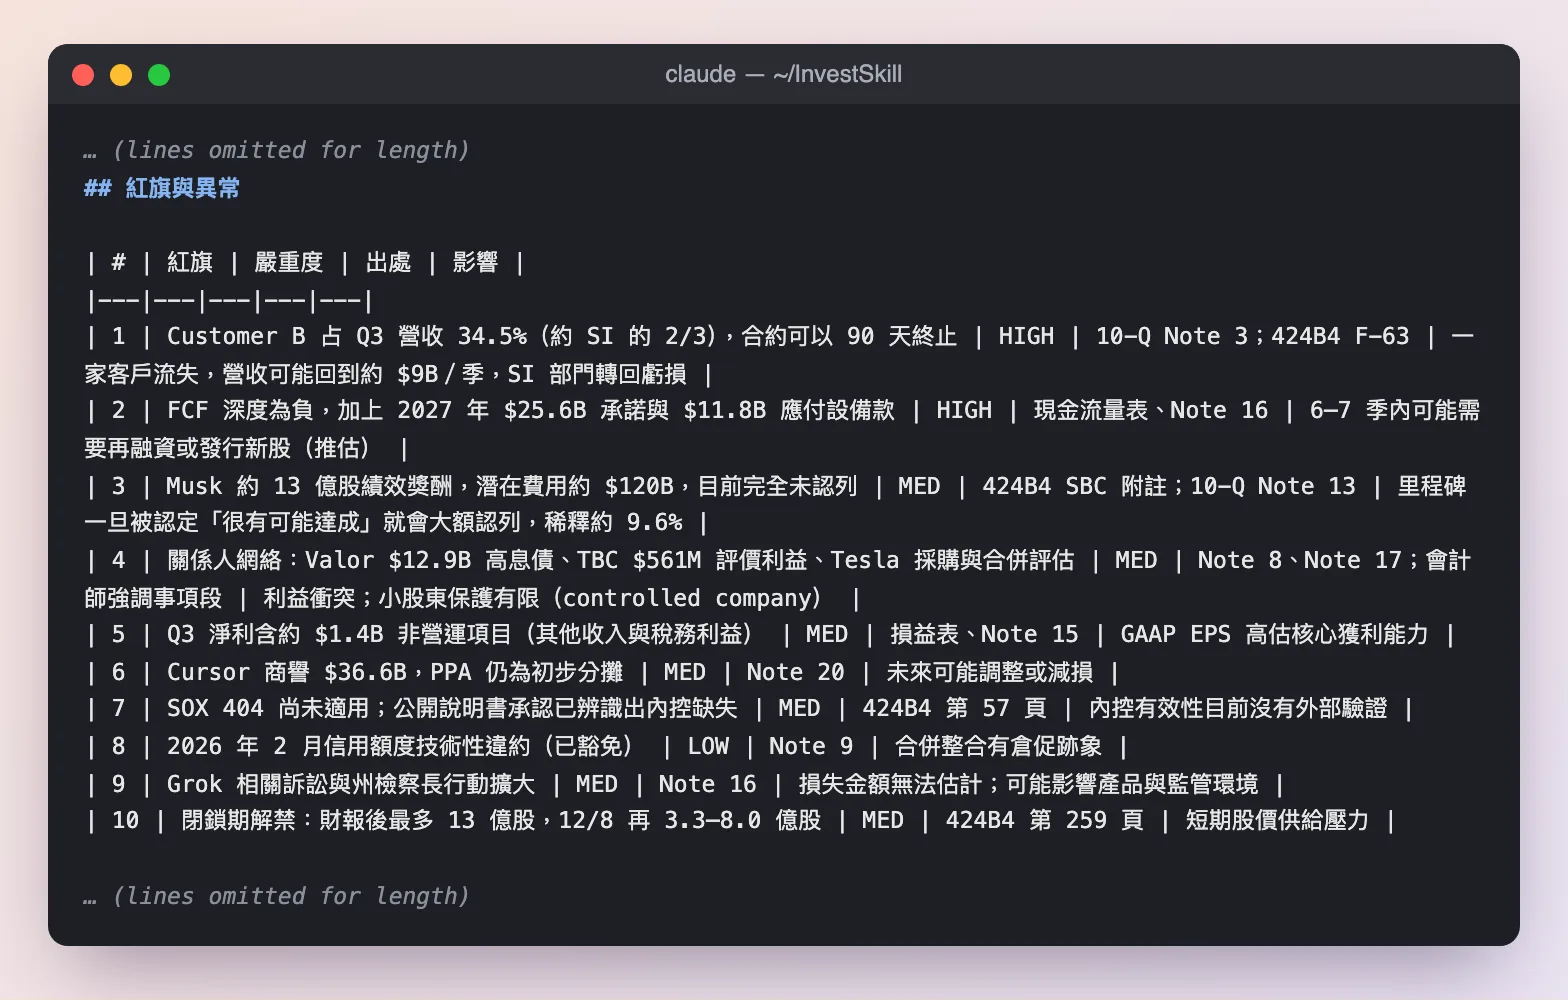
兩項 HIGH:Customer B 集中度,以及負 FCF 加上 2027 年 $25.6B 承諾。第 3 項提到 Musk 約 13 億股的績效股票獎酬,潛在費用約 $1,200 億,目前沒有認列。
第 3 項需要多解釋一下。Musk 有兩項績效股票獎酬,合計 13.02 億股 Class B:
- SpaceX CEO Award(10 億股):市值里程碑從 $0.5 兆到 $7.5 兆,而且需要在火星建立 100 萬人的永久殖民地。
- AI CEO Award(3.021 億股):市值里程碑從 $1.065 兆到 $6.565 兆,而且需要完成年產 100 TW 算力的非地球資料中心。
會計上,這些獎酬在績效條件被認定為「很有可能達成」之前不認列費用。條件幾乎不可能在近期達成,所以目前影響不大,但這批股票已經發行並具有投票權。
技能的最終訊號是 NEUTRAL 4.5/HOLD,信念 WEAK。翻多與翻空的條件寫得很具體:
- 轉為 BULLISH:Q4 扣除 Customer B 後營收季增 ≥ 15%,且 Customer B 占比降到 25% 以下;Connectivity 營業利益率維持 ≥ 40%。
- 轉為 BEARISH:Customer B 終止或縮減合約;單季 FCF 低於 −$15B 且公司在 2027 Q2 前宣布股權融資。
九、用 fact-check 驗證每一個數字
AI 寫的財報分析,最大的風險是數字抄錯或算錯。所以我把 financial-report-analyst 的輸出,交給 fact-check 技能逐項比對原始申報文件:
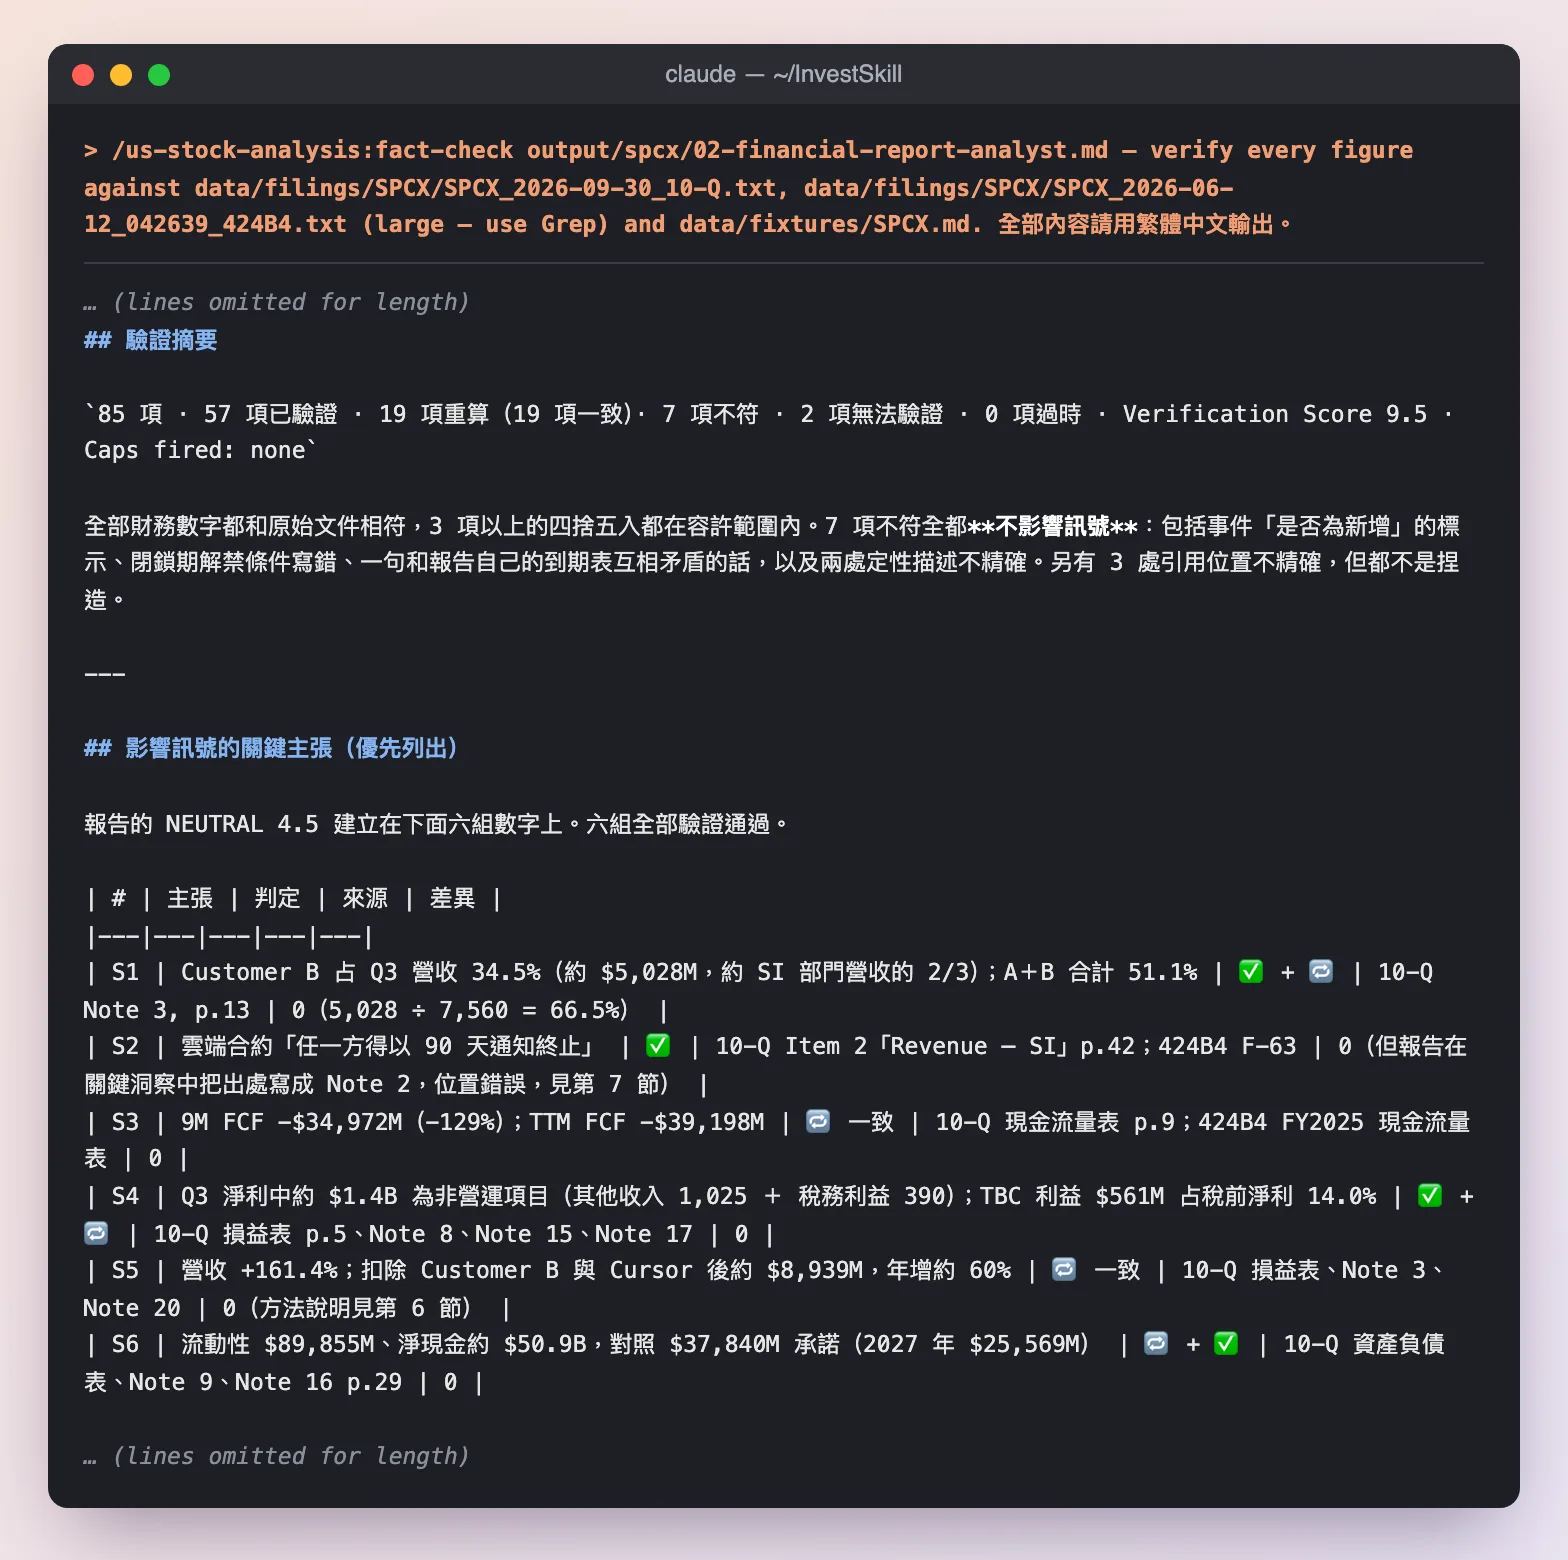
85 項主張中,57 項直接驗證、19 項重算一致、7 項不符、2 項無法驗證。支撐訊號的六組關鍵數字全部通過,驗證分數 9.5/10。
7 項不符都不影響訊號,但有兩項值得記下,因為它們正是讀新上市公司財報時最容易犯的錯:
| 原報告寫法 | 實際內容 | 教訓 |
|---|---|---|
| 「債務全部固定利率,2031 年前沒有大額到期」 | 「2031 年前沒有重大到期」只適用於 SpaceX Notes;2026–2030 年仍有約 $12.8B 到期 | MD&A 的一句話,主詞可能只是某一筆債務 |
| 「若財報後那一批沒有提前釋出,12/8 最多解禁 7.976 億股」 | 提前釋出的條件綁的是 Q2 財報日,不是 Q3 | 閉鎖期條款要回到 424B4 原文逐字讀 |
另外有兩項標記為「無法驗證」:一是 Customer B 是否為 Anthropic(報告已正確標為推論),二是「SI 商譽尚未進行減損測試」(兩份文件都沒有這樣寫)。本文已經依照驗證結果修正這些敘述。
十、小結:轉折是真的,但品質要打折
把這篇的發現收斂成一張表:
| 面向 | 看到的數字 | 我的判讀 |
|---|---|---|
| 營收成長 | +161%(Q3 YoY) | 扣掉 Customer B 與 Cursor 約 +60%,仍然強 |
| 獲利 | Q3 淨利 $4.4B | 約 $1.0B 來自關係人評價利益與稅務利益;Cursor SBC 還沒完全反映 |
| 核心事業 | Connectivity 營業利益率 45% | 整家公司最確定的價值來源 |
| 現金流 | 9M FCF −$35.0B | AI 資本支出靠 IPO 與發債支撐 |
| 資產負債表 | 淨現金約 $51.8B;流動性 $89.9B | 短期安全。以 Q3 的燒錢速度,$89.9B 流動性大約撐 6–7 季;若只看淨現金約 4 季(技能推估,前提是不再融資) |
| 風險集中 | 單一客戶 34.5% | 合約可 90 天終止 |
SpaceX 的財報其實是兩家公司疊在一起。一家是高成長、高利潤、資本支出可控的 Starlink;另一家是營收爆發但利潤薄、資本支出巨大、客戶高度集中的 AI 算力公司。合併報表的漂亮數字背後,是 AI 業務的巨額資本支出,靠 Starlink 的獲利與信用撐起來的融資在支付。
下一篇會看這兩家公司各自面對的競爭者:Starlink 的護城河有多寬?AI 算力業務有沒有護城河?
系列導航
- part 1:太空產業全景:誰卡住瓶頸、利潤落在哪裡
- part 2:拆解財報:三個事業、一張合併報表(本篇)
- part 3:護城河與競爭者:發射、寬頻、AI 各打一場仗
- part 4:估值:兩兆美元要怎麼算才合理
- part 5:空方論點、催化劑與結論
資料來源
- SpaceX 424B4 最終公開說明書,2026-06-12 申報,accession 0001628280-26-042639:SEC EDGAR 。引用段落:Summary Historical Consolidated Financial Data、MD&A、Business(Compute Services Agreements)、財報附註第 F-63 頁
- SpaceX Form 10-Q,季底 2026-09-30,2026-10-22 申報,accession 0001628280-26-066880:SEC EDGAR 。引用段落:損益表、現金流量表、Note 3(Revenue)、Note 9(Debt)、Note 14、Note 17(Related Party)、Note 18(Segments)、Note 20(Acquisitions)、MD&A
- 股價:Yahoo Finance chart API 日線收盤,取得於 2026-10-25
- 分析工具:InvestSkill
(
financial-report-analyst、fact-check),執行日期 2026-10-25
