大部分人談 SpaceX,談的是火箭:會降落、會回收、很酷。 稍微懂一點的人會說:真正賺錢的是 Starlink,火箭只是送貨卡車。 但 2026 年的 SpaceX 財報顯示,營收最大的部門已經不是火箭,也不是 Starlink,而是出租 AI 算力。 想看懂這家兩兆美元的公司,得先看懂整條太空產業鏈:瓶頸卡在哪裡,利潤又落在哪一層。
⚠️ 免責聲明:本文為教育性分析與閱讀筆記,數字引用自公開申報文件,不構成任何投資建議或買賣訊號。投資決策請自行判斷並諮詢專業意見。股價與估值以 2026-10-23 收盤($147.49) 計。
利益揭露:本系列的 InvestSkill 分析由 Claude(Anthropic 開發的 AI)在本機執行,文章也由 Claude 協助撰寫。SpaceX 的公開說明書揭露,Anthropic 是 SpaceX 的雲端算力客戶(詳見 part 2),請讀者自行評估這層關係。
系列導覽
這個系列分五篇,每篇都在本機實際跑一次 InvestSkill 的分析技能,把終端機輸出截圖放進文章,再用自己的話解讀。
| 篇 | 主題 | 使用的技能 |
|---|---|---|
| part 1(本篇) | 太空產業全景:價值鏈、瓶頸與利潤池 | industry-map |
| part 2 | 拆解財報:三個事業、一張合併報表 | financial-report-analyst、fact-check |
| part 3 | 護城河與競爭者:發射、寬頻、AI 各打一場仗 | competitor-analysis |
| part 4 | 估值:兩兆美元要怎麼算才合理 | stock-valuation |
| part 5 | 空方論點、催化劑與結論 | bear-case、catalyst-calendar |
一、為什麼現在要看 SpaceX
2026 年 6 月 12 日,Space Exploration Technologies Corp. 以每股 $135 在 Nasdaq 掛牌,代號 SPCX。這次 IPO 發行約 5.56 億股新股,加上超額配售,公司從 IPO 拿到約 $857 億 現金(10-Q 現金流量表)。這是美股史上規模最大的 IPO 之一。
上市後股價波動很大:
SPCX 收盤價(US$,Yahoo Finance 日線,2026-06-12 ~ 2026-10-23)
IPO 定價       $135.00
上市首日       $160.95  ← +19%
高點 06-16     $211.39  ← 上市第三個交易日
低點 08-05     $108.27  ← 跌破 IPO 價 20%
10-23 收盤     $147.49  ← 比 IPO 價高 9%,比高點低 30%
用 2026-10-15 的流通股數(Class A 8,246.5M 股+Class B 5,334.5M 股=約 135.81 億股)計算,市值約 $2.0 兆。
這家公司其實是三個事業疊在一起,而且三個事業的成熟度差很多:
| 部門 | 做什麼 | FY2025 營收 | Q3 2026 營收 | Q3 營業利益率 |
|---|---|---|---|---|
| Space | Falcon 9/Heavy 發射、Dragon 載人與貨運、Starship 開發 | $4,086M | $1,767M | −0.4% |
| Connectivity | Starlink 衛星寬頻、Starlink Mobile(直連手機)、Starshield | $11,387M | $5,248M | 45.1% |
| SI(原 AI 部門) | Grok 模型、X 社群平台、Cursor、GPU 雲端算力出租 | $3,201M | $7,560M | 5.7% |
來源:424B4 公開說明書 MD&A;Q3 2026 10-Q Note 18。營業利益率為本文計算。
下面兩張圖可以看出,營收結構在短短九個月內整個翻轉:
FY2025 營收組成(US$ M,合計 18,674)
Space     ████████████                        4,086   21.9%
Connect.  ██████████████████████████████████  11,387  61.0%
AI(SI)  ██████████                          3,201   17.1%

Q3 2026 營收組成(US$ M,合計 14,575)
Space     ████████                            1,767   12.1%
Connect.  ████████████████████████            5,248   36.0%
SI        ██████████████████████████████████  7,560   51.9%
2025 年,SpaceX 基本上還是「Starlink 公司」。到 2026 年第三季,一半以上的營收已經來自 AI 部門,主要是把 GPU 算力租給外部客戶。所以這篇不能只講火箭。要評估 SpaceX,得同時看懂三條產業鏈:發射、衛星通訊、AI 算力。
二、怎麼做的:在本機跑 InvestSkill
步驟 0:取得財報
SpaceX 上市才四個多月,還沒有任何一份 10-K 年報。可用的一手資料只有兩份:
- 424B4 最終公開說明書(2026-06-12):含 FY2023–FY2025 經查核財報、2026 Q1 財報,以及完整的業務說明與風險因子。
- Q3 2026 10-Q(2026-10-22 申報,季底 2026-09-30):最新一季財報。
這兩份都用 InvestSkill 內建的 fetch:edgar 從 SEC EDGAR 直接下載:
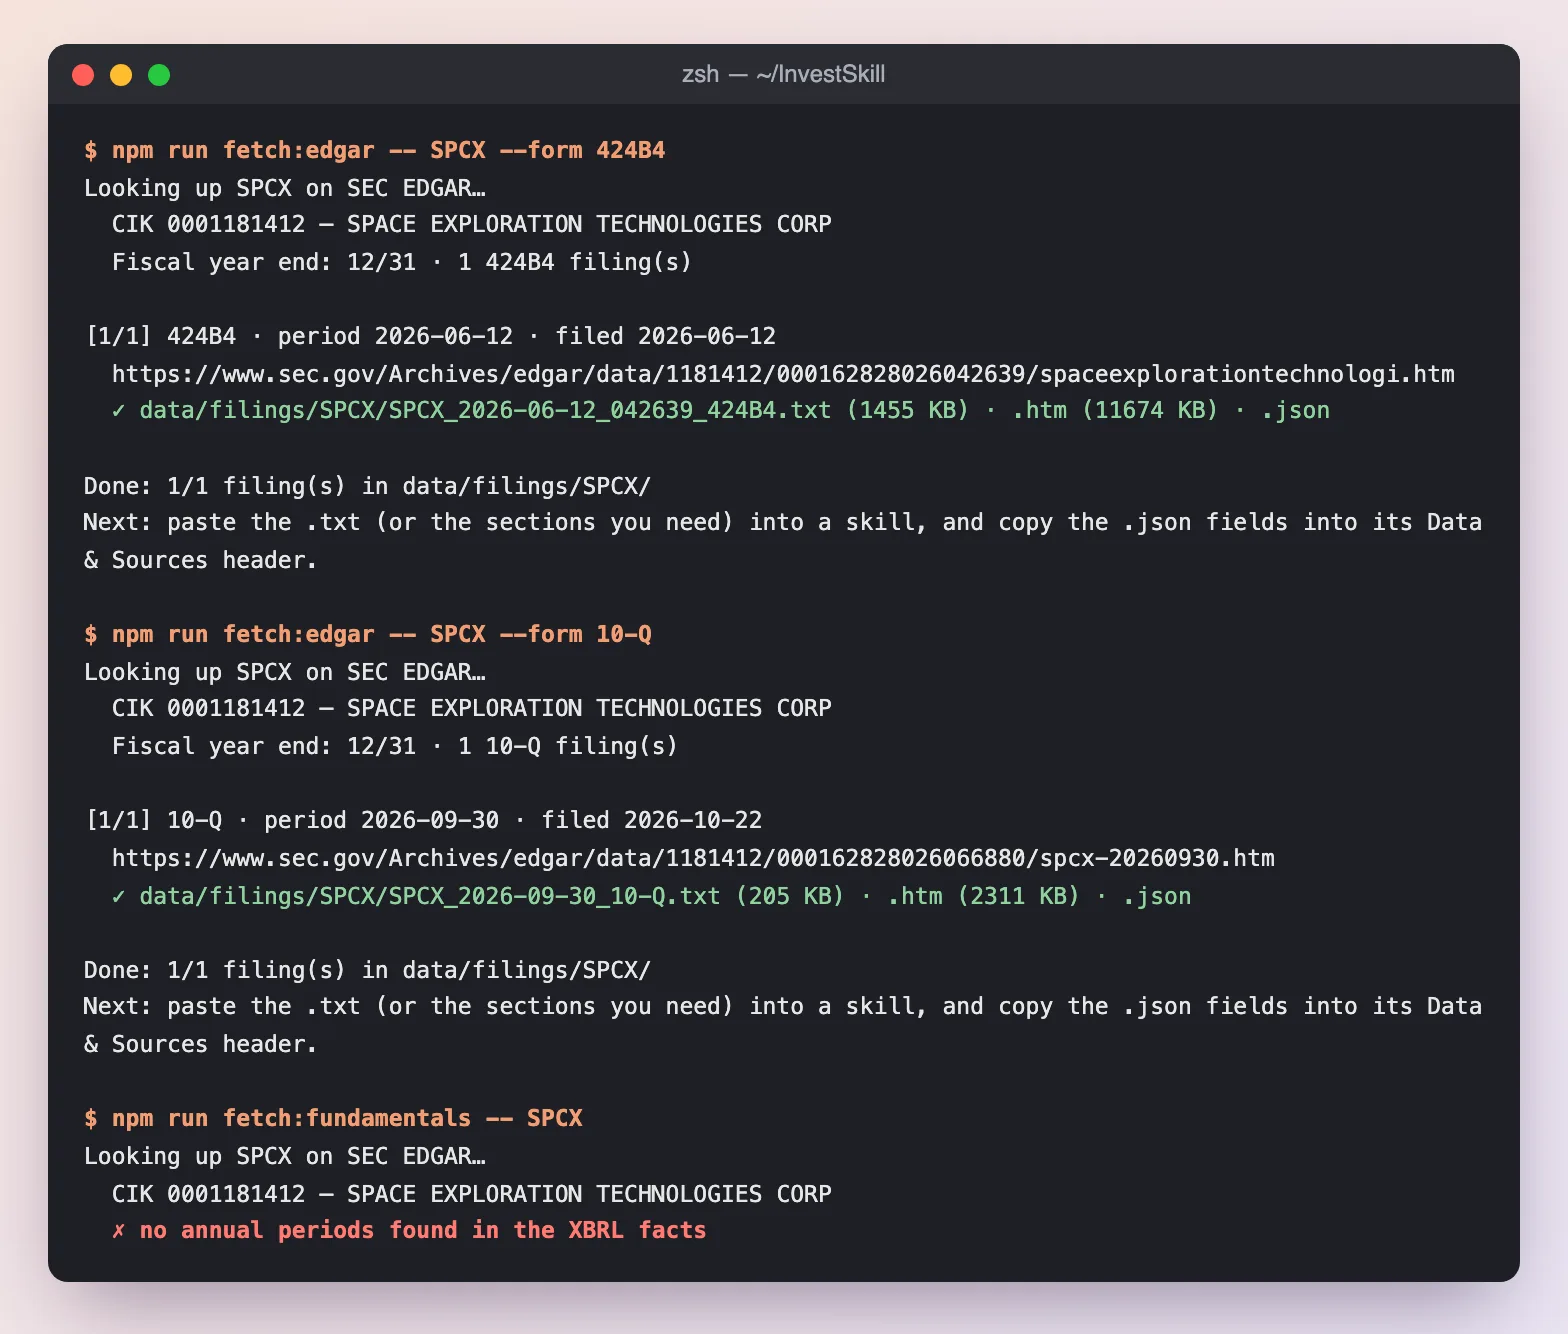
公開說明書存成 1,455 KB 的純文字檔,10-Q 則是 205 KB。最後一行的 fetch:fundamentals 失敗了:這支腳本從 XBRL 抓「最近一個完整會計年度」,但 SpaceX 還沒申報年報,所以沒有年度資料可以抓。
這個失敗本身就是一個值得記下的事實:新上市公司的資料是不完整的。我的處理方式是依照 InvestSkill 資料包(data pack)的格式,手動從兩份申報文件抄出數字,整理成 data/fixtures/SPCX.md。凡是 TTM(近四季)數字,一律用「FY2025 − 9M2025 + 9M2026」手算,並在文中標明為計算值。
步驟 1:跑分析技能
每個技能都用 claude -p 在本機無人值守地執行,載入的是 InvestSkill repo 裡最新的 plugin。提示詞限定只能讀兩份申報文件與資料包,需要競爭對手資料的技能才另外開放網路搜尋。
| 技能 | 用在 | 執行時間 | 訊號 |
|---|---|---|---|
industry-map | part 1 | 3.5 分鐘 | BULLISH 6.3/HOLD |
financial-report-analyst | part 2 | 4.5 分鐘 | NEUTRAL 4.5/HOLD |
competitor-analysis | part 3 | 3.3 分鐘 | BULLISH 6.6/HOLD |
bear-case | part 5 | 2.6 分鐘 | BEARISH 3.0/SELL |
catalyst-calendar | part 5 | 3.9 分鐘 | NEUTRAL 4.5/HOLD |
(fact-check 的結果在 part 2,stock-valuation 在 part 4。)
這篇用的是 industry-map:它把一個產業畫成上游到下游的有向圖,標出目標公司的位置、各環節的瓶頸分數,以及利潤往哪裡移動。
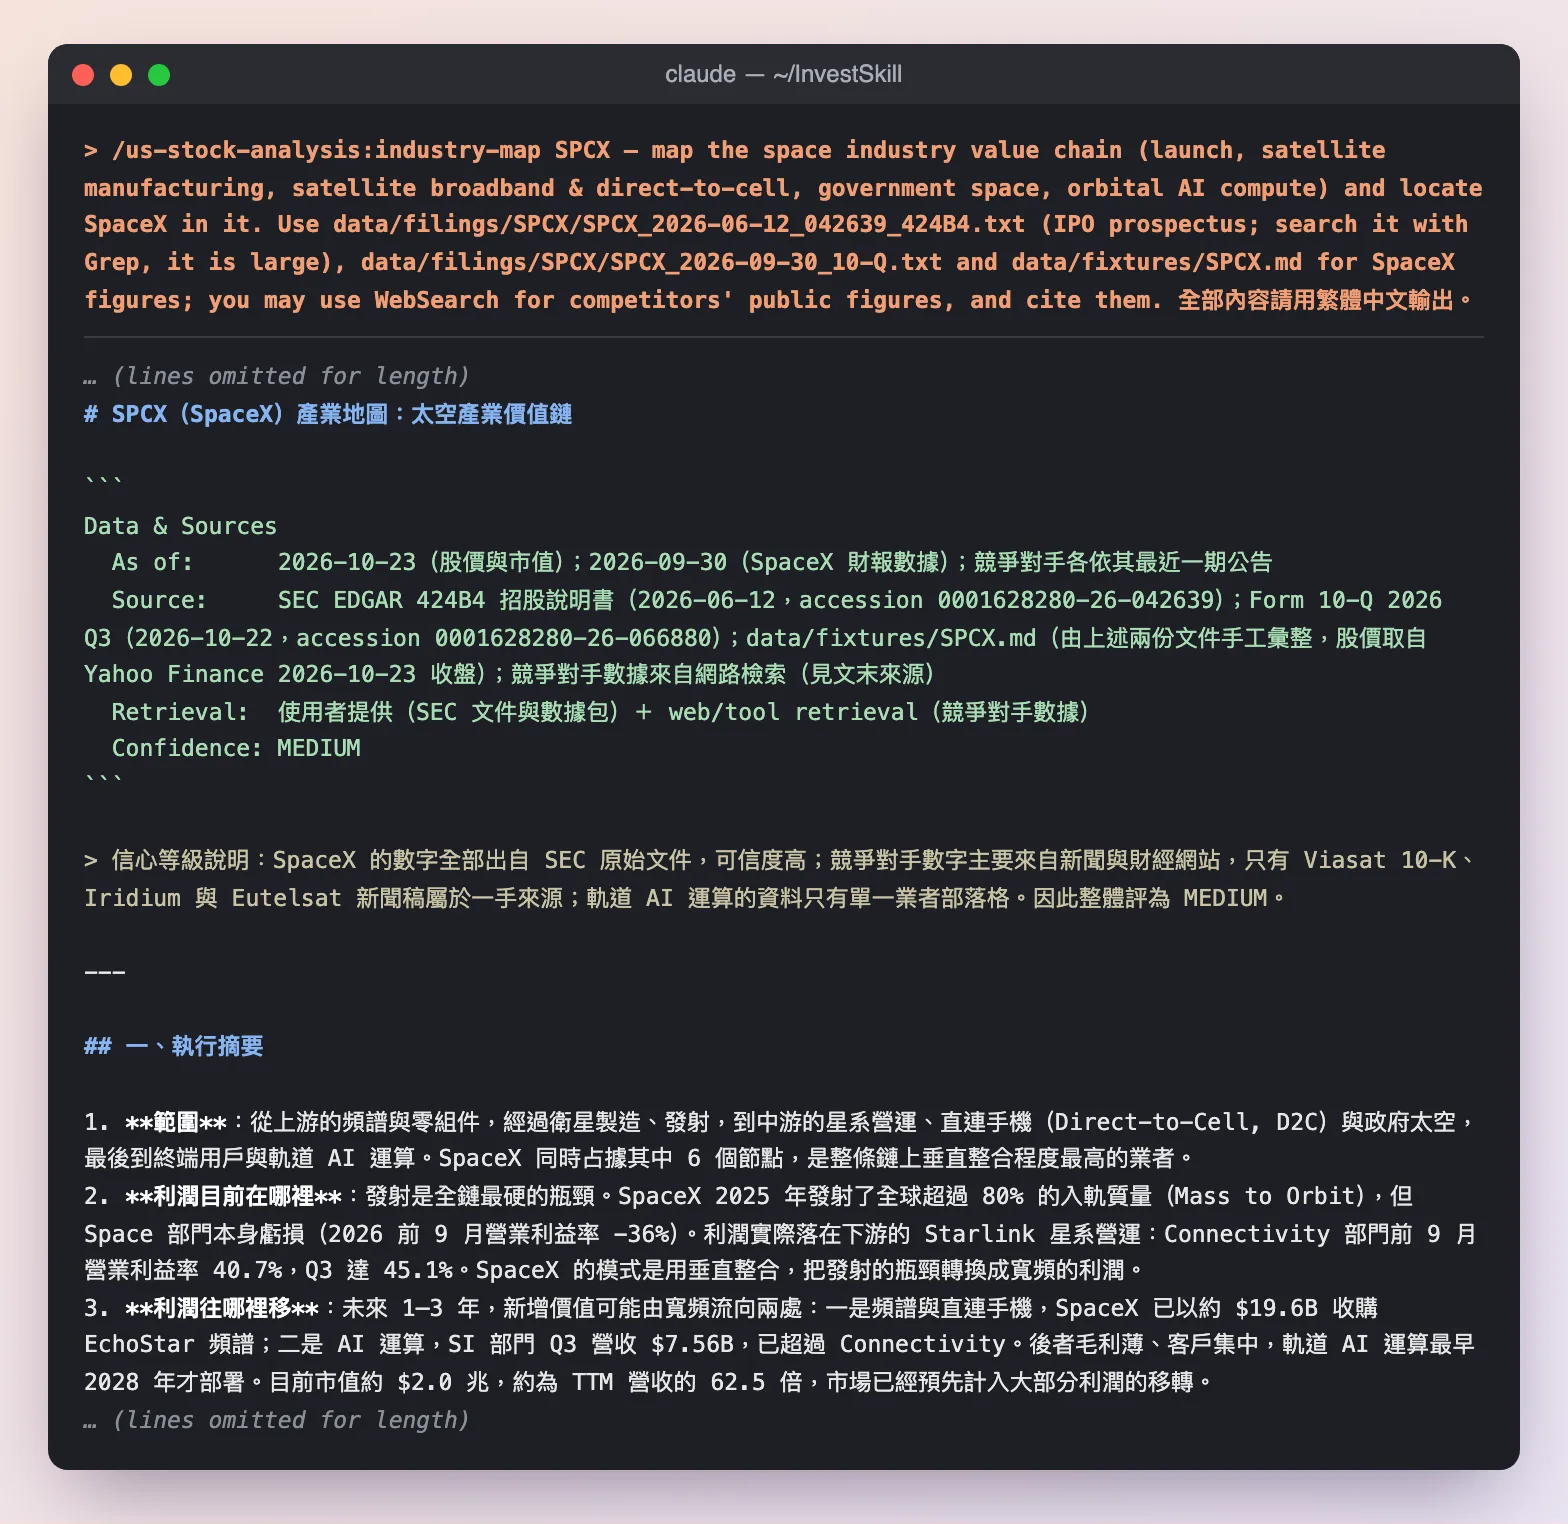
第一行是實際下的指令。技能的三點摘要已經點出這篇的主軸:發射是瓶頸,但利潤落在 Starlink;下一波利潤可能流向頻譜與 AI 算力。
三、太空產業的價值鏈長什麼樣子
先建立一個直覺:太空產業就是「把東西送上天,再用天上的東西賺地面的錢」。
這條鏈可以切成四層。每一層的競爭結構完全不同,所以利潤率也完全不同:
上游(投入)          中游(基礎設施)            下游(客戶)

頻譜/軌道執照 ──▶    LEO 寬頻星系 ──────▶        家戶/企業/航空/海事
                           │
                           └─▶ 直連手機 D2C ──▶   電信商 → 手機用戶
零組件/材料 ──▶      衛星製造
                           │
                           ▼
                      發射服務 ◄ 瓶頸 ──────▶     政府:NASA/國防
                           │ (把衛星送上 LEO)
AI 晶片 NVDA/TSM ──▶  AI 資料中心 ─────────▶      AI 雲端客戶
                      (地面 → 2028 軌道)
把 SpaceX 放上這張圖,會發現它同時占了七個節點:衛星製造、發射、LEO 寬頻、直連手機、政府太空、地面 AI 算力,以及規劃中的軌道 AI 算力。換成其他產業,這相當於一家公司同時是製造商、物流公司、電信商和雲端業者。
industry-map 技能用 Mermaid 畫了更細的版本(深藍色是 SpaceX 已進入或明確規劃進入的節點):
flowchart LR
    SPEC["頻譜與軌道執照"] --> LEO["LEO 寬頻星系"]
    SPEC --> D2C["直連手機 D2C"]
    COMP["零組件與材料"] --> SAT["衛星製造"]
    SAT --> LCH["發射服務"]
    LCH --> LEO
    LCH --> GEO["GEO/MEO 衛星"]
    LCH --> GOV["政府太空"]
    LCH --> ORB["軌道 AI 運算 2028+"]
    CHIP["AI 晶片 NVDA·TSM"] --> TDC["地面 AI 運算"]
    CHIP --> ORB
    LEO --> D2C
    D2C --> MNO["電信商通路"]
    MNO --> USER["終端用戶"]
    LEO --> USER
    GEO --> USER
    GOV --> USER
    TDC --> USER
    ORB --> USER
    classDef spx fill:#1f3b73,color:#fff,stroke:#0b1a33
    class SAT,LCH,LEO,D2C,GOV,TDC,ORB spx
接下來一層一層看。
四、發射:可回收火箭為什麼改寫了整個產業
直覺
傳統火箭用一次就丟,等於每次飛行都把一架飛機扔進海裡。SpaceX 的核心突破,是讓 Falcon 9 的第一節助推器飛回來降落,修整後再飛。
數字
公開說明書引用 NASA 的估算:歷史平均發射成本約 $18,500/公斤;第一版 Falcon 9(2010 年)降到約 $2,700/公斤,少了約 85%(424B4 Prospectus Summary)。截至 2026-03-31:
- 累計完成約 650 次軌道發射,其中 540 次以上用的是飛過的火箭。
- 單一助推器最多重複飛行 34 次。
- Falcon 系列任務成功率超過 99%。
規模也逐年放大:
SpaceX 發射次數(424B4 Key Business Metrics)
FY2023    ████████████████████                98
FY2024    ████████████████████████████        138
FY2025    ██████████████████████████████████  170
2025 年 SpaceX 送上軌道超過 2,200 公噸的酬載,占全球入軌質量的 80% 以上(424B4 MD&A)。用市場集中度的指標來看,光 SpaceX 一家的赫芬達指數(HHI)就至少 80² = 6,400,遠高於反壟斷機關定義的「高度集中」門檻 2,500。
這個數字隱藏了什麼
發射是瓶頸,但 Space 部門本身並不賺錢:FY2025 營業損失 $657M,2026 前九個月營業損失 $1,211M。原因有兩個:
- Starship 研發吃掉利潤。 Space 部門的研發費用 FY2025 為 $3,004M,2026 前九個月已達 $3,231M,主要都花在 Starship。
- 自家 Starlink 的發射不算營收。 10-Q 寫得很清楚:發射自家 Starlink 衛星「不認列部門間營收」,成本直接資本化到衛星資產。Q3 2026 的 33 次 Falcon 發射中,有 21 次是內部任務。
換句話說,發射的價值大部分沒有出現在 Space 部門的帳上,而是轉成了 Starlink 的低成本優勢。這是理解 SpaceX 最重要的一件事,part 2 會再拆一次。
還有一個值得追蹤的訊號:Q3 2026 Falcon 發射 33 次,去年同期 43 次;客戶發射從 15 次降到 12 次;入軌質量從 525 公噸降到 476 公噸(−9%)。10-Q 沒有說明原因,但公開說明書早已預告:「我們預期 Falcon 9 的發射次數會隨時間減少」,因為 Starship 進入營運後會承擔更多發射量(424B4 MD&A)。2026 Q1 的客戶發射也已經從去年同期的 12 次降到 7 次。
五、衛星寬頻:Starlink 是整條鏈上的利潤池
直覺
在偏遠地區拉光纖,每一戶的成本可能好幾千美元。Starlink 的做法是在低軌道(LEO)放上萬顆衛星,用戶只要裝一個碟型天線(Starlink Kit)就能上網。衛星一旦送上天,多一個用戶的邊際成本很低。
數字
截至 2026-09-30,Starlink 在軌衛星超過 11,100 顆,服務 174 個國家與市場。訂戶成長非常快:
Starlink 消費型訂戶(百萬,424B4 與 10-Q)
FY2023    ██████                              2.3
FY2024    ███████████                         4.4
FY2025    ██████████████████████              8.9
Q1 2026   ██████████████████████████          10.3
Q3 2026   ██████████████████████████████████  13.6
規模經濟直接反映在利潤上:
Connectivity 部門營業利益(US$ M)
FY2023    ███                                 469     利益率 12.1%
FY2024    █████████████                       2,006   利益率 26.4%
FY2025    █████████████████████████████       4,423   利益率 38.8%
9M 2026   ██████████████████████████████████  5,211   利益率 40.7%
Connectivity 營收從 FY2023 的 $3,869M 成長到 FY2025 的 $11,387M,兩年年複合成長率約 72%(本文計算)。營業利益率也從 12% 爬到接近 40%,2026 Q3 單季更達到 45.1%。
這個數字隱藏了什麼
每用戶平均營收(ARPU)一路往下掉:
Starlink 消費型 ARPU(US$/月)
FY2023    ██████████████████████████████████  99
FY2024    ███████████████████████████████     91
FY2025    ████████████████████████████        81
Q1 2026   ███████████████████████             66
Q3 2026   ████████████████████████            69
10-Q 的解釋是「國際擴張並推出較低價方案」。這不一定是壞事:低 ARPU 市場的用戶仍然有正的邊際貢獻。但它代表 Starlink 的成長是以價換量。訂戶年增 89%,消費者營收只增加 57%。
六、新戰場:直連手機與頻譜
衛星寬頻需要裝天線,**直連手機(Direct-to-Cell, D2C)**則是讓一般手機直接連衛星,補足地面基地台的死角。SpaceX 的 Starlink Mobile 截至 2026-03-31 已有約 650 顆 V1 Mobile 衛星,每月服務約 740 萬台不重複裝置,涵蓋約 30 個國家,合作電信商包括 T-Mobile(424B4)。
D2C 的關鍵投入是頻譜,而不是火箭。手機只能用特定頻段跟衛星通訊,這些頻段是受監管的稀缺資源。SpaceX 的動作說明它看懂了這件事:
- 2025-09 簽約,向 EchoStar 購買 AWS-4/H-block 等頻譜執照。2026-05-22 執照先移轉到一個信託(Spectrum Transfer Closing),正式收購預計 2027-11 才完成,屆時才發行股票並支付現金。
- 總對價約 $196 億:約 $111 億股票(2.618 億股 Class A,每股固定 $42.40),加上最多 $85 億的 EchoStar 債務相關付款(424B4 MD&A;10-Q Note 6)。股票部分以固定價格 $42.40 計價,用現價 $147.49 換算約值 $386 億,所以實際經濟成本接近 $480 億。
industry-map 技能把頻譜的瓶頸分數評為 8.5,和 AI 晶片並列第二,僅次於可回收重型發射。它的判讀是:「SpaceX 願意以約 $196 億收購 EchoStar 頻譜,表示它認為下一個瓶頸在頻譜,而不是發射。」
D2C 的主要對手是 AST SpaceMobile(ASTS)。依技能檢索到的 ASTS 8-K,截至 2026-08 它只有 13 顆衛星在軌,Q2 2026 營收 $31.5M,淨損 $230.9M。目前看起來,兩者的規模差距非常大。
七、AI 算力:SpaceX 的第三條腿
這是整個故事裡最新、也最有爭議的一塊。
2026-02-02,SpaceX 收購了 xAI(xAI 在 2025-03 已收購 X,也就是原本的 Twitter)。2026-08-14 又以約 $425 億的對價($383 億 Class A 股票加上 $42 億替代獎酬)收購 AI 程式開發工具 Cursor(Anysphere)。AI 部門因此改名為 SI,業務包括:
- GPU 雲端算力出租:SI 部門的 nameplate compute(已安裝 GPU 的額定功率)從 2025-09-30 的 0.6 GW 增加到 2026-09-30 的 1.7 GW。
- Grok 前沿大型語言模型。
- Cursor AI 程式開發平台(併入後一個半月貢獻 $608M 營收)。
- X 社群平台的廣告與訂閱。
SI 營收從 Q3 2025 的 $813M 暴增到 Q3 2026 的 $7,560M,主要來自第 1 項。公開說明書揭露了其中一份合約:2026 年 5 月與 Anthropic 簽訂雲端服務合約,提供 COLOSSUS 與 COLOSSUS II 資料中心約 325,000 顆 NVIDIA GPU 的算力,每月 $12.5 億、到 2029 年 5 月。前三個月過後,任一方都可以提前 90 天通知終止(424B4 Business)。
10-Q 揭露有一位「Customer B」占 Q3 營收 34.5%,而且全部屬於 SI 部門。10-Q 沒有點名,但合約時點與性質都和 Anthropic 合約吻合。這是推論,不是公司揭露。
把 AI 放回產業鏈的框架裡,問題就很清楚:
- 地面 AI 算力的瓶頸在上游。 NVIDIA 的 GPU 和台積電的先進製程,加上電力。SpaceX 在這一層是買方,不是收過路費的人。SI 部門 Q3 營業利益率只有 5.7%,和 Connectivity 的 45% 差很遠。這個 5.7% 有兩個來源:一是 GPU 的折舊攤銷 $2,473M,反映的正是向上游買晶片的成本;二是股份基礎薪酬 $2,038M(其中 $1,217M 來自併購 Cursor 等案的替代獎酬),占 SI 營收 27%(10-Q MD&A Non-GAAP 調節表)。
- 軌道 AI 算力才會把瓶頸拉回發射。 SpaceX 的長期願景是把 AI 運算衛星送上太陽同步軌道,用太空太陽能供電,公開說明書寫「最早 2028 年開始部署」。如果成真,最大的成本就變成發射,而發射正是 SpaceX 的獨占優勢。但這目前沒有任何營收,屬於遠期選擇權。
八、瓶頸分析:誰在收過路費
industry-map 用四個因子替每個環節打分(各 0–10 分取平均):供應者稀缺度、可替代性、轉換成本與前置時間、需求不可替代性。
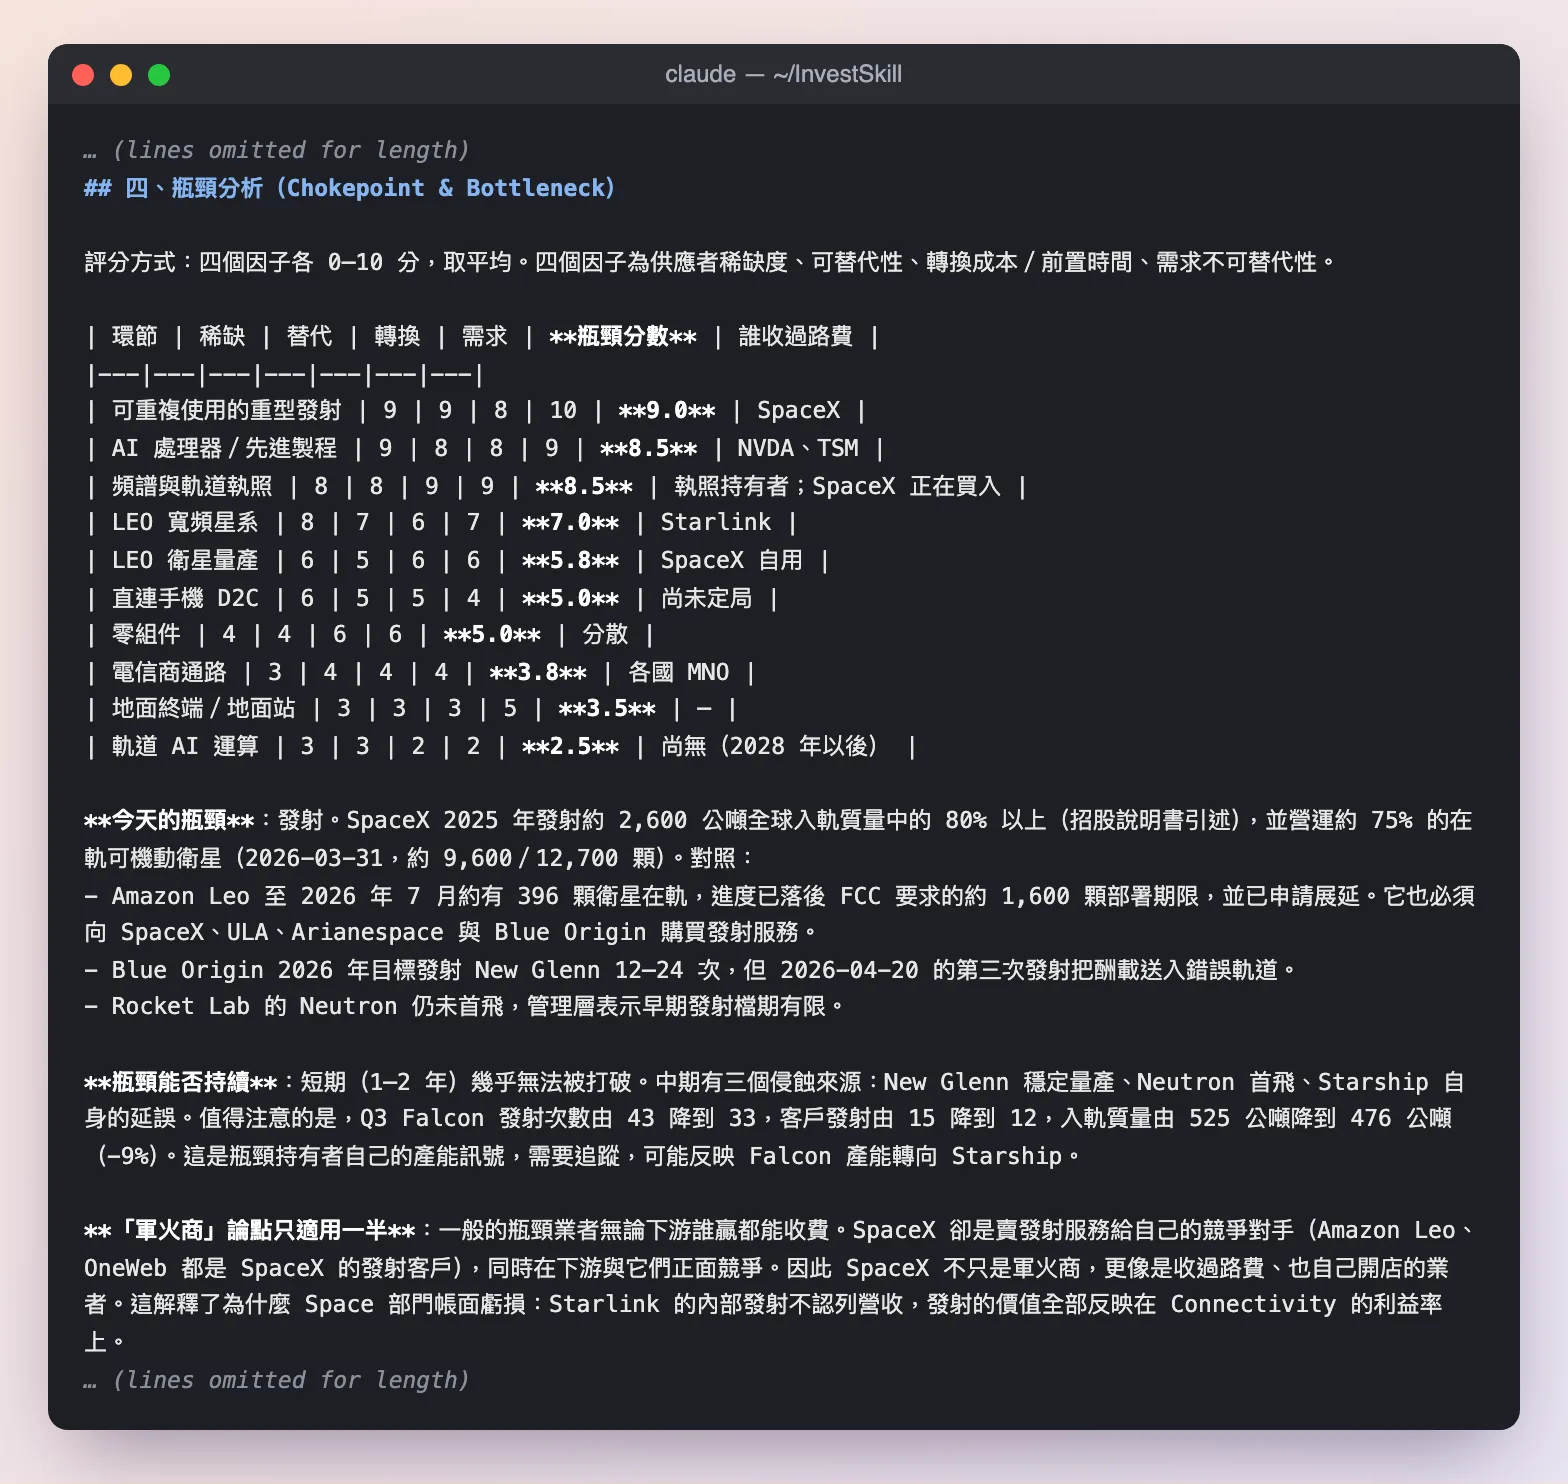
瓶頸評分與「軍火商論點只適用一半」的段落。截圖中「約 2,600 公噸全球入軌質量」是技能從「超過 2,200 公噸、占 80% 以上」反推的數字,公開說明書原文只有前者。
我認為這張表最有洞察力的地方,是「軍火商論點只適用一半」這段。
一般的瓶頸業者(例如賣鏟子給淘金客的人)不管下游誰贏都能收錢。SpaceX 的處境不一樣:它把發射服務賣給自己在寬頻市場的競爭對手。Amazon Leo 和 OneWeb 都曾向 SpaceX 買發射服務,同時又在下游和 Starlink 正面競爭。所以 SpaceX 比較像「收過路費、也自己開店的人」。
這帶出一個策略問題:既然 SpaceX 控制發射,它有沒有動機限制競爭對手上太空?從反壟斷與國家安全的角度,政府也有很強的動機扶植第二家發射供應商。這也是為什麼美國國防部的 NSSL 國家安全發射合約會分給多家業者。
用一個簡單的表整理三條鏈的瓶頸位置:
| 產業鏈 | 瓶頸在哪 | 誰收過路費 | SpaceX 的角色 |
|---|---|---|---|
| 發射 | 可回收重型火箭 | SpaceX | 收費者 |
| 衛星寬頻 | 發射成本+頻譜+網路規模 | Starlink | 收費者 |
| 直連手機 | 頻譜 | 執照持有者 | 正在買入瓶頸 |
| 地面 AI 算力 | GPU、先進製程、電力 | NVIDIA、台積電、電力公司 | 付費者 |
| 軌道 AI 算力(2028+) | 發射成本 | (若成真)SpaceX | 押注中的未來收費者 |
九、利潤池:錢實際落在哪一層
把 SpaceX 各部門和同業的利潤率並排,價值鏈上的利潤分布就很清楚:
| 環節/公司 | 規模 | 利潤率 | 來源 |
|---|---|---|---|
| SpaceX Connectivity(LEO 寬頻) | 9M 2026 營收 $12.8B | 營業利益率 40.7% | 10-Q |
| SpaceX Space(發射) | 9M 2026 營收 $3.3B | 營業利益率 −36.2%(含 Starship 研發) | 10-Q |
| SpaceX SI(AI) | 9M 2026 營收 $10.9B | 營業利益率 −30.1%(Q3 轉正為 5.7%) | 10-Q |
| Iridium(窄頻 LEO) | 2025 營收 $871.7M | Operational EBITDA 率 56.8%,營收成長 5% | Iridium 財報新聞稿 |
| Viasat(GEO 寬頻) | FY2026 營收 $4.64B(+2.7%) | Adj. EBITDA 率約 33% | Viasat 10-K |
| Eutelsat OneWeb(LEO) | FY2025-26 LEO 營收 €297M(+69.5%) | 集團營收 €1.23B(−0.6%) | Eutelsat 財報 |
| AST SpaceMobile(D2C) | Q2 2026 營收 $31.5M | 淨損 $230.9M | ASTS 8-K |
競爭者數字由 industry-map 技能透過網路檢索取得,非 SEC 申報者以其財報新聞稿為準;Rocket Lab 的數字因來源彼此不一致,這裡不列入。
我從這張表讀出三件事:
- 寬頻是成熟的利潤池,而且 Starlink 拿走了大部分。 Starlink 一季的 Connectivity 營收($5.2B)超過 Viasat 一整年($4.64B),以同一基準比較,Connectivity 9M 的 Segment Adjusted EBITDA 率約 64%(8,183/12,796),還高於 Iridium 的 56.8%。傳統的同步軌道(GEO)業者營收停滯,正在被擠壓。
- 獨立發射商很難靠發射本身賺錢。 即使是近乎獨占的 SpaceX,發射部門帳面上也是虧損,因為它把發射當成內部成本中心。
- AI 算力層目前是低利潤、高資本的生意。 SI 部門營收雖然最大,但 GPU 折舊吃掉很大一塊,加上併購帶來的股份基礎薪酬,營業利益率只剩個位數。
十、小結:產業位置極強,但價格已經反映很多
industry-map 給出的最終訊號:
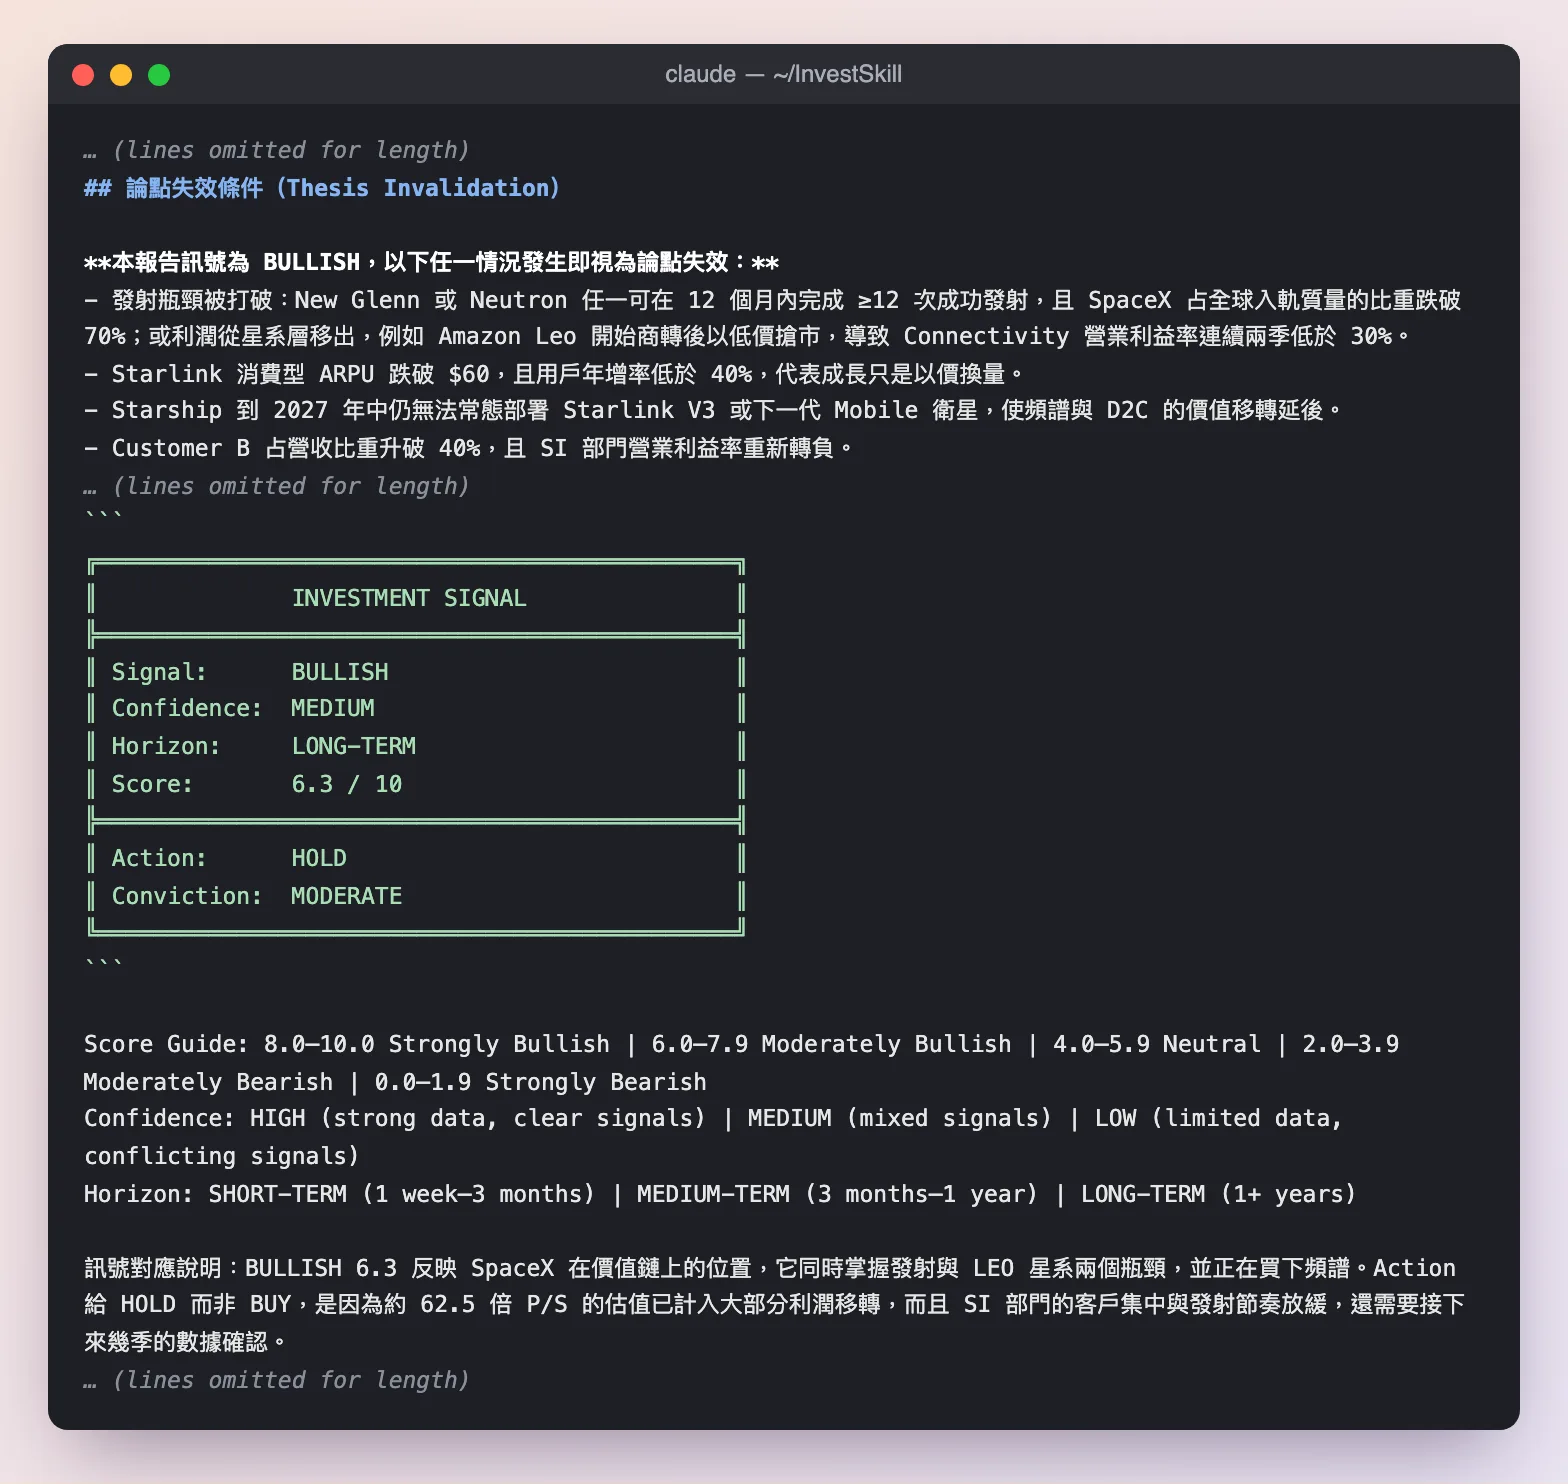
技能看多 SpaceX 的「產業位置」(BULLISH 6.3),但動作建議是 HOLD。理由是約 62.5 倍股價營收比(P/S)已經計入大部分利潤移轉。
我同意這個判斷的結構,並補充一點:SpaceX 是一家用垂直整合把瓶頸轉成利潤的公司。發射的瓶頸讓 Starlink 擁有對手無法複製的成本結構,Starlink 的現金流又支撐了 Starship 和 AI 的投資。這個飛輪是真的。
但產業分析只回答「位置好不好」,不回答「價格貴不貴」。用 2026-10-23 收盤價計算:
| 指標 | 數值 | 計算 |
|---|---|---|
| 市值 | 約 $2,003B | 135.81 億股 × $147.49 |
| TTM 營收 | $32,043M | FY2025 18,674 − 9M2025 13,714 + 9M2026 27,083 |
| 股價營收比(P/S, TTM) | 約 62.5 倍 | 2,003 ÷ 32.0 |
| TTM 營業利益 | −$668M | 仍為虧損 |
在 TTM 營業利益仍為負的情況下,62.5 倍 P/S 代表市場已經相信:Starlink 會繼續高成長、Starship 會成功、AI 業務會找到護城河。接下來四篇就逐一檢驗這些假設。
接下來要追蹤的訊號:
- Falcon 發射次數是否回升,或者確認是產能轉向 Starship。
- Starlink ARPU 是否止跌(技能設定的警戒線是 $60)。
- EchoStar 頻譜的正式收購(預計 2027-11)與下一代 Starlink Mobile 衛星的部署時程。
- Customer B 的營收占比,以及 SI 部門營業利益率能否維持正數。
系列導航
- part 1:太空產業全景(本篇)
- part 2:拆解財報:三個事業、一張合併報表
- part 3:護城河與競爭者:發射、寬頻、AI 各打一場仗
- part 4:估值:兩兆美元要怎麼算才合理
- part 5:空方論點、催化劑與結論
延伸閱讀:同為太空股的 Rocket Lab (RKLB) 2025 10-K 深度解析 ,以及介紹這套工具的 InvestSkill 介紹文 。
資料來源
- SpaceX 424B4 最終公開說明書,2026-06-12 申報,accession 0001628280-26-042639:SEC EDGAR
- SpaceX Form 10-Q,季底 2026-09-30,2026-10-22 申報,accession 0001628280-26-066880:SEC EDGAR
- 股價:Yahoo Finance chart API 日線收盤,取得於 2026-10-25
- 競爭者數字(
industry-map技能網路檢索):Iridium 2025 年財報 、Viasat FY2026 10-K 、Eutelsat FY2025-26 簡報 、AST SpaceMobile 8-K - 分析工具:InvestSkill
(
fetch:edgar、industry-map),執行日期 2026-10-25
