大部分人看 Marvell 的本益比,看到 76 倍,覺得以 AI 股來說「還算合理」。 但這個本益比的分母裡,有一筆 18 億美元的一次性處分利益。 扣掉它之後,本益比超過 200 倍;再把股權激勵當成真實成本,自由現金流殖利率不到 0.5%。 這篇示範怎麼把財報數字「清乾淨」再估值,以及現價隱含了什麼樣的成長假設。
⚠️ 免責聲明:本文為教育性分析與閱讀筆記,數字引用自公開申報文件,不構成任何投資建議或買賣訊號。文中的估值模型由 AI 技能依明確列出的假設產生,假設改變結論就會改變。投資決策請自行判斷並諮詢專業意見。股價與估值以 2026-10-23 收盤($228.51) 計。
說明:本系列的 InvestSkill 分析由 Claude(Anthropic 開發的 AI)在本機執行,文章也由 Claude 協助撰寫;DCF 已用 Python 獨立重算。
一、第一步:把數字清乾淨
估值最常見的錯誤,是直接拿財報上的 EPS 或淨利去乘一個倍數。Marvell 的財報至少有三個地方需要調整。我在跑 stock-valuation 時特別在提示詞裡要求:把 $18 億車用乙太網路處分利益視為非經常性,並列出所有假設。
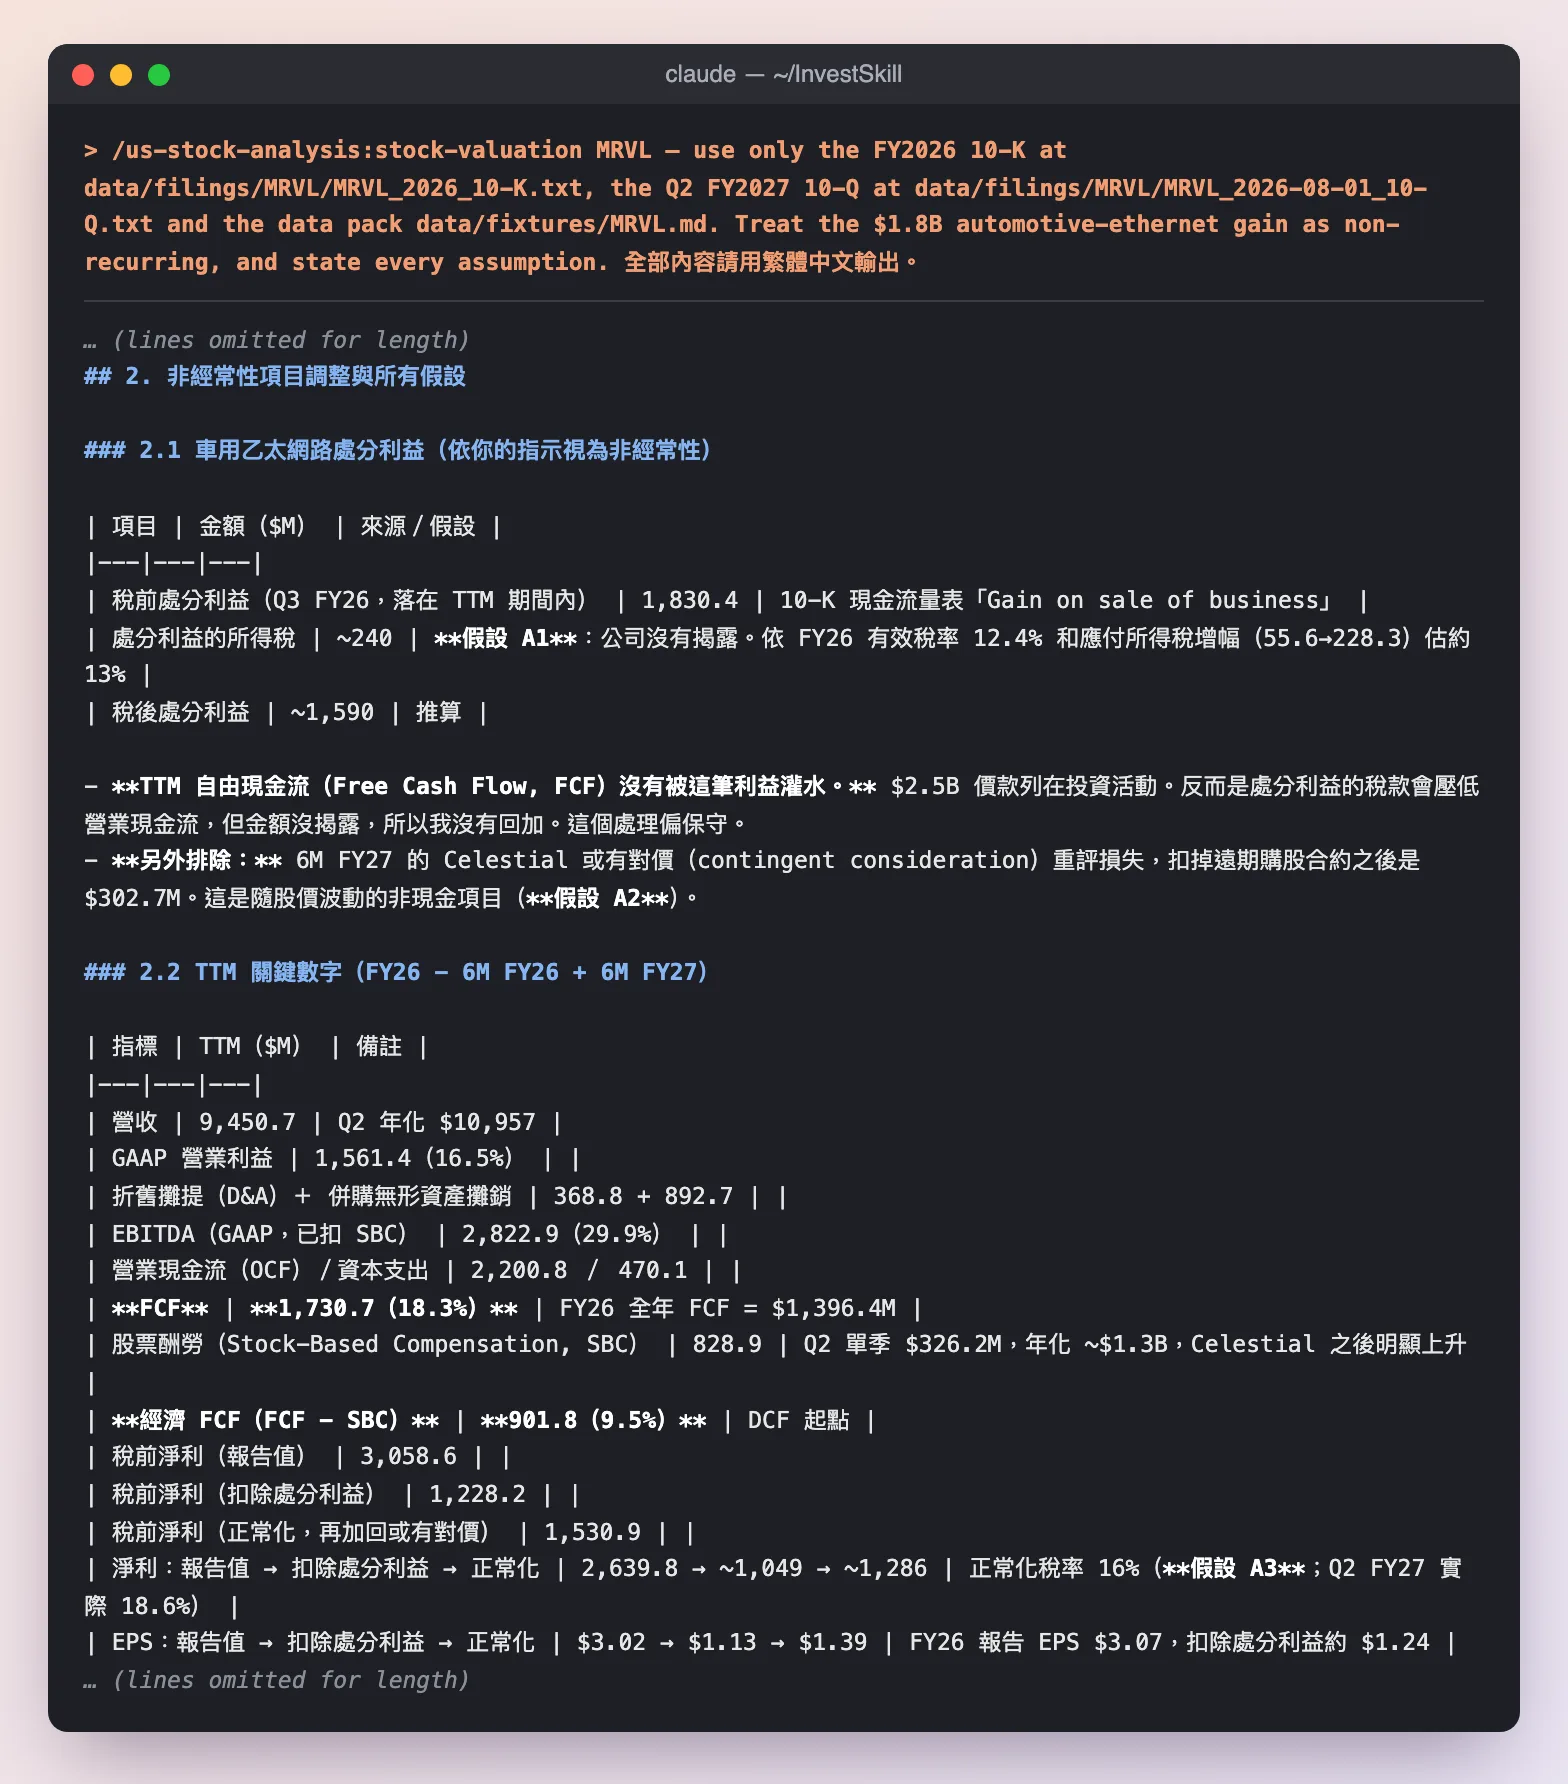
第一行是實際下的指令。技能先剔除處分利益、排除 Celestial 或有對價的非現金重估,再把股權激勵(SBC)從自由現金流扣掉,得到「經濟 FCF」。
調整一:剔除一次性處分利益
| 項目 | TTM |
|---|---|
| 稅前淨利(報告值) | $3,058.6M |
| − 車用乙太網路處分利益 | −$1,830.4M |
| + Celestial 或有對價重估(非現金,已扣除遠期購股合約利益 $1.31 億;毛額 $4.337 億) | +$302.7M |
| = 正常化稅前淨利 | $1,530.9M |
| 正常化淨利(稅率 16%,假設) | 約 $1,286M |
| 正常化 EPS | 約 $1.39(報告值 $3.02) |
調整二:把股權激勵當成真實成本
| 項目 | TTM |
|---|---|
| 自由現金流(FCF) | $1,730.7M |
| − 股權激勵(SBC) | −$828.9M |
| = 經濟 FCF | $901.8M(營收的 9.5%) |
為什麼要扣 SBC?因為公司把股票發給員工,等於把股東的一部分所有權拿去付薪水。如果公司改用現金發薪,現金流就會少這麼多。Marvell 的回購也證實了這點:6M FY27 回購 $4 億,加上替員工繳的扣繳稅 $3.65 億,大部分只是在抵銷 SBC 造成的稀釋。
調整三:完全稀釋股數與類負債
| 項目 | 數值 |
|---|---|
| 流通股數 | 877.0M |
| + NVIDIA 特別股(轉換後) | +21.8M |
| + 稀釋性股票獎酬 | +23.8M |
| + 客戶認股權證(庫藏股法) | +5.7M |
| 完全稀釋股數 | 928.3M |
| 淨負債(債務 − 現金) | $1,030.1M |
| + Celestial 或有對價負債 | +$749.5M |
| 調整後淨負債 | $1,779.6M |
用完全稀釋股數計算,市值約 $2,121 億,企業價值(EV)約 $2,139 億。
清乾淨之後的倍數
| 倍數 | 數值 |
|---|---|
| EV/TTM 營收 | 22.6 倍 |
| EV/TTM EBITDA | 75.8 倍 |
| EV/TTM FCF | 123.6 倍 |
| EV/經濟 FCF | 約 237 倍 |
| 本益比(報告 EPS) | 75.7 倍 |
| 本益比(扣除處分利益,稅率假設 13%) | 約 202 倍 |
| 本益比(正常化) | 約 165 倍 |
(技能輸出,以完全稀釋股數與調整後淨負債計算。)
這就是開頭那句話的意思:76 倍本益比是被一次性利益壓低的假象,正常化後超過 160 倍。
二、方法選擇
| 方法 | 採用 | 權重 | 理由 |
|---|---|---|---|
| DCF(以經濟 FCF 計) | ✅ | 50% | FCF 為正,是主要方法 |
| EV/EBITDA | ✅ | 25% | 倍數是假設區間,不是同業觀察值 |
| 本益比(現金 EPS) | ✅ | 25% | 加回稅後無形資產攤銷,SBC 仍當費用 |
| 可比公司分析 | ❌ | — | 提供的資料裡沒有同業市場資料,技能拒絕用記憶補值 |
| 剩餘收益模型 | ❌ | — | 商譽+無形資產占權益 88%,帳面價值沒有意義 |
| 股利折現 | ❌ | — | 殖利率約 0.1% |
最後兩項值得一提:Marvell 的每股有形帳面價值只有約 $2.5,所以用帳面價值估值毫無意義;而 $0.24 的年股利相對 $228 的股價,殖利率只有 0.1%。
三、DCF:基準每股約 $62
折現率
| 參數 | 值 | 說明 |
|---|---|---|
| 無風險利率 | 4.25% | 假設 |
| Beta | 1.50 | 假設(高 Beta 的 AI 半導體) |
| 股權風險溢酬 | 5.0% | 假設 |
| 股權成本 | 11.75% | 4.25% + 1.5 × 5.0% |
| 稅前債務成本 | 5.30% | 2036 年到期票據的票面利率(10-Q) |
| WACC | 11.5% | 債務只占資本約 2.6% |
三個情境
所有情境都從 TTM 營收 $94.5 億、經濟 FCF 率 9.5% 起算:
| 多頭(20%) | 基準(60%) | 空頭(20%) | |
|---|---|---|---|
| 營收成長 Y1→Y5 | 40→18% | 30→13% | 15→5% |
| 前五年 CAGR | 28.4% | 20.7% | 8.8% |
| 經濟 FCF 率 Y5/Y10 | 26%/30% | 21%/24% | 13%/15% |
| WACC/永續成長率 | 10.5%/3.5% | 11.5%/3.0% | 12.5%/2.5% |
| 情境敘事 | 客製晶片放量、Celestial 成功、SBC 占比下降 | 資料中心動能延續,之後放緩 | AI 資本支出消化,加上大客戶流失 |
基準情境的前三年:
| 年 | 營收 | 經濟 FCF 率 | 經濟 FCF | 現值 |
|---|---|---|---|---|
| 1 | $12,286M | 11.8% | $1,453M | $1,304M |
| 2 | $15,357M | 14.1% | $2,170M | $1,746M |
| 3 | $18,429M | 16.4% | $3,026M | $2,183M |
(節錄;技能輸出列出完整十年。第 10 年營收約 $343 億。)
- 十年現值合計:$254.6 億
- 終值現值:$336.0 億(占 EV 56.9%)
- EV:$590.6 億,減調整後淨負債 $17.8 億
- 每股內含價值:$61.7
我用 Python 依同樣的假設重算一次,得到完全相同的 $61.7。
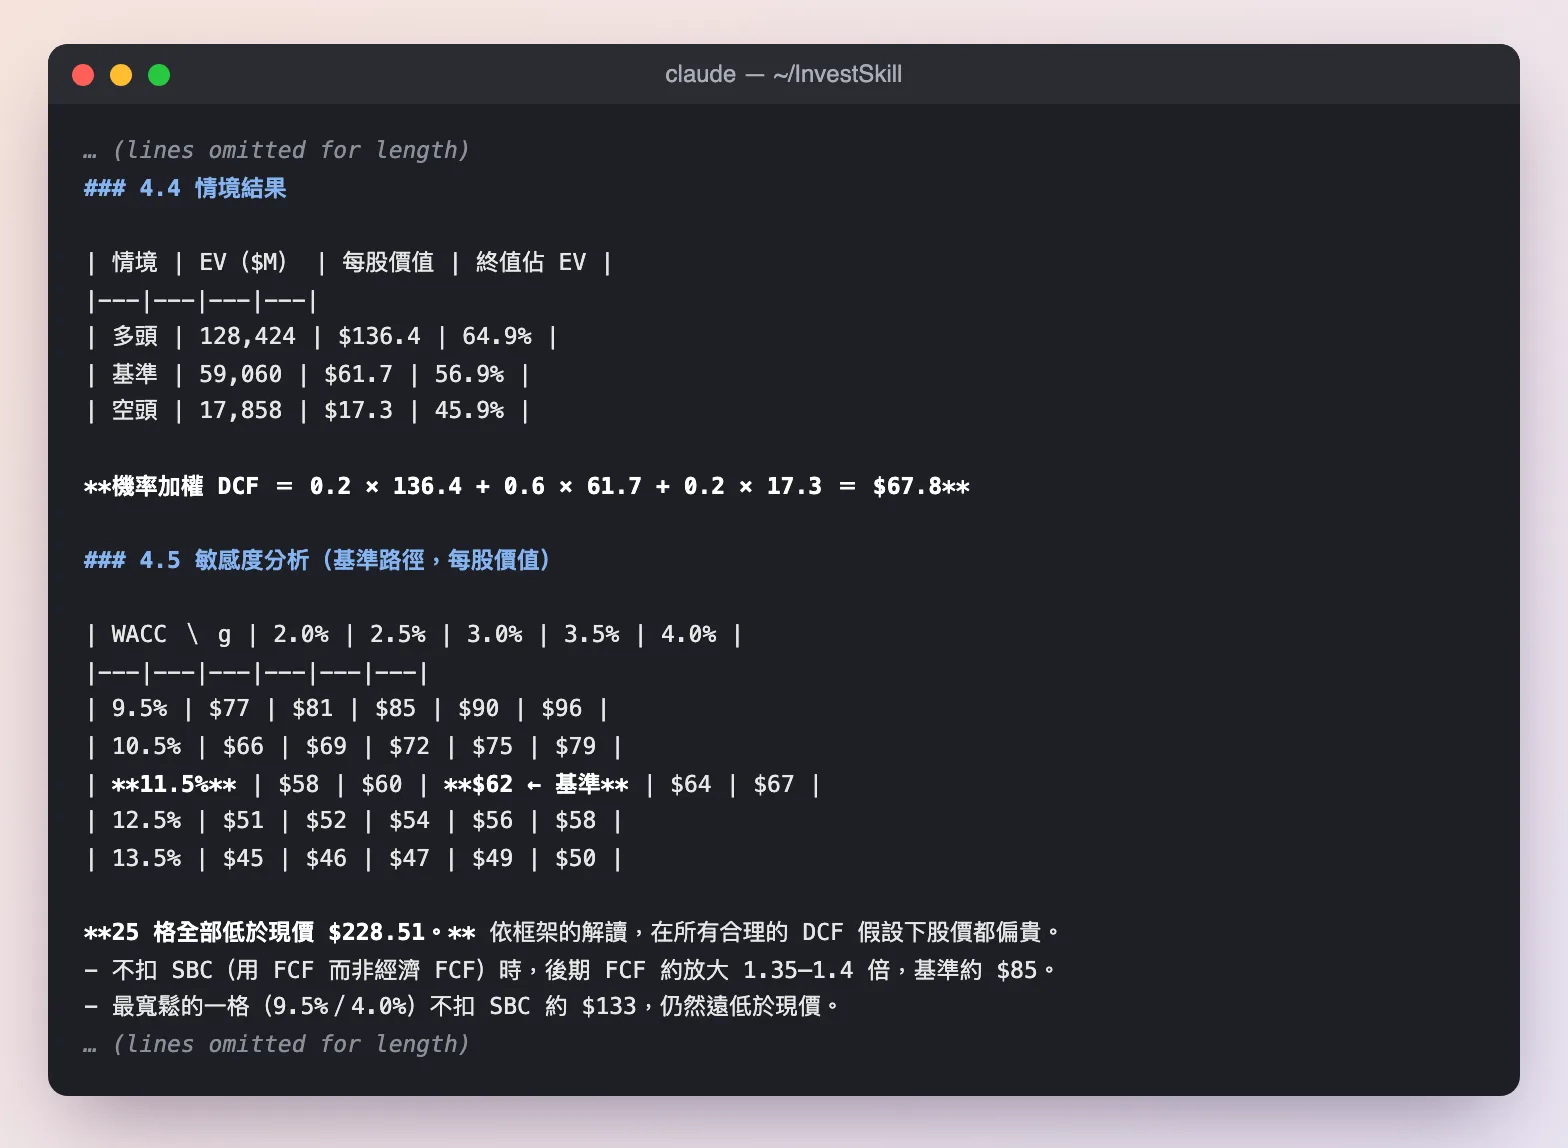
多頭 $136.4、基準 $61.7、空頭 $17.3,機率加權 $67.8。敏感度表 25 格全部低於現價 $228.51。
敏感度
| WACC \ g | 2.0% | 3.0% | 4.0% |
|---|---|---|---|
| 9.5% | $77 | $85 | $96 |
| 11.5% | $58 | $62 | $67 |
| 13.5% | $45 | $47 | $50 |
(節錄自技能的 5×5 表。)
技能補充:即使不扣 SBC、用最寬鬆的一格(WACC 9.5%、永續成長 4%),每股也只有約 $133,仍遠低於現價。
四、倍數法:給 AI 溢價的版本
DCF 很保守,所以技能另外用兩種倍數法,刻意給高成長 AI 半導體的溢價區間:
| 方法 | 保守 | 基準 | 溢價 |
|---|---|---|---|
| EV/NTM EBITDA(30x/40x/50x) | $99.9 | $162.2 | $233.3 |
| 本益比/NTM 現金 EPS(40x/55x/70x) | $96.7 | $159.3 | $234.1 |
這些倍數都是假設,不是同業的實際倍數。即使如此,只有在「溢價」情境下,倍數法的價值才略高於現價。
五、綜合:內含價值約 $114
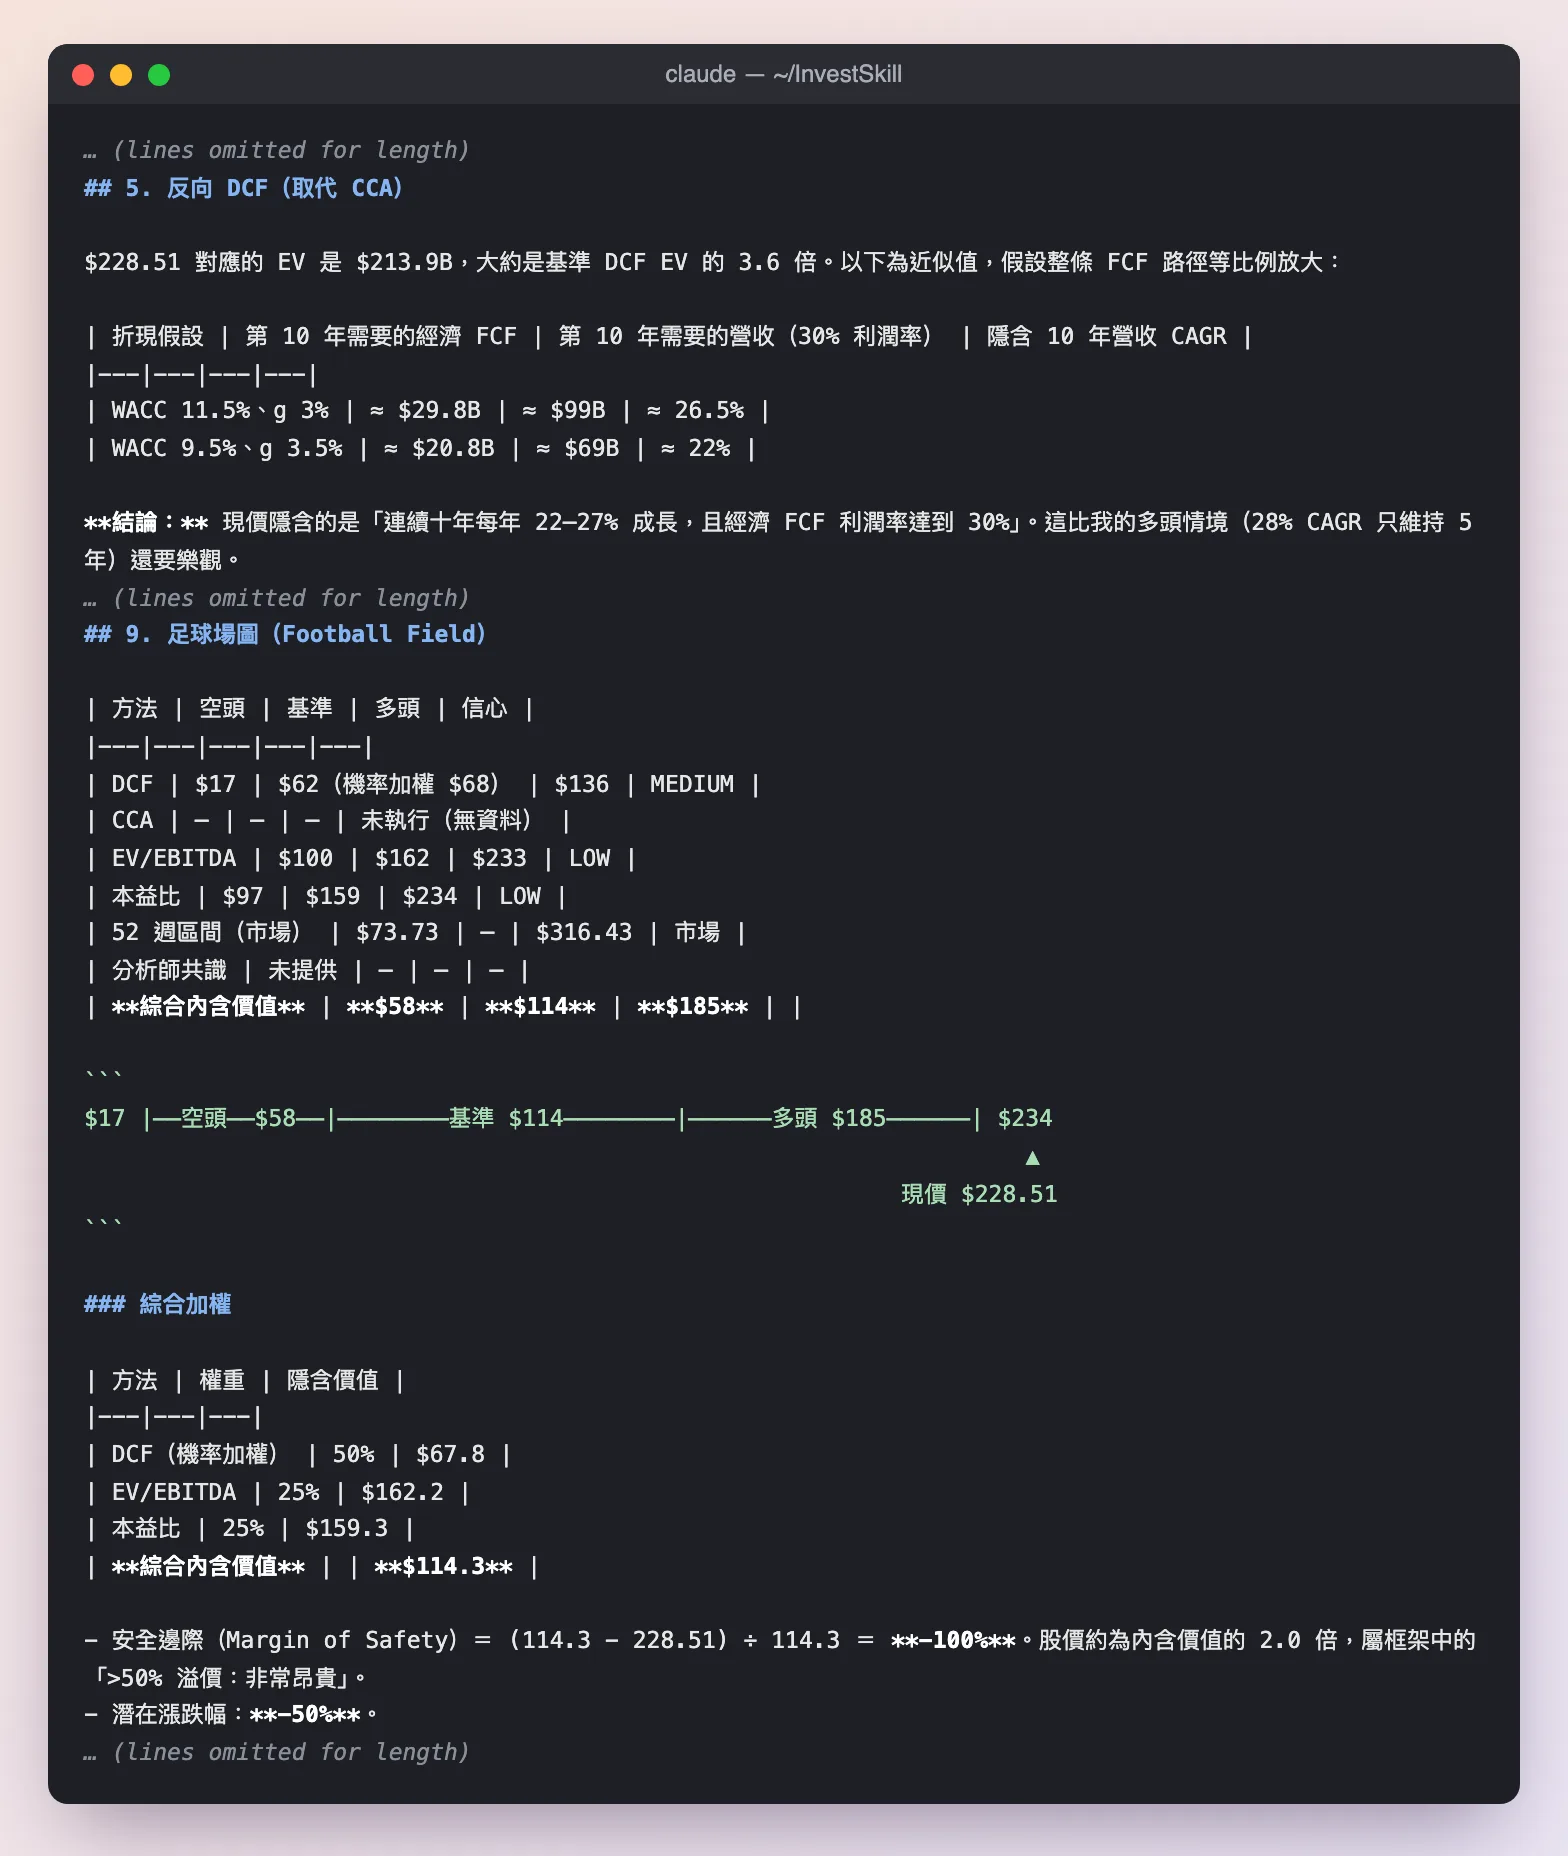
綜合內含價值:空頭 $58、基準 $114、多頭 $185。現價 $228.51 高於多頭情境。
| 方法 | 權重 | 隱含價值 |
|---|---|---|
| DCF(機率加權) | 50% | $67.8 |
| EV/EBITDA(基準) | 25% | $162.2 |
| 本益比(基準) | 25% | $159.3 |
| 綜合內含價值 | $114.3 |
每股價值(US$,bar = 值 ÷ 228.51 × 34)
空頭(綜合)    █████████                         58
基準(綜合)    █████████████████                 114
多頭(綜合)    ████████████████████████████      185
現價            ██████████████████████████████████  228.51
股價約為綜合內含價值的 2.0 倍。
六、反推:現價需要什麼成長?
與其爭論內含價值是 $62 還是 $114,更有用的問題是:要讓 $228.51 合理,Marvell 需要做到什麼?
技能的反向 DCF(假設整條 FCF 路徑等比例放大):
| 折現假設 | 第 10 年需要的經濟 FCF | 第 10 年需要的營收(30% 利潤率) | 隱含 10 年營收 CAGR |
|---|---|---|---|
| WACC 11.5%、g 3% | 約 $298 億 | 約 $990 億 | 約 26.5% |
| WACC 9.5%、g 3.5% | 約 $208 億 | 約 $690 億 | 約 22% |
翻成白話:現價隱含 Marvell 連續十年每年成長 22–27%,而且扣掉 SBC 後的 FCF 率要達到 30%。這比技能的多頭情境(28% 成長只維持 5 年)還要樂觀。
管理層的目標其實更樂觀
有趣的是,管理層自己給的目標比這還高。依 catalyst-calendar 技能檢索的報導,Marvell 在 2026-10-06 的投資人日把 FY2028 營收目標上調到約 $200 億,並提出 FY2031 營收 $700–900 億的目標(二手報導,尚未對照公司投影片)。
如果 FY2031 真的達到 $700 億,相當於從 TTM 的 $94.5 億在約 4.5 年內成長 7 倍以上,年複合成長率約 50–55%。在這個目標下,現價反而便宜。所以 Marvell 的估值問題,最後變成一個信任問題:
| 你相信 | 隱含的每股價值 |
|---|---|
| 技能的基準情境(5 年 CAGR 約 21%,之後放緩) | 約 $62(DCF) |
| 現價隱含(10 年 CAGR 22–27%) | $228.51 |
| 管理層 FY2031 目標($700–900 億) | 遠高於現價 |
七、模型的弱點
- WACC 是假設。 Beta 1.5、無風險利率 4.25% 都沒有來源資料。如果市場實際用 8–9% 的 WACC,DCF 價值會明顯提高;但技能的敏感度表顯示,9.5% 下基準也只有 $85。
- 扣 SBC 是保守做法。 很多分析師用加回 SBC 的 FCF。技能估計加回後 DCF 約上調 35–40%,結論不變。
- 成長持續期可能被低估。 如果 AI 資本支出的高成長持續 8–10 年,而不是 5 年,多頭情境會偏低。管理層的 FY2031 目標正是這種情境。
- 沒有同業倍數。 依提示詞限制,技能沒有用任何同業市場資料,所以倍數法的區間完全是判斷。
八、技能的訊號
| 技能 | 訊號 | 分數 | 動作 |
|---|---|---|---|
stock-valuation | BEARISH | 2.5 | SELL |
技能的理由:綜合內含價值 $114 約為現價的一半,敏感度表 25 格沒有一格高於現價。它也誠實寫出信心只有 MEDIUM:WACC 與倍數都是假設,而且「AI 需求的持續期可能讓多頭情境偏低」。
我的解讀:
- 以現有數字估,Marvell 很貴:正常化本益比約 165 倍,經濟 FCF 殖利率約 0.4%。
- 現價買的是管理層的長期目標。如果你相信 FY2031 $700 億營收,現價有空間;如果你只相信目前的成長軌跡,現價隱含的成長已經超過合理範圍。
- 估值不提供時機。 股價在一年內從 $74 到 $316 再到 $228,短期由情緒與資金驅動,不由 DCF 決定。
九、和 SpaceX 系列比較
兩個系列用同一套技能,結論的結構很像:
| SpaceX(SPCX) | Marvell(MRVL) | |
|---|---|---|
| 市值 | 約 $2.0 兆 | 約 $2,004 億 |
| EV/TTM 營收 | 約 61 倍 | 約 21–23 倍 |
| DCF 基準每股 | 約 $37(股價 $147) | 約 $62(股價 $229) |
| 股價/綜合內含價值 | 約 3.5 倍 | 約 2.0 倍 |
| 市場在買什麼 | 軌道算力、Starship 等選擇權 | 管理層 FY2031 營收目標 |
Marvell 的估值溢價比 SpaceX 小,而且有一個可以檢驗的目標(FY2028 約 $200 億營收)。這讓接下來幾季的財報特別重要。
十、小結
| 問題 | 答案 |
|---|---|
| 財報上的本益比 76 倍準嗎? | 不準;扣掉一次性處分利益後約 202 倍,正常化約 165 倍 |
| DCF 值多少? | 基準每股約 $62,機率加權約 $68 |
| 綜合內含價值? | 約 $114,約為現價的一半 |
| 現價隱含什麼? | 連續十年每年成長 22–27% |
| 誰比現價更樂觀? | 管理層:FY2031 營收 $700–900 億(二手報導) |
下一篇是最後一篇:把空方論點推到最強,列出未來 90 天的催化劑(包括 12 月初的 Q3 財報),再把五篇的結論收在一起。
系列導航
- part 1:AI 資料中心晶片產業全景:Marvell 站在哪一層
- part 2:拆解財報:資料中心成長與盈餘品質
- part 3:護城河與競爭者:對上博通、Credo 與台灣設計服務廠
- part 4:估值:2,000 億美元市值隱含了什麼(本篇)
- part 5:空方論點、催化劑與結論
延伸閱讀:SpaceX 美股深度分析 part 4 - 估值 。
資料來源
- Marvell FY2026 10-K,2026-03-11,accession 0001835632-26-000011:SEC EDGAR
- Marvell Q2 FY2027 10-Q,2026-08-28,accession 0001835632-26-000025:SEC EDGAR
- 股價:Yahoo Finance chart API 日線收盤,取得於 2026-10-25
- 投資人日目標(二手報導,
catalyst-calendar技能檢索):Yahoo Finance 、parameter.io - 分析工具:InvestSkill
(
stock-valuation),執行日期 2026-10-25。所有 WACC、成長率、利潤率與倍數假設由技能產生並在文中列出,非公司指引
