大部分人看 Marvell,看到資料中心營收年增 46%,覺得它是 AI 大贏家。 但同一季,博通的 AI 營收年增 221%,Credo 年增 115%,Astera Labs 年增 104%。 在一個整體高速成長的市場裡,成長得比對手慢,代表市占正在流失。 這篇把 Marvell 放回競爭者中間比較:它的護城河在哪裡,又在哪裡被侵蝕。
⚠️ 免責聲明:本文為教育性分析與閱讀筆記,數字引用自公開申報文件與註明出處的公開資料,不構成任何投資建議或買賣訊號。投資決策請自行判斷並諮詢專業意見。股價與估值以 2026-10-23 收盤($228.51) 計。
說明:本系列的 InvestSkill 分析由 Claude(Anthropic 開發的 AI)在本機執行,文章也由 Claude 協助撰寫。競爭者數字由技能透過網路檢索取得,可信度低於 SEC 申報文件,引用時逐項標註來源。
一、Marvell 打的三場仗
Marvell 的資料中心業務面對三組不同的對手:
                   Marvell
       ┌──────────────┼───────────────┐
       ▼              ▼               ▼
   客製化 AI 晶片   光電與互連      交換器晶片
   博通(龍頭)     博通            博通(龍頭)
   世芯 Alchip      Credo           NVIDIA
   創意 GUC         Astera Labs     Cisco
   聯發科           NVIDIA 自研
三場仗有一個共同的對手:博通(Broadcom)。它在客製化晶片和交換器都是龍頭,在光電 DSP 也是 Marvell 的主要對手。
二、InvestSkill 怎麼看:competitor-analysis
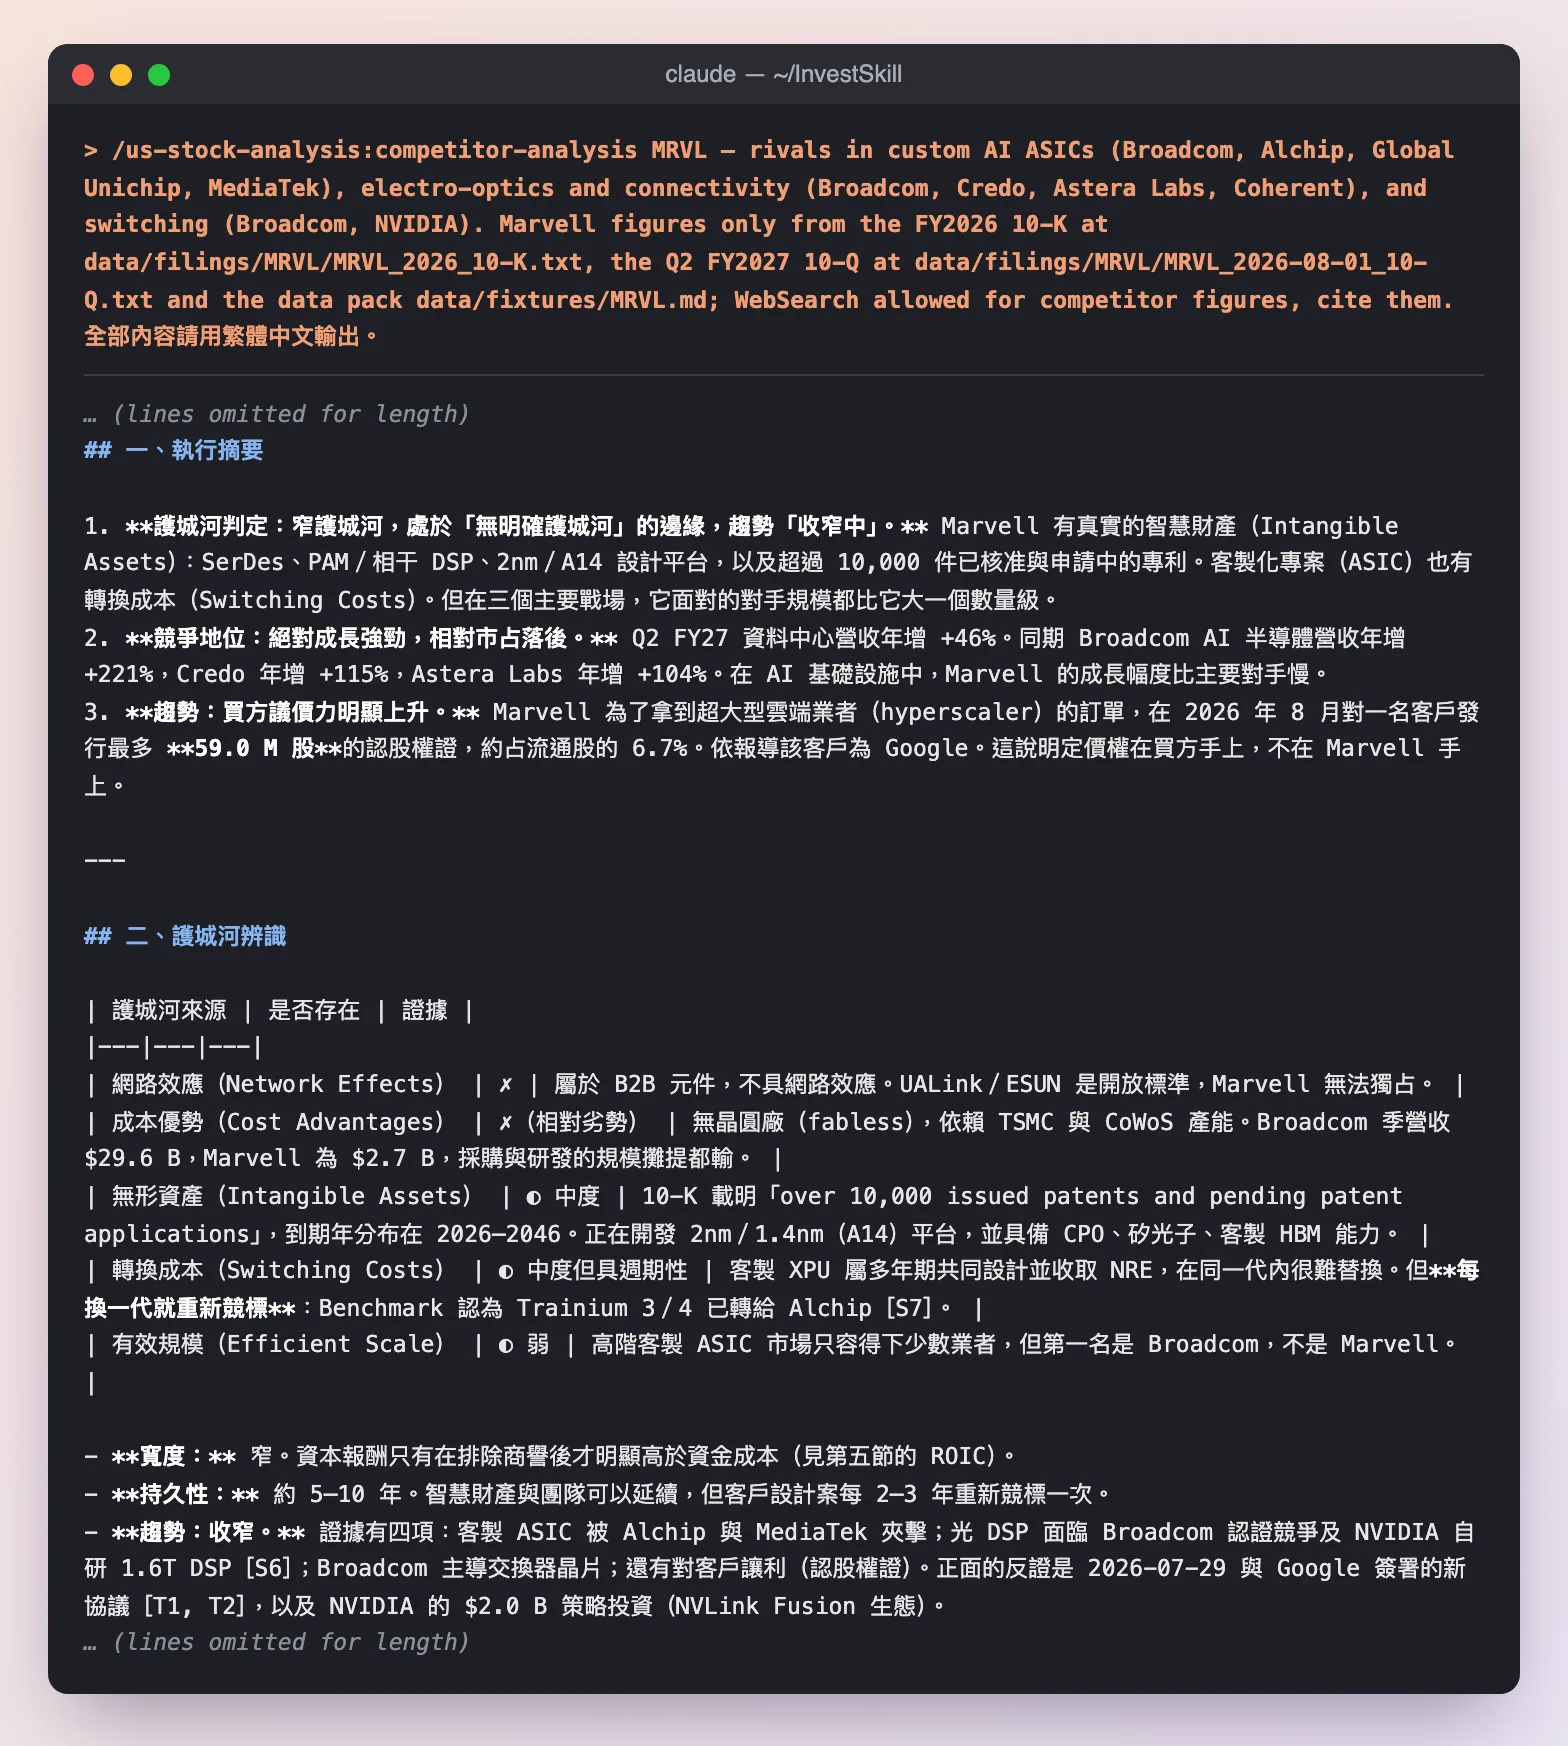
技能的判定:綜合 5.2 分,屬「無明確護城河」區間的上緣、接近窄護城河,趨勢「收窄中」。Marvell 有真實的智慧財產與轉換成本,但三個主要戰場的對手規模都比它大一個數量級。
技能逐項檢查五種護城河來源:
| 護城河來源 | 判定 | 證據 |
|---|---|---|
| 網路效應 | ✗ | B2B 元件;UALink 等是開放標準 |
| 成本優勢 | ✗(相對劣勢) | 博通季營收 $296 億,Marvell $27 億,採購與研發的規模都輸 |
| 無形資產 | ◐ 中度 | 超過 10,000 件已核准與申請中的專利;2nm/1.4nm 平台、CPO、矽光子 |
| 轉換成本 | ◐ 中度但有週期性 | 同一代客製晶片很難替換,但每換一代就重新競標 |
| 有效規模 | ◐ 弱 | 高階客製 ASIC 只容得下少數業者,但第一名是博通 |
「轉換成本有週期性」是理解 Marvell 最重要的一點。客製化晶片的合作通常是:雲端業者和設計夥伴一起開發一代晶片,量產兩三年;下一代再重新選夥伴。所以 Marvell 的客戶關係每兩三年就要重新贏一次。
三、第一場仗:客製化 AI 晶片
市場結構
依技能引用的第三方估計,博通占客製化 AI ASIC 市場約 60–85%,Marvell 約 8–12%。這些數字都是分析師估計,不同來源差異很大,只能當作量級參考。
用兩家公司自己公布的數字比較,差距同樣明顯(季底都在 2026 年 8 月初):
| 指標 | 博通 Q3 FY26 | Marvell Q2 FY27 |
|---|---|---|
| AI/資料中心營收 | AI 半導體 $167 億,年增 221% | 資料中心 $21.7 億,年增 46% |
博通的 AI 營收約是 Marvell 整個資料中心營收的 7.7 倍,而且成長得更快。兩者的統計範圍不同(Marvell 的資料中心還包含儲存與傳統網通),但方向很清楚。
兩面夾擊
Marvell 在這場仗裡被夾在中間:
博通:AI 半導體營收 $167 億/季,高毛利、規模大
            ▲
            │ 夾擊
         Marvell
            │
            ▼
世芯、創意、聯發科:報價低、毛利低
技能整理的設計案動態(全部是分析師或媒體說法,公司未證實):
- AWS Trainium 3/4:Benchmark 分析師認為已轉給世芯;世芯北美營收占比從 2026 Q1 的 23% 跳到 Q2 的 51%,與這個說法吻合。RBC 則認為會是雙供應商。
- Google:媒體報導 Marvell 在 2026-07 和 Google 簽下新的客製晶片協議,而那張 5,897 萬股的認股權證就是發給 Google。10-Q 沒有點名客戶,但報導的股數與履約價和 10-Q 一致。
- 聯發科:已切入 Google TPU 專案,目標 2027 年取得 15–20% 市占(聯發科 2Q26 法說稿)。
如果這些說法屬實,Marvell 的處境是:失去一個大客戶的一代產品,又用股權換回另一個大客戶。這正是技能說「買方議價力明顯上升」的原因。
四、第二場仗:光電與互連
這是 Marvell 最強的一塊。在 PAM4 光電 DSP 上,主要供應商是 Marvell 和博通兩家;10-K 稱自己有「industry-leading PAM technology」。
但這個市場正在被三方面侵蝕:
| 威脅 | 說明 |
|---|---|
| Credo、Astera Labs | 從主動電纜(AEC)、Retimer 切入,成長極快:最近一季營收年增 115% 與 104% |
| NVIDIA 自研 | 技能引用的產業分析指出 NVIDIA 正在自研 1.6T DSP(定性資料,未量化) |
| CPO/LPO 技術 | 把光學元件直接封裝在晶片旁,可能減少獨立 DSP 的需求 |
Marvell 的防守是 Celestial AI 的 Photonic Fabric(用光做 scale-up 互連)和自己的 CPO 產品。如果成功,可以跨入 Credo、Astera Labs 以銅線為主的領域;但目前 Celestial 的營收「not material」。
五、財務對標:成長、毛利、效率
先看成長。最近一季的營收年增率:
最近一季營收年增率(%)
Credo         ██████████████████████████████████  +115%
Astera Labs   ███████████████████████████████     +104%
Broadcom      █████████████████████████           +86%
Marvell       ███████████                         +36.5%
Coherent      ██████████                          +33.8%
(各公司季底不同,數字由技能檢索自各公司財報新聞稿或 8-K,見文末。)
再看毛利率:
最近一季 GAAP 毛利率(%)
Astera Labs   ██████████████████████████████████  73.3%
Broadcom      ████████████████████████████████    69.1%
Credo         ██████████████████████████████      64.5%
Marvell       █████████████████████████           53.1%
Coherent      ██████████████████                  38.5%
世芯 Alchip   ████████████████                    34.8%
Marvell 的毛利率剛好落在「產品型」業者(Astera、博通、Credo,64–73%)和「設計服務型」業者(世芯,約 35%)之間。技能的解讀是:客製化 ASIC 業務本質上更接近代工服務,晶圓成本直接轉嫁給客戶,拉低了 Marvell 的整體毛利率。
最後看研發效率,也就是每花 $1 研發,能產生多少毛利:
每 $1 研發創造的毛利(倍)
Broadcom      ██████████████████████████████████  7.05x
Coherent      ██████████████████                  3.63x
Credo         █████████████                       2.70x
Astera Labs   ██████████                          2.12x
Marvell       █████████                           1.96x
Marvell 在美國同業中最低。原因之一是 Q2 研發費用年增 42.8%,包含併購 Celestial 與 XConn 帶入的人員,投資還沒有轉成營收。
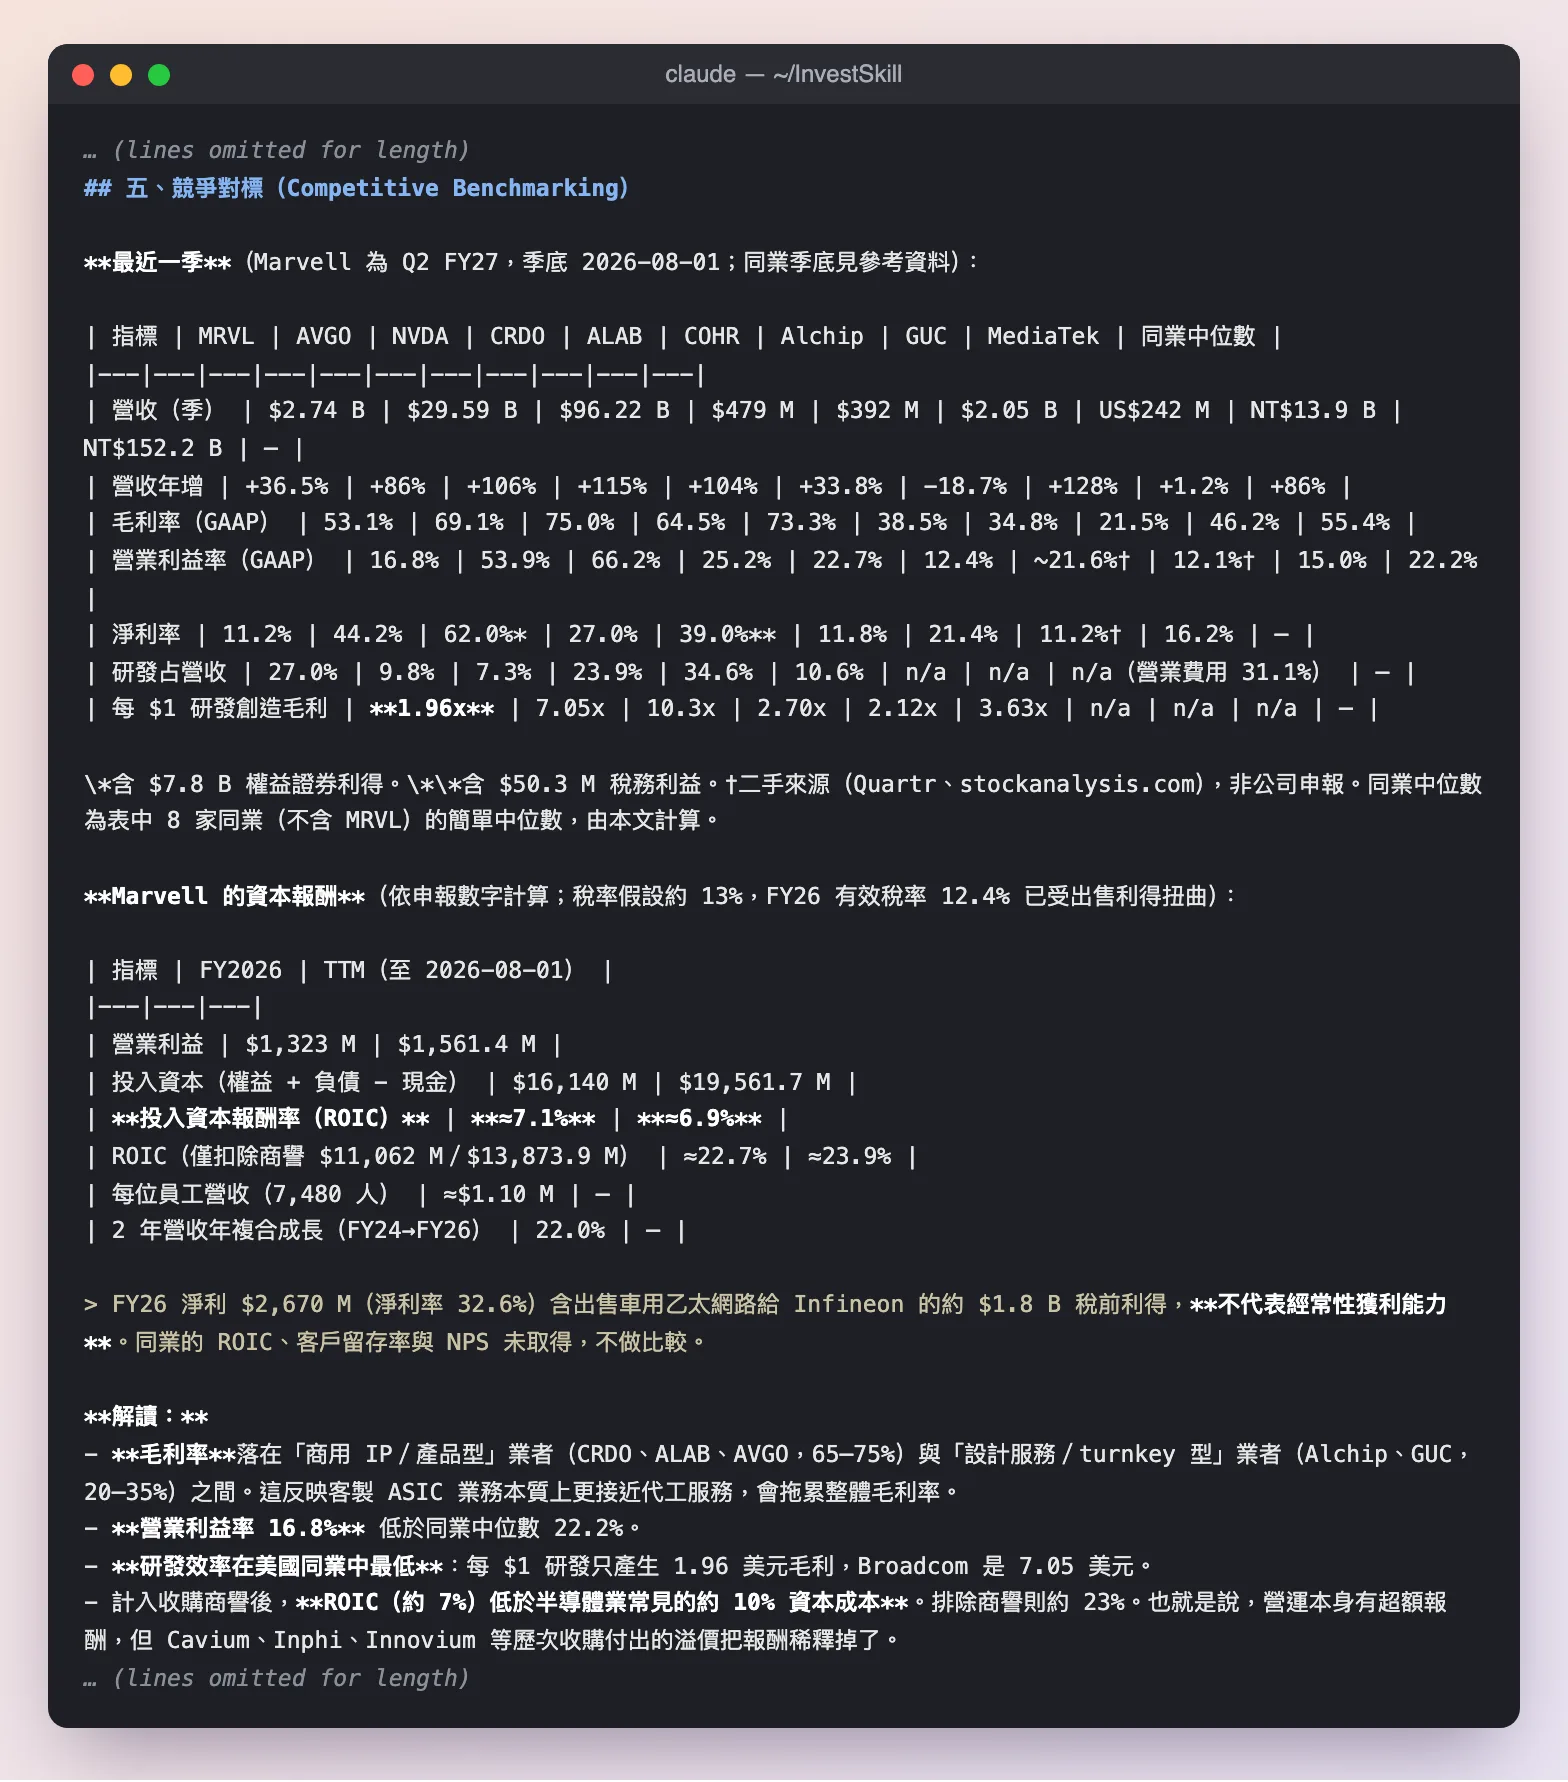
技能把 Marvell 與 8 家同業並排比較。表下的資本報酬是用申報數字計算的:含商譽的 ROIC 約 7%,排除商譽約 24%。
ROIC:併購溢價稀釋了報酬
投入資本報酬率(ROIC)是「每一塊投入的資本,每年賺回多少」。技能的計算:
| 指標 | TTM |
|---|---|
| 營業利益 | $1,561.4M |
| 投入資本(權益+負債−現金) | $19,561.7M |
| ROIC(含商譽) | 約 6.9% |
| ROIC(扣除商譽 $13,873.9M) | 約 23.9% |
(稅率假設約 13%,技能計算。)
這兩個數字一起看很有意思:營運本身的報酬很好(約 24%),但歷次併購(Cavium、Inphi、Innovium、Celestial)付出的溢價,把整體報酬稀釋到低於半導體業約 10–12% 的資本成本(part 4 的 WACC 假設是 11.5%)。換句話說,Marvell 過去的併購還沒有證明自己創造了價值。
六、定價權:認股權證是最重要的訊號
| 證據 | 方向 |
|---|---|
| 毛利率 41.3%(FY25)→ 51.0%(FY26)→ 53.1%(Q2 FY27) | ↑,但 10-Q 歸因於產能吸收與產品組合,不是漲價 |
| 毛利率比 Credo、Astera、博通低 10–20 個百分點 | ↓ 同類產品議價力較弱 |
| 客戶認股權證:FY25 420 萬股、FY26 100 萬股、2026-08 5,897 萬股 | ↓↓ 以股權換訂單,會計上沖減營收 |
| 10-K:平均售價持續面臨壓力 | ↓ |
最後一張認股權證的規模,是前兩張加起來的 11 倍以上。技能說:「這是本次分析中最重要的單一競爭訊號。」以 $228.51 計算,這張權證已經價內(履約價 $206.58)。
七、護城河綜合評分
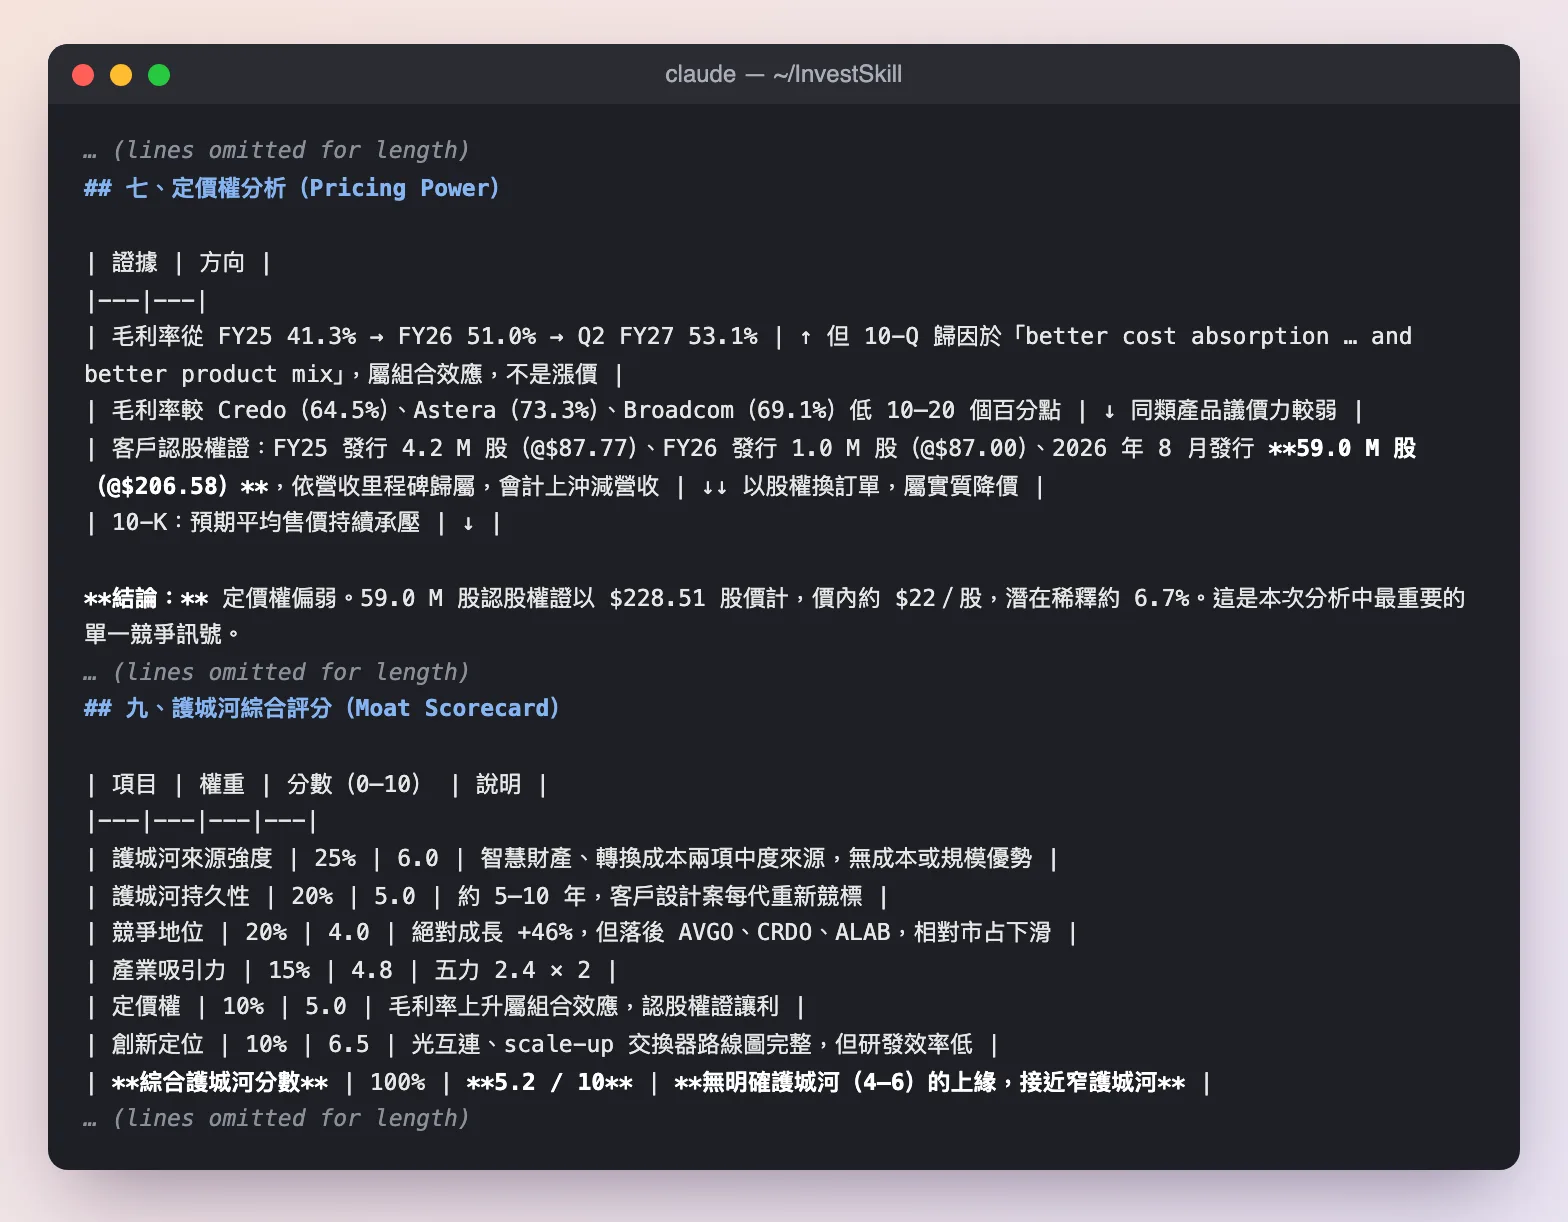
綜合護城河分數 5.2/10,屬「無明確護城河(4–6 分)的上緣,接近窄護城河」。競爭地位只拿 4 分:絕對成長強,但落後博通、Credo 與 Astera Labs。
| 項目 | 權重 | 分數 |
|---|---|---|
| 護城河來源強度 | 25% | 6.0 |
| 護城河持久性 | 20% | 5.0 |
| 競爭地位 | 20% | 4.0 |
| 產業吸引力(五力 2.4 × 2) | 15% | 4.8 |
| 定價權 | 10% | 5.0 |
| 創新定位 | 10% | 6.5 |
| 綜合 | 100% | 5.2 |
技能的最終訊號是 NEUTRAL 4.8/HOLD。
八、多方的反駁
公平起見,Marvell 的競爭地位也有幾個強的論點:
- 兩大生態系同時押注 Marvell。 NVIDIA 以 $20 億認購特別股,把 Marvell 的客製化 XPU 接進 NVLink 生態系;媒體報導 Google 也簽了新協議。
- 管理層反應很快。 2026 年 2 月完成兩筆收購,3 月引進 NVIDIA,7 月簽下 Google,在傳出 Trainium 失守後兩季內補上新的大客戶(技能整理)。
- 認股權證也可以是好消息。 它依營收里程碑既得,等於客戶承諾了多年的大額採購。如果里程碑全部達成,代表一份很大的長期合約。
- 光互連的路線圖完整。 從 DSP、CPO、LPO 到 Photonic Fabric,Marvell 在每一條技術路線上都有產品,替代風險被部分抵銷。
九、追蹤清單
| 訊號 | 偏多 | 偏空 |
|---|---|---|
| 資料中心成長 vs 博通 | 連續兩季達到博通 AI 營收成長率的一半以上 | 持續大幅落後 |
| 客戶設計案 | 認股權證開始依營收里程碑既得 | 證實失去前三大客製專案,或 Customer A 占比跌破 10% |
| 毛利率 | 往 56% 以上移動(產品組合轉向互連) | 連續兩季低於 50% |
| 光互連 | Celestial 或 UALink 交換器公開量產設計案 | NVIDIA 自研 DSP 在 1.6T 世代取得過半連接埠 |
十、小結:成長的市場、收窄的護城河
Marvell 處在一個非常好的市場裡:AI 資料中心的客製化晶片和光互連都在高速成長。但競爭分析顯示:
- 在客製化晶片,它是第二名,而且被博通和台灣設計服務廠兩面夾擊;
- 在光電互連,它有真正的護城河,但面臨新進者、NVIDIA 自研和新技術三方面的侵蝕;
- 它需要用股權換訂單,代表定價權在客戶手上。
用一句話總結:Marvell 是 AI 浪潮的受益者,但不是定價者。下一篇算估值:在這樣的競爭地位下,2,000 億美元的市值合理嗎?
系列導航
- part 1:AI 資料中心晶片產業全景:Marvell 站在哪一層
- part 2:拆解財報:資料中心成長與盈餘品質
- part 3:護城河與競爭者:對上博通、Credo 與台灣設計服務廠(本篇)
- part 4:估值:2,000 億美元市值隱含了什麼
- part 5:空方論點、催化劑與結論
資料來源
Marvell(一手文件)
- FY2026 10-K,2026-03-11,accession 0001835632-26-000011:SEC EDGAR
- Q2 FY2027 10-Q,2026-08-28,accession 0001835632-26-000025:SEC EDGAR
競爭者(competitor-analysis 技能網路檢索,2026-10-25 取得)
- 財報:博通 Q3 FY26 8-K 、Credo Q1 FY27 、Astera Labs Q2 2026 、Coherent FY26 、世芯 Q2 2026 、聯發科 2Q26 法說稿
- 市占與設計案(分析師或媒體說法):Motley Fool:Marvell vs Broadcom 、Benchmark 降評(Trainium) 、Evertiq:Marvell 與 Google 擴大合作 、光電 DSP 競爭(定性)
分析工具:InvestSkill
(competitor-analysis),執行日期 2026-10-25。
