大部分人看 Marvell 的 FY2026 年報,看到淨利 26.7 億美元、每股賺 3.07 美元,覺得 AI 終於讓它賺大錢。 細看的人會發現,其中 18 億美元的稅前利益來自把車用乙太網路業務賣給英飛凌。 再看最新一季:營收年增 37%、毛利率 53%,成長是真的;但股權激勵升到營收的約 12%,還發了一張 5,900 萬股的認股權證給客戶。 這篇把 Marvell 的財報拆開:哪些是經常性的獲利,哪些是一次性項目,每股價值又被稀釋了多少。
⚠️ 免責聲明:本文為教育性分析與閱讀筆記,數字引用自公開申報文件,不構成任何投資建議或買賣訊號。投資決策請自行判斷並諮詢專業意見。股價與估值以 2026-10-23 收盤($228.51) 計。
說明:本系列的 InvestSkill 分析由 Claude(Anthropic 開發的 AI)在本機執行,文章也由 Claude 協助撰寫;所有數字都對回 SEC 申報文件重新驗算過。
一、讀 Marvell 財報前要先知道的三件事
1. 會計年度很特別。 Marvell 的會計年度在「最接近 1 月 31 日的星期六」結束。所以 FY2026 指的是 2025-02 到 2026-01,最新的 Q2 FY2027 是 2026-05 到 2026-08-01。
2. FY2026 有一筆大額一次性利益。 2025-08-14,Marvell 以 $25 億現金把車用乙太網路業務賣給英飛凌(Infineon),認列稅前處分利益 $18.3 億(10-K)。這筆利益讓 FY2026 的淨利看起來比本業好很多。
3. 終端市場分類變了。 從 FY2026 第四季開始,原本的企業網路、電信、消費、車用與工業四個市場被合併成「通訊與其他」,只剩兩個終端市場。好處是簡單,壞處是外界能看到的細節變少了。
二、六年營收與獲利:AI 讓一切翻轉
先看長期趨勢。FY2024–FY2025 是低谷,FY2026 起 AI 需求接手:
營收(US$ M)
FY2021    ███████████                         2,969
FY2022    ████████████████                    4,462
FY2023    █████████████████████               5,920
FY2024    ████████████████████                5,508
FY2025    █████████████████████               5,767
FY2026    █████████████████████████████       8,195
TTM       ██████████████████████████████████  9,451
| 年度 | 營收 | 毛利率 | 營業利益(損失) | 淨利(損) |
|---|---|---|---|---|
| FY2021 | $2,969M | 50.1% | $(258)M | — |
| FY2022 | $4,462M | 46.3% | $(348)M | — |
| FY2023 | $5,920M | 50.5% | $238M | — |
| FY2024 | $5,508M | 41.6% | $(568)M | $(933)M |
| FY2025 | $5,767M | 41.3% | $(720)M | $(885)M |
| FY2026 | $8,195M | 51.0% | $1,323M | $2,670M |
| TTM | $9,451M | — | $1,561M | $2,640M |
來源:XBRL companyfacts(FY2021–FY2026 10-K 申報值);TTM 為本文計算。FY2021–FY2023 淨利未列入:這幾年的淨利不在本次取得的 XBRL 欄位與 10-K 三年比較表內。
三個觀察:
- 營收停滯了兩年。 FY2023 到 FY2025 營收幾乎沒有成長,因為非 AI 的通訊業務在去庫存。
- 毛利率在 FY2026 跳升近 10 個百分點。 從 41.3% 升到 51.0%。FY2025 包含 $3.579 億的減損,加上 FY2026 營收放大後產能吸收改善、產品組合變好。
- 營業利益在 FY2026 才真正轉正。 過去五年中有四年營業虧損,主要是併購帶來的無形資產攤銷很重(FY2026 攤銷約 $9.4 億)。
三、最新一季:Q2 FY2027
| 項目 | Q2 FY27 | Q2 FY26 | 變化 |
|---|---|---|---|
| 營收 | $2,739.3M | $2,006.1M | +36.5% |
| 資料中心 | $2,171.5M(79%) | $1,490.5M(74%) | +45.7% |
| 通訊與其他 | $567.8M(21%) | $515.6M | +10.1% |
| 毛利率 | 53.1% | 50.4% | +2.7 pp |
| 研發費用 | $741.1M | $519.0M | +42.8% |
| 營業利益 | $459.7M | $290.1M | +58.5% |
| 營業利益率 | 16.8% | 14.5% | +2.3 pp |
| 淨利 | $308.0M | $194.8M | +58.1% |
| 稀釋 EPS | $0.33 | $0.22 | +50% |
來源:Q2 FY2027 10-Q。
這一季的成長是內生成長:Celestial AI 與 XConn 兩筆收購的營收「not material」,而車用乙太網路已經賣掉,反而是拖累。10-Q 把資料中心的成長歸因於「AI 相關需求,涵蓋光電、客製化、儲存與交換器」。
兩個細節:
- 營業利益率擴張靠的是毛利率,不是營運槓桿。 研發費用年增 42.8%,比營收的 36.5% 還快,營業費用率其實從 35.9% 升到 36.4%(
fact-check重算)。 - 通訊業務季減 3.0%。 技能的判讀是:去庫存後的反彈可能接近尾聲。
依公司 2026-08-27 公布的財測,Q3 FY27 營收預估 $31.5 億 ±5%,相當於季增約 15%(財測來自公司 8-K 新聞稿,由 catalyst-calendar 技能檢索,不在 10-Q 內)。
四、盈餘品質:哪些是經常性的?
FY2026 的稅前淨利有六成是一次性的
FY2026 稅前淨利(US$ M)
報告值                       3,047
− 車用乙太網路處分利益       −1,830
= 扣除處分利益後             ≈ 1,217
處分利益約占 FY2026 稅前淨利的 60%。所以 FY2026 的 EPS $3.07 不能當作經常性獲利。stock-valuation 技能估算,扣除處分利益(假設稅率約 13%)後的 FY2026 EPS 約 $1.24。
6M FY2027 的淨利反而被一次性項目壓低
方向剛好相反:前六個月營收年增 32%,淨利卻從 $372.7M 降到 $342.5M。主要原因是 Celestial AI 的或有對價(contingent consideration)重估:
- 收購 Celestial 時約定,如果達到營收里程碑,Marvell 要再付最多約 2,240 萬股加上約 $2.33 億現金(10-Q Note 6;但風險因子段落寫的是 2,440 萬股,兩處不一致)。
- 這筆負債以公允價值衡量,Marvell 股價越高,負債越大。6M 增加了 $4.337 億,全部認列為費用。
- 這是非現金、而且會隨股價波動的項目,不代表本業惡化。
這兩個例子說明同一件事:Marvell 的 GAAP 淨利被一次性項目往兩個方向扭曲,看營業利益和現金流比較準。
五、現金流與股權激勵:真實成本在哪裡
| 項目(US$ M) | 6M FY27 | 6M FY26 | FY2026 | TTM |
|---|---|---|---|---|
| 營業現金流 | 1,244.3 | 794.5 | 1,751 | 2,200.8 |
| 資本支出 | (282.4) | (166.3) | (354) | (470.1) |
| 自由現金流(FCF) | 961.9 | 628.2 | 1,396 | 1,730.7 |
| FCF 率 | 18.7% | 16.1% | 17.0% | 18.3% |
| 股權激勵(SBC) | 533.8 | 295.7 | 591 | — |
| FCF − SBC | 428.1 | 332.5 | 805 | — |
來源:10-K、10-Q 現金流量表;TTM 與扣除 SBC 的數字為計算值。
三個觀察:
- FY2026 的 FCF 沒有成長。 $13.96 億,和 FY2025 的 $13.97 億幾乎一樣,同期營收卻成長 42%。主要是營運資金吃掉了現金(應收帳款大增)。
- 6M FY27 的 FCF 改善了,年增 53%。
- 股權激勵(SBC)快速上升。 以現金流量表為準,Q2 單季 SBC 約 $3.262 億,占營收 11.9%(Q1 約 $2.076 億)。SBC 是發給員工的股票,不花現金,但會稀釋股東。扣掉 SBC 後,6M 的 FCF 率只剩 8.3%。另外,6M 公司還替員工繳了 $3.652 億的股票扣繳稅款,這是 SBC 實際的現金成本。
六、稀釋:每股價值被分給了誰
把潛在新增股數整理在一起:
| 來源 | 最多股數 | 條件 | 出處 |
|---|---|---|---|
| 客戶認股權證(2026-08-18) | 5,897 萬股 | 履約價 $206.58,依營收里程碑在 FY27 Q3–FY33 既得 | 10-Q Note 15 |
| Celestial 或有對價 | 約 2,240 萬股 | 營收里程碑,到 FY2029 | 10-Q Note 6 |
| NVIDIA 可轉換特別股 | 約 2,180 萬股 | 轉換價約 $91.84 | 10-Q Note 10 |
| 合計 | 約 1.03 億股 |
以流通股 876.9M 股計算,最大潛在稀釋約 12%(本文計算)。
客戶認股權證還有一個會計上的影響。依 10-Q Note 3,Marvell 過去發給客戶的認股權證,其公允價值是在客戶認列合格營收時列為營收減項。如果這張 5,897 萬股的認股權證比照處理,未來幾年的帳面營收與毛利率都會被壓低;10-Q 沒有揭露這張權證的會計處理細節。
七、資產負債表與客戶集中度
| 項目(2026-08-01) | 金額 |
|---|---|
| 現金 | $3,932.8M |
| 長期債務 | $4,962.9M(12 個月內無到期) |
| 淨負債 | $1,030.1M |
| 商譽+無形資產 | $16,220.5M(占總資產 58.9%) |
| 未動用循環額度 | $1.5B |
| 無條件採購承諾 | $8,518.9M(FY2026 年底 $2,665.8M) |
資產負債表本身很健康:淨負債只有約 $10 億,而且 2026-04 已用 $10 億新債(2036 年到期)償還 2026 年到期的 $5 億債券。
需要注意的是客戶集中度持續上升:
Distributor A 占營收
FY2024    ███████████████████                 24%
FY2025    ██████████████████████████          34%
FY2026    █████████████████████████████       37%
Q2 FY27   ██████████████████████████████████  44%
Distributor A 是一家經銷商,Marvell 透過它出貨給終端客戶,所以它代表的是一條通路,背後可能是一家或多家大客戶。另外,直接客戶 Customer A 占 Q2 營收 16%,前四大客戶合計占應收帳款 72%,前十大客戶占 FY2026 營收 82%。
八、InvestSkill 的判讀:financial-report-analyst
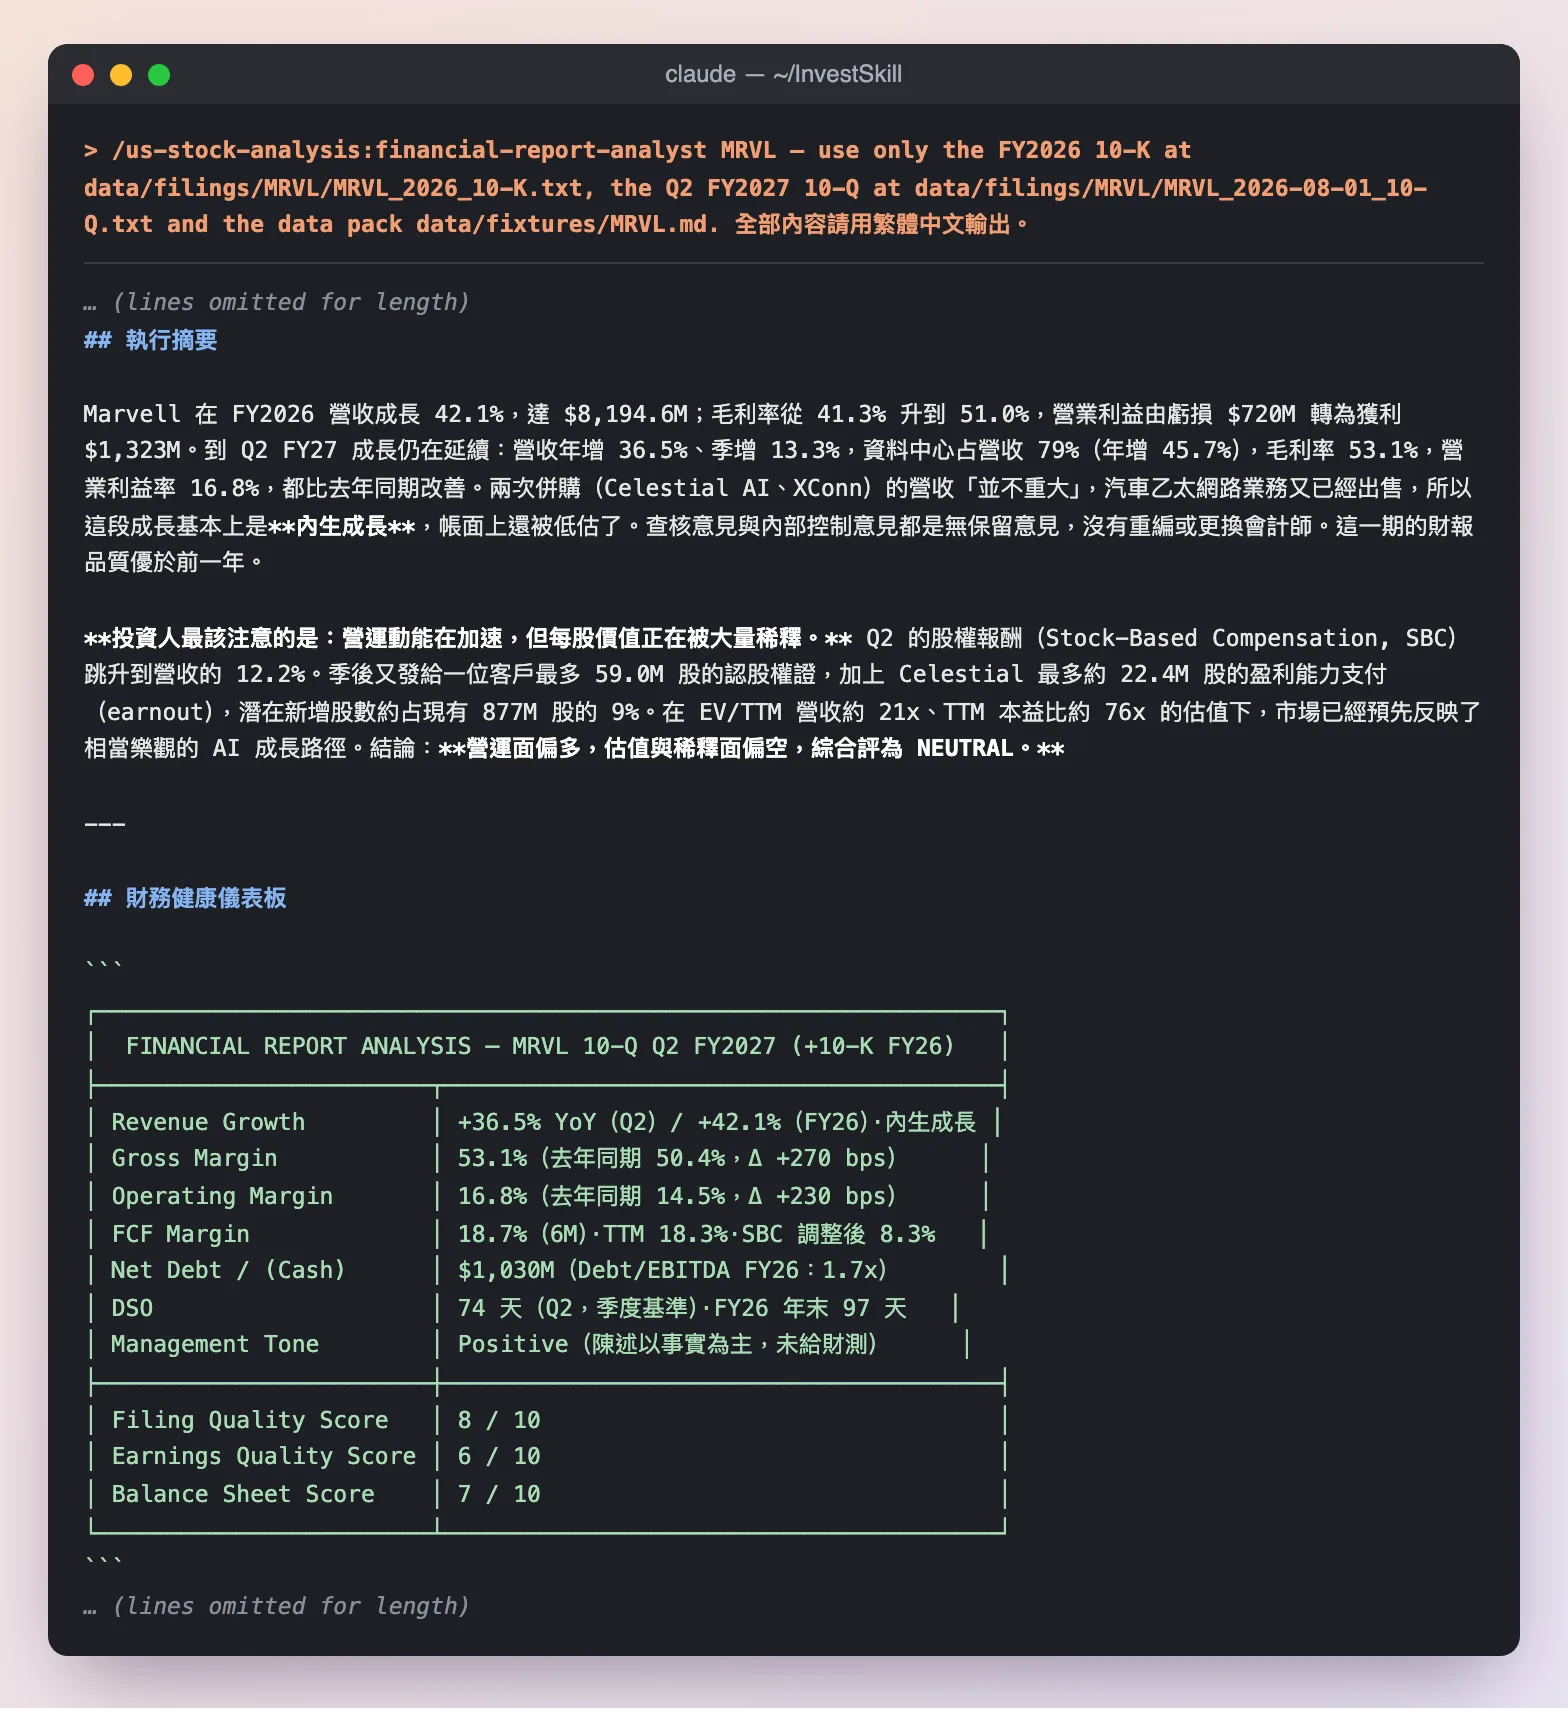
技能的結論:「營運動能在加速,但每股價值正在被大量稀釋。」申報品質 8 分、盈餘品質 6 分、資產負債表 7 分(滿分 10 分)。
它列出的紅旗清單:
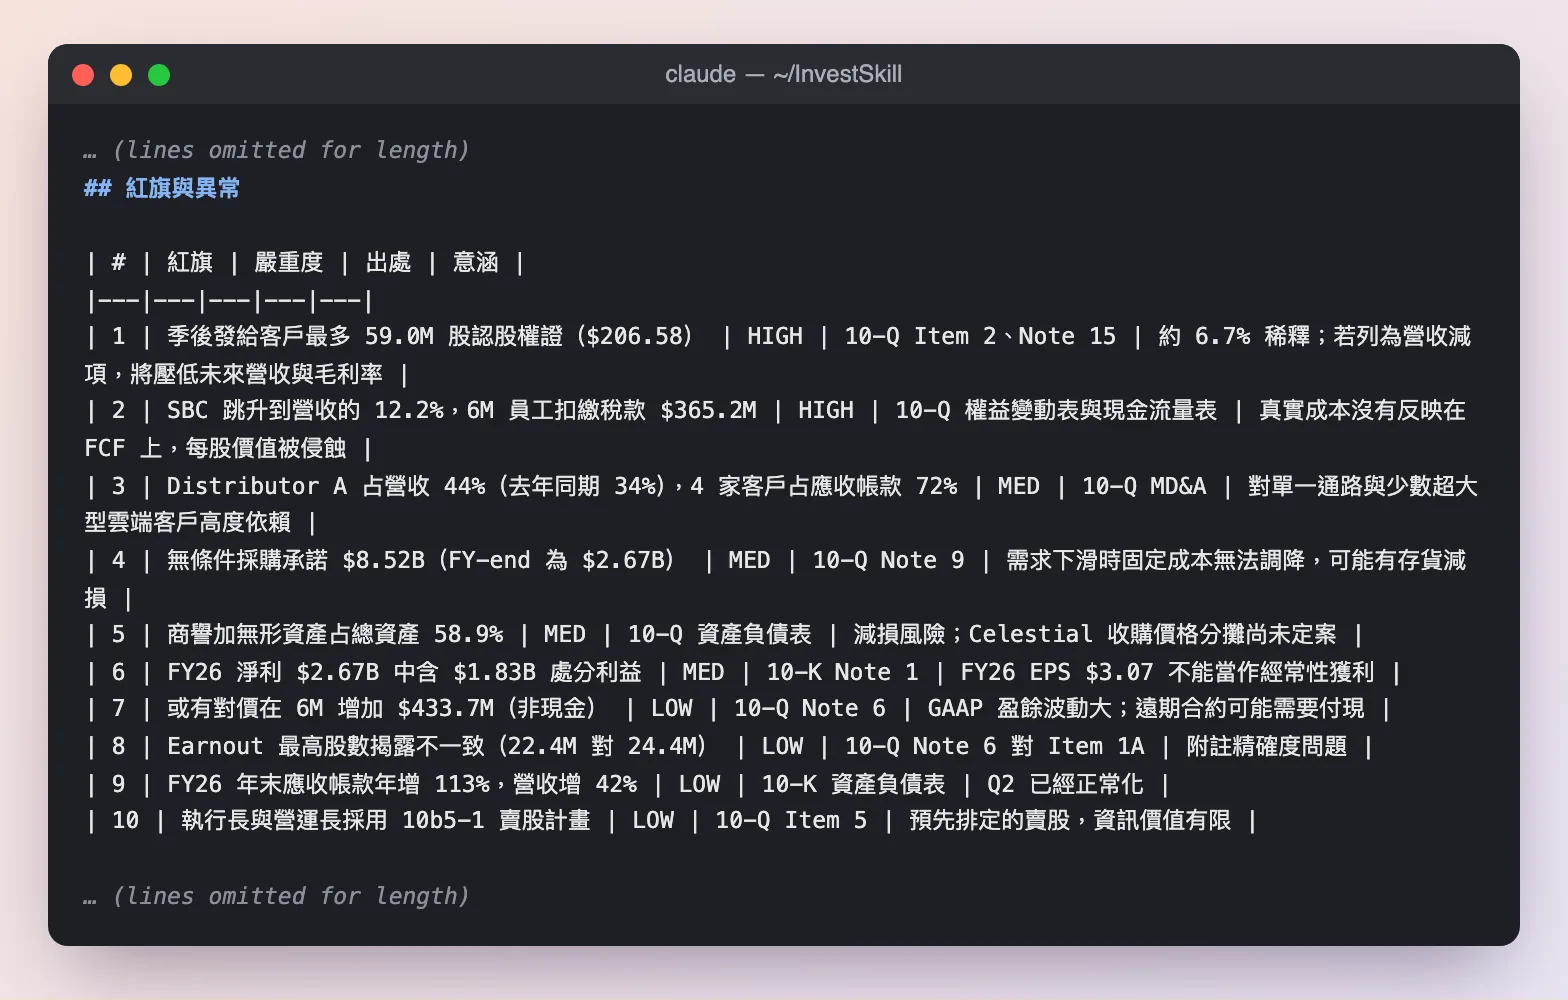
兩項 HIGH:5,897 萬股客戶認股權證(若列營收減項會壓低未來營收與毛利率),以及 SBC 升到營收約 12%。
技能的最終訊號是 NEUTRAL 5.8/HOLD:「營運面偏多,估值與稀釋面偏空。」會計品質評分 16/21,屬「一般,區間偏上」。和 SpaceX 相比,Marvell 的財報品質明顯更好:Deloitte 出具無保留意見、內控有效、沒有重大關係人交易。
九、用 fact-check 驗證每一個數字
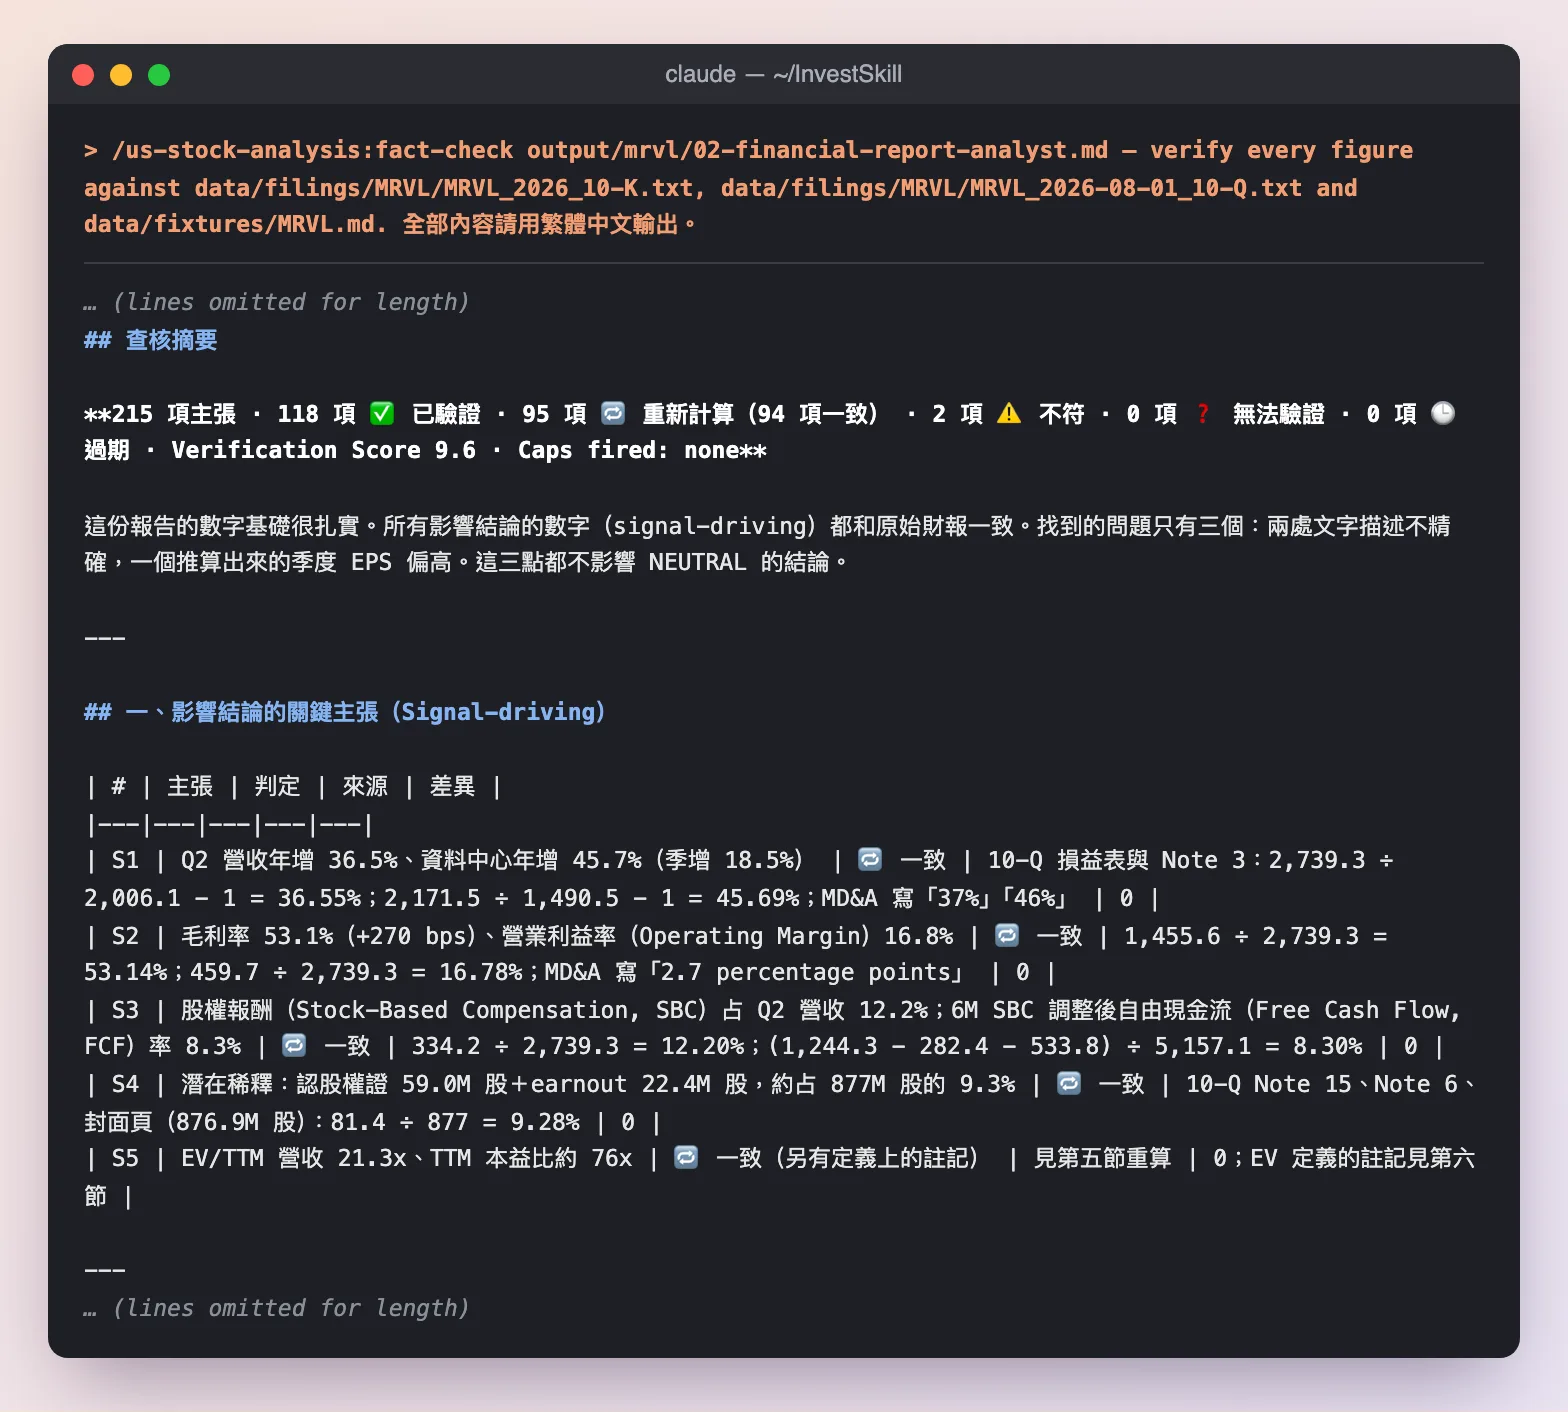
215 項主張中,118 項直接驗證、95 項重新計算(94 項一致),只有 2 項不符,驗證分數 9.6/10。影響結論的五組關鍵數字全部通過。
兩項不符都很小,但值得一記:
| 原報告寫法 | 實際內容 |
|---|---|
| 「終端市場已從 FY24 的 5 類精簡為 2 類」 | 改制是在 FY2026 第四季;FY2024 只是重編後最早的比較年度 |
| 保留盈餘「持續增加」 | Q1 FY27 淨利 $34.5M 低於股利 $53.8M,保留盈餘在 Q1 其實下降了 |
另外,fact-check 指出報告把 Q1 FY27 的稀釋 EPS 用「6M EPS − Q2 EPS」算成約 $0.05,正確應該是約 $0.04:每股盈餘不能直接相減,因為兩個期間的股數不同。這是讀季報時很常見的錯誤。
十、小結
| 面向 | 判讀 |
|---|---|
| 成長 | 真的:Q2 營收 +36.5%、資料中心 +45.7%,而且是內生成長 |
| 利潤率 | 改善中:毛利率 41% → 53%,但靠產品組合,不是營運槓桿 |
| 盈餘品質 | 要調整:FY2026 淨利有約六成來自處分利益;6M FY27 被或有對價重估壓低 |
| 現金流 | 穩健但被 SBC 侵蝕:TTM FCF $17.3 億,扣掉 SBC 只剩約一半 |
| 稀釋 | 偏高:認股權證、Celestial 或有對價、NVIDIA 特別股合計最多約 12% |
| 集中度 | 上升中:Distributor A 占 44%,前十大占 82% |
Marvell 的財報說的是一個「真成長、但每股價值被分走」的故事。營收和毛利率的改善都很紮實;問題在於,為了拿到大客戶的訂單(認股權證)和留住人才(SBC),股東每股能分到的價值成長得比營收慢。下一篇看競爭:Marvell 跟博通、Credo 和台灣設計服務廠比起來,護城河在哪裡?
系列導航
- part 1:AI 資料中心晶片產業全景:Marvell 站在哪一層
- part 2:拆解財報:資料中心成長與盈餘品質(本篇)
- part 3:護城河與競爭者:對上博通、Credo 與台灣設計服務廠
- part 4:估值:2,000 億美元市值隱含了什麼
- part 5:空方論點、催化劑與結論
資料來源
- Marvell FY2026 10-K,2026-03-11 申報,accession 0001835632-26-000011:SEC EDGAR 。引用段落:Item 1、Item 7 MD&A、損益表、現金流量表
- Marvell Q2 FY2027 10-Q,2026-08-28 申報,accession 0001835632-26-000025:SEC EDGAR 。引用段落:Note 3(營收、認股權證)、Note 4(併購)、Note 6(或有對價)、Note 9(採購承諾)、Note 10(特別股)、Note 15(期後事項)、MD&A
- XBRL companyfacts(FY2021–FY2026):SEC
- Q3 FY27 財測:Marvell Q2 FY27 新聞稿(8-K Ex.99.1)
- 股價:Yahoo Finance chart API 日線收盤,取得於 2026-10-25
- 分析工具:InvestSkill
(
financial-report-analyst、fact-check),執行日期 2026-10-25
