大部分人提到 Marvell,會說它是「AI 晶片股」,跟輝達、博通放在同一籃子。 稍微懂一點的人會說:Marvell 不做 GPU,它幫雲端業者設計客製化 AI 晶片。 但翻開財報會發現,Marvell 最有定價權的產品其實不是 AI 晶片本身,而是把晶片連在一起的光電訊號處理器。 想判斷這檔一年內從 74 美元漲到 316 美元、又跌回 228 美元的股票,得先看懂 AI 資料中心晶片的整條產業鏈。
⚠️ 免責聲明:本文為教育性分析與閱讀筆記,數字引用自公開申報文件,不構成任何投資建議或買賣訊號。投資決策請自行判斷並諮詢專業意見。股價與估值以 2026-10-23 收盤($228.51) 計。
說明:本系列的 InvestSkill 分析由 Claude(Anthropic 開發的 AI)在本機執行,文章也由 Claude 協助撰寫;所有數字都對回 SEC 申報文件重新驗算過。
系列導覽
這個系列分五篇,每篇都在本機實際跑一次 InvestSkill 的分析技能,把終端機輸出截圖放進文章,再用自己的話解讀。做法和 SpaceX 系列 相同。
| 篇 | 主題 | 使用的技能 |
|---|---|---|
| part 1(本篇) | AI 資料中心晶片產業全景 | industry-map |
| part 2 | 拆解財報:資料中心成長與盈餘品質 | financial-report-analyst、fact-check |
| part 3 | 護城河與競爭者:對上博通、Credo 與台灣設計服務廠 | competitor-analysis |
| part 4 | 估值:2,000 億美元市值隱含了什麼 | stock-valuation |
| part 5 | 空方論點、催化劑與結論 | bear-case、catalyst-calendar |
一、為什麼現在要看 Marvell
Marvell Technology(MRVL)是一家無晶圓廠(fabless)半導體公司:它設計晶片,但交給台積電生產。公司把產品歸成兩個終端市場:
| 終端市場 | 主要產品 | FY2026 營收 | 占比 |
|---|---|---|---|
| 資料中心 | 客製化 AI 晶片(XPU)、光電 DSP、交換器晶片、儲存控制器 | $6,100.3M | 74% |
| 通訊與其他 | 企業網路、電信基礎設施、消費性產品 | $2,094.3M | 26% |
來源:FY2026 10-K(會計年度截至 2026-01-31)。
過去一年股價的波動非常劇烈:
MRVL 收盤價(US$,Yahoo Finance 日線)
2025-10-24     $84.13
2026-02-04     $73.73   ← 52 週低點
2026-06-04    $316.43   ← 52 週高點,四個月漲到 4.3 倍
2026-10-23    $228.51   ← 比高點低 28%
以 2026-08-21 的流通股數 876.9M 股計算,市值約 $2,004 億。
驅動這波行情的是 AI。資料中心營收兩年內從 $22 億成長到 $61 億:
資料中心營收(US$ M)
FY2024    █████████                           2,217   占營收 40%
FY2025    ████████████████                    4,164   占營收 72%
FY2026    ████████████████████████            6,100   占營收 74%
Q2×4      ██████████████████████████████████  8,686   Q2 FY27 年化,占營收 79%
兩年年複合成長率約 66%(本文計算)。換句話說,Marvell 在兩年內從一家「什麼都做一點」的網通晶片公司,變成一家幾乎純粹押注 AI 資料中心的公司。
二、怎麼做的:在本機跑 InvestSkill
步驟 0:取得財報
和 SpaceX 不同,Marvell 是上市多年的公司,資料齊全。用 fetch:edgar 下載最新的 10-K 與 10-Q,再用 fetch:fundamentals 從 SEC 的 XBRL 資料產生資料包:
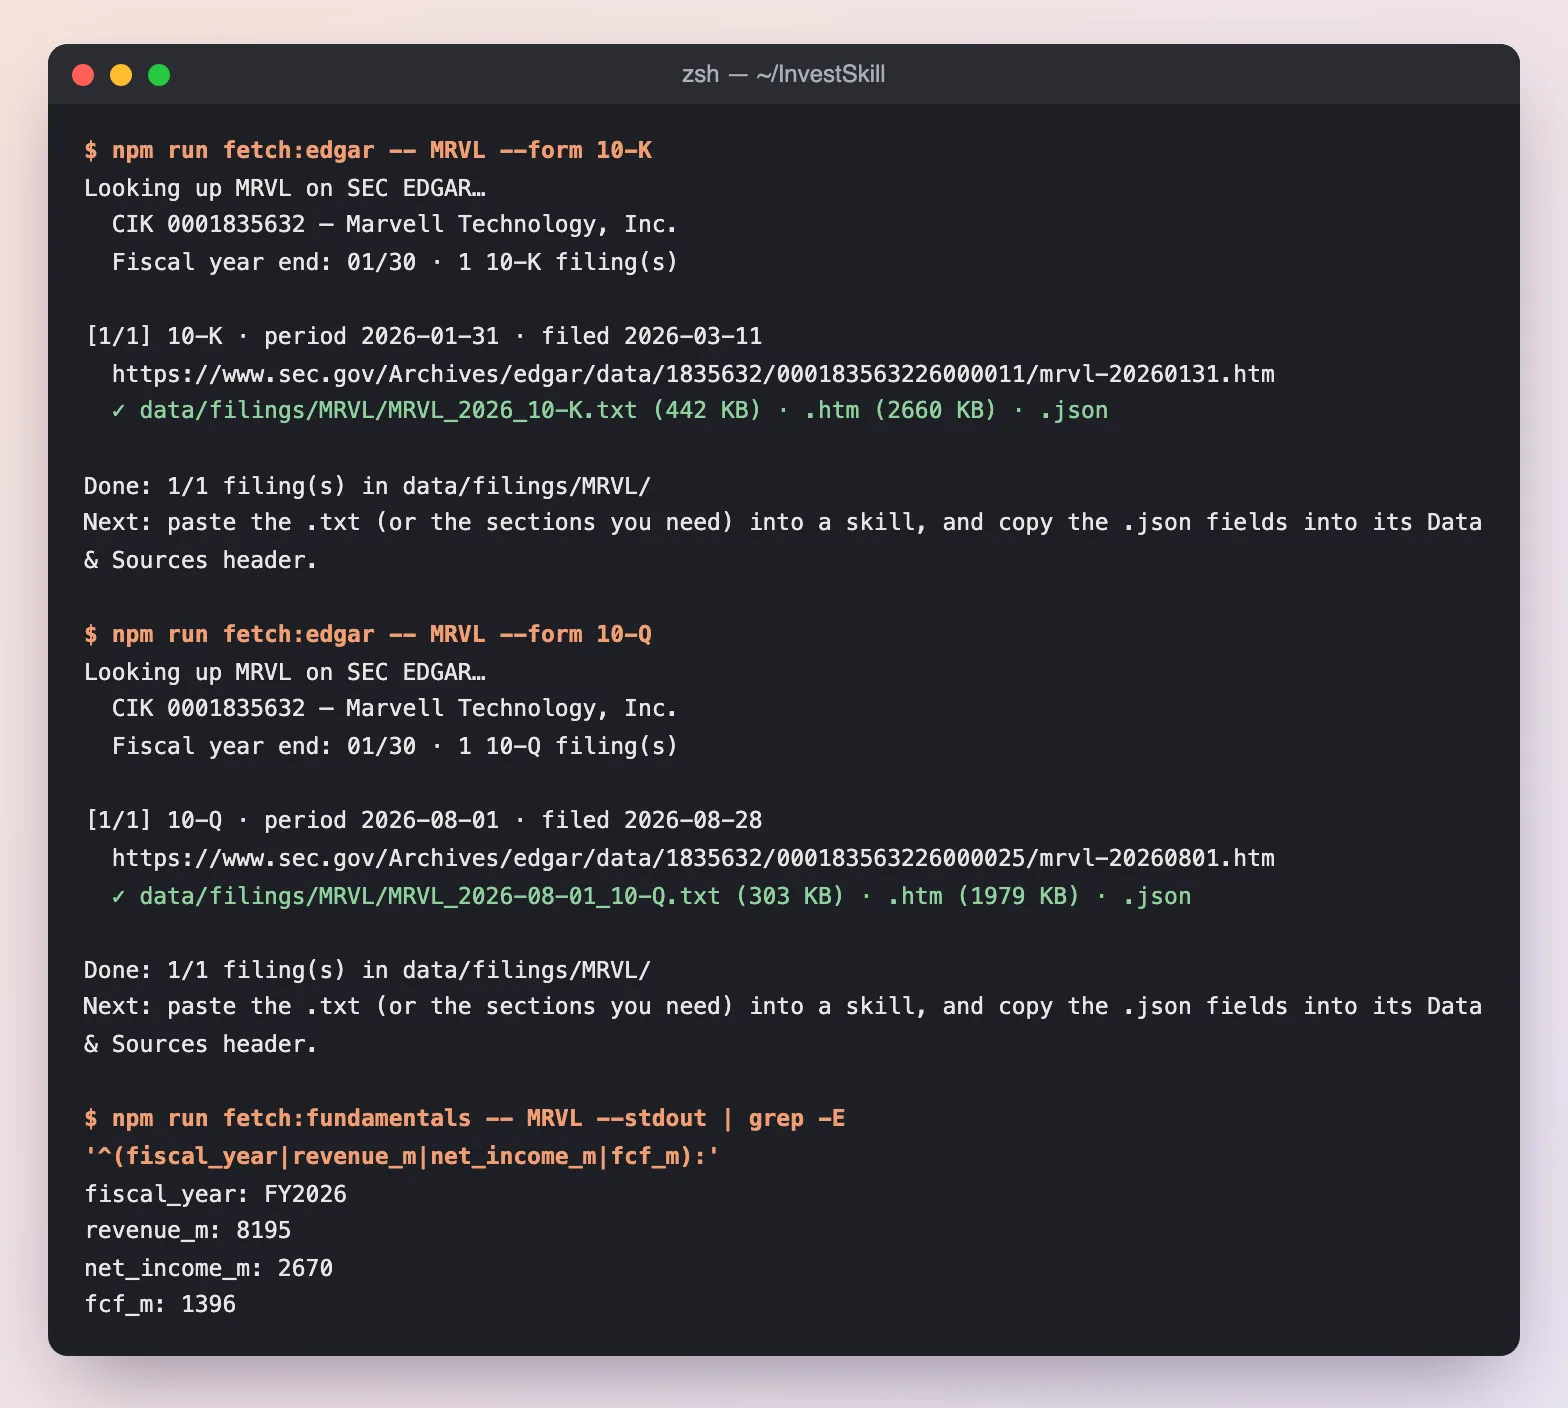
10-K(會計年度截至 2026-01-31)存成 442 KB 純文字,10-Q(季底 2026-08-01)303 KB。XBRL 資料包抓到 FY2026 營收 $8,195M、淨利 $2,670M、自由現金流 $1,396M。股價($228.51)由我手動填入。
fetch:fundamentals 只涵蓋最近一個完整會計年度,所以我另外把 Q2 FY27 的季度數字和 TTM(近四季)計算補進資料包。TTM 一律用「FY2026 − 6M FY2026 + 6M FY2027」計算。
步驟 1:跑分析技能
七個技能都以 claude -p 在本機無人值守地執行,提示詞限定只能讀 10-K、10-Q 與資料包;需要同業資料的技能(industry-map、competitor-analysis、catalyst-calendar)另外開放網路搜尋並要求註明出處。
| 技能 | 用在 | 執行時間 | 訊號 |
|---|---|---|---|
industry-map | part 1 | 3.6 分鐘 | NEUTRAL 5.4/HOLD |
financial-report-analyst | part 2 | 3.8 分鐘 | NEUTRAL 5.8/HOLD |
fact-check | part 2 | 7.2 分鐘 | 驗證分數 9.6 |
competitor-analysis | part 3 | 7.4 分鐘 | NEUTRAL 4.8/HOLD |
stock-valuation | part 4 | 5.6 分鐘 | BEARISH 2.5/SELL |
bear-case | part 5 | 3.3 分鐘 | BEARISH 3.8/SELL |
catalyst-calendar | part 5 | 3.6 分鐘 | NEUTRAL 5.5/HOLD |
這篇用的是 industry-map:
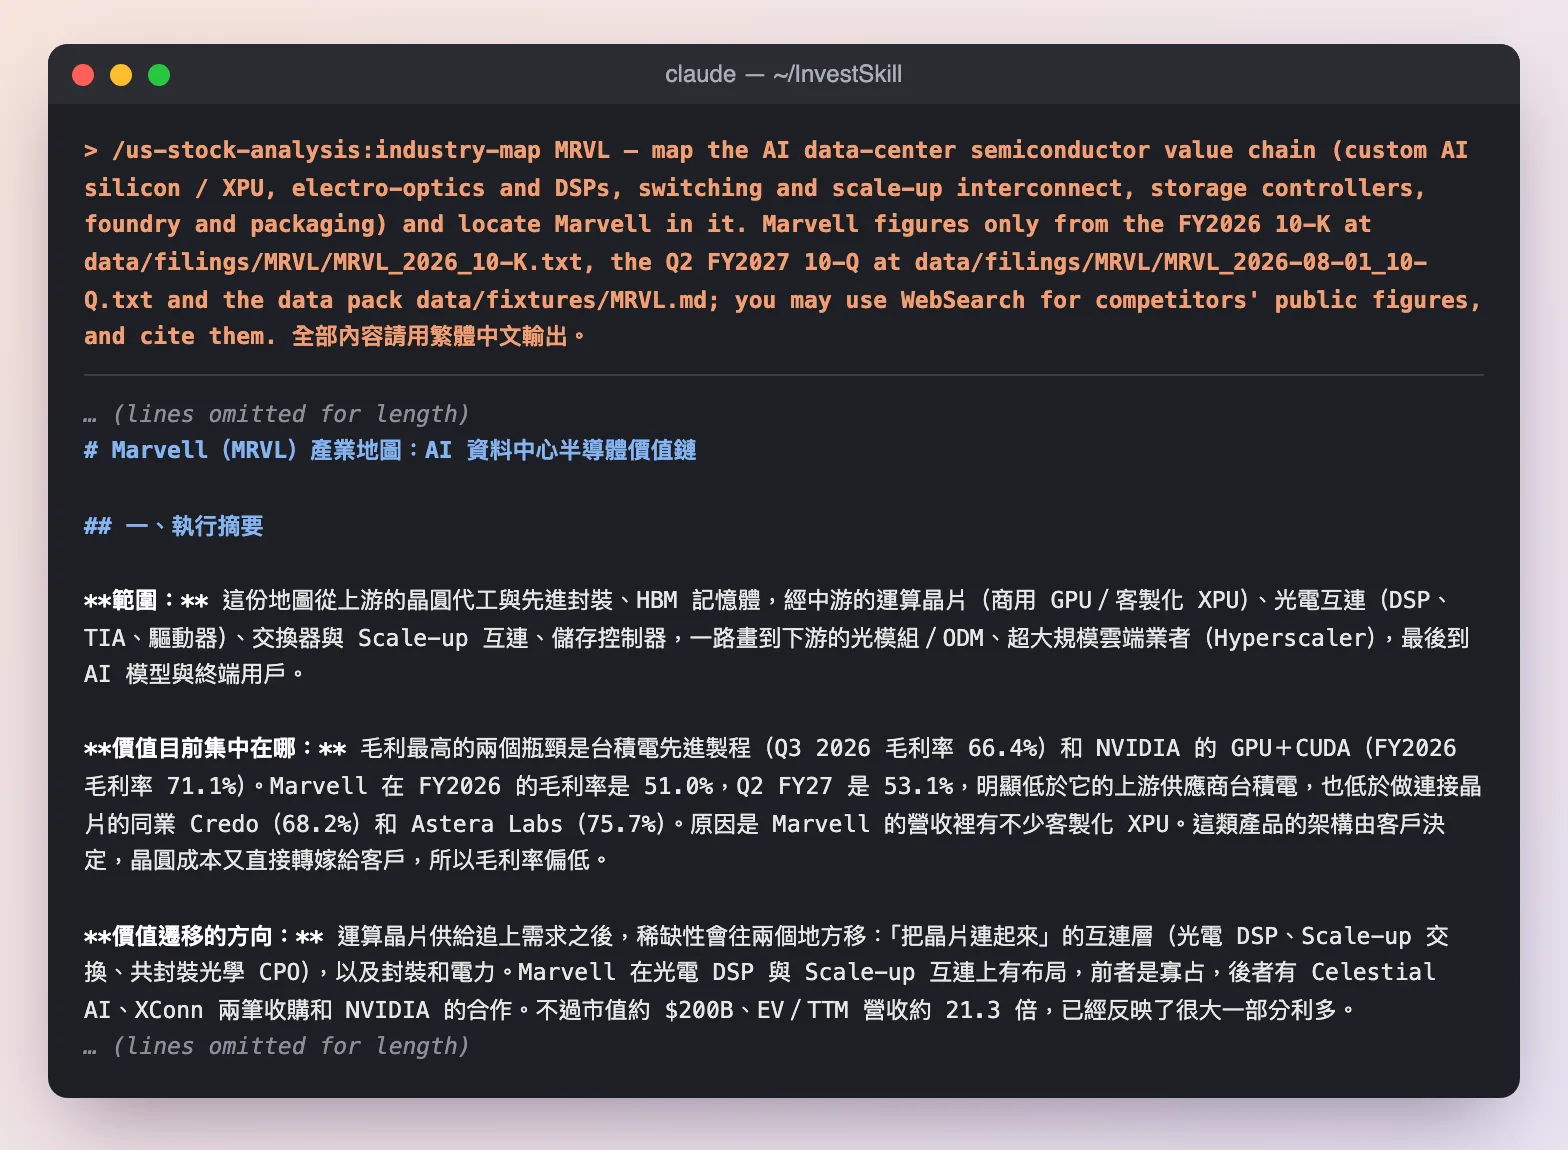
第一行是實際下的指令。摘要的重點:毛利最高的瓶頸是台積電與 NVIDIA;Marvell 毛利率 51–53%,低於上游的台積電與做連接晶片的同業;下一波稀缺可能移到「把晶片連起來」的互連層。
三、AI 資料中心晶片的價值鏈
先建立直覺:一座 AI 資料中心就是幾萬顆運算晶片,加上把它們連在一起的網路。運算晶片負責算,網路負責讓幾萬顆晶片像一台超級電腦一樣協作。
把這條鏈畫出來:
上游(製造)          中游(晶片設計,fabless)                   下游(客戶)

晶圓代工:台積電 ──▶  商用 GPU(NVIDIA、AMD)                     ┐
CoWoS 封裝+HBM ──▶   客製化 XPU(博通、Marvell★)                ├─▶ 光模組、ODM
                      光電 DSP(Marvell★、博通)                  ├─▶ 雲端業者
                      交換器/Scale-up(博通、NVIDIA、Marvell★)  │   AWS、微軟
                      儲存控制器(Marvell★)                      ┘   Google
(★ 為 Marvell 所在的節點。)
industry-map 技能整理的分層表裡,最值得注意的是每一層的毛利率:
| 層級 | 代表公司 | 集中度 | 最新毛利率(來源期間) |
|---|---|---|---|
| 先進製程晶圓代工 | 台積電 | 近乎獨占 | 66.4%(2026 Q3) |
| 商用 GPU+CUDA | NVIDIA | 近乎獨占 | 71.1%(FY2026) |
| 客製化 XPU 設計服務 | 博通、Marvell、世芯(Alchip)、創意(GUC) | 寡占,客戶議價力強 | 世芯約 26%(FY2025,推算) |
| 光電 DSP | Marvell、博通 | 雙寡占 | 兩家都沒有揭露分項 |
| Scale-up 互連 | NVIDIA、博通、Astera Labs、Marvell | 標準還在形成 | Astera Labs 75.7%(2025) |
| AEC/Retimer | Credo、Astera Labs、Marvell | 寡占 | Credo 68.2%(FY2026) |
| 光模組 | Coherent、中際旭創 | 分散 | Coherent 37.5%(FY2026) |
同業數字由技能透過網路檢索取得,來源見文末;世芯毛利率是技能用第三方資料推算的,不是公司公布的數字。
讀這張表的方法很簡單:毛利率越高,代表這一層越稀缺、越能定價。台積電和 NVIDIA 在最上面,光模組在最下面。Marvell 的合併毛利率(FY2026 51.0%、Q2 FY27 53.1%)落在中間。
四、Marvell 同時站在四個節點
industry-map 把 Marvell 的業務對應到四個節點:
| 節點 | Marvell 的產品(10-K Item 1) | 角色 |
|---|---|---|
| 客製化 XPU/ASIC | 5nm、3nm 量產,2nm 開發中;SerDes、die-to-die、客製 HBM 等 IP | 第二大客製化晶片夥伴,挑戰者 |
| 光電互連 | PAM4 與 coherent-lite DSP、TIA、驅動器、AEC DSP、PCIe retimer | 核心護城河 |
| 交換器 | Teralynx(最高 51.2 Tbps);開發中的 UALink scale-up 交換器;XConn 的 PCIe/CXL 交換器 | 追趕者 |
| 儲存控制器 | HDD/SSD 控制器(10-K:「所有現有 HDD 廠」都在用) | 現金牛,成長慢 |
逐一用白話說明:
- 客製化 XPU:雲端業者(例如 AWS、Google)想用自研 AI 晶片取代 NVIDIA GPU 時,會找博通或 Marvell 這種公司一起設計。客戶決定架構,Marvell 提供 IP、設計能力與量產服務。
- 光電 DSP:資料中心裡的光纖連線,每一端都需要一顆數位訊號處理器把電訊號轉成光訊號。AI 叢集越大,需要的光連線越多,DSP 需求就越大。
- 交換器與 scale-up 互連:把幾千顆晶片連成一個網路的「路由器」晶片。這一層由博通領先。
- 儲存控制器:硬碟與 SSD 裡的控制晶片,成熟但穩定。
一個重要的限制:Marvell 沒有揭露客製化晶片和光電各自的營收。10-Q 只說資料中心的成長來自「electro-optics, custom, storage, and switching」,所以外界無法精確拆分哪一塊貢獻多少。
五、瓶頸分析:誰在收過路費
industry-map 用四個因子(供應稀缺、可替代性、轉換成本、需求不彈性)替每一層打分:
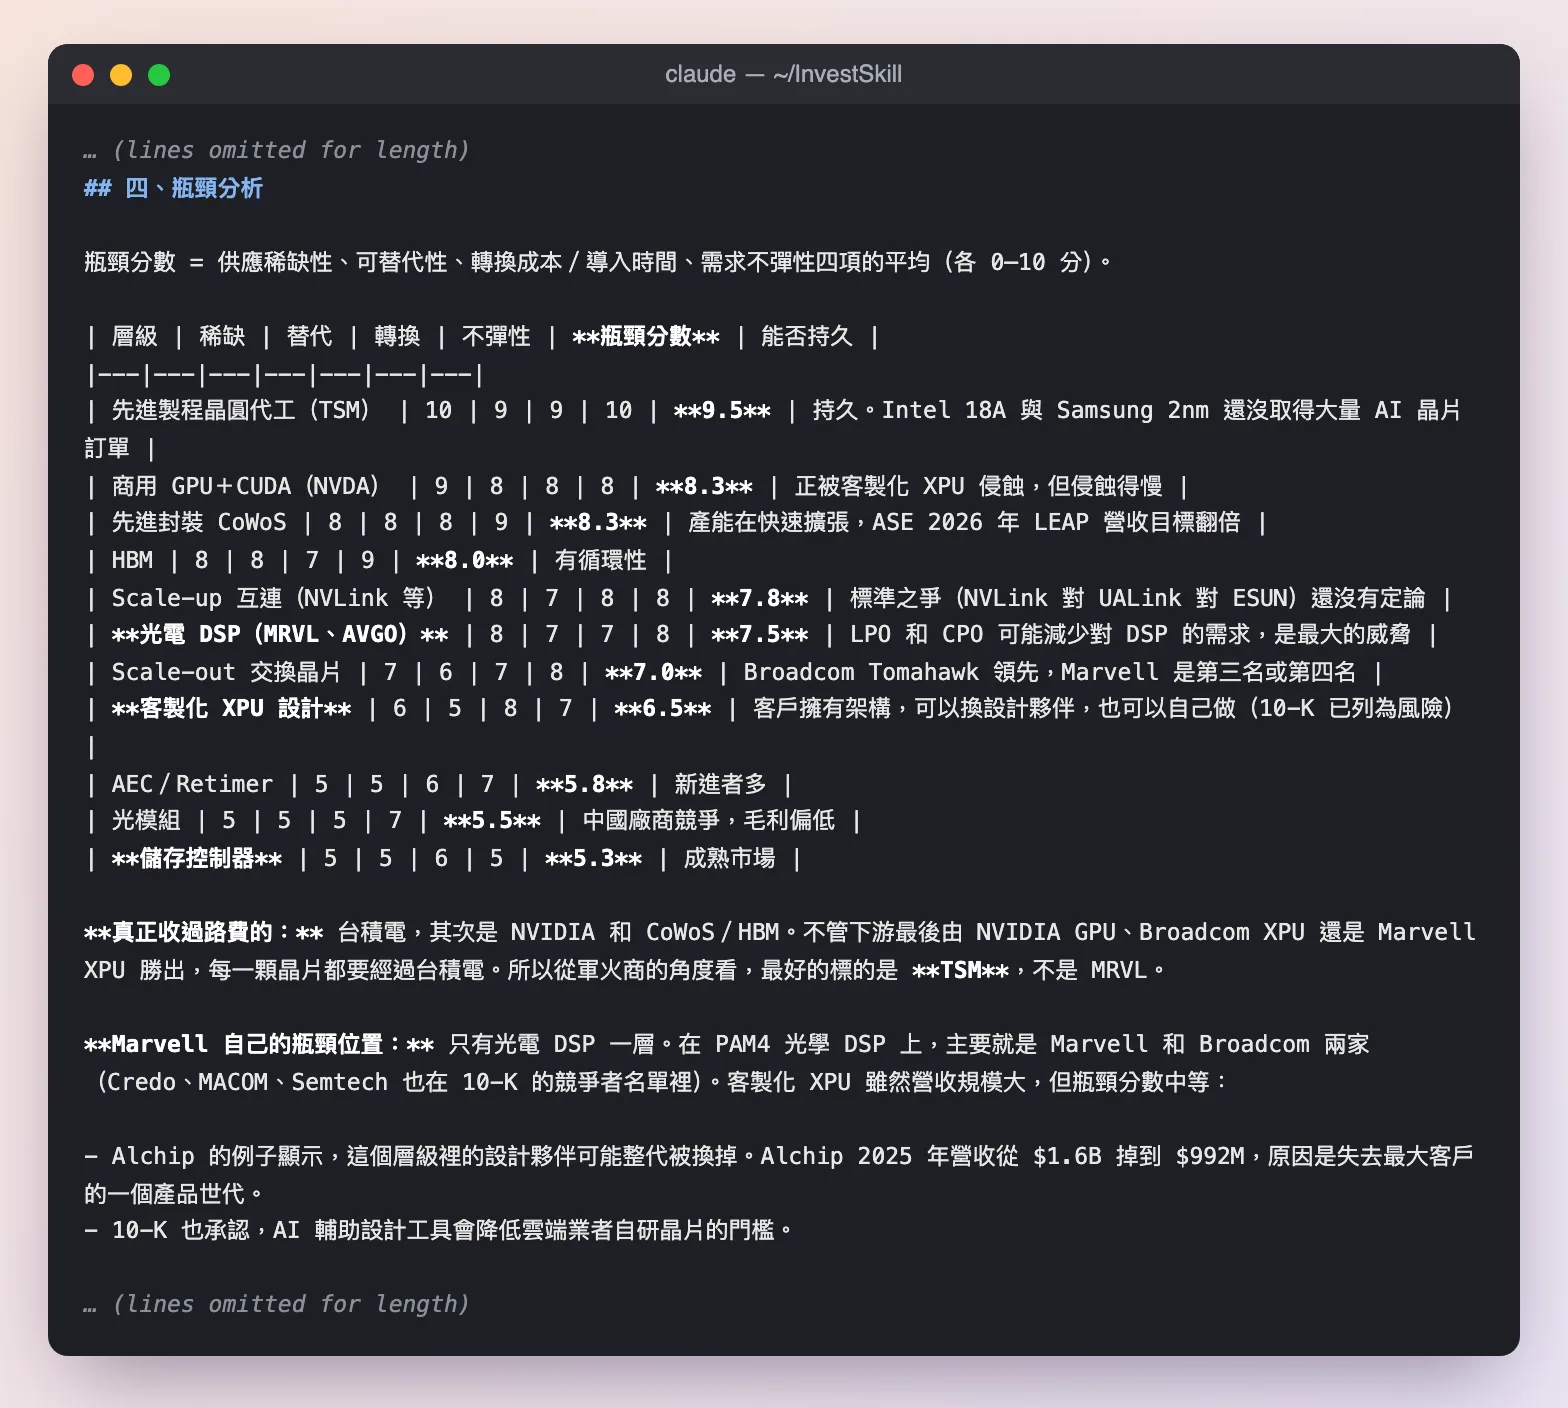
台積電 9.5 分、GPU 與 CoWoS 各 8.3 分。Marvell 的四個節點中,光電 DSP 最高(7.5),客製化 XPU 只有 6.5:雖然營收規模大,但客戶擁有架構,可以換夥伴或自己做。
技能下了一個很直白的結論:「真正收過路費的是台積電……從軍火商的角度看,最好的標的是 TSM,不是 MRVL。」
這句話的邏輯是:不管最後是 NVIDIA 的 GPU、博通的 XPU 還是 Marvell 的 XPU 勝出,每一顆晶片都要經過台積電的先進製程和 CoWoS 封裝。Marvell 則夾在中間:
上游:台積電(毛利 66%)         ← 議價力在供應商
          │
          ▼
中游:Marvell(毛利 51–53%)
          │
          ▼
下游:少數雲端業者               ← 議價力在買方
      前十大客戶占 FY2026 營收 82%
兩邊的議價力都不在 Marvell 手上。唯一明確站在 Marvell 這邊的,是光電 DSP 這一層:主要供應商只有 Marvell 和博通兩家。
客製化 XPU 為什麼不是好瓶頸
技能用世芯(Alchip)的例子說明這一層的風險:世芯 2025 年營收從 $16 億掉到 $9.92 億,原因是失去最大客戶的一個產品世代。設計夥伴是可以整代被換掉的。
更直接的證據來自 Marvell 自己。2026-08-18,Marvell 發給一位客戶最多 5,897 萬股的認股權證,履約價 $206.58,依營收里程碑在 FY27 Q3 到 FY33 之間分批既得(10-Q Note 15)。這相當於流通股的約 6.7%。要用股權換訂單,代表議價力在客戶手上。(10-Q 沒有點名這位客戶;part 3 會討論媒體報導。)
六、價值遷移:下一個瓶頸在互連
技能提出的價值遷移假說是:運算晶片的供給追上需求之後,稀缺性會移往「把晶片連起來」的互連層。
原因是 AI 叢集越做越大:從一個機櫃(幾十顆 GPU)擴大到多個機櫃、甚至多個資料中心園區(幾十萬顆晶片)。晶片之間的頻寬、延遲和功耗,會成為新的瓶頸。
Marvell 在這個方向上的布局:
| 布局 | 內容 | 狀態 |
|---|---|---|
| Celestial AI 收購 | Photonic Fabric 光子互連平台,用光取代銅線做 scale-up | 2026-02-02 完成,$35 億;10-Q 說營收「not material」 |
| XConn 收購 | PCIe/CXL 交換晶片,補強 UALink 交換器團隊 | 2026-02-10 完成 |
| NVIDIA 策略合作 | 讓 Marvell 的客製化 XPU 接上 NVIDIA 的 NVLink 生態系;NVIDIA 以 $20 億認購可轉換特別股 | 2026-03-31 完成 |
| 共封裝光學(CPO)、LPO | 把光學元件直接封裝在晶片旁邊 | 產品開發中 |
CPO 和 LPO 對 Marvell 是一把雙面刃:
- 不利:這些技術可能減少獨立光電 DSP 的需求,侵蝕 Marvell 現在的護城河。
- 有利:如果 Marvell 自己的 CPO 和 Photonic Fabric 被採用,價值會從光模組廠移到晶片廠。
技能列出三個確認訊號:Celestial 開始揭露營收、UALink 交換器拿到量產設計案,以及 5,897 萬股認股權證開始依營收里程碑既得。
七、集中度與供應鏈風險
| 風險 | 證據(申報文件) | 嚴重度 |
|---|---|---|
| 台灣單點 | 10-K:多數產品由台灣的第三方晶圓廠製造;替代的先進製程晶圓廠「有限」 | 高 |
| 客戶集中 | 前十大客戶占 FY2026 營收 82%;Distributor A 占 Q2 FY27 營收 44% | 高 |
| 客戶自研 | 10-K:大型雲端業者已在投資自研晶片,AI 設計工具可能加速這個趨勢 | 中高 |
| 中國與出口管制 | Q2 FY27 依出貨地計,中國占 42%(10-K 說多數是非中國客戶的在地代工廠) | 中 |
| 採購承諾 | 對晶圓廠與封測廠的無條件採購承諾 $85.2 億(2026-08-01) | 中 |
最後一項值得特別注意:無條件採購承諾從 FY2026 年底的 $26.7 億,半年內增加到 $85.2 億(10-Q Note 9)。這代表管理層對需求很有信心,提前鎖產能;但如果 AI 需求放緩,這些承諾不會跟著減少。
八、小結:位置不錯,但不是收過路費的那一層
industry-map 的最終訊號:
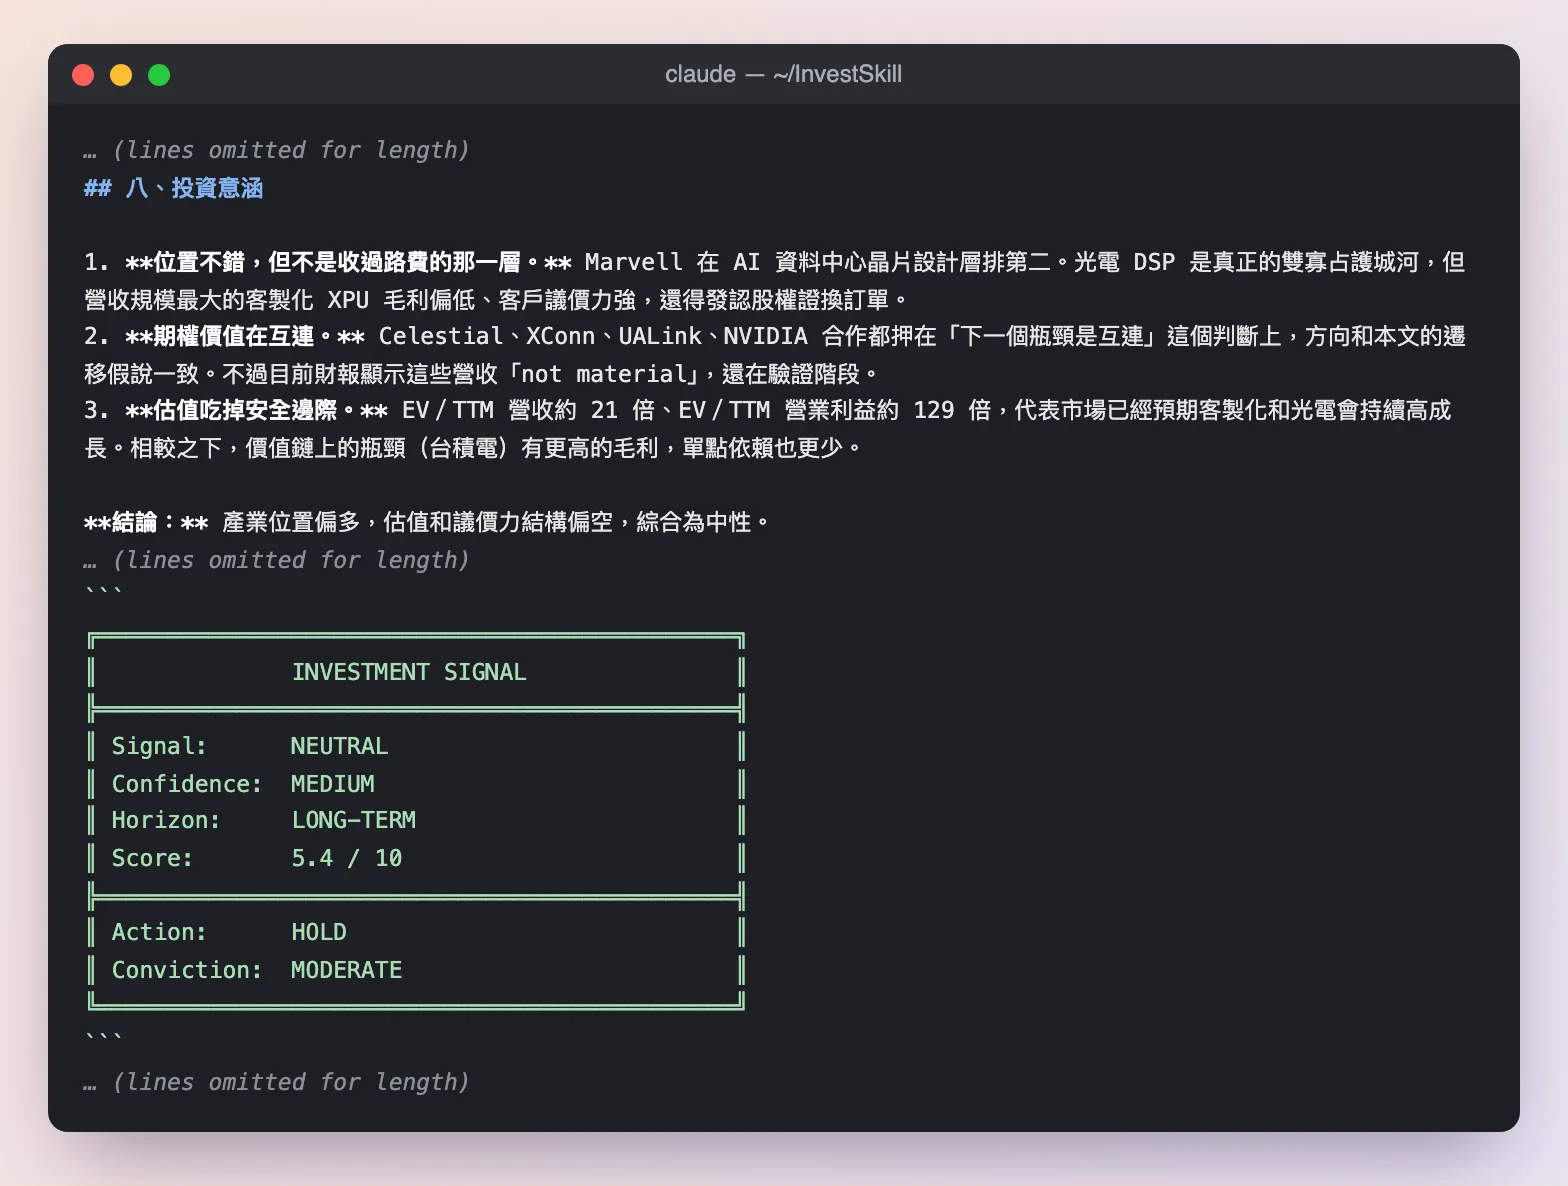
技能的結論:「產業位置偏多,估值和議價力結構偏空,綜合為中性。」NEUTRAL 5.4,動作 HOLD。
我的整理:
| 問題 | 答案 |
|---|---|
| Marvell 在哪一層? | 中游晶片設計層,同時占客製化 XPU、光電 DSP、交換器、儲存控制器四個節點 |
| 真正的護城河? | 光電 DSP(和博通雙寡占) |
| 營收最大的業務? | 推測是客製化 XPU,但毛利偏低、客戶議價力強(財報未分項揭露) |
| 誰收過路費? | 台積電,其次是 NVIDIA |
| 下一個機會? | 互連層(Celestial、UALink、CPO),目前營收「not material」 |
| 估值? | EV/TTM 營收約 21 倍,已經反映不少成長(part 4 詳細計算) |
產業分析告訴我們 Marvell 站的位置不錯:它踩在 AI 資料中心成長最快的兩條線上(客製化晶片、光互連)。但它也告訴我們,這個位置夾在強勢的供應商和強勢的客戶之間。下一篇用財報驗證:成長的品質如何?
系列導航
- part 1:AI 資料中心晶片產業全景(本篇)
- part 2:拆解財報:資料中心成長與盈餘品質
- part 3:護城河與競爭者:對上博通、Credo 與台灣設計服務廠
- part 4:估值:2,000 億美元市值隱含了什麼
- part 5:空方論點、催化劑與結論
延伸閱讀:SpaceX 美股深度分析系列 、AMD 2025 10-K 深度解析 、InvestSkill 介紹 。
資料來源
- Marvell FY2026 10-K,2026-03-11 申報,accession 0001835632-26-000011:SEC EDGAR
- Marvell Q2 FY2027 10-Q,2026-08-28 申報,accession 0001835632-26-000025:SEC EDGAR
- XBRL companyfacts(FY2021–FY2026 歷史營收):SEC
- 股價:Yahoo Finance chart API 日線收盤,取得於 2026-10-25
- 同業數字(
industry-map技能網路檢索):台積電 3Q26 新聞稿 、NVIDIA Q4 FY26 8-K 、Credo FY26 8-K 、Astera Labs 2025 財報 、Coherent FY26 、世芯 2025(SemiWiki) - 分析工具:InvestSkill
(
fetch:edgar、fetch:fundamentals、industry-map),執行日期 2026-10-25
